주요 요점
- 마이클 델에 따르면 Nvidia H100 렌탈 비용은 시간당 $3.10으로, 1년 만에 58% 상승했으며, CoreWeave는 구형 Nvidia 칩 가격이 지난 분기에 30%에서 50% 상승했다고 밝혔습니다.
- 구형 칩 렌탈료 상승은 수요가 유지되고 있음을 시사합니다.
- 짐 차노스는 여전히 손실을 보고 있는 GPU 임차업체들에게 경고 신호를 보고 있으며, 델은 자사의 서버를 구매하는 일부 기업에 대출을 제공하고 있습니다.
- 델은 11월 24일 실적 발표를 앞두고 선행 주가수익비율(P/E) 12배로 5년 평균 수준에 거래되고 있습니다.
Dell Technologies (DELL) 주가는 11월 13일 금요일 약 7% 하락했으며, 이는 AI 관련주가 Nvidia (NVDA)가 젠슨 황의 CEO 사임을 발표 한 다음 날에 발생한 하락세의 일부였습니다. 같은 날, 델 회장 겸 CEO 마이클 델은 X에 다음과 같이 게시했습니다:
"우리는 Nvidia H100을 2022년에 출하하기 시작했습니다. 1년 전 시간당 렌탈료는 $1.96이었습니다. 오늘날: $3.10입니다."
그의 결론은? "GPU 감가상각은 이제 그만입니다."
AI 하드웨어에 대한 베어 케이스(비관론)는 GPU의 가치가 너무 빨리 하락해 원가를 회수하기 어렵다는 것입니다. 하지만 이 4년 된 칩은 여전히 잘 버티고 있습니다.
구형 칩, 상승하는 렌탈료
마이클 델은 서버를 판매하는 입장에서 출처를 밝히지는 않았지만, 칩 임차업체들도 동일한 추세를 보고하고 있습니다. CoreWeave의 11월 10일 실적 콜에서 마이클 인트레이터 CEO는 "Ampere와 Hopper 칩의 가격이 분기 대비 30%에서 50% 상승했다"고 말하며, 이는 원래 계약보다 높은 수준이라고 밝혔습니다. (H100은 Hopper 칩입니다.) CoreWeave는 또한 "GPU의 감가상각 기간을 넘어서는" 다년간의 약정을 체결하고 있습니다. 오라클의 구형 칩도 20% 프리미엄으로 갱신되고 있습니다.
구매자들은 서버가 얼마나 오래 수익을 낼지 예상하며 주문합니다. 델은 7월 분기 말에 $950억의 AI 주문 잔고를 기록했으며, 애널리스트들은 매출이 2026 회계연도(2026년 1월까지) $1135억에서 2029 회계연도 $2680억으로 증가할 것으로 예상합니다:
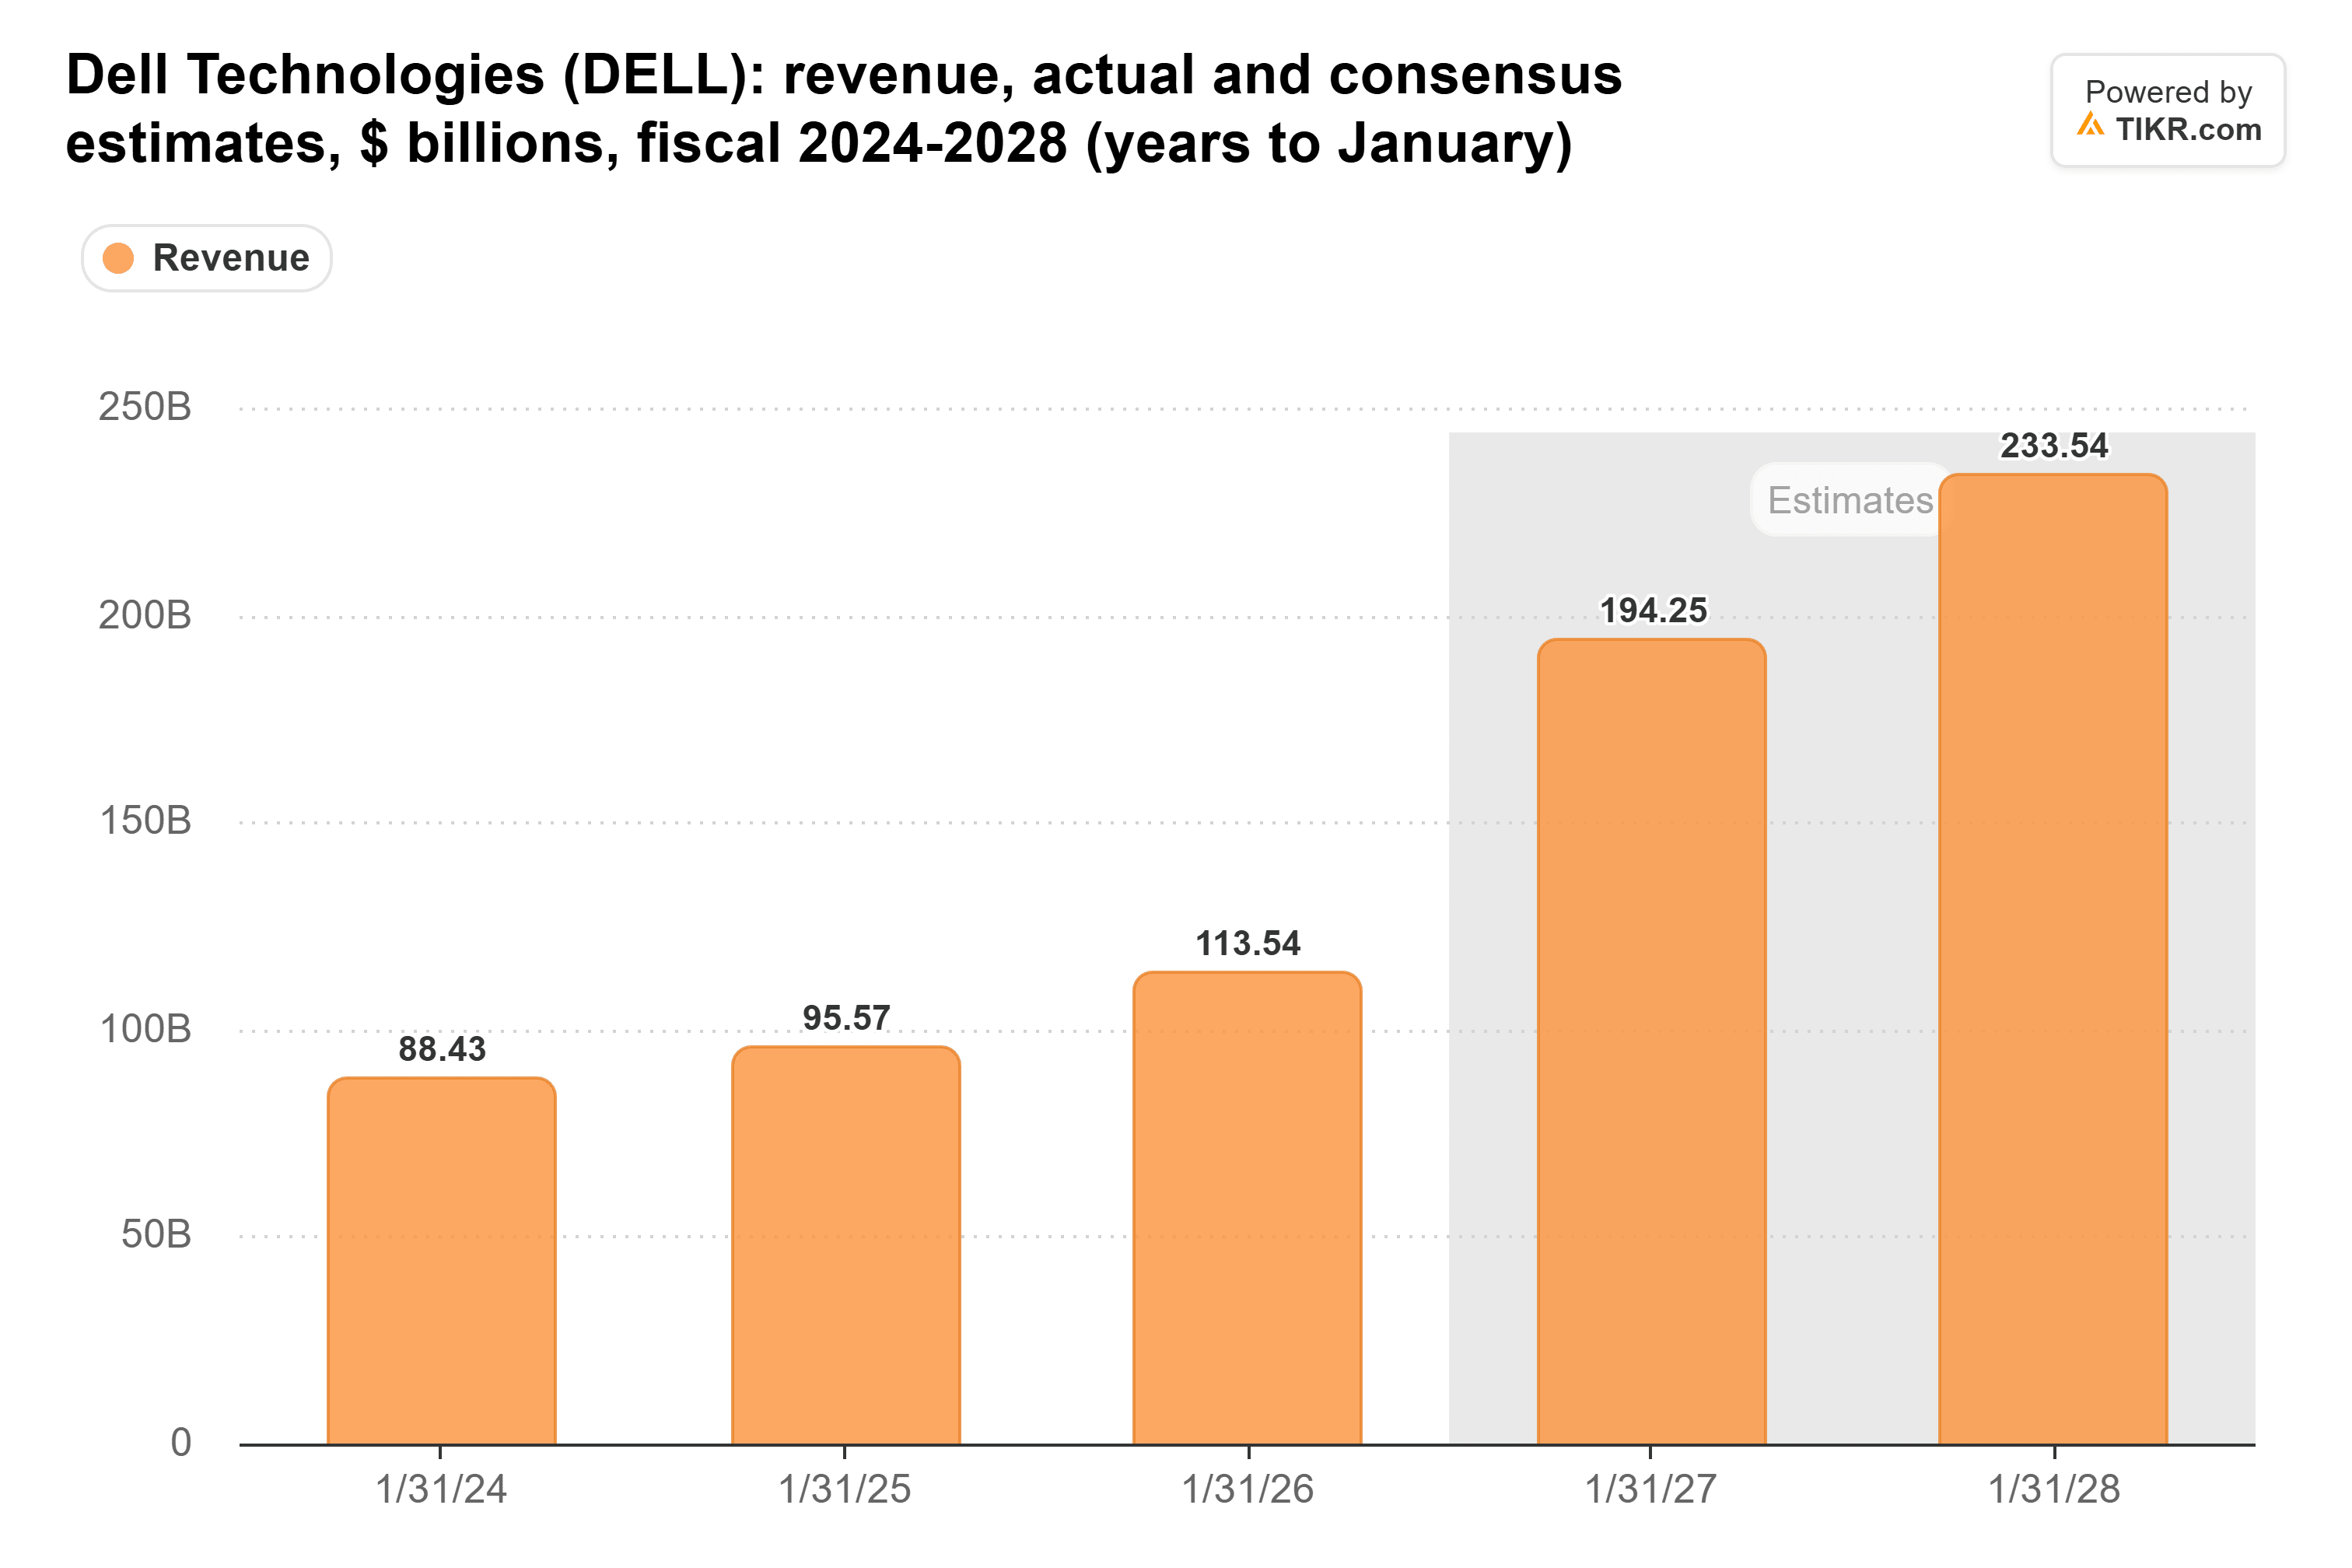
여기에는 올해 회계연도 $1940억이 포함되며, 이는 델의 $1920억 가이던스보다 높은 수준입니다.
차노스, 델의 차입기업들에 경고
숏 셀러 짐 차노스는 이를 다르게 해석했습니다. 그는 11월 14일 답글에서 다음과 같이 썼습니다: "이 사실은 여전히 이 요율로 GPU를 렌탈해 수익을 내지 못하는 기업이라면 누구나 공포에 떨게 해야 합니다. 지금이 아니라면, 언제겠습니까...?"
이 경고는 델에게도 해당되는데, 델은 자사의 AI 서버를 구매하는 기업들에 대출을 제공하고 있기 때문입니다. 델의 금융 채권은 1월 말 $143억에서 7월 31일 $204억으로 증가했으며, 가장 낮은 내부 신용 등급은 $18억에서 $44억 이상으로 두 배 이상 증가했습니다.
델의 주요 고객인 CoreWeave는 양측을 모두 보여줍니다. 해당사의 조정 영업이익률은 1분기 약 1%에서 3분기 10% 이상으로 상승했지만, 순손실은 1년 전 $1.1억에서 $7.09억으로 확대되었습니다.
TIKR, 델 테크놀로지스에 대한 30명 애널리스트 의견 추적. '매수' 권고는 몇 명?
델 테크놀로지스에 대한 매수, 보유, 매도 권고 비율과 월스트리트의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용해 이와 같은 주식을 조사합니다. 델 테크놀로지스 애널리스트 평가 확인하기
Rubin, 양날의 검
인트레이터 CEO는 데이터센터 건설이 둔화되면 설치된 용량이 부족해져 GPU 가격이 더 오랫동안 높은 수준을 유지할 수 있다고 말했습니다. Vera Rubin이 대량으로 출하되면 H100 시간당 가치는 더 낮아져야 합니다. 이 위험은 주로 칩 소유자에게 돌아가며, 업그레이드는 델에게 새로운 랙 수요를 의미하지만, 델도 대출을 통해 일부 위험을 부담하고 있습니다.
델 주식, 호황이 끝난 것처럼 평가됨
델은 선행 주가수익비율(P/E) 12배로 거래되고 있으며, 이는 5년 평균에 정확히 맞고 8월에 기록한 26배의 절반도 되지 않는 수준입니다:
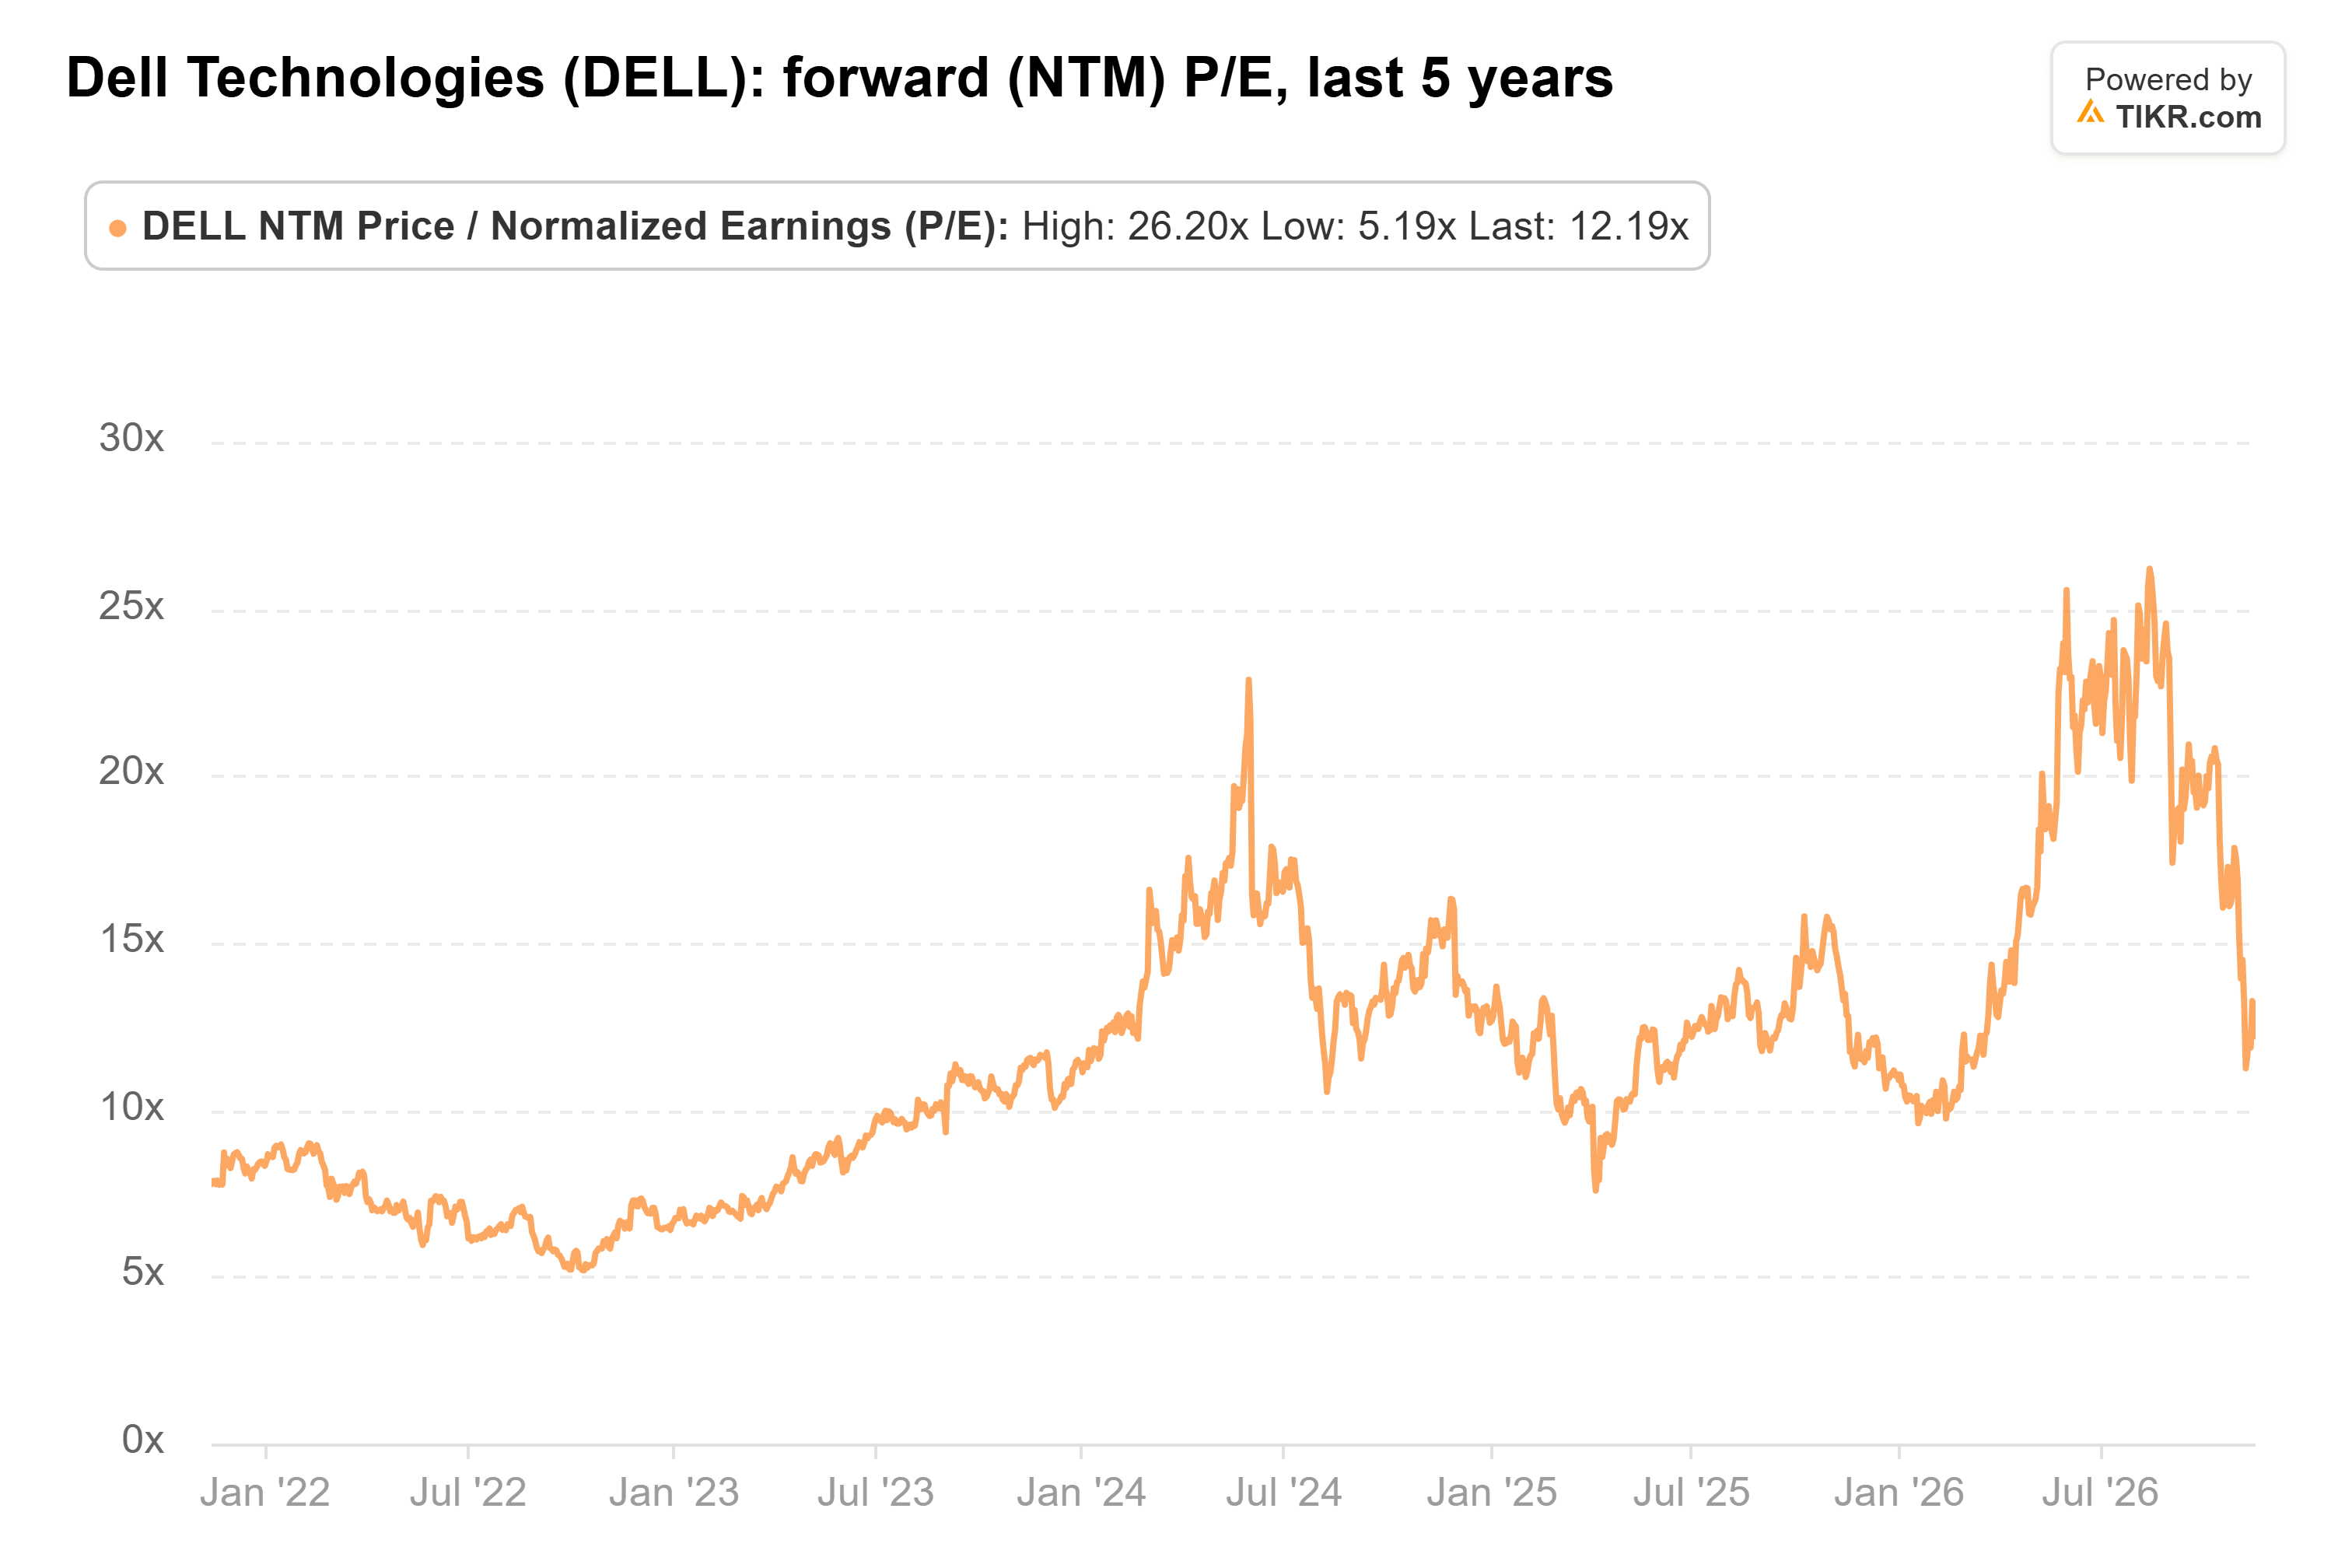
이는 올해 회계연도 약 70% 예상되는 매출 성장률에 비해 평범한 배수입니다. H100 렌탈료 58% 상승은 구형 칩에 대한 수요가 버티고 있음을 보여주지만, 델의 고객들이 대금을 지불할 수 있다는 것을 증명하는 것은 아닙니다. 12배에서 이 주가는 렌탈 시장이 보여주지 않는 붕괴를 가정한 가격으로 평가되고 있습니다.
Nvidia는 11월 17일, 임시 CEO 콜레트 크레스 하에서 첫 실적을 발표합니다. 델은 11월 24일 실적을 발표하며, $190억 AI 서버 매출 가이던스를 달성하고 금융 채권이 여전히 증가하는지 보여줘야 합니다.
그렇다면 델 주식의 실제 가치는 얼마일까?
TIKR를 사용하면 1분 안에 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 델의 잠재적 가치를 확인할 수 있습니다. 월스트리트 컨센서스 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 콘텐츠 팀의 투자 또는 금융 조언을 제공하거나, 어떤 주식을 사고 팔 것을 권고하기 위한 것이 아님을 유의해 주십시오. 우리는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 우리의 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!