핵심 요약
- 인텔 주주들은 11월 13일 소송을 제기하며, 회사가 주가가 10월 30일 거의 29% 하락하기 전에 PC 부진을 숨겼다고 주장했습니다.
- 댄 나일스는 인텔이 엔비디아와 AMD보다 비싸면서 성장 속도는 훨씬 더디다고 말합니다.
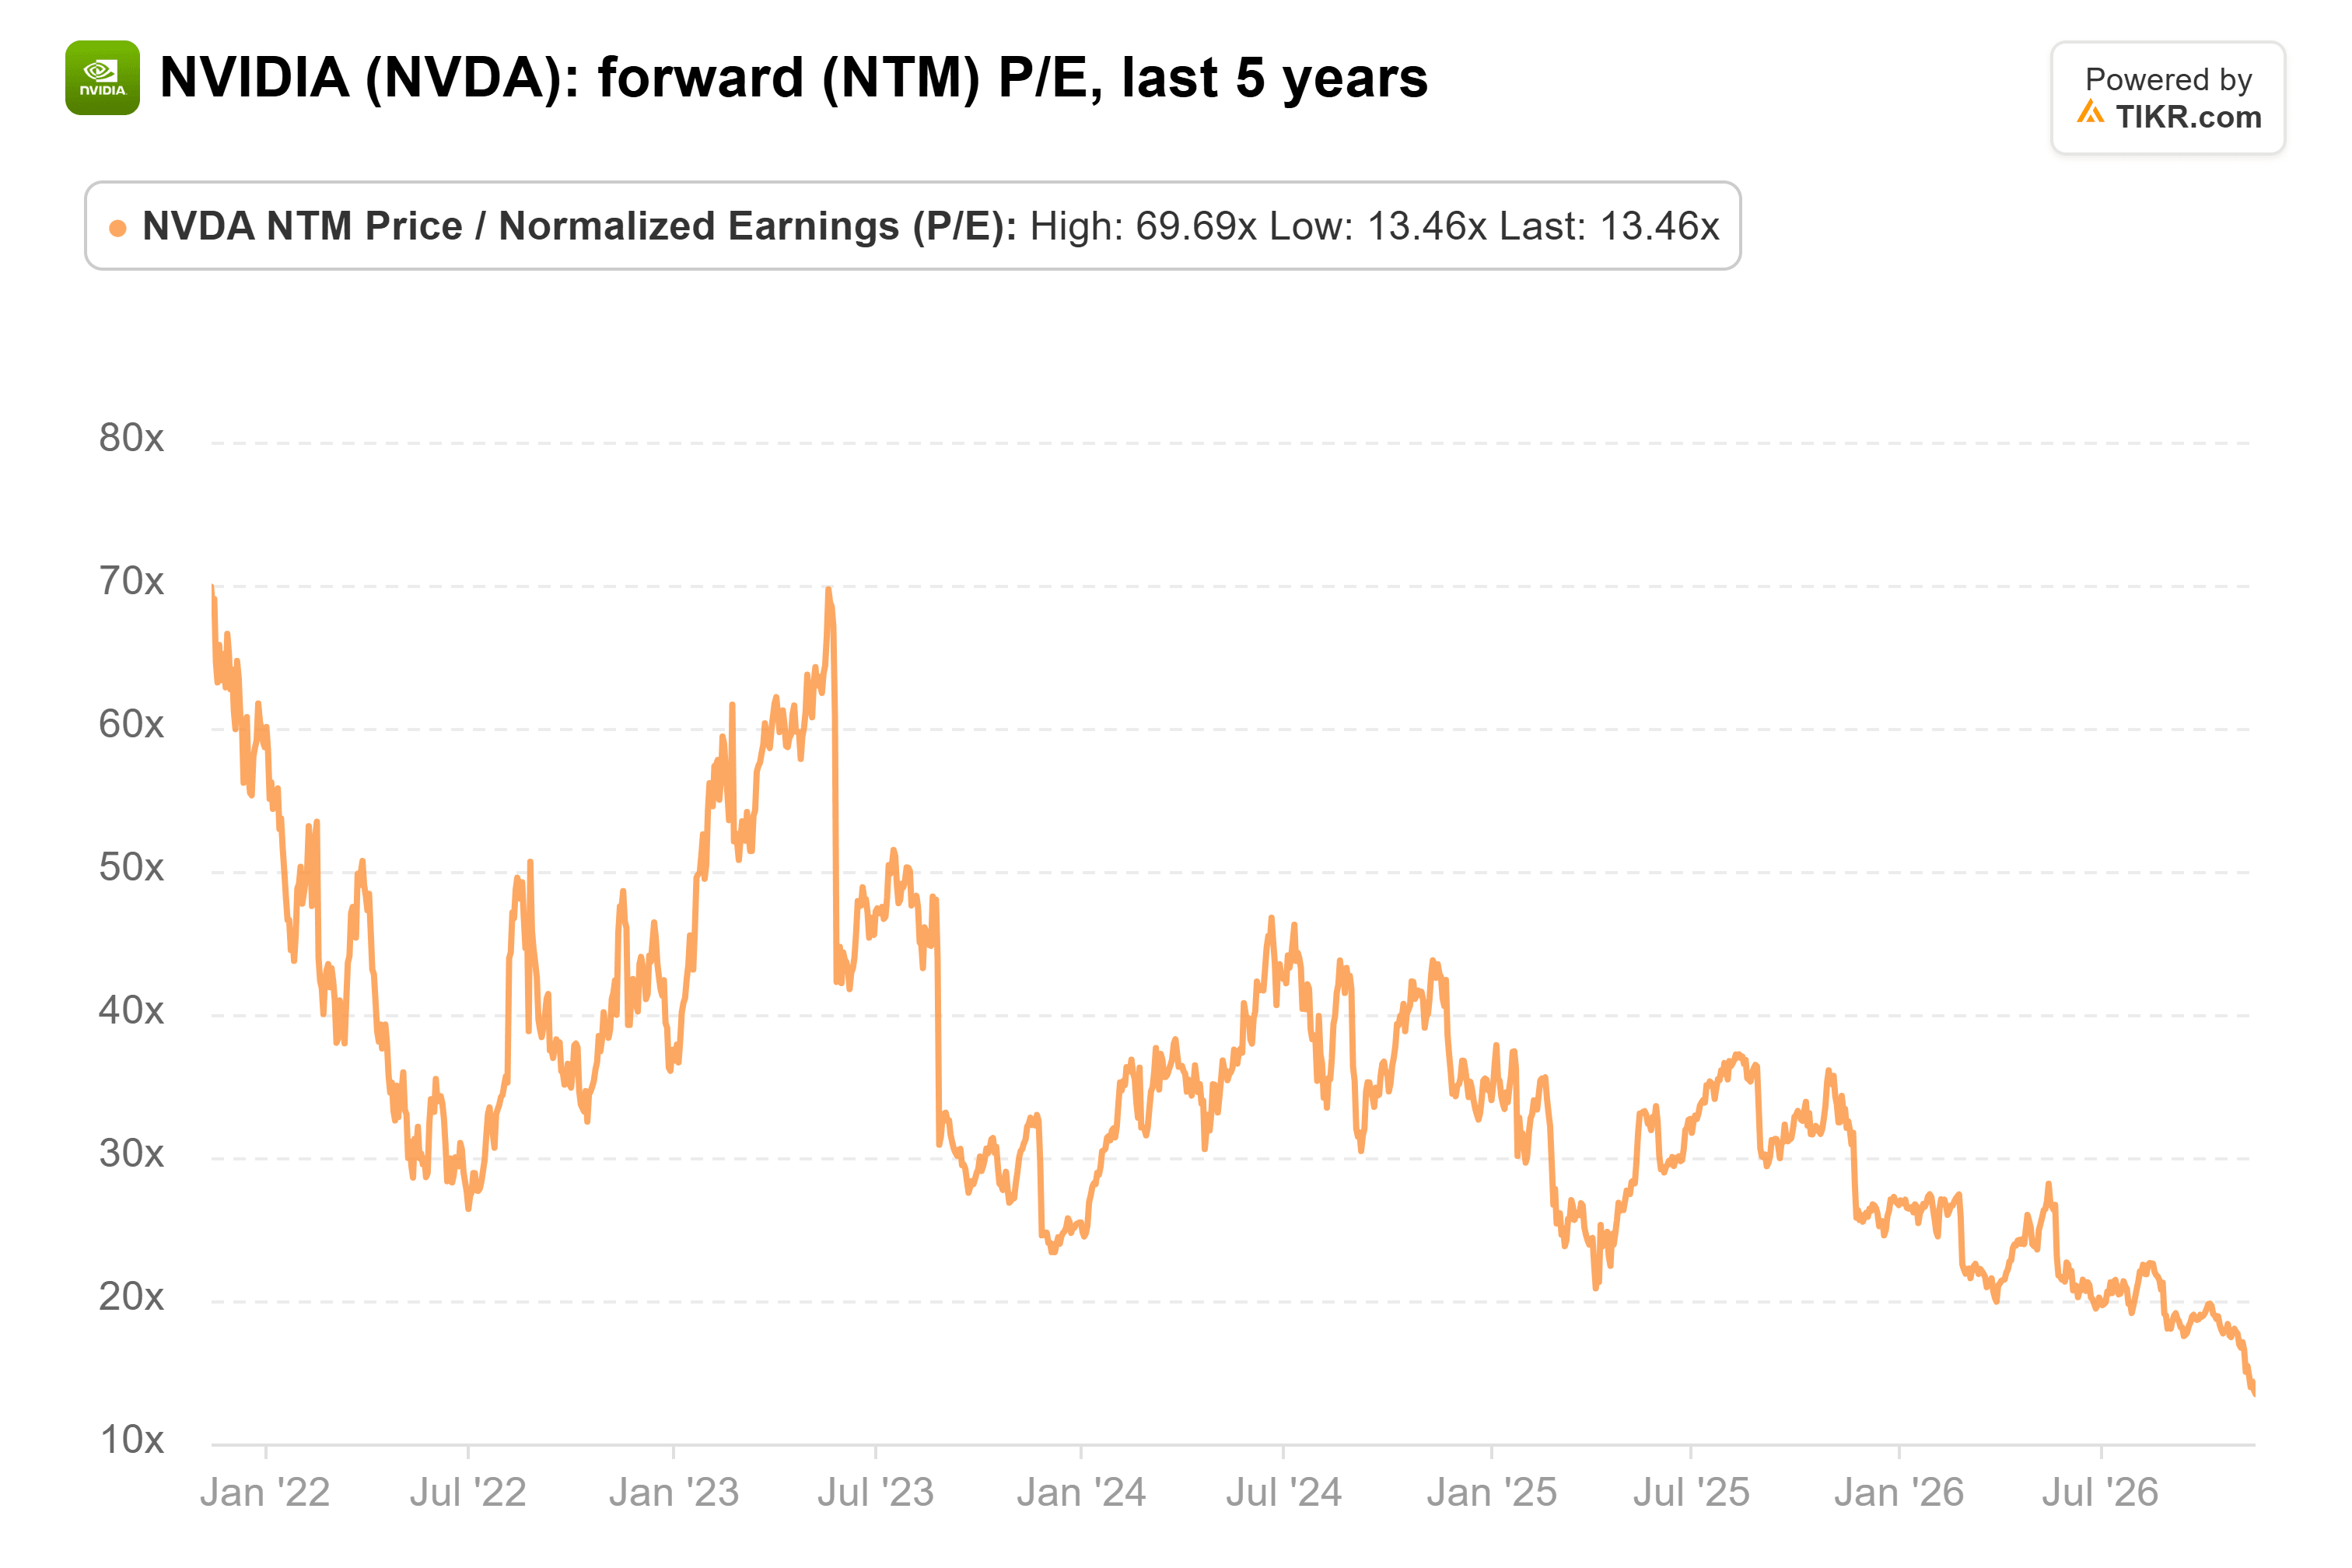
- 약 43배의 선행 주가수익비로 거래되는 인텔은 엔비디아의 14배보다 세 배 비쌉니다.
- 다음 시험은 외부 고객들이 2027년 중반까지 인텔의 14A 공정에 대한 설계 확약을 할지 여부입니다.
인텔 (INTC) 주주들이 회사를 법정에 세웁니다.
로이터 통신에 따르면, 미시간 주 연금 기금이 11월 13일 캘리포니아 산호세에서 제안된 집단 소송을 제기했습니다. 소송은 인텔이 약한 전망치가 주가를 10월 30일 거의 29% 떨어뜨릴 때까지 PC 부진이 얼마나 심각한지 숨겼다고 주장합니다.
지난 주말, X(구 트위터)의 한 투자자가 나일스 투자 관리(Niles Investment Management) 설립자인 댄 나일스에게 인텔이 바닥을 쳤는지 물었습니다. 그의 답변 은 엔비디아 (NVDA)와 어드밴스드 마이크로 디바이시스 (AMD)와 비교한 것이었습니다:
"예상되는 70% 매출 성장률에 대해 CY27 기준 주가수익비 11배로 거래되는 $NVDA나, 예상되는 80% 이상의 매출 성장률에 대해 30배로 거래되는 AMD와 달리, $INTC는 겨우 11%로 추정되는 매출 성장률에 대해 주가수익비 34배로 거래됩니다. 인텔이 합의치보다 훨씬 낮은 최근의 실적 전망치를 발표했기 때문에, 바닥이 어디인지 알기 어렵습니다."
따라서 인텔은 세 회사 중 가장 비싸고, 성장 속도는 한참 뒤떨어집니다.
소송보다 중요한 것은 인텔의 실적 전망
소송의 주장은 입증되지 않았으므로, 소송 제기만으로 인텔을 매매하지는 않을 것입니다. 그 배후의 부진이 더 중요합니다. 인텔은 4분기 매출을 합의치보다 약 16억 달러 낮게 전망했으며, CFO 데이비드 진스너는 3분기 실적 발표에서 PC 둔화가 적어도 2027년 상반기까지 지속될 것이라고 말했습니다. 인텔의 클라이언트 부문은 여전히 매출 기준 가장 큰 부문입니다: 지난 분기 81억 달러로, 데이터 센터 부문의 73억 달러에 비해 더 큽니다.
TIKR, 인텔에 대한 49명의 애널리스트 의견 추적 중. 몇 명이 '매수'라고 말하나?
인텔에 대한 매수, 보유, 매도 등급과 월가의 매출 및 수익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용해 이와 같은 주식을 조사합니다. 인텔의 애널리스트 등급 보기
인텔이 비싼 주식
애널리스트들은 인텔의 매출이 2026년 617억 달러에서 2027년 691억 달러로 약 12% 성장할 것으로 예상하며, 이는 나일스의 수치와 가깝습니다.
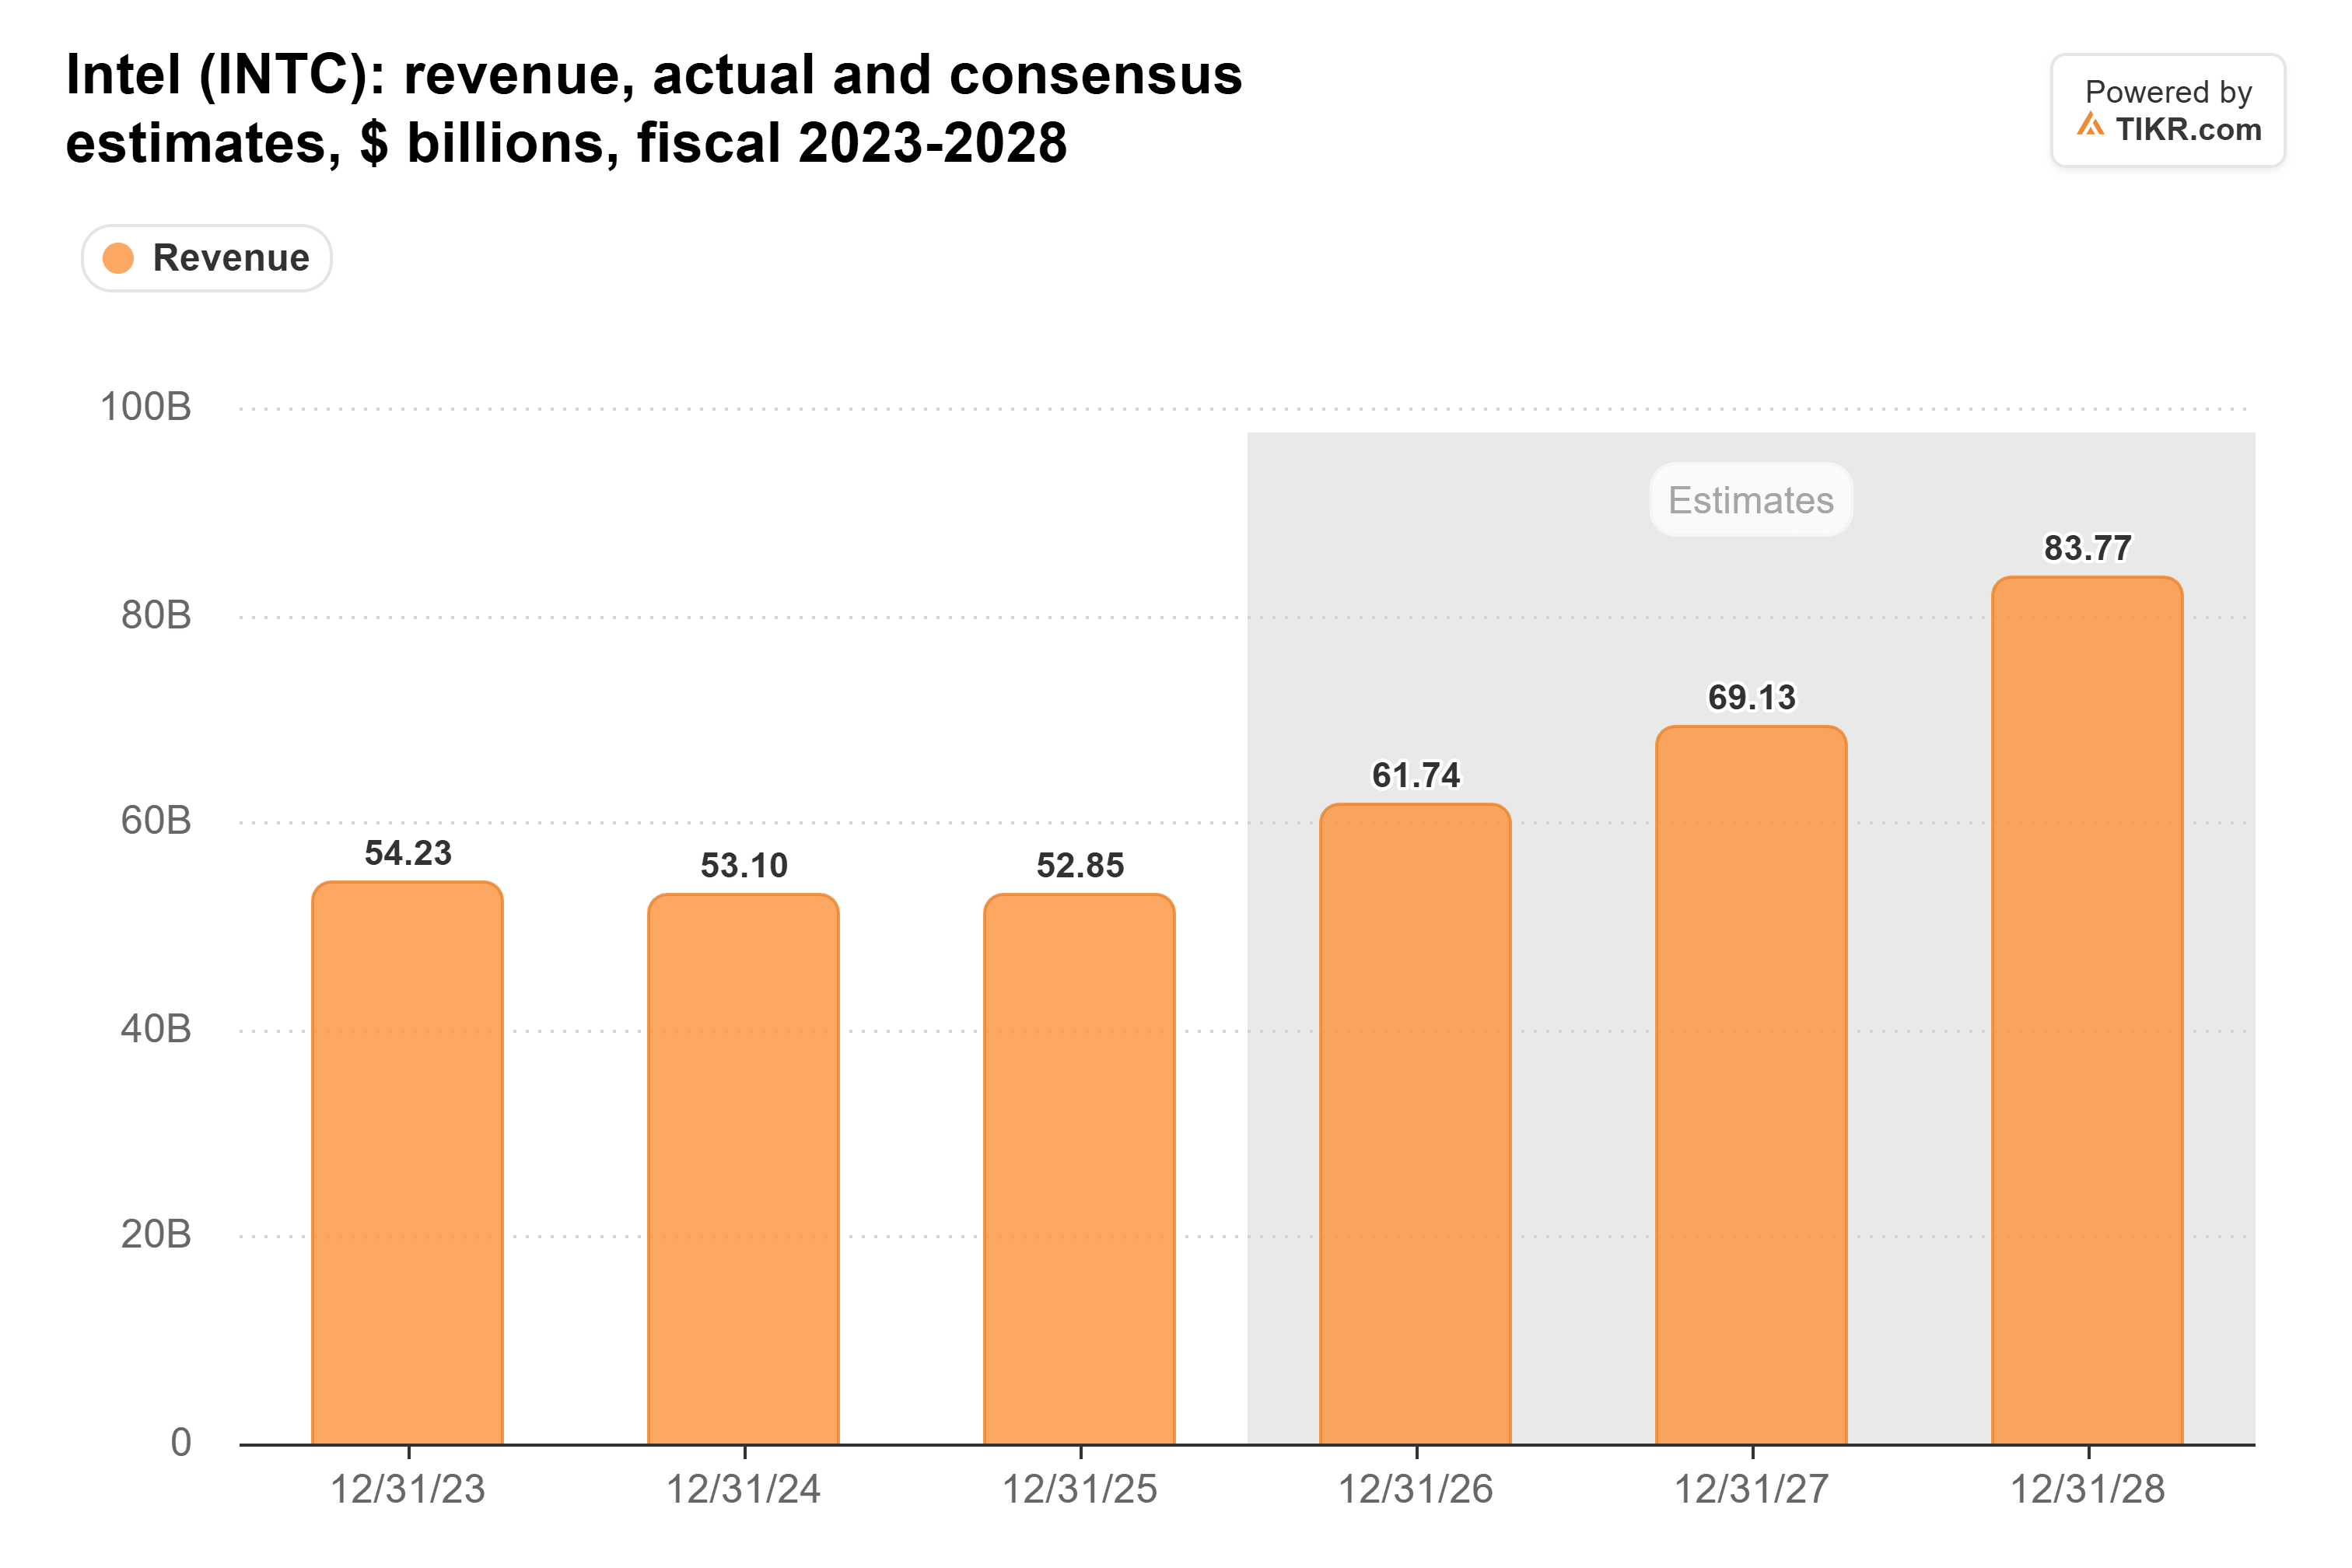
11월 13일 종가 $59.66 기준, 인텔은 약 43배의 선행 12개월 수익으로 거래되었습니다. 2027년 추정치만 놓고 보면 약 33배로, 대략 나일스의 수치와 비슷합니다.
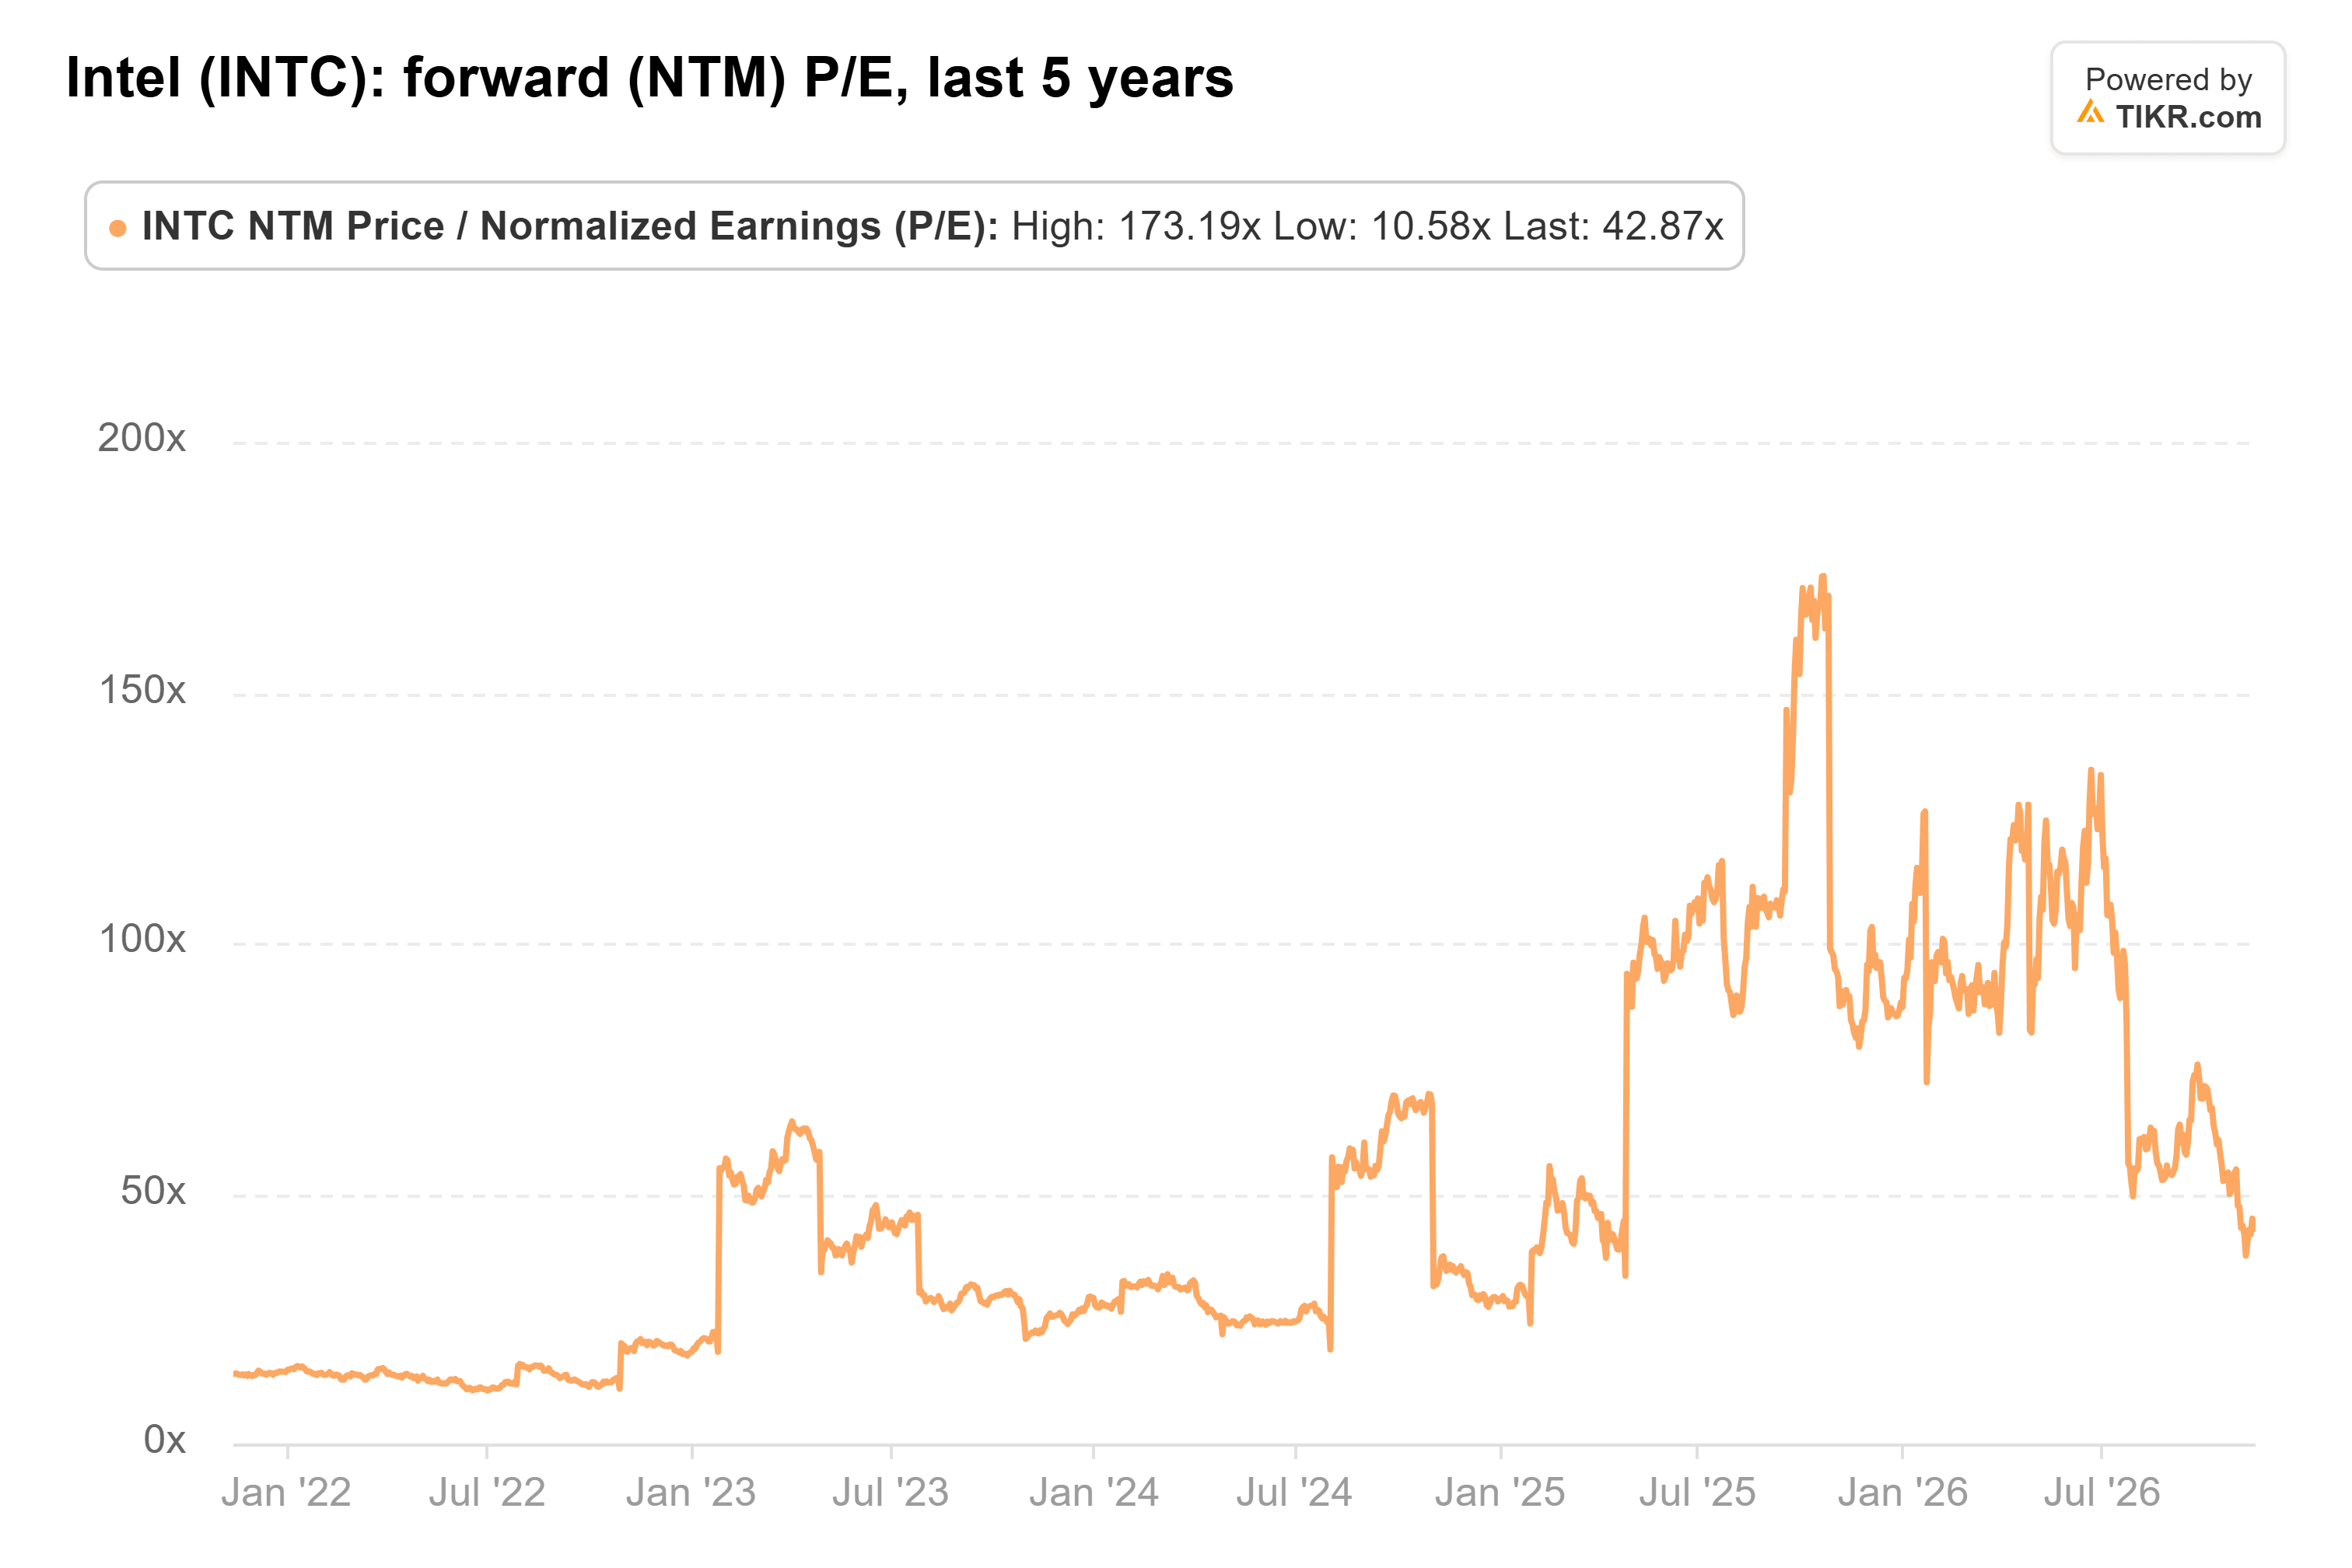
이는 인텔의 5년 평균 50배보다 낮지만, 인텔은 그 평균을 거의 수익을 내지 못하면서 형성했습니다. 2014년부터 2022년까지, 성숙한 반도체 제조사로서 10배에서 18배 사이로 거래되었습니다.
엔비디아는 14배에 거래되며, 이는 36배 평균 대비 5년 만에 최저치입니다. 이는 부분적으로 새로운 소식 때문입니다: 엔비디아는 11월 12일 젠슨 황이 CEO직에서 사임했다고 발표했으며, 11월 17일 실적을 발표할 예정입니다.
인텔의 수익은 여전히 바닥 근처
인텔의 파운드리는 2025년 178억 달러 매출에 103억 달러 손실을 기록했으므로, 줄이는 손실 1달러마다 영업이익을 끌어올립니다. 애널리스트들은 정상화된 주당순이익이 2025년 $0.42에서 2028년 $2.99로 상승할 것으로 예상합니다.
서버가 이를 가능하게 할 수 있습니다. 진스너는 산업 서버 CPU 단위가 2026년과 2027년 모두 30% 이상 성장할 것으로 예상합니다. 하지만 인텔은 충분히 생산할 수 없으며, AMD의 데이터 센터 매출은 지난 분기 EPYC CPU와 Instinct GPU 판매 기록으로 97% 증가했습니다.
2027년 주당순이익 추정치는 실적 발표 전 $2.11에서 $1.79로 하락했습니다. 2028년 수익을 기준으로 하더라도 인텔은 약 20배로 거래되며, 이는 예전 범위보다 높습니다.
인텔은 여전히 이 가격을 정당화해야 함
43배로, 인텔은 PC 사업이 방금 물러난 반등을 미리 청구하고 있습니다. 저는 CEO 수색이 진행 중이더라도 14배의 엔비디아를 보유하고, 인텔이 파운드리에 외부 고객을 채울 때까지 기다리는 편을 택하겠습니다. 경영진은 2027년 중반까지 14A 설계 확약이 있을 것으로 예상합니다. 진스너가 예상하는 대로 서버 부족이 2028년까지 이어진다면, 추정치는 빠르게 회복되고 인텔의 주가수익비도 함께 하락할 수 있습니다.
그렇다면 인텔 주식의 실제 가치는 얼마일까?
TIKR을 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 인텔의 가치가 얼마나 될 수 있는지 확인하세요. 월가 합의 추정치에서 시작하거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도된 것이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 즐거운 투자 되세요!