핵심 요약
- 스티브 아이스먼은 은행 내 무분별한 모기지 대출이 그의 경력 중 어느 때보다 위험이 적다고 말하며, 시티그룹의 레버리지를 약 40:1에서 10:1로 낮아졌다고 평가합니다.
- 지난주 공포는 기술에서 비롯되었습니다: JP모건의 서비스 중단과 AI 에이전트가 은행 뱅크런을 가속화할 수 있다는 연준의 경고가 있었습니다.
- 시티그룹은 유형자산가치 대비 1.2배에 거래되는 반면 JP모건은 2.9배이며, 더 높은 수익률이 이 격차를 좁힐 수 있습니다.
스티브 아이스먼은 2008년 대형 은행들을 무너뜨린 모기지에 숏 포지션을 취하며 이름을 알렸습니다. 이제 그는 그 위험이 그가 본 적 중 가장 작아졌다고 말하며, 그 이유를 보여주기 위해 시티그룹 (C)을 예로 들었습니다. 타이밍은 어색합니다: JP모건 체이스 (JPM)의 소프트웨어 결함이 11월 16일 몇 시간 동안 서비스를 중단시켰고, 웰스파고 (WFC) 및 다른 은행들의 고객들도 문제를 보고했습니다.
11월 18일 방영된 The Real Eisman Playbook에서 아이스먼은 도드-프랭크 법 이후 레버리지가 "빠르게 감소했다"고 말했습니다: "시티그룹 같은 은행은 위기 전 약 40:1의 레버리지에서 10:1로 내려갔습니다." "규제된 은행 시스템 내에 숨겨진 무분별한 모기지 인수"에 대해서는, 그는 주저하지 않았습니다: "진심으로 말씀드리지만, 제 경력 중 어느 때보다 오늘이 더 안전합니다."
대출 포트폴리오는 견고하게 유지 중
신용 관련 수치가 그의 주장을 뒷받침합니다. 시티는 이제 2026년 미국 카드 순 신용 손실률을 약 4%로 예상하며, 이는 이전 가이던스의 하단에 해당합니다. 웰스파고는 3분기에 평균 대출의 0.38%(연환산)를 상각했으며, 이는 1년 전 0.40%보다 낮은 수치입니다.
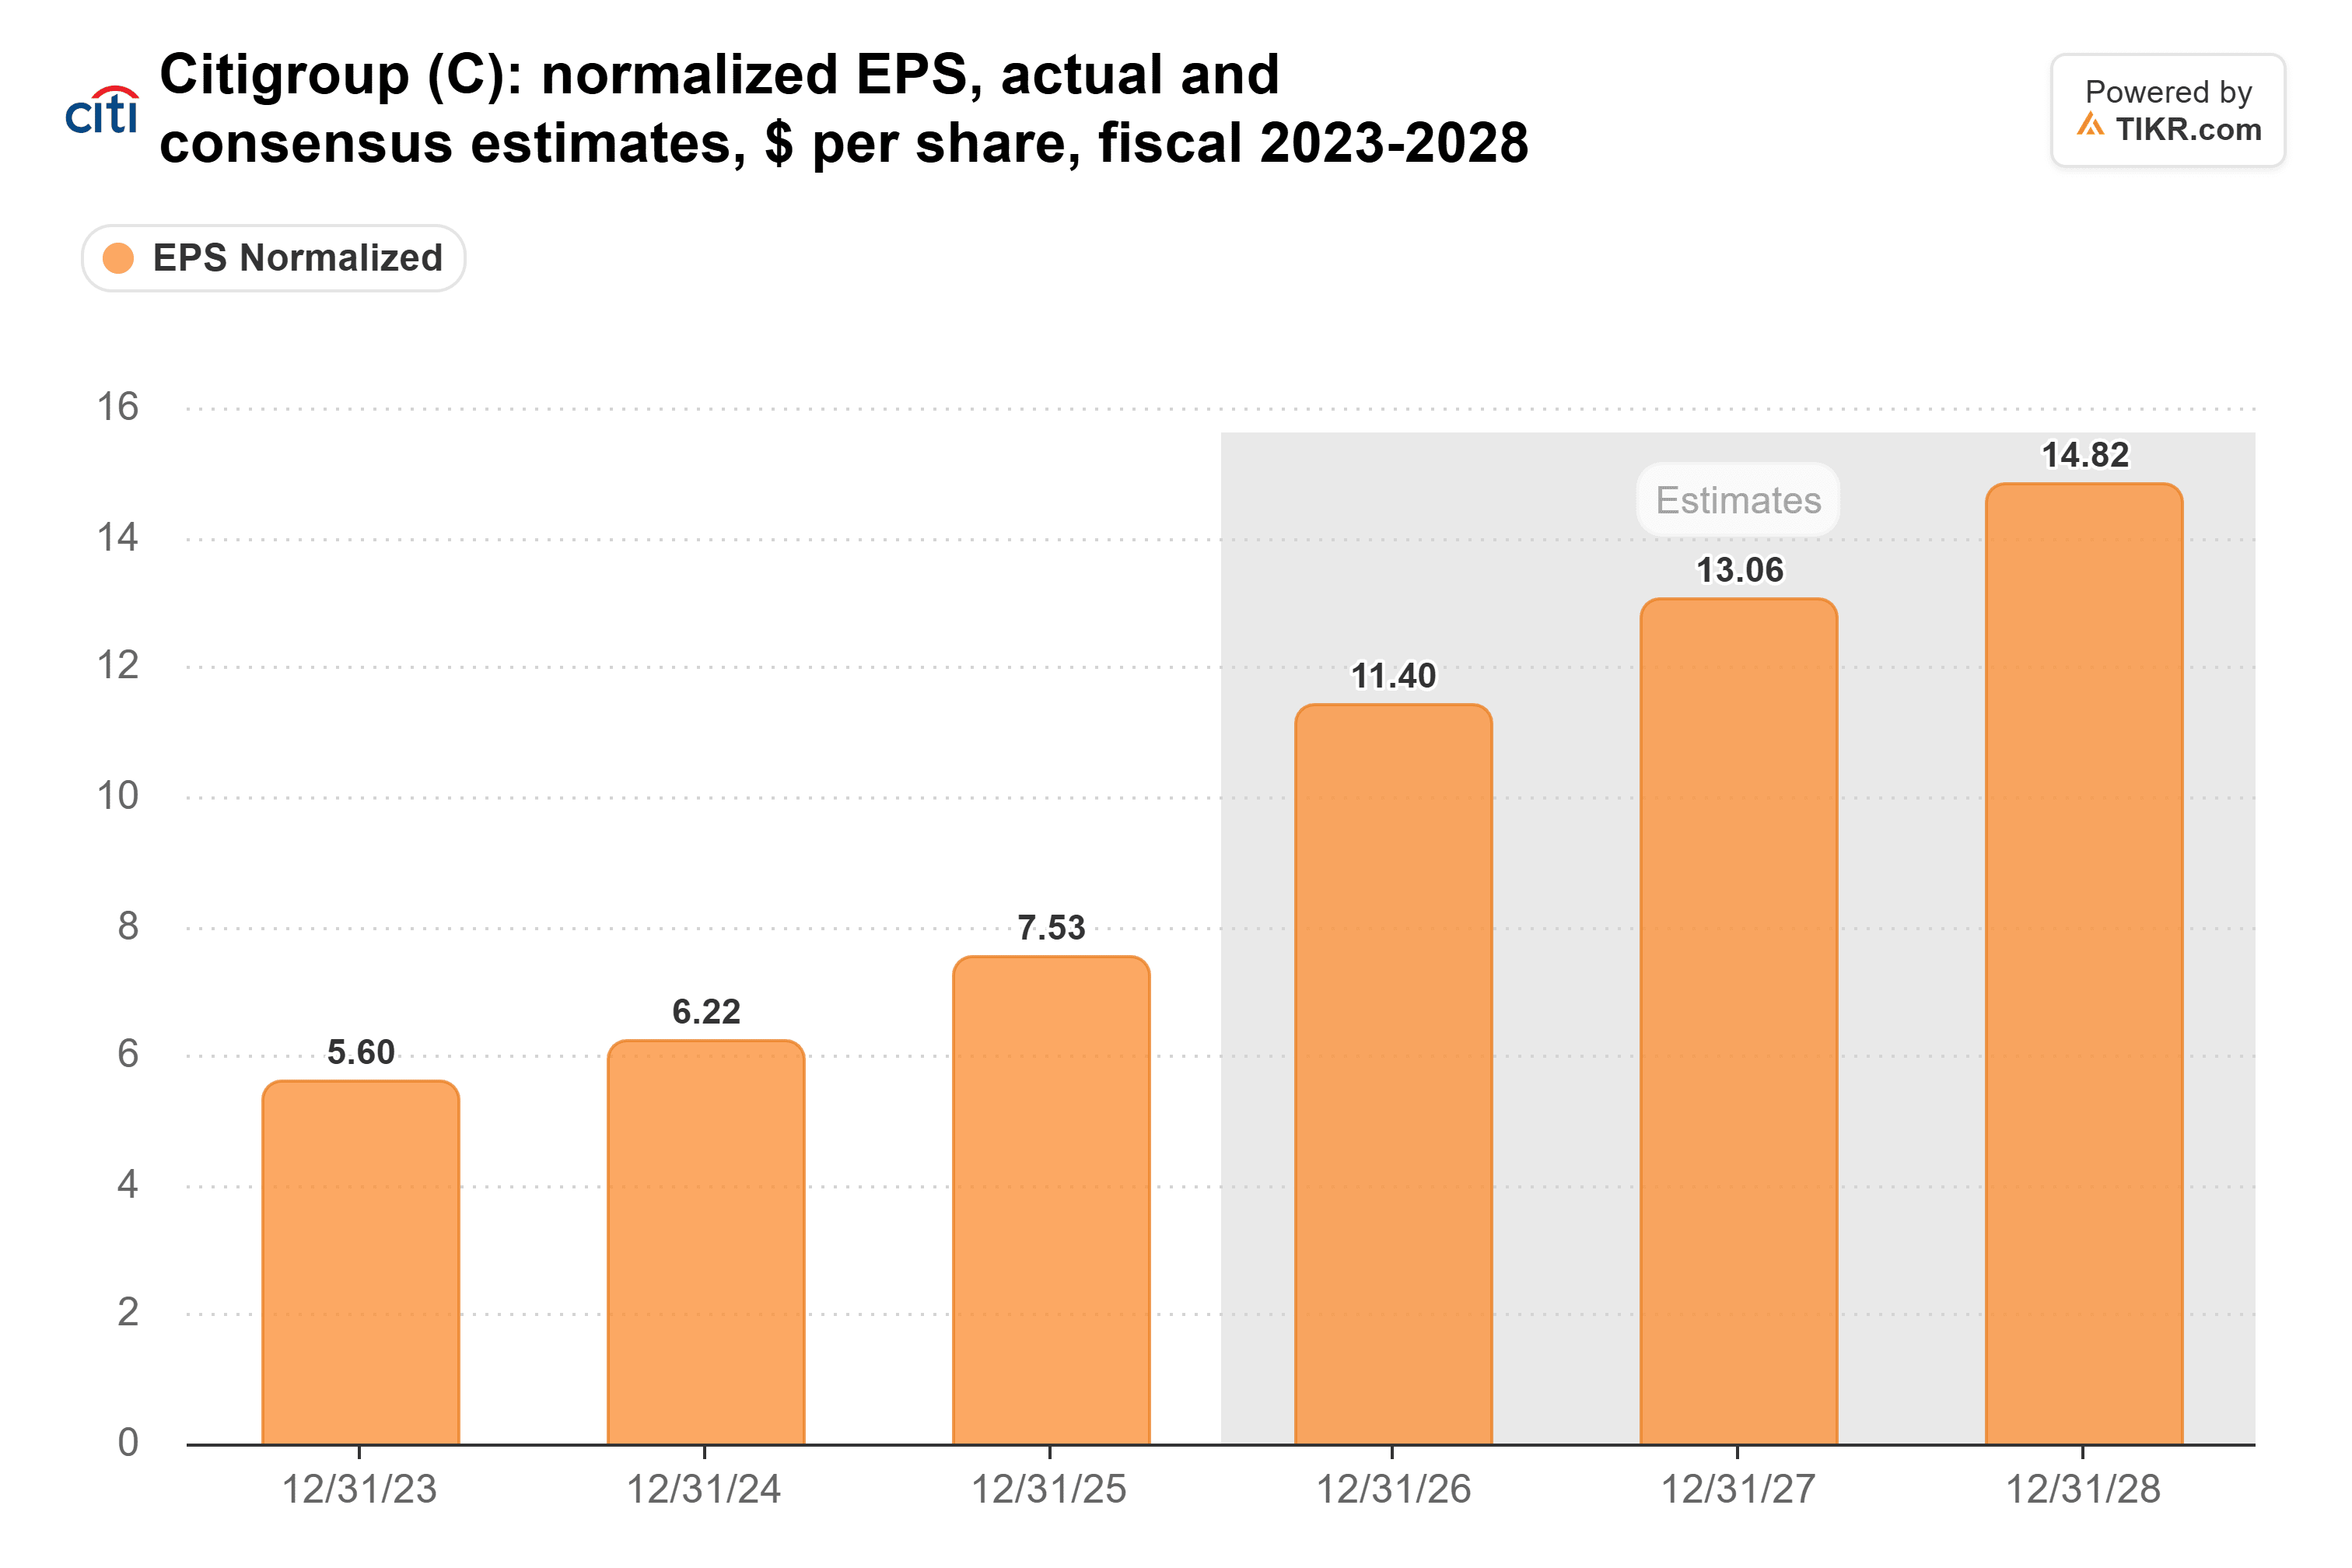
애널리스트들은 시티의 정상화된 주당순이익(EPS)이 2025년 7.53달러에서 올해 11.40달러, 2028년까지 14.82달러로 상승하여 3년 만에 거의 두 배로 늘어날 것으로 예상합니다.
더 가까운 위험은 트레이딩입니다: 경영진은 4분기 마켓 수익이 3분기 대비 약 20% 하락할 것으로 예상하며, 그 이상일 수도 있습니다.
금리와 서비스 중단이 새로운 우려사항
아이스먼이 언급하지 않은 금리는 웰스파고 CEO 찰리 샤프가 경제적 리스크로 지적하는 부분입니다. 웰스파고의 순이자마진은 3분기에 1년 전 2.61%에서 2.43%로 하락했는데, 이는 수익률이 낮은 마켓 자산과 이자 지급 예금이 증가했기 때문이며, 순이자 수익은 5% 증가했습니다.
속도가 또 다른 우려사항입니다. 11월 16일 밀라노에서 연준 이사 마이클 바는 AI 에이전트가 예금을 자체적으로 이동시키는 것이 "몇 분 만에 벌어질 수 있는 뱅크런을 가속화할 위험이 있다"고 경고했습니다.
시티 CEO 제인 프레이저는 더 많은 혼란을 예상합니다. 11월 18일 워싱턴에서 열린 블룸버그 뉴스메이커 이벤트에서 그녀는 "한동안 더 많은 가동 중단 시간, 더 많은 서비스 중단을 예상해야 한다"고 말했지만, "그것이 재난을 의미하는 것은 아니다"라고 덧붙였습니다.
TIKR는 시티그룹에 대해 23명의 애널리스트를 추적합니다. 몇 명이 "매수"라고 말할까요?
시티그룹에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 수익 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR를 사용하여 이와 같은 주식을 조사합니다. 시티그룹의 애널리스트 등급 보기
시티의 할인은 수익률로 귀결된다
투자자들은 이미 더 안전한 시티에 프리미엄을 지불했습니다. 시티의 유형자산가치 대비 주가는 2023년 10월 0.4배에서 11월 18일 종가 기준 1.2배로 상승했으며, 5년 평균 0.8배를 넘어섰습니다.
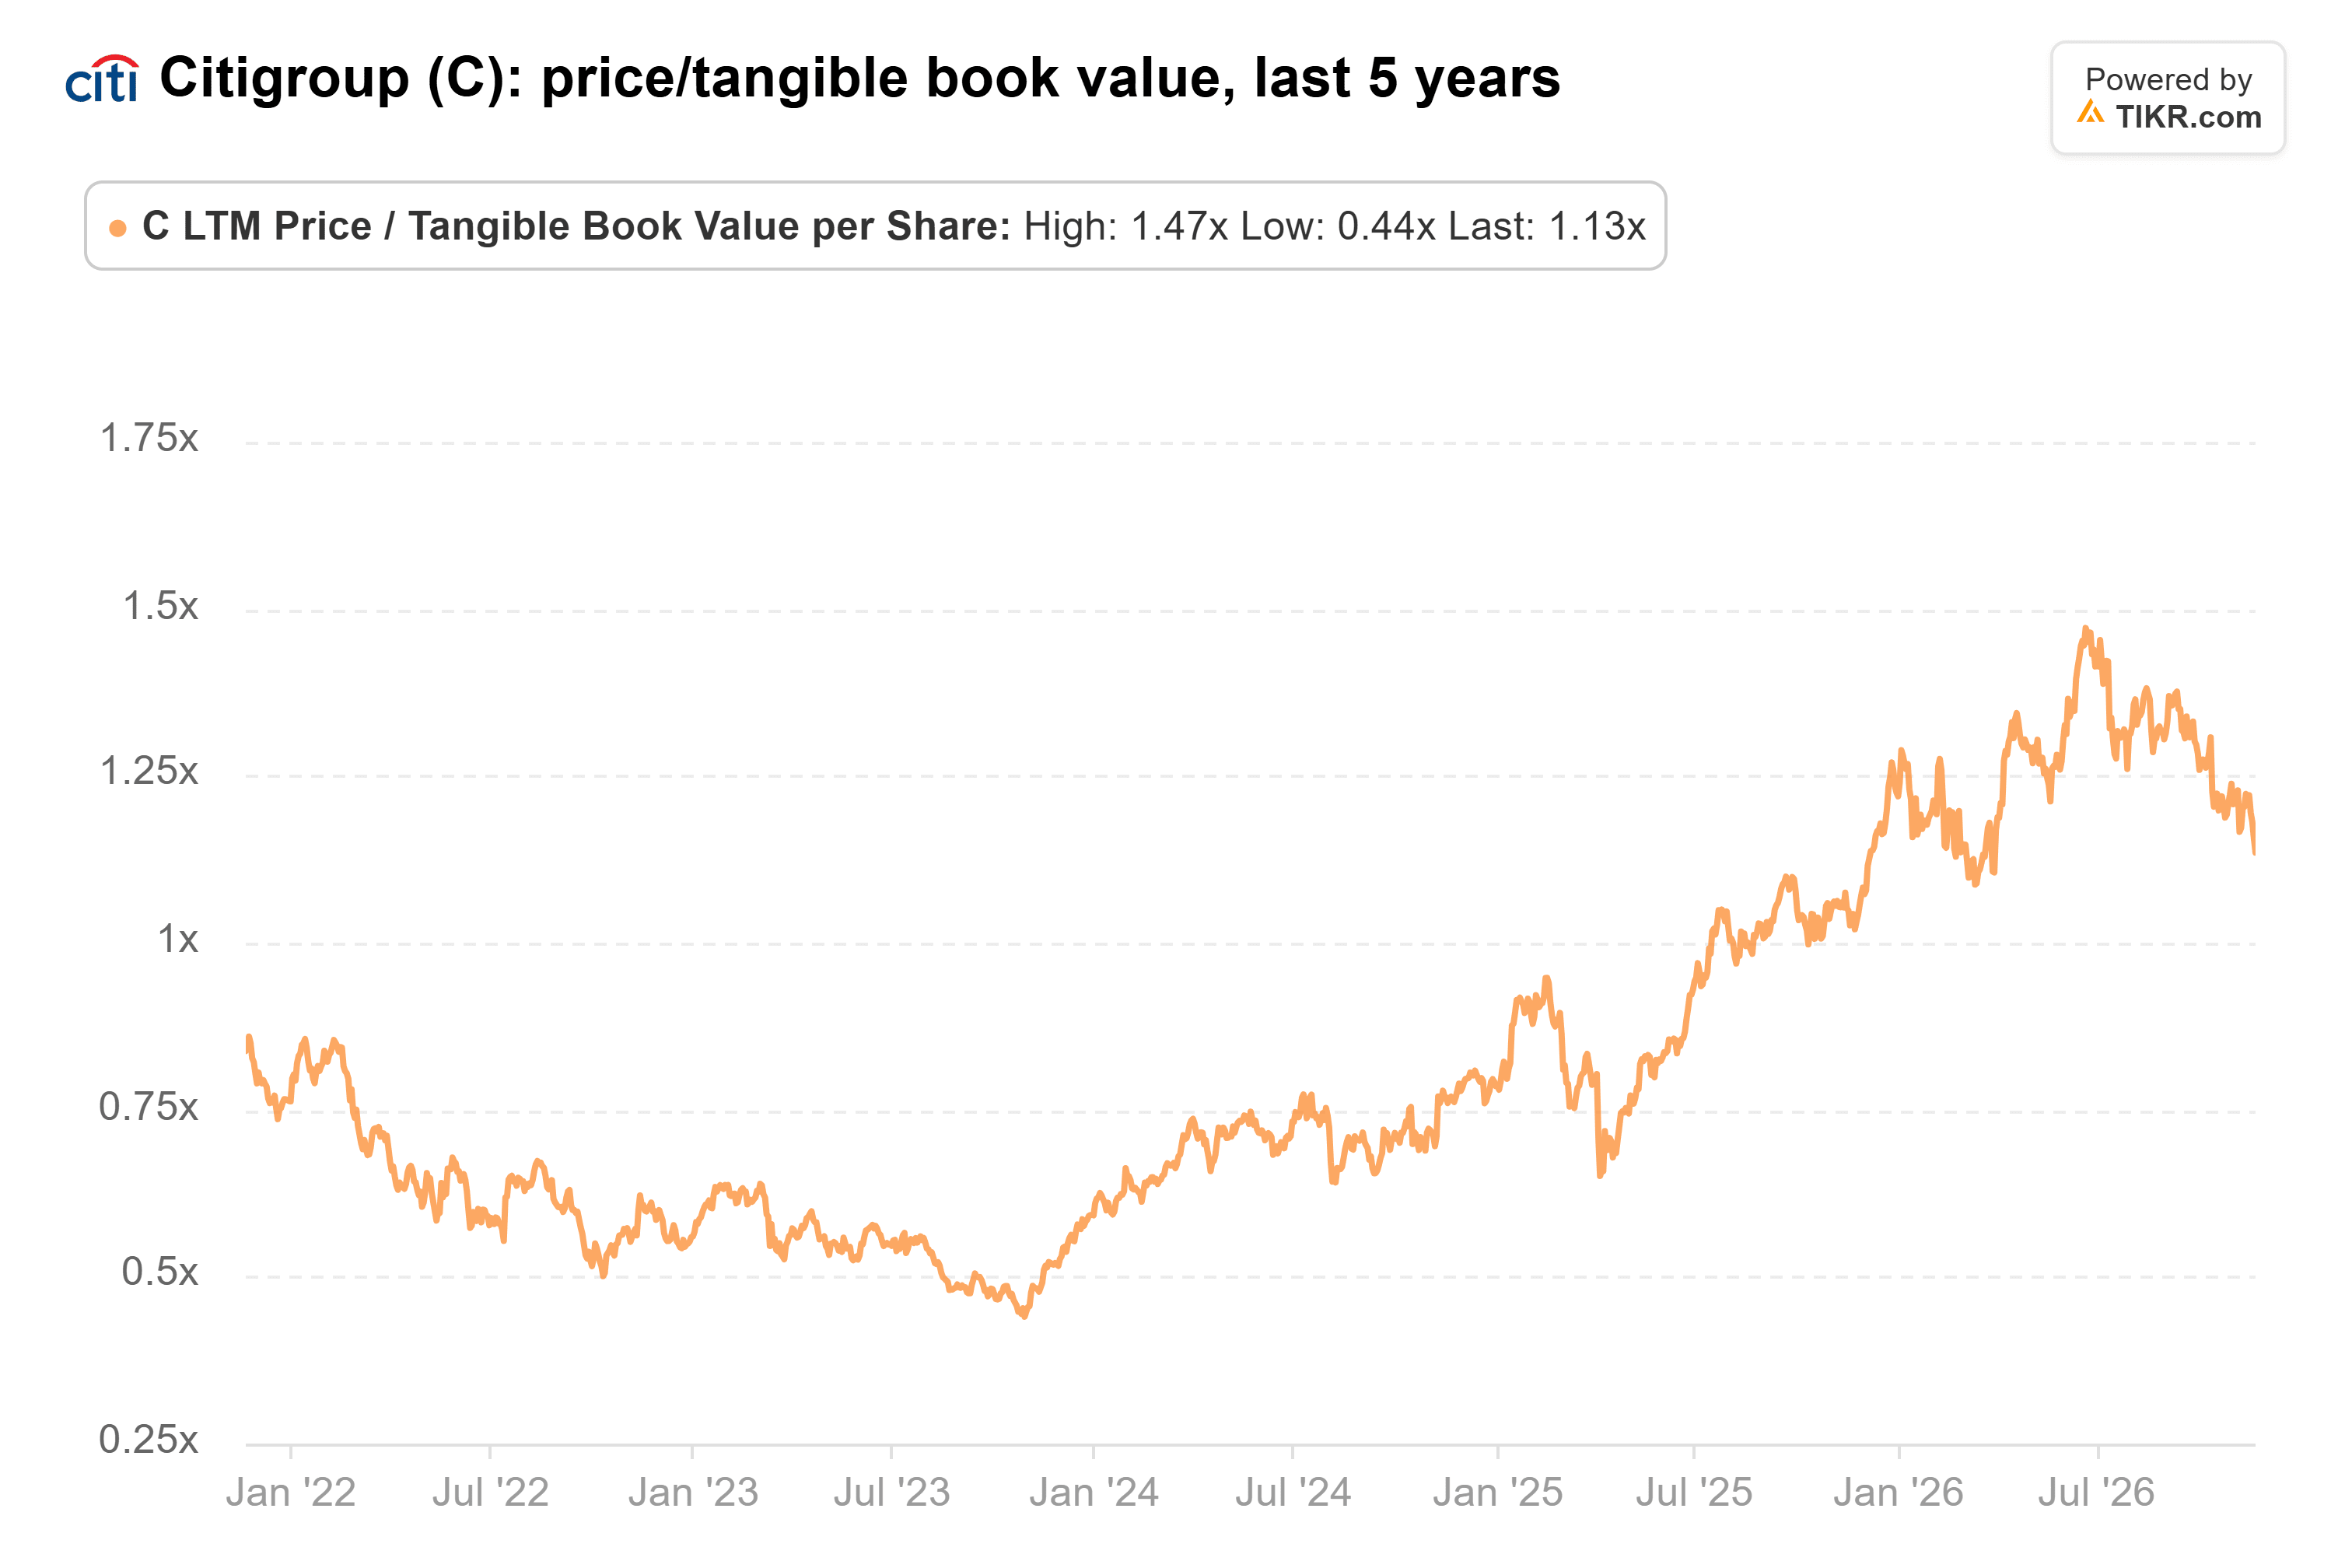
동일한 2008년 이후 규제를 받는 JP모건은 5년 평균 2.3배에 비해 2.9배에 거래됩니다. 시티는 그 절반 미만에 머물고 있습니다.

그 격차를 더 좁히려면 더 높은 수익률이 필요합니다. 시티는 2026년 처음 9개월 동안 유형자본수익률(ROTCE) 12.6%를 기록했으며, 2027년과 2028년에는 11%에서 13%, 장기적으로는 14%에서 15%를 목표로 하고 있습니다.
시티의 1월 14일 실적 발표가 다음 시험대
아이스먼이 2008년의 실패가 오늘날의 위험이 아니라는 점은 옳습니다. 시티가 그 목표를 달성한다면, 1.2배는 상승 여지가 있습니다.
1월 14일에는 4분기 실적 발표와 2027년 전망이 예정되어 있으며, 경영진은 이미 4분기 수익률이 높은 한 자릿수 중반대일 것이라고 알렸습니다. 더 많은 서비스 중단, 금리 상승, 또는 2027년 초 예정된 약 90억 달러의 바나멕스 회계 손실은 재평가를 지연시킬 수 있습니다.
그렇다면 시티그룹 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 시티그룹의 가치가 얼마나 될 수 있는지 확인하세요. 월스트리트 컨센서스 추정치에서 시작하거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정 조언을 위한 것이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아님을 유의하시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 즐거운 투자 되세요!