

핵심 요약
- Bernstein은 11월 17일 펩시코를 Underperform으로 하향 조정하며 목표가를 $128로 설정했는데, 이는 11월 16일 종가보다 13% 낮은 수준입니다.
- 이 회사는 펩시코가 2027년 북미 스낵 판매량이 감소하고 회생을 위한 투자가 더 필요해지면서 실적 추정치를 하회할 것으로 예상합니다.
- 펩시코의 북미 사업은 비용 상승, 사라지는 관세 환급, 그리고 1월부터 시작되는 KFC의 미국 내 코카콜라 전환으로 어려움을 겪고 있습니다.
- 10월 이후의 반등은 추정치가 하락하는 동안 더 높은 배수에서 비롯된 것이므로, 이번 하향 조정은 타당해 보입니다.
펩시코 (PEP)는 10월 초 이후 반등했지만, Bernstein은 추가 하락 여력이 있다고 봅니다. 11월 17일, 이 회사는 주식을 Market Perform에서 Underperform으로 하향 조정하고 목표가를 $131에서 $128로 낮췄습니다. 이는 11월 16일 종가 $146.43보다 13% 낮은 수준이었습니다. 해당 주식은 당일 3% 하락한 $142.02에 마감했으며, 약 10%의 추가 하락 여력이 남아 있습니다.
또한, 미국 내 약 3,700개의 KFC 레스토랑이 1월부터 코카콜라 (KO)로 전환하기 시작하는데, 로이터에 따르면 Bank of America는 이 계정의 연간 매출을 약 $5억으로 추정합니다.
북미는 여전히 문제입니다
펩시코는 10월 8일 2026년 전망을 하향 조정했으며, 이제 핵심 주당순이익(EPS) 성장률을 5~7%의 하한선에서 2.5~3.5%로 낮췄습니다. 펩시코 푸즈 노스 아메리카의 핵심 환율조정 영업이익은 3분기에 12% 하락했습니다. 이제 사라지고 있는 관세 환급은 회사의 핵심 영업이익 3% 성장 중 4% 포인트를 공급했습니다. 북미 음료 판매량은 분기 기준 2% 감소했습니다. "우리는 탄산음료 시장에서 경쟁력이 떨어지고 있습니다"라고 CEO 라몬 라구아르타는 3분기 실적 발표 컨퍼런스콜에서 말했습니다.
회생 비용이 투자자 예상보다 더 클 것입니다
Bernstein 애널리스트 크리스티안 리오스는 "향후 12개월 동안 북미 실적 부진으로 인해 EPS 기대치를 하회할 것으로 예상한다"고 썼습니다. 그는 펩시코가 올해 인하된 가격을 기준으로 비교하게 되는 2027년에 북미 스낵 판매량이 감소하고, 과자 소비는 계속 줄어들면서 비용과 마케팅 지출이 마진을 압박할 것으로 보고 있습니다. 그는 또한 시장이 "지속되기 위해 상당한 추가 투자가 필요한 새로운 알고리즘 현실"을 반영하면서 배수가 축소될 것으로 예상합니다. 경영진도 지출 부분에 대해 이의를 제기하지 않습니다: 지난 분기 미국 내 두 사업 모두에서 광고 및 마케팅 비용이 두 자릿수로 증가했다고 밝혔습니다.
TIKR는 펩시코에 대해 24명의 애널리스트를 추적합니다. 몇 명이 '매수'를 권고할까요?
펩시코에 대한 매수, 보유, 매도 등급의 전체 분석과 월가의 매출 및 실적 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 조사합니다. 펩시코의 애널리스트 등급 보기
$128 목표가는 타당한가요?
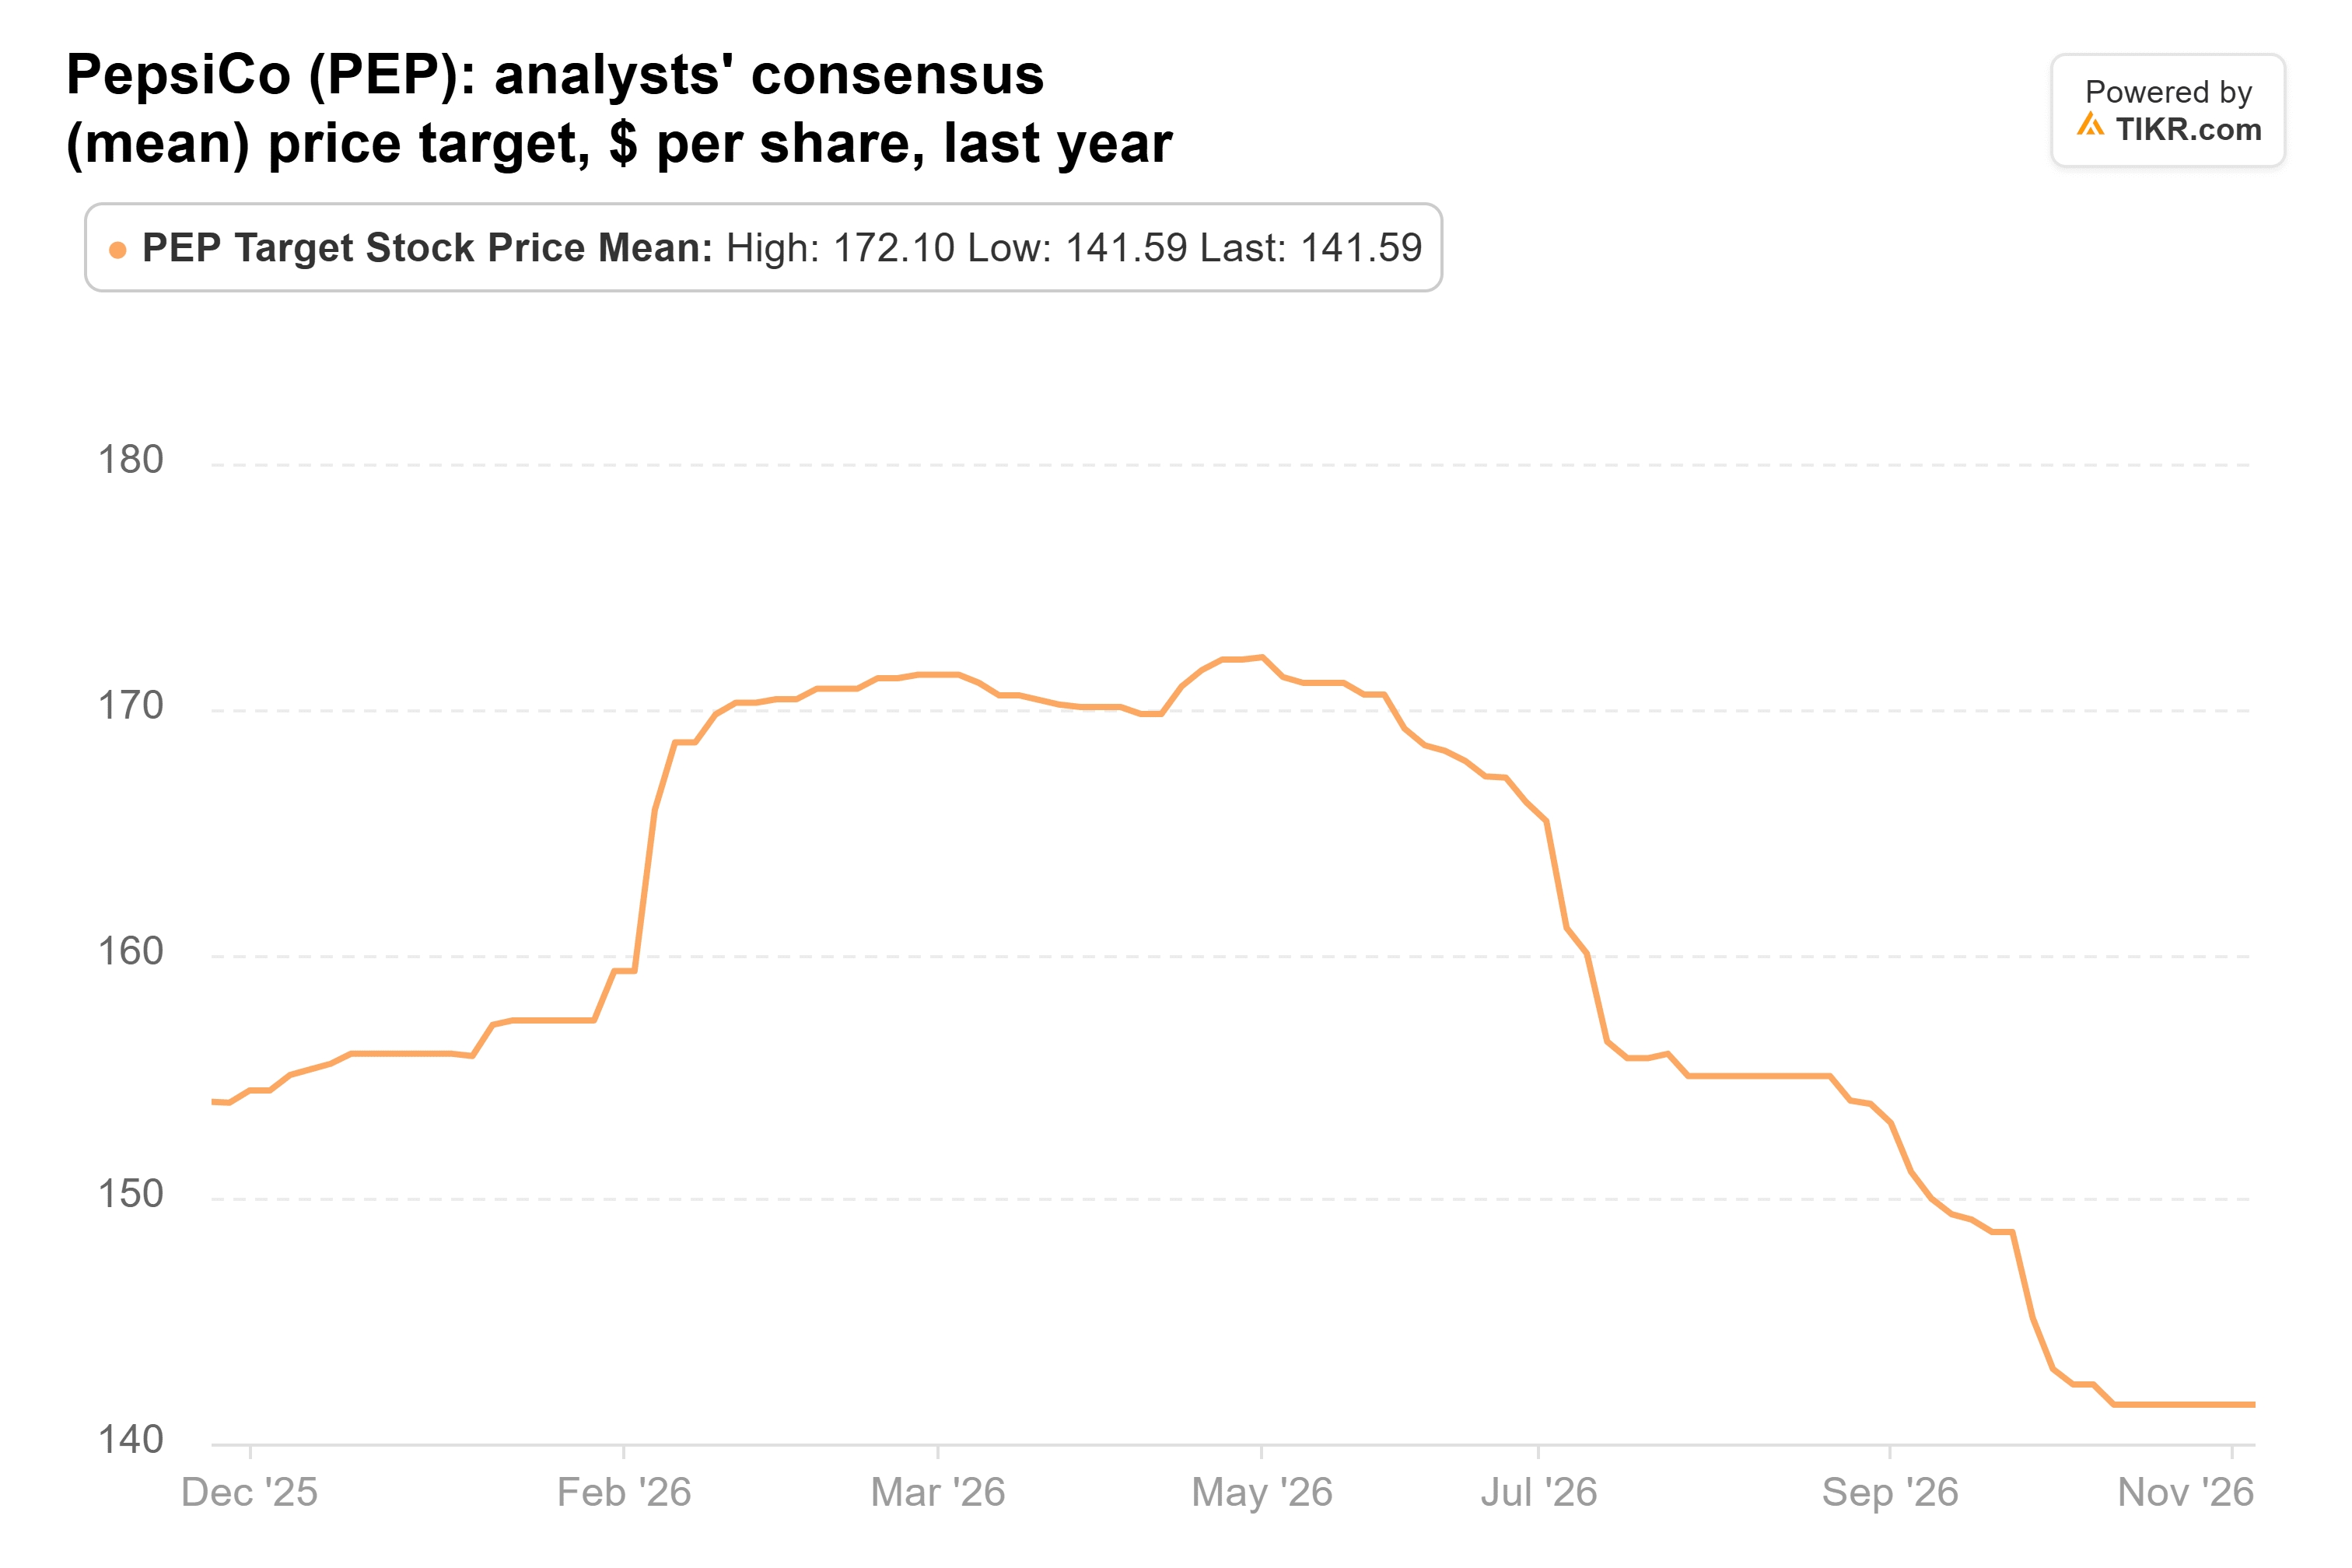
월가의 평균 목표가는 $142로, 주가와 정확히 일치합니다. 이 평균은 5월에 $172로 정점을 찍은 후 현재 1년 최저치로 떨어졌습니다:
애널리스트들은 정규화된 EPS가 2025년 $8.14에서 올해 $8.42, 2027년 $8.61로 상승할 것으로 예상합니다:
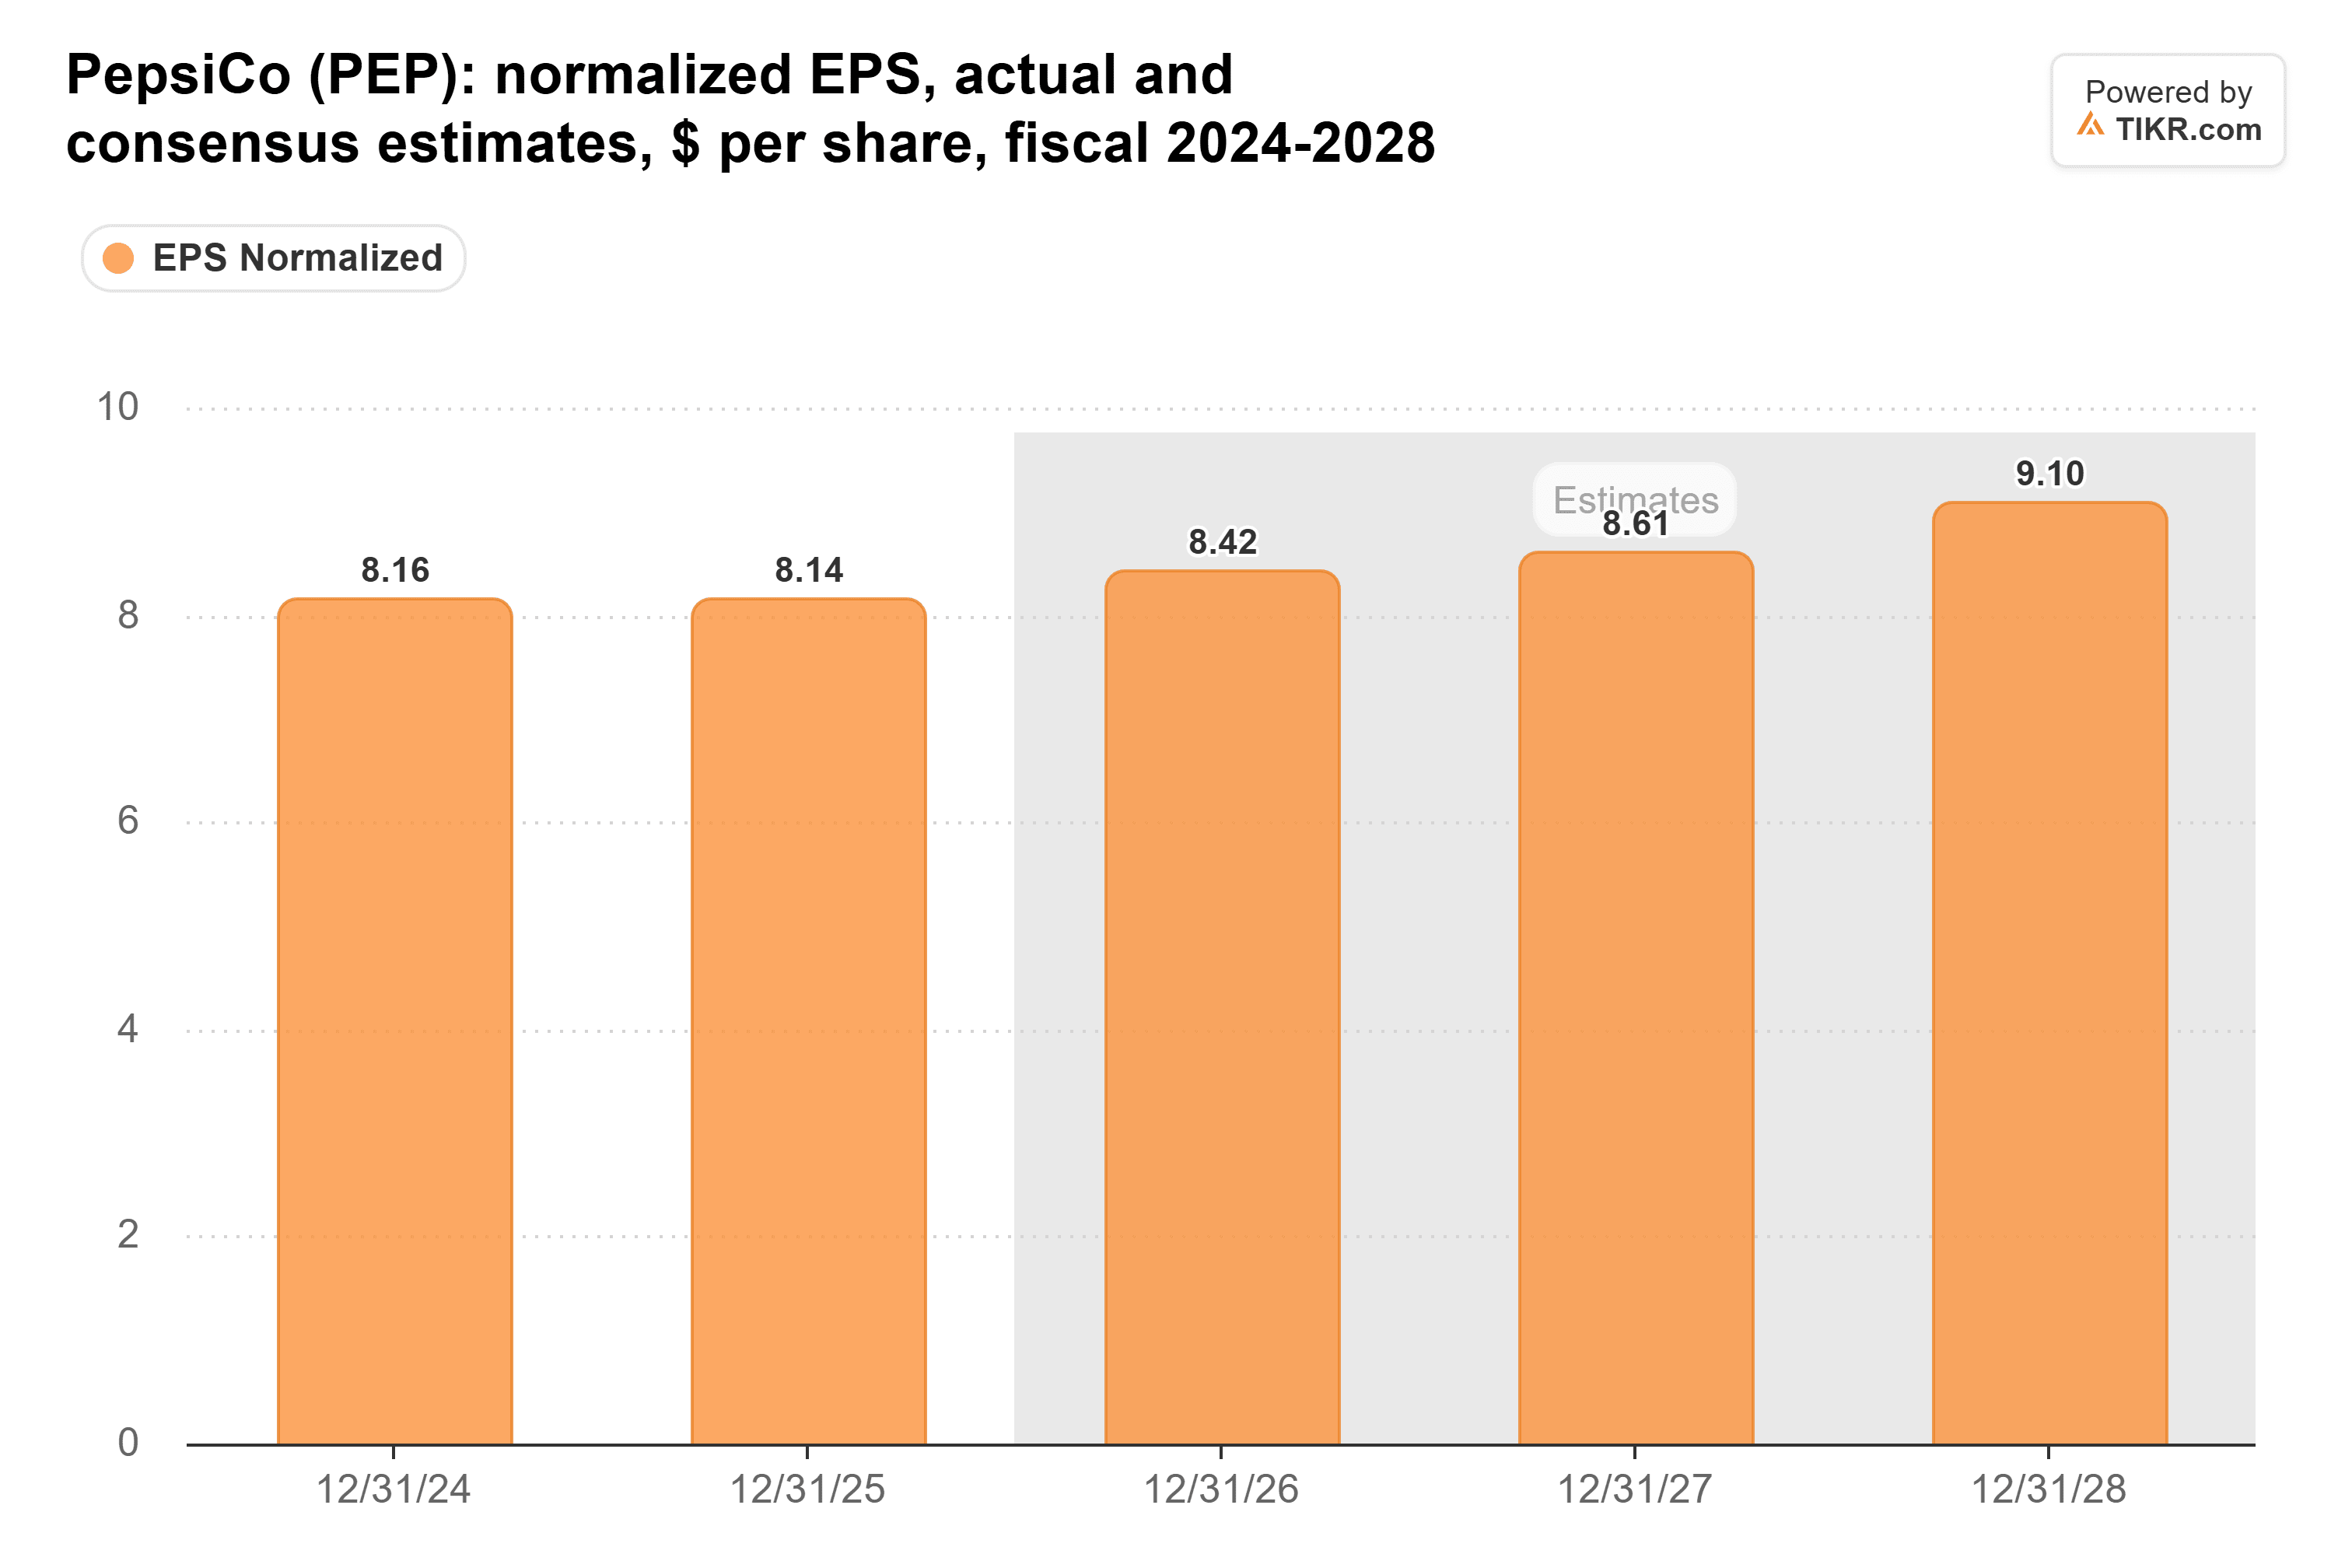
2027년 추정치는 지난 3개월 동안 약 4% 하락했습니다. 올해 추정치는 이미 경영진의 가이던스가 암시하는 상한선에 위치하고 있어, 실적 하회에 대한 완충 장치가 없습니다.
펩시코는 선행 주당순이익 기준 16.8배에 거래되고 있습니다. 이는 5년 평균 21배보다는 낮지만, 10월 7일 기록한 최저치 14.3배보다는 높습니다:
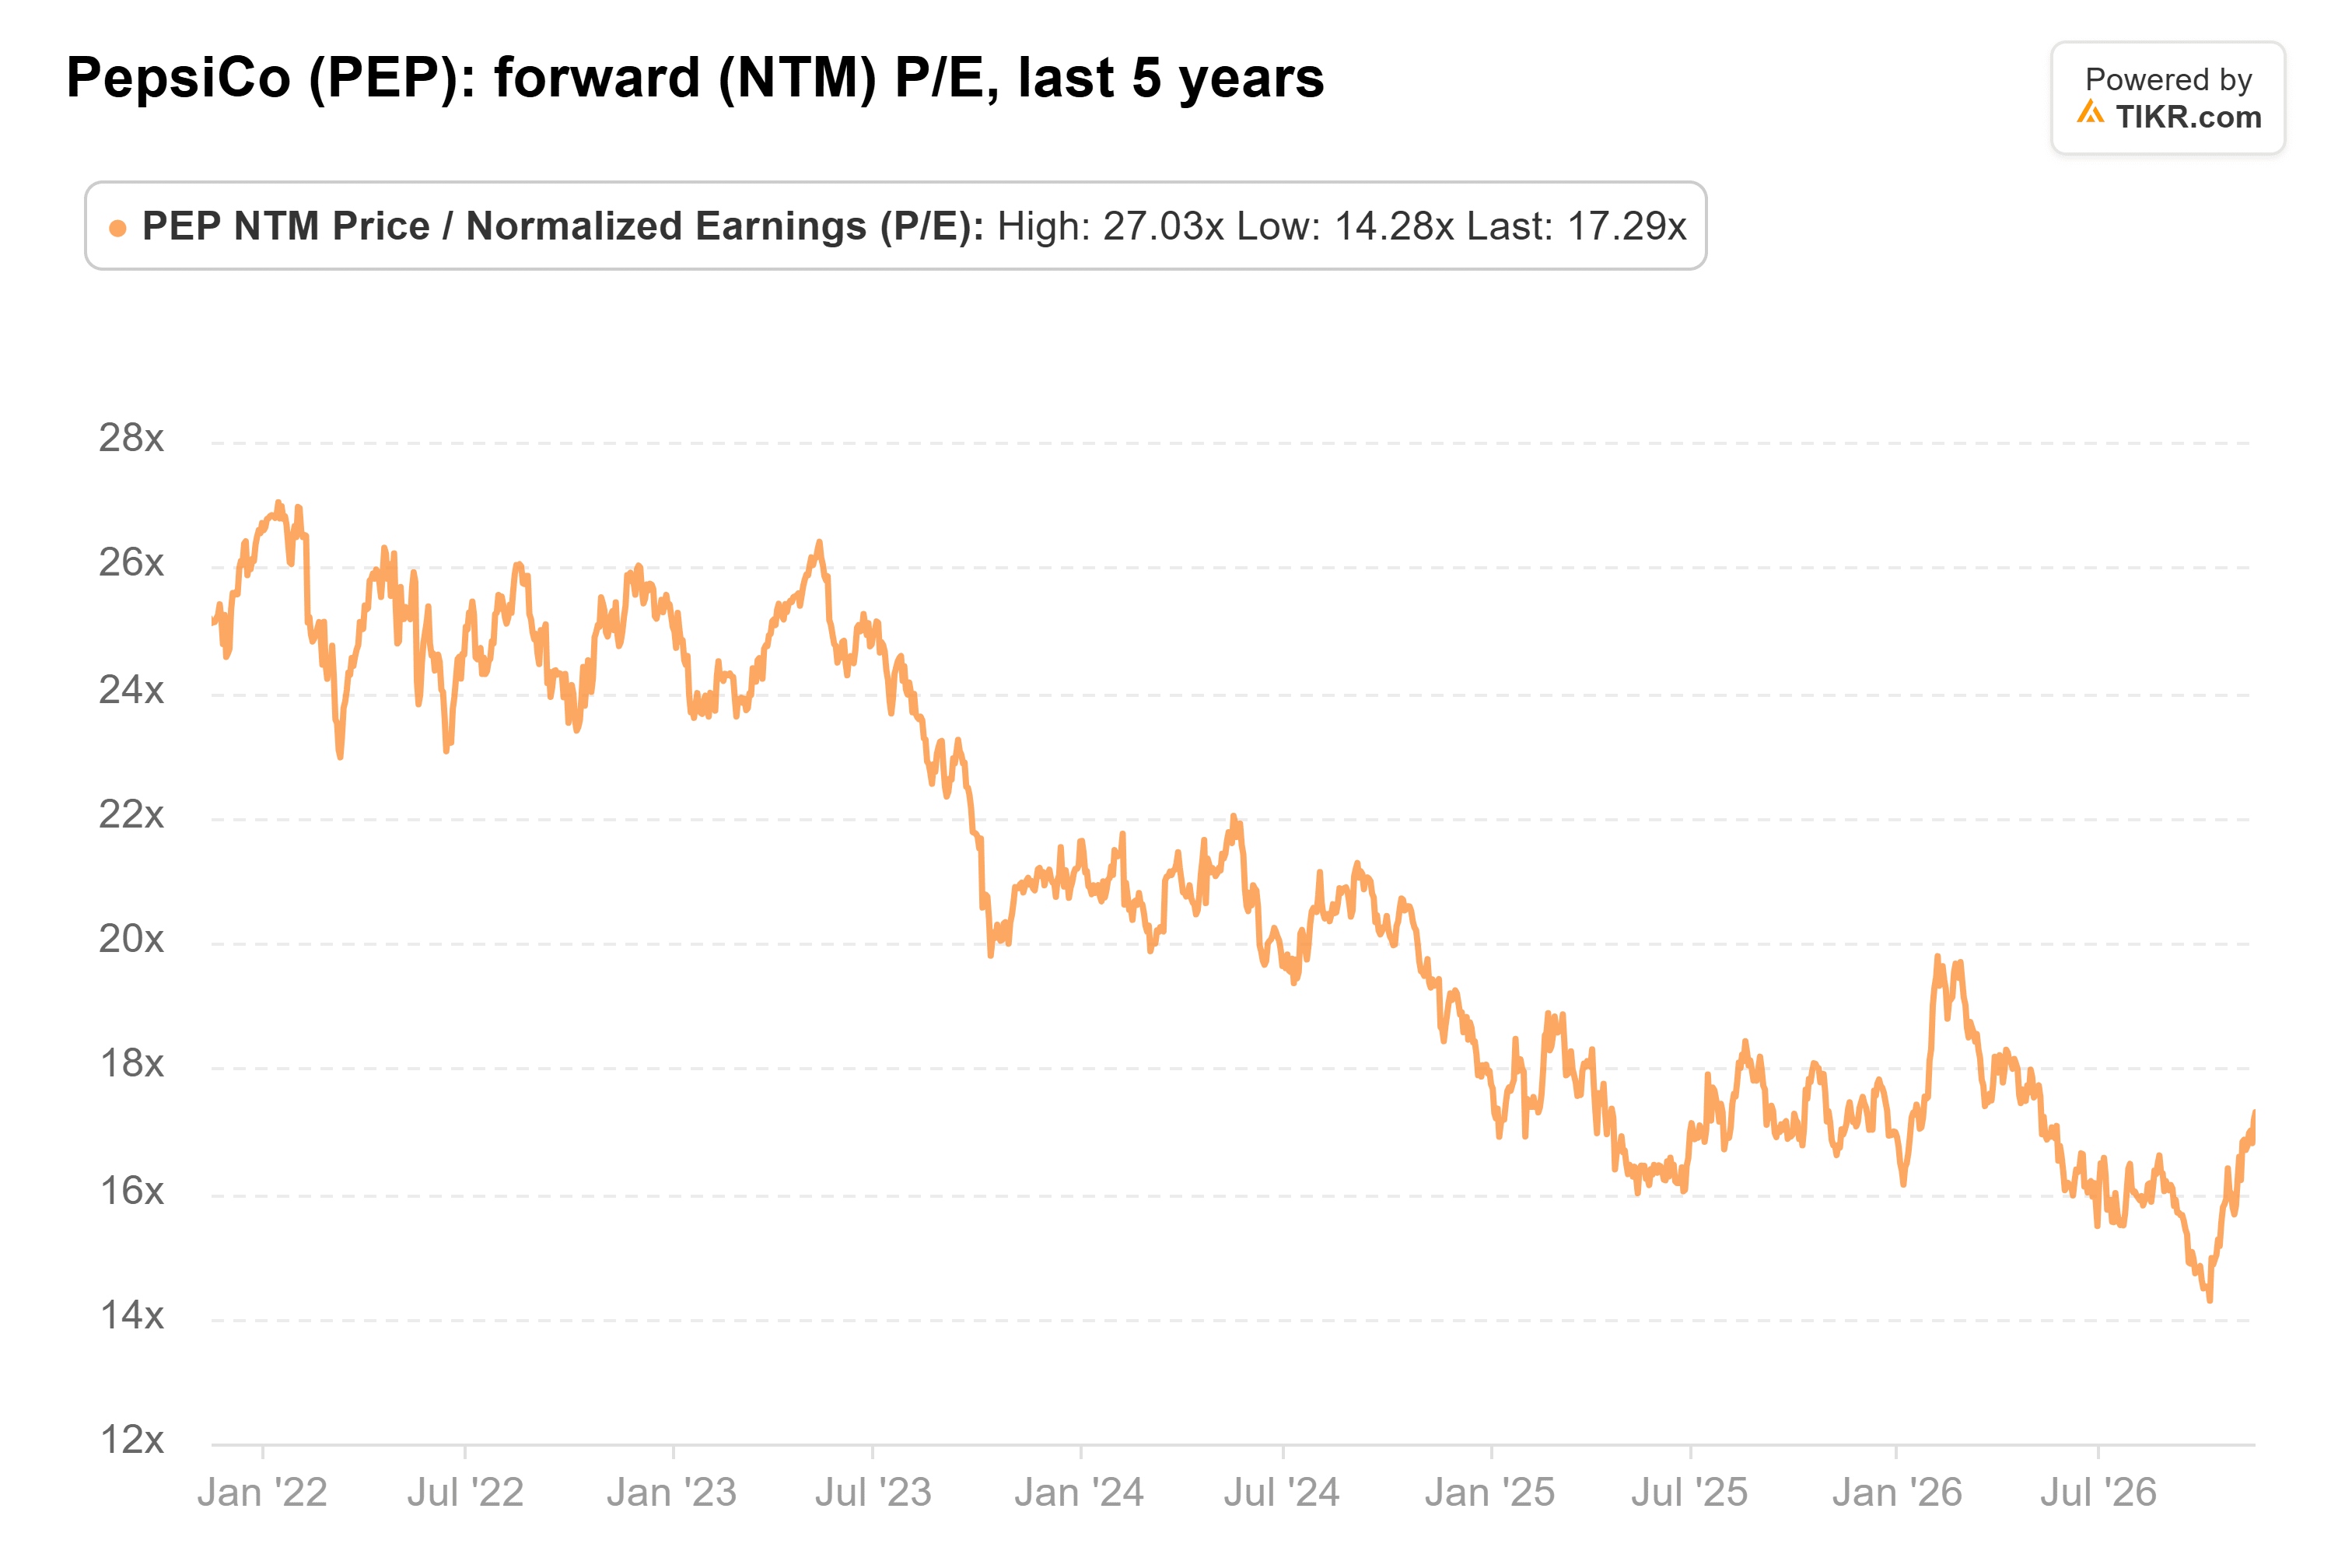
현재 추정치 기준으로, Bernstein의 $128 목표가는 선행 주당순이익 기준 15.1배로, 10월 최저치보다 약간 높은 수준입니다.
펩시코에 대한 Bernstein의 주장이 더 설득력 있습니다
해외 사업이 강세론자들의 최고의 카드입니다: 해당 지역의 내생적 매출은 지난 분기 8% 성장했습니다. 하지만 추정치는 10월 초 이후 계속 하락해 왔기 때문에, 전체 반등은 더 높은 배수에서 비롯된 것입니다. 저는 여기서 Bernstein의 편에 설 것입니다. $128에 도달하는 데 필요한 배수는 펩시코가 10월 초에 가졌던 배수보다 약간 높은 수준에 불과하기 때문입니다.
다음 시험은 4분기 실적과 2027년 전망이 발표되는 2월에 있을 것입니다. $8.61 합의치를 지지하고 펩시코 푸즈 노스 아메리카의 마진이 유지되는 가이던스가 나온다면, 이번 하향 조정은 시기상조로 보일 수 있습니다.
그렇다면 펩시코 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 펩시코의 가치가 얼마나 될 수 있는지 확인하세요. 월가 합의 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언을 제공하거나, 특정 주식을 사고파는 것을 권장하기 위한 것이 아님을 유의해 주시기 바랍니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 소식이나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!


