핵심 요약
- Taiwan Semiconductor Manufacturing (TSM)은 지난 1년간 41% 상승했으며, 11월 13일 $398.73에 마감했지만 52주 최고가보다 18% 낮은 수준입니다.
- Micron Technology (MU)은 메모리 가격 상승의 혜택을 보고 있지만, 부품 비용 상승이 TSMC의 일부 고객사들에게 어려움을 주고 있습니다.
- TSMC의 3분기 매출은 41.2% 증가하여 $46.72억 달러를 기록했으며, 10월 매출은 59.7% 급증하여 첨단 반도체 제조에 대한 수요가 지속되고 있음을 보여줍니다.
- TIKR 추정치는 정상화된 주당순이익(EPS)이 2025년부터 2027년까지 약 120% 상승할 것으로 예상하지만, 막대한 자본 지출과 경영진의 신중한 전망이 주요 리스크로 남아 있습니다.
무슨 일이 있었나요?
Taiwan Semiconductor Manufacturing (TSM)은 AI 인프라 지출이 첨단 칩 수요를 견인하면서 지난 1년간 41% 상승했습니다.
그러나 주가는 11월 13일 $398.73에 마감했으며, 이는 10월 고점인 $487.47보다 약 18% 낮은 수준입니다.
11월 5일, TSMC 주가는 AI 투자, 메모리 가격 상승, 반도체 업계 전반의 확장 계획 변경에 대한 우려를 저울질하는 투자자들 사이에서 광범위한 반도체 매물세 속에 거의 11% 하락했습니다.
Micron Technology (MU)은 메모리 공급 부족의 혜택을 보고 있지만, 부품 가격 상승은 가격 민감 시장을 공급하는 제조사들에게도 압박을 가하고 있습니다.
TSMC의 10월 15일 실적 발표 컨퍼런스콜에서 CEO C.C. Wei는 이러한 도전 과제를 인정하며 "2027년으로 가는 비즈니스 계획을 수립함에 있어 신중을 기하고 있다"고 말했습니다.
변동성에도 불구하고, TSMC의 재무 실적은 여전히 강력합니다.
3분기 실적 발표에 따르면, 달러 기준 매출은 전년 동기 대비 41.2% 증가하여 $46.72억 달러를 기록했으며, 당기순이익은 68.7% 증가했습니다. 2나노미터 기술이 웨이퍼 매출의 8%를 차지했습니다.
회사의 10월 매출 보고서에 따르면, 매출은 전년 동기 대비 59.7% 증가하여 NT$5868.9억 원을 기록했으며, 경영진은 2026년 매출 성장률 전망을 1월의 약 30%에서 약 44%로 상향 조정했습니다.
TIKR 추정치에 따르면, 정상화된 주당순이익(EPS)은 2025년 $10.65에서 2027년 $23.39로 약 120% 증가할 수 있습니다.
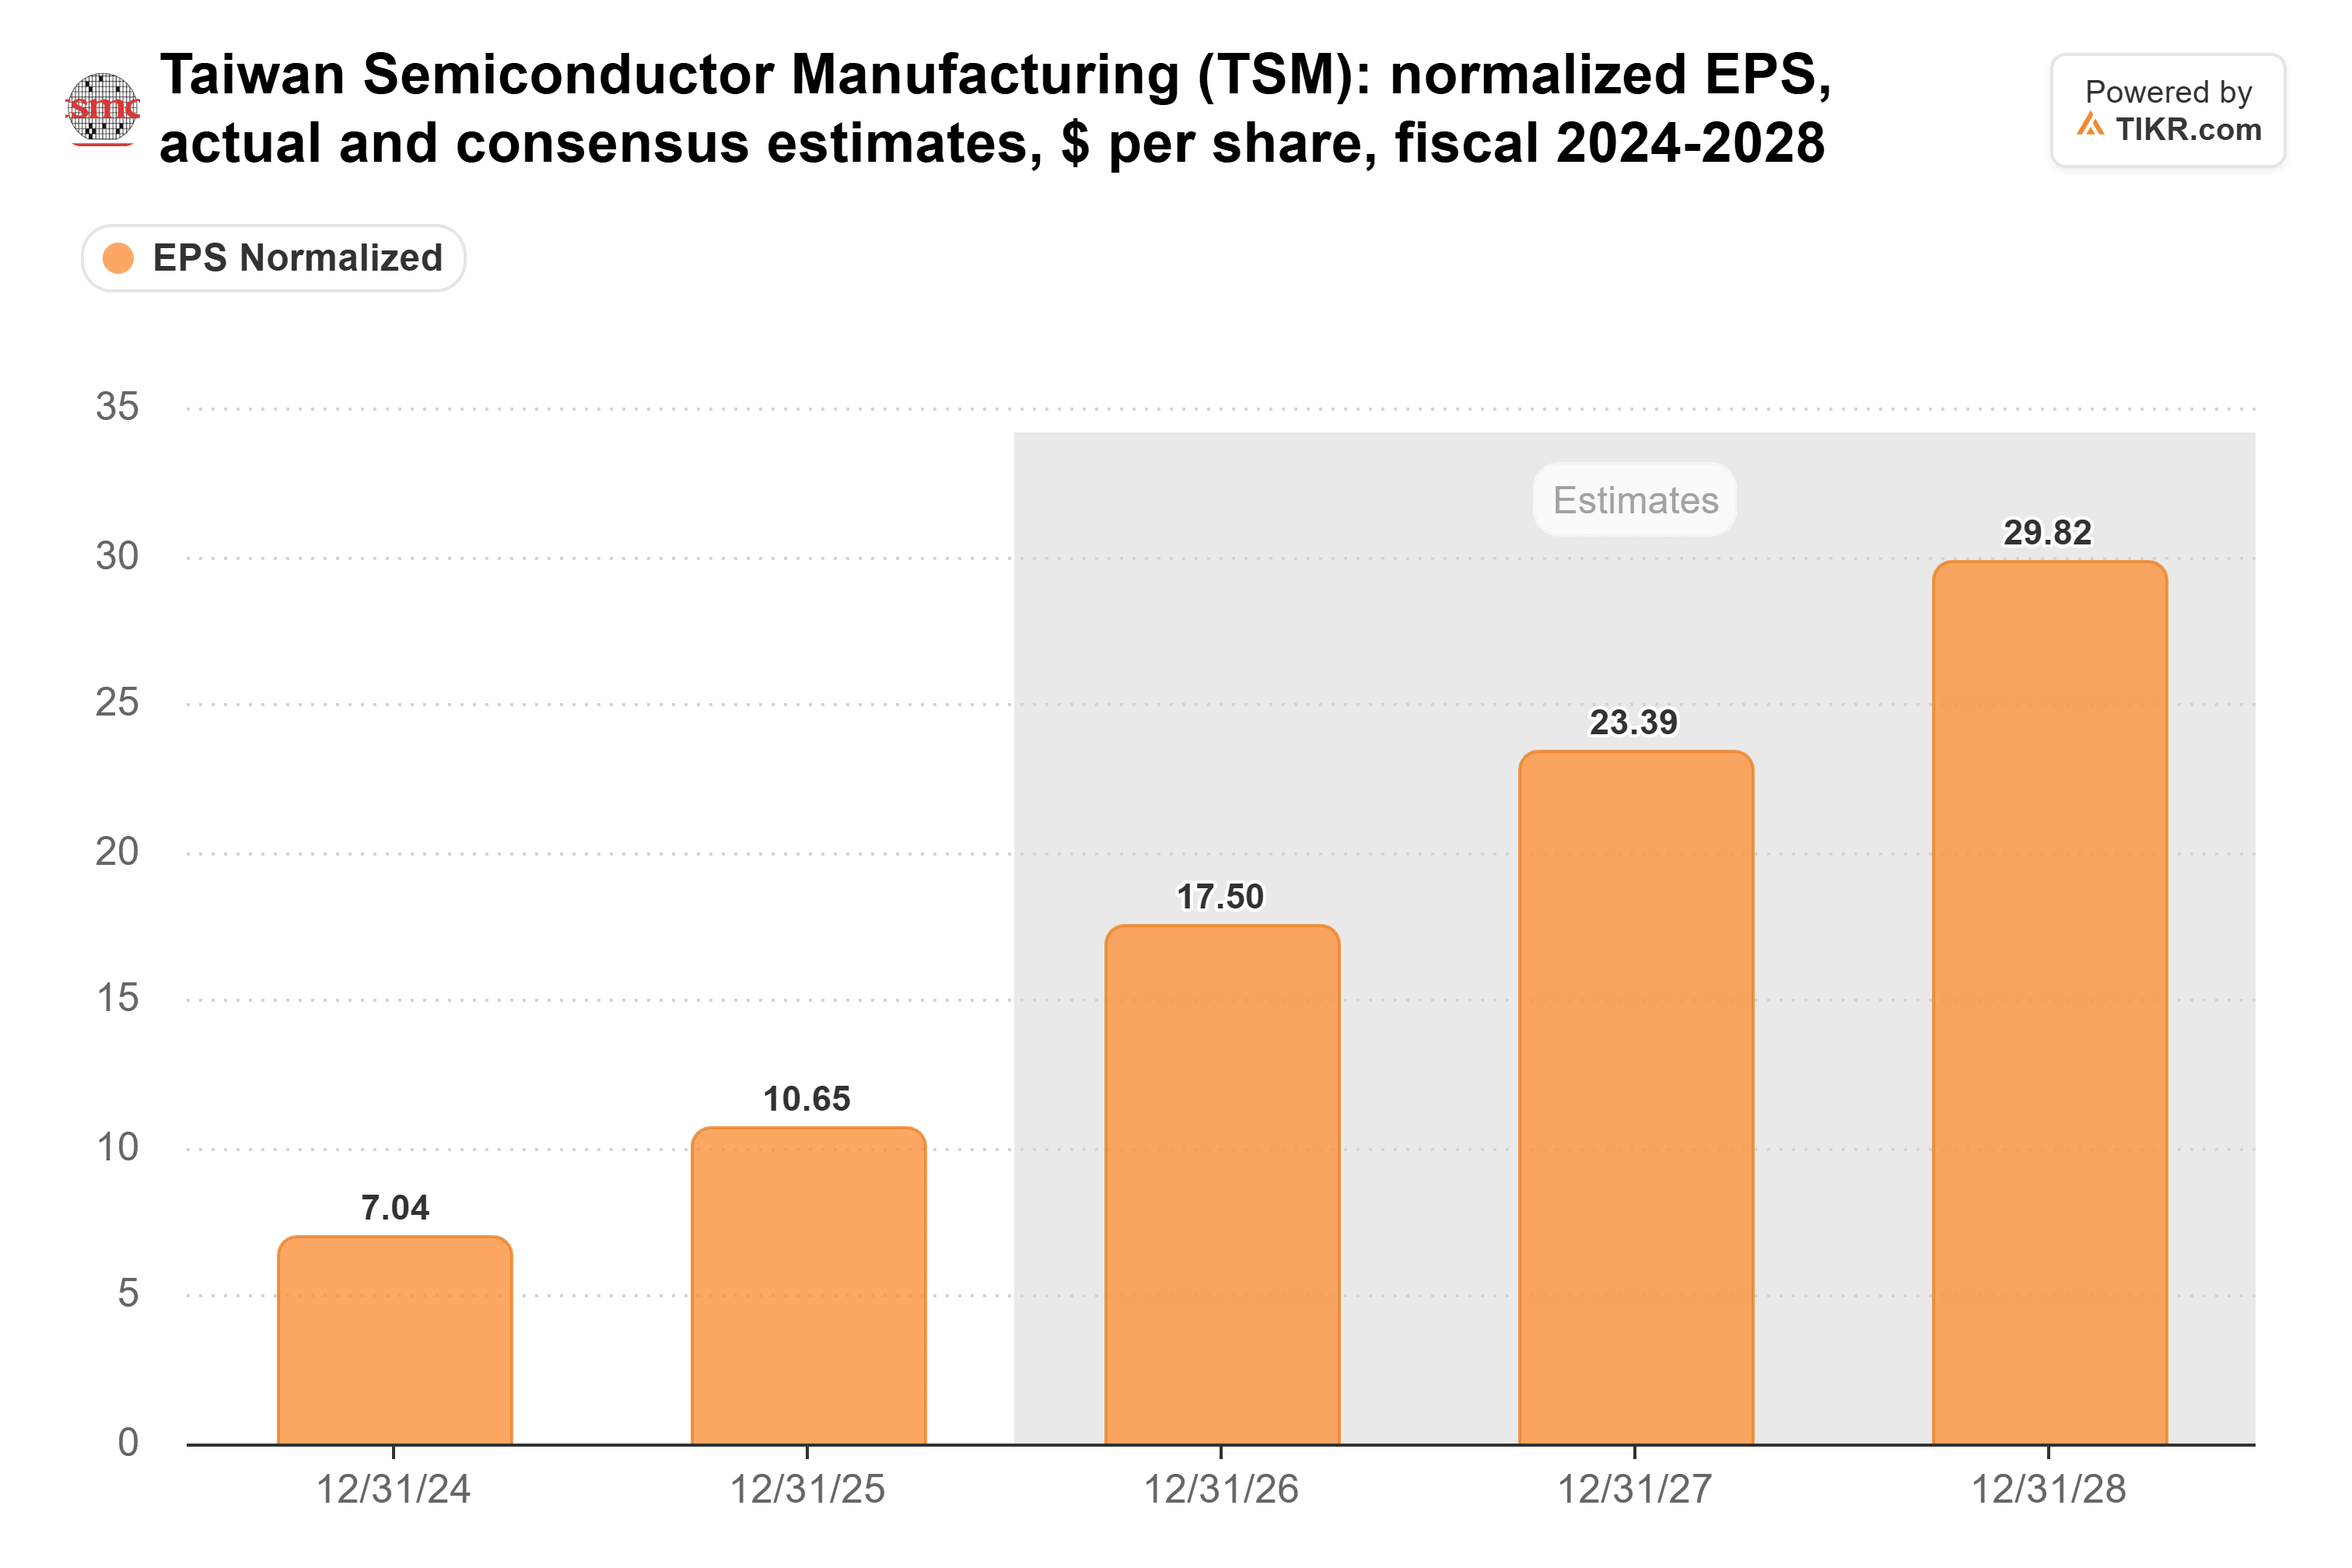
애널리스트들도 6월 말 이후 2027년 주당순이익(EPS) 추정치를 약 16% 상향 조정하여 미래 수익성에 대한 기대가 개선되고 있음을 시사합니다.
TSMC 주식은 저평가되었나요, 고평가되었나요?
TSMC는 합리적인 가치를 보이는 것으로 보이며, 예상되는 이익 성장이 실현된다면 상승 가능성이 있지만, 막대한 자본 지출은 여전히 중요한 리스크로 남아 있습니다.
TIKR의 11월 10일 차트에 따르면, 주식은 선행 주가수익비율(P/E) 약 16배에 거래되고 있으며, 이는 5년 평균인 18.2배에 비해 낮은 수준입니다.
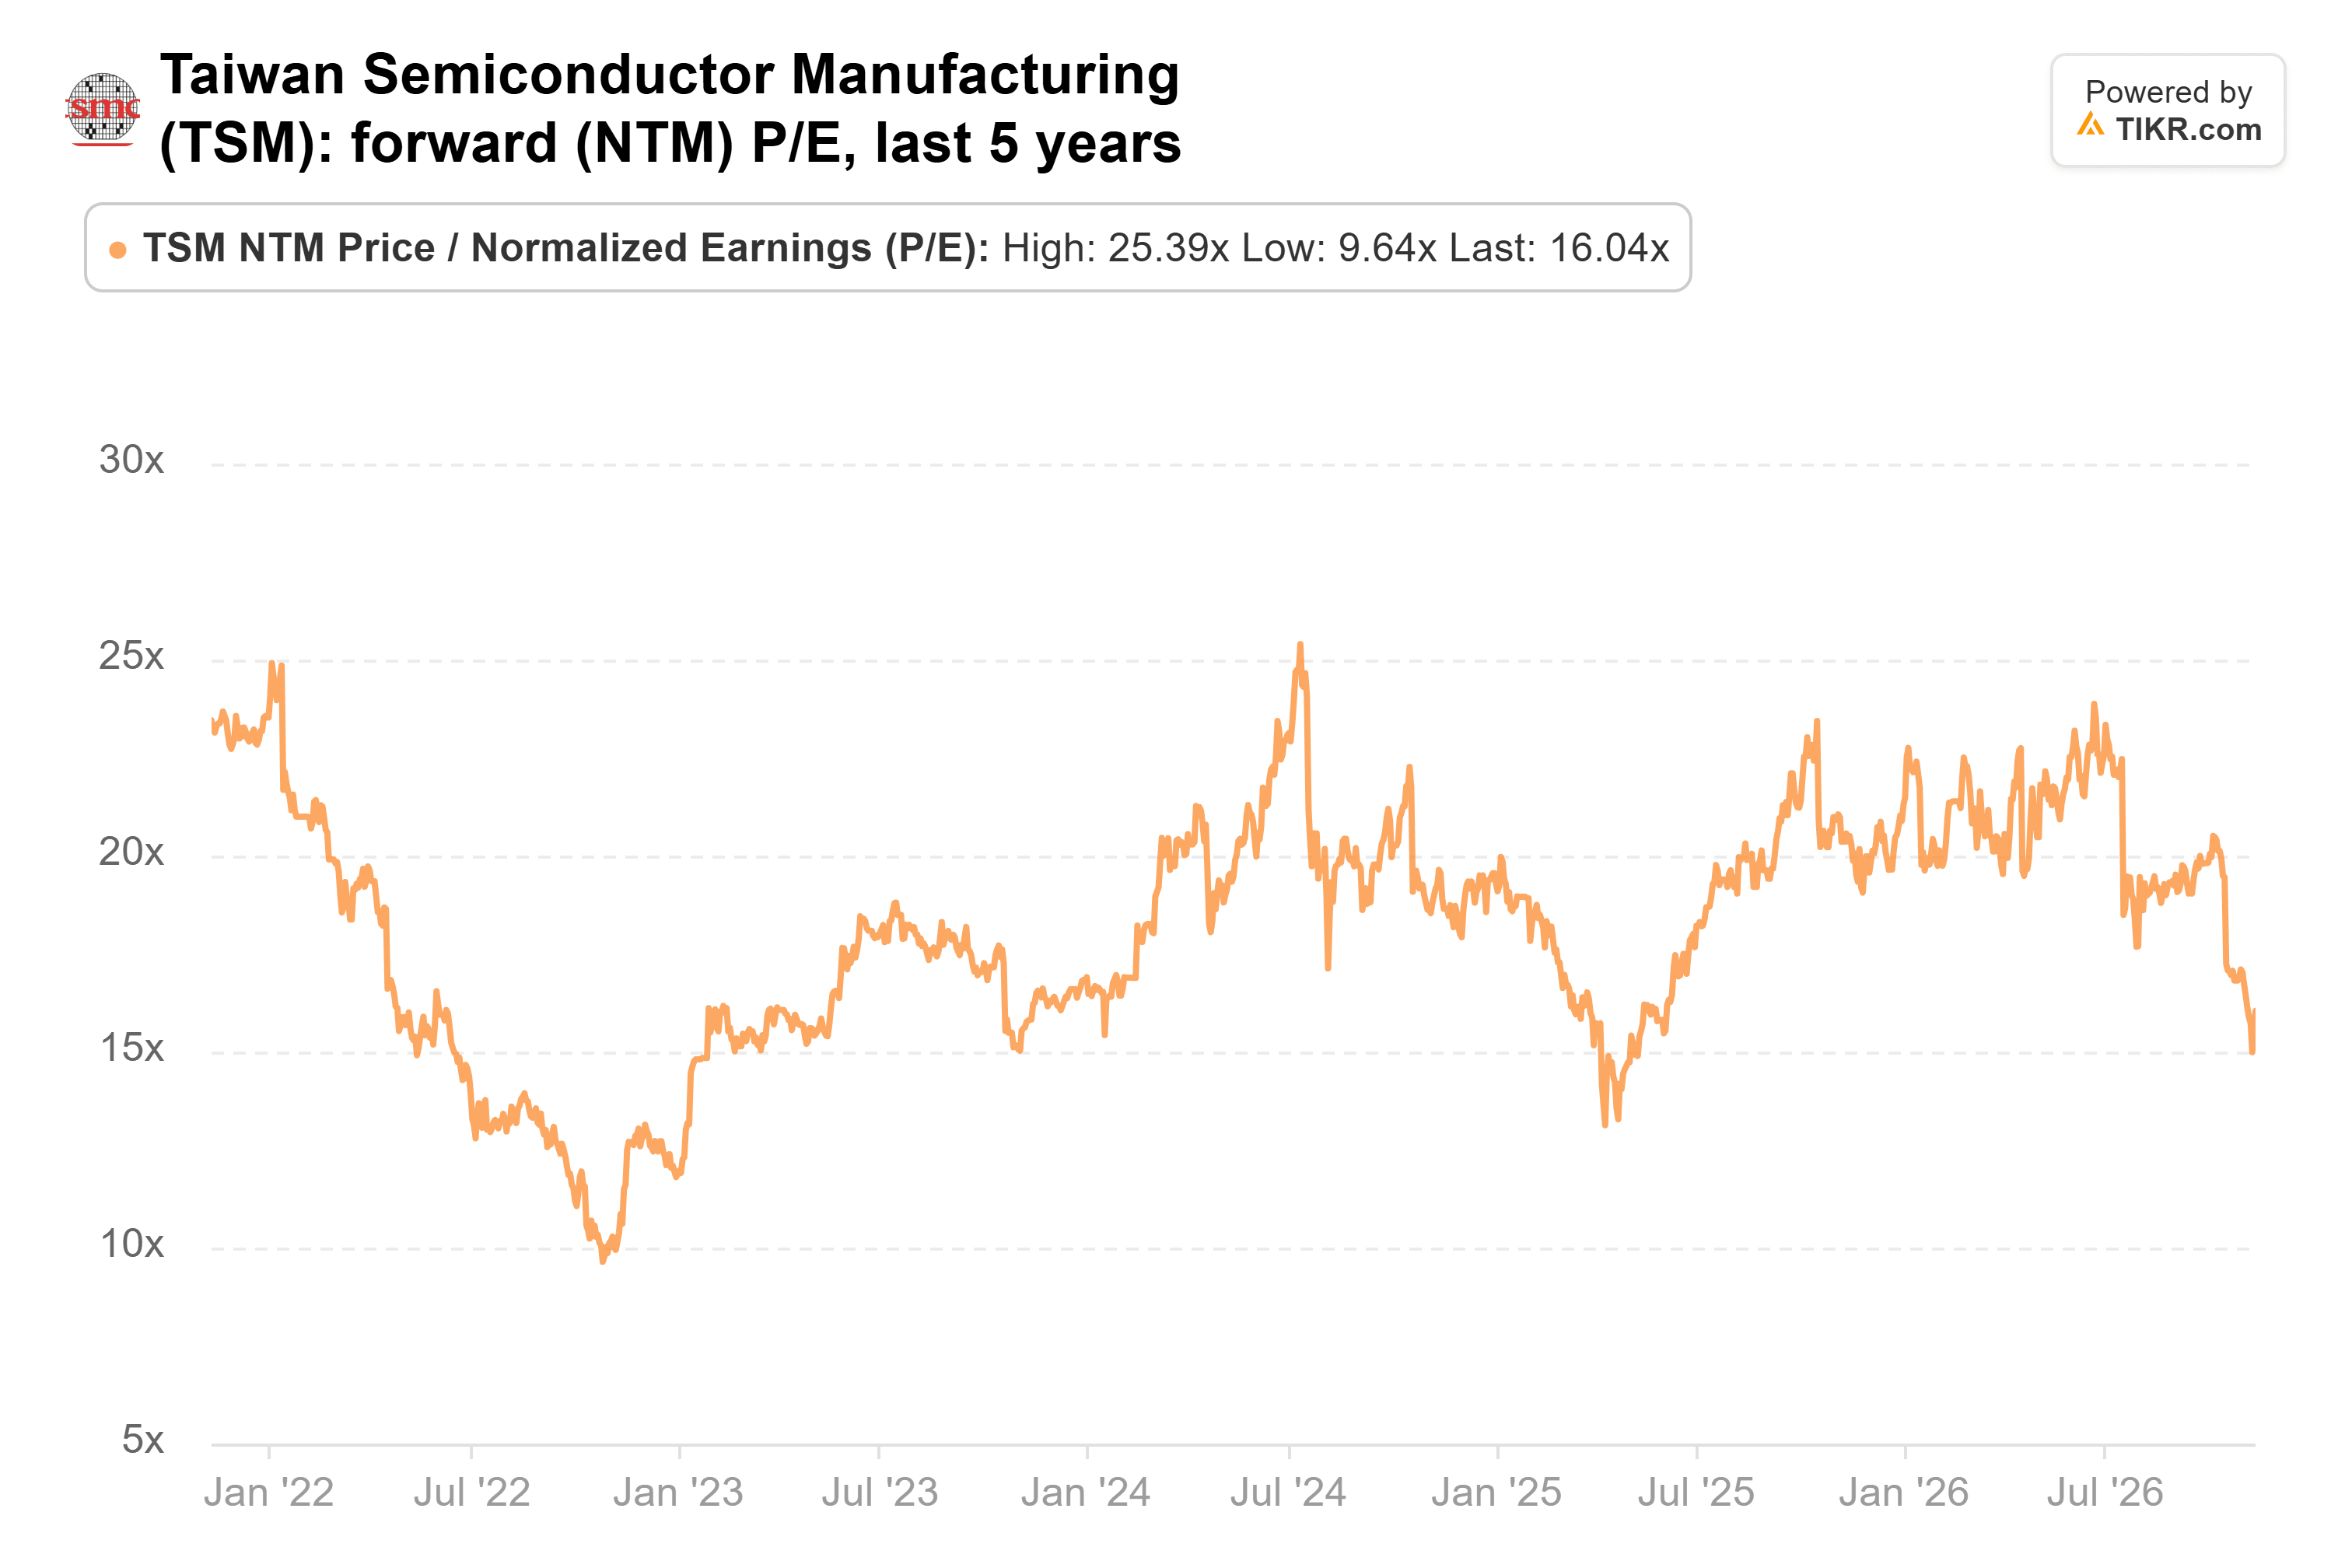
이러한 역사적 할인은 이익이 계속 상승한다면 상승 가능성을 시사하지만, 투자자들은 최신 추정치와 주가를 사용하여 주가수익비율(P/E)을 평가해야 합니다.
TSMC는 2026년 자본 지출을 2025년의 약 $409억 달러에서 $600억 달러에서 $640억 달러로 예상하고 있습니다.
이사회는 또한 11월 10일 약 $409.3억 달러의 자본 적정성 승인을 통해 제조 확장, 첨단 패키징 및 미래 기술 개발을 지원했습니다. 이 승인은 연간 지출 가이던스에 자동으로 추가되는 것은 아닙니다.
영업활동현금흐름은 2021년부터 2025년까지 매년 자본 지출을 초과하여 TSMC가 상당한 투자를 내부적으로 조달할 수 있는 능력을 보여주었습니다.
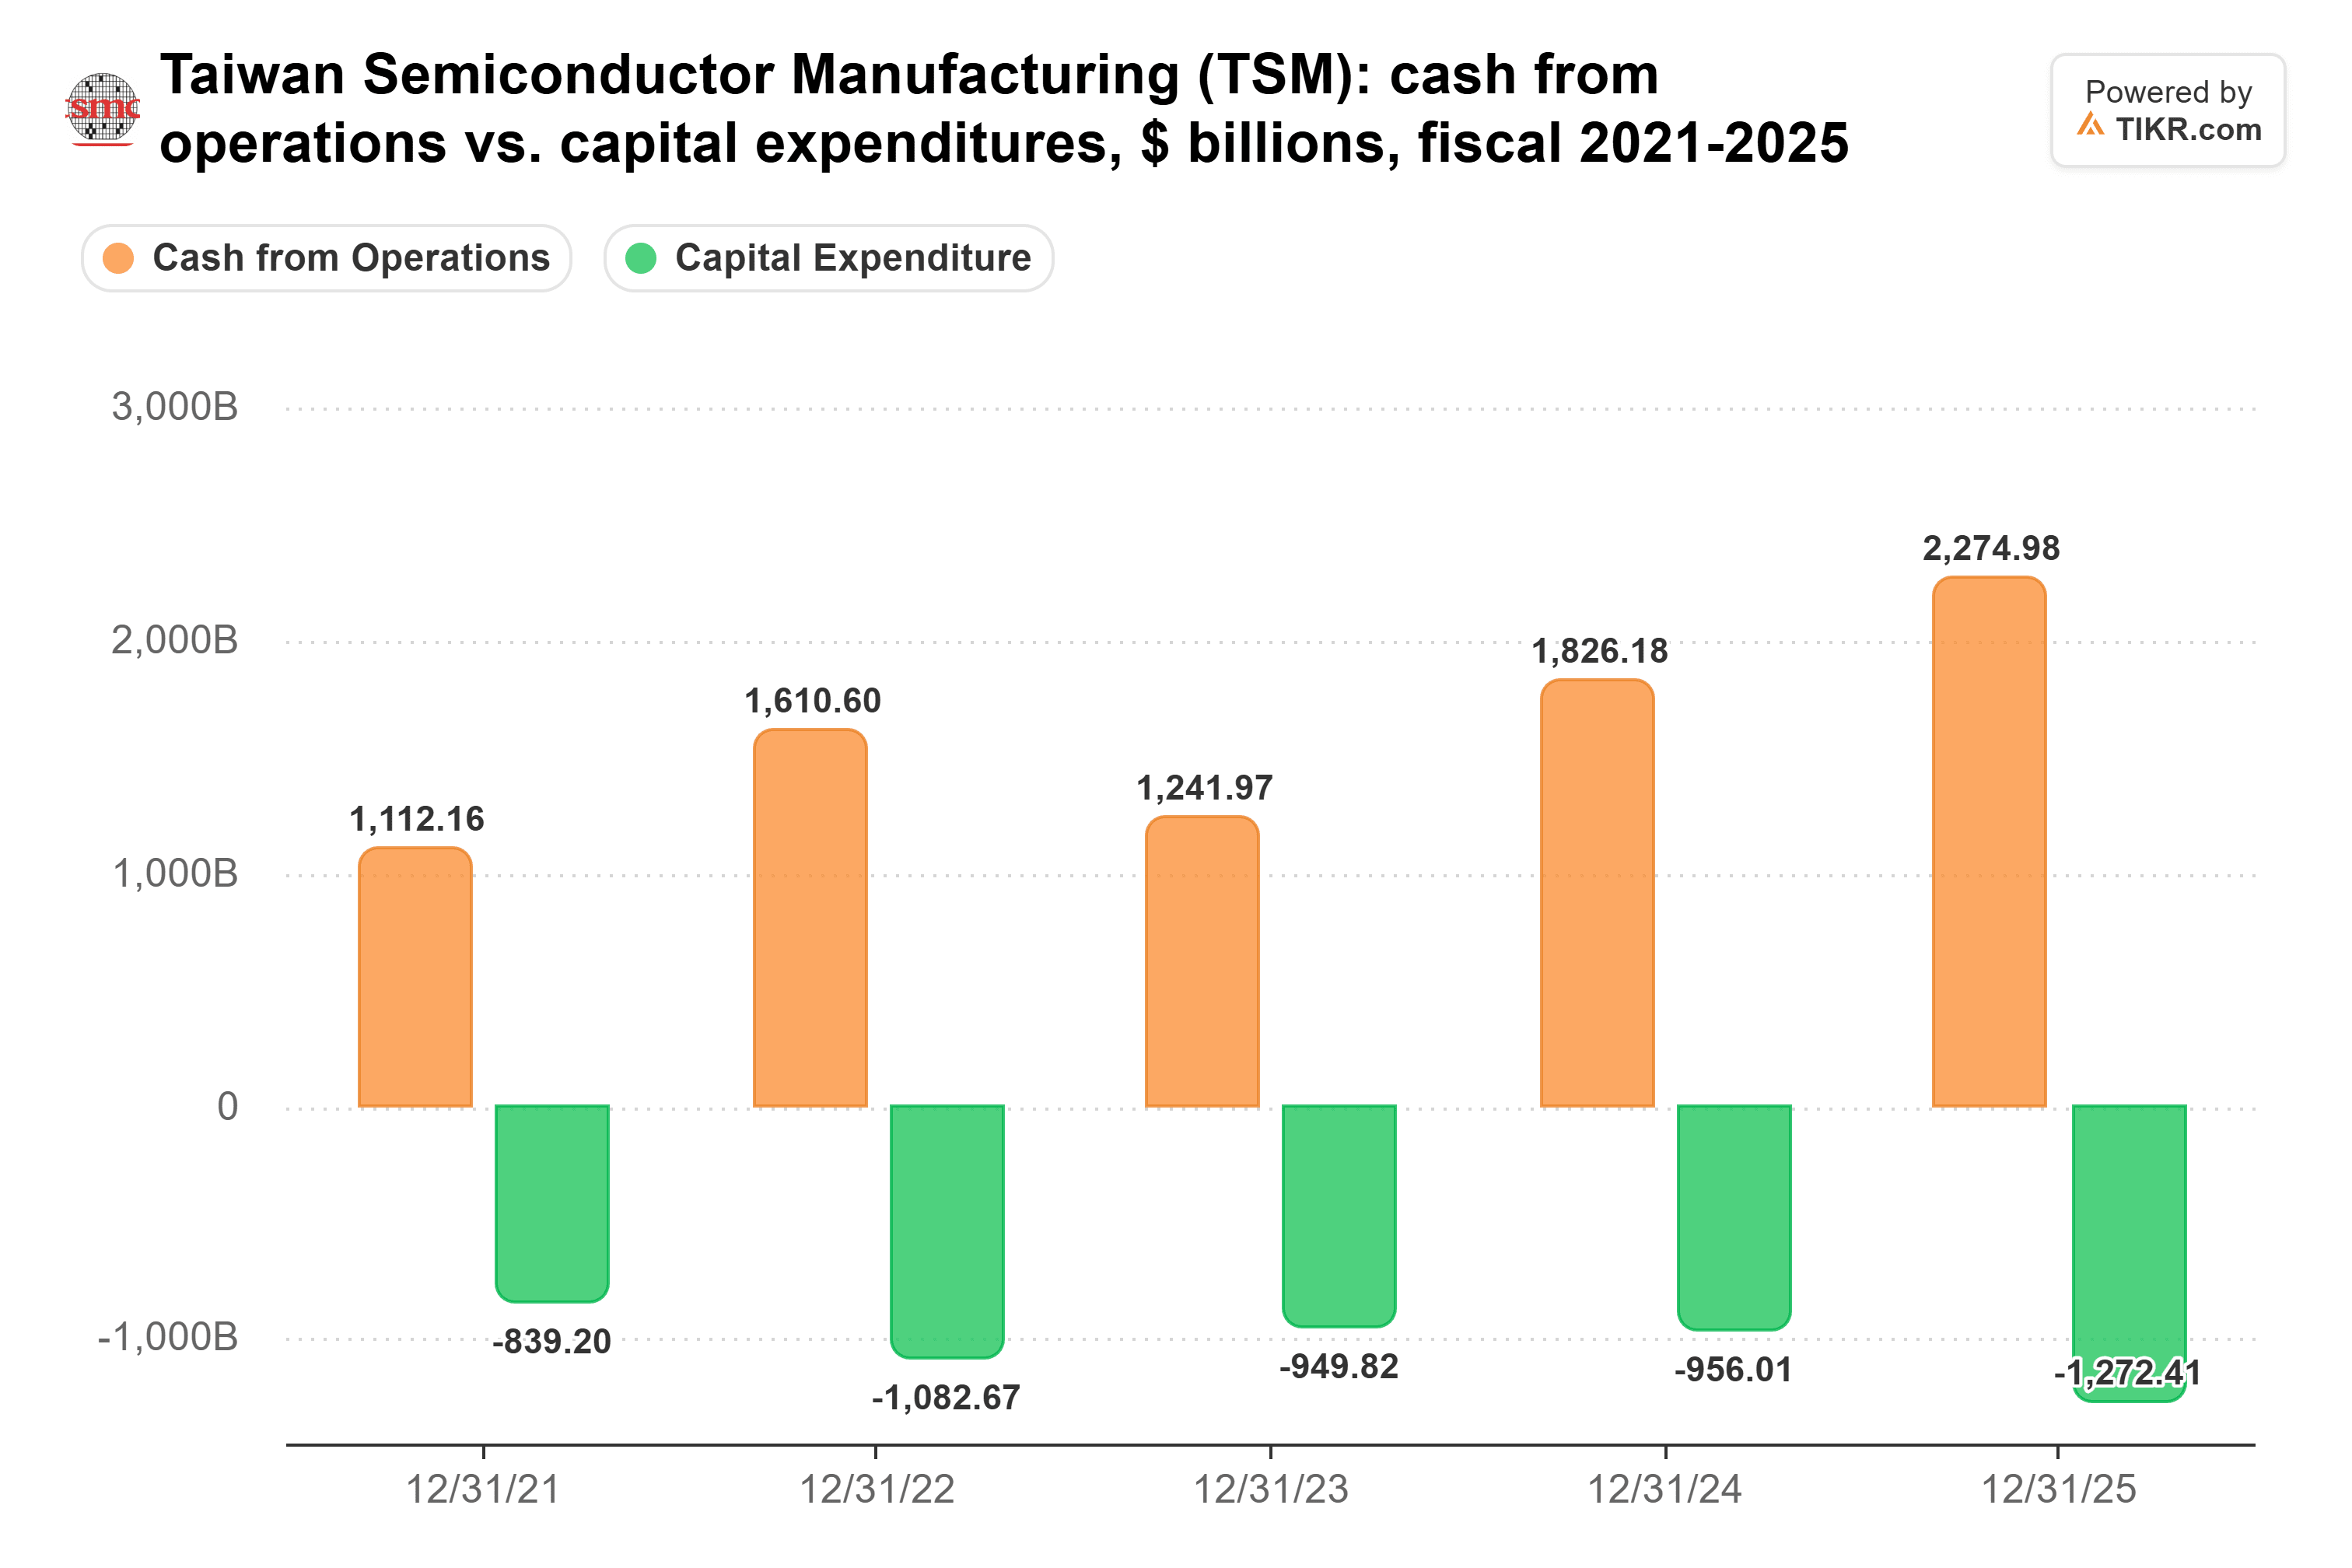
그럼에도 불구하고, TSMC는 2022년 높은 자본 지출 이후 2023년에 매출이 4.5% 감소한 경험이 있어 반도체 산업의 순환적 특성을 강조합니다.
향후 12개월 동안, AI 가속기 수요, 2나노미터 기술의 더 넓은 채택, 첨단 패키징 확장이 추가 이익 성장을 지원할 수 있습니다.
그러나 고객 지출 약화, 제조 비용 상승 또는 낮은 가동률은 수익성에 압박을 가할 수 있습니다.
전반적으로, TSMC를 고려하기에는 아직 늦지 않은 것으로 보이지만, 추가 상승 가능성은 이익 성장이 상당한 지출 약속과 가치 평가를 정당화할 수 있는지 여부에 달려 있습니다.
1월에 예상되는 4분기 실적 보고서와 2027년 초기 전망은 수요가 확장 계획을 지속할 수 있는지에 대한 중요한 시험대가 될 것입니다.
그렇다면 TSMC 주식의 실제 가치는 얼마나 될까요?
TIKR을 사용하면 1분 이내에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 TSMC의 가치가 얼마나 될 수 있는지 확인하세요. 월스트리트 컨센서스 추정치에서 시작하거나, 입력값을 조정하여 여러분 자신의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도된 것이 아니며, 특정 주식을 사거나 팔기 위한 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 기반으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!