핵심 요약
- AST SpaceMobile의 3분기 매출은 187% 증가하여 4,230만 달러를 기록했으며, 회사는 2026년 매출 가이던스(1억 5,000만 달러~2억 달러)를 유지했습니다.
- 궤도상 약 45대의 BlueBird 목표는 2027년 중반으로 미뤄졌으며, 현재 운영 중인 위성은 12대뿐입니다.
- AST는 Firefly Aerospace 엔진을 사용한 자체 Blacklift 로켓을 계획하고 있지만, 장기 부채는 41억 달러로 증가했습니다.
- 다음 시험은 연말 전 미국, 캐나다, 일본, 사우디아라비아, 영국에서의 간헐적 전국 커버리지입니다.
AST SpaceMobile (ASTS)는 3분기 매출을 거의 3배로 늘렸습니다. 그러나 투자자들이 가장 관심을 갖는 일정은 다시 한번 미뤄졌습니다.
11월 9일 발표된 실적에서 매출은 187% 증가하여 4,230만 달러를 기록했습니다. 동시에 AST는 궤도상 약 45대의 BlueBird 목표를 2027년 중반으로 미뤘습니다.
회사의 해결책은 자체 로켓입니다. Blacklift는 Firefly Aerospace (FLY)의 엔진으로 운용될 것이며, 초기 13억 달러 계약 하에 36개의 엔진을 공급받을 예정입니다.
그러나 2028년 말까지는 AST는 여전히 위성을 쏘아 올리기 위해 SpaceX (SPCX)가 필요합니다. 이는 SpaceX가 이미 미국에서 T-Mobile과 함께 직접 휴대전화 서비스를 판매하고 있기 때문에 다소 난처한 상황입니다.
매출은 증가, 타임라인은 미뤄져
이번 분기에는 게이트웨이 납품과 미국 정부의 마일스톤이 주된 역할을 했습니다:
- 제품 매출은 770만 달러에서 2,060만 달러로 증가했고, 서비스 매출은 700만 달러에서 2,180만 달러에 달했습니다.
- 주주에게 귀속되는 순손실은 주당 0.44달러로 1억 3,240만 달러를 기록했으며, 이는 1년 전 0.45달러에 비해 개선된 수치입니다.
- AST는 2026년 매출 가이던스(1억 5,000만 달러~2억 달러)를 유지했으며, 9월 말 기준 현금은 32억 달러였습니다.
분기별 추세가 이야기를 말해줍니다…
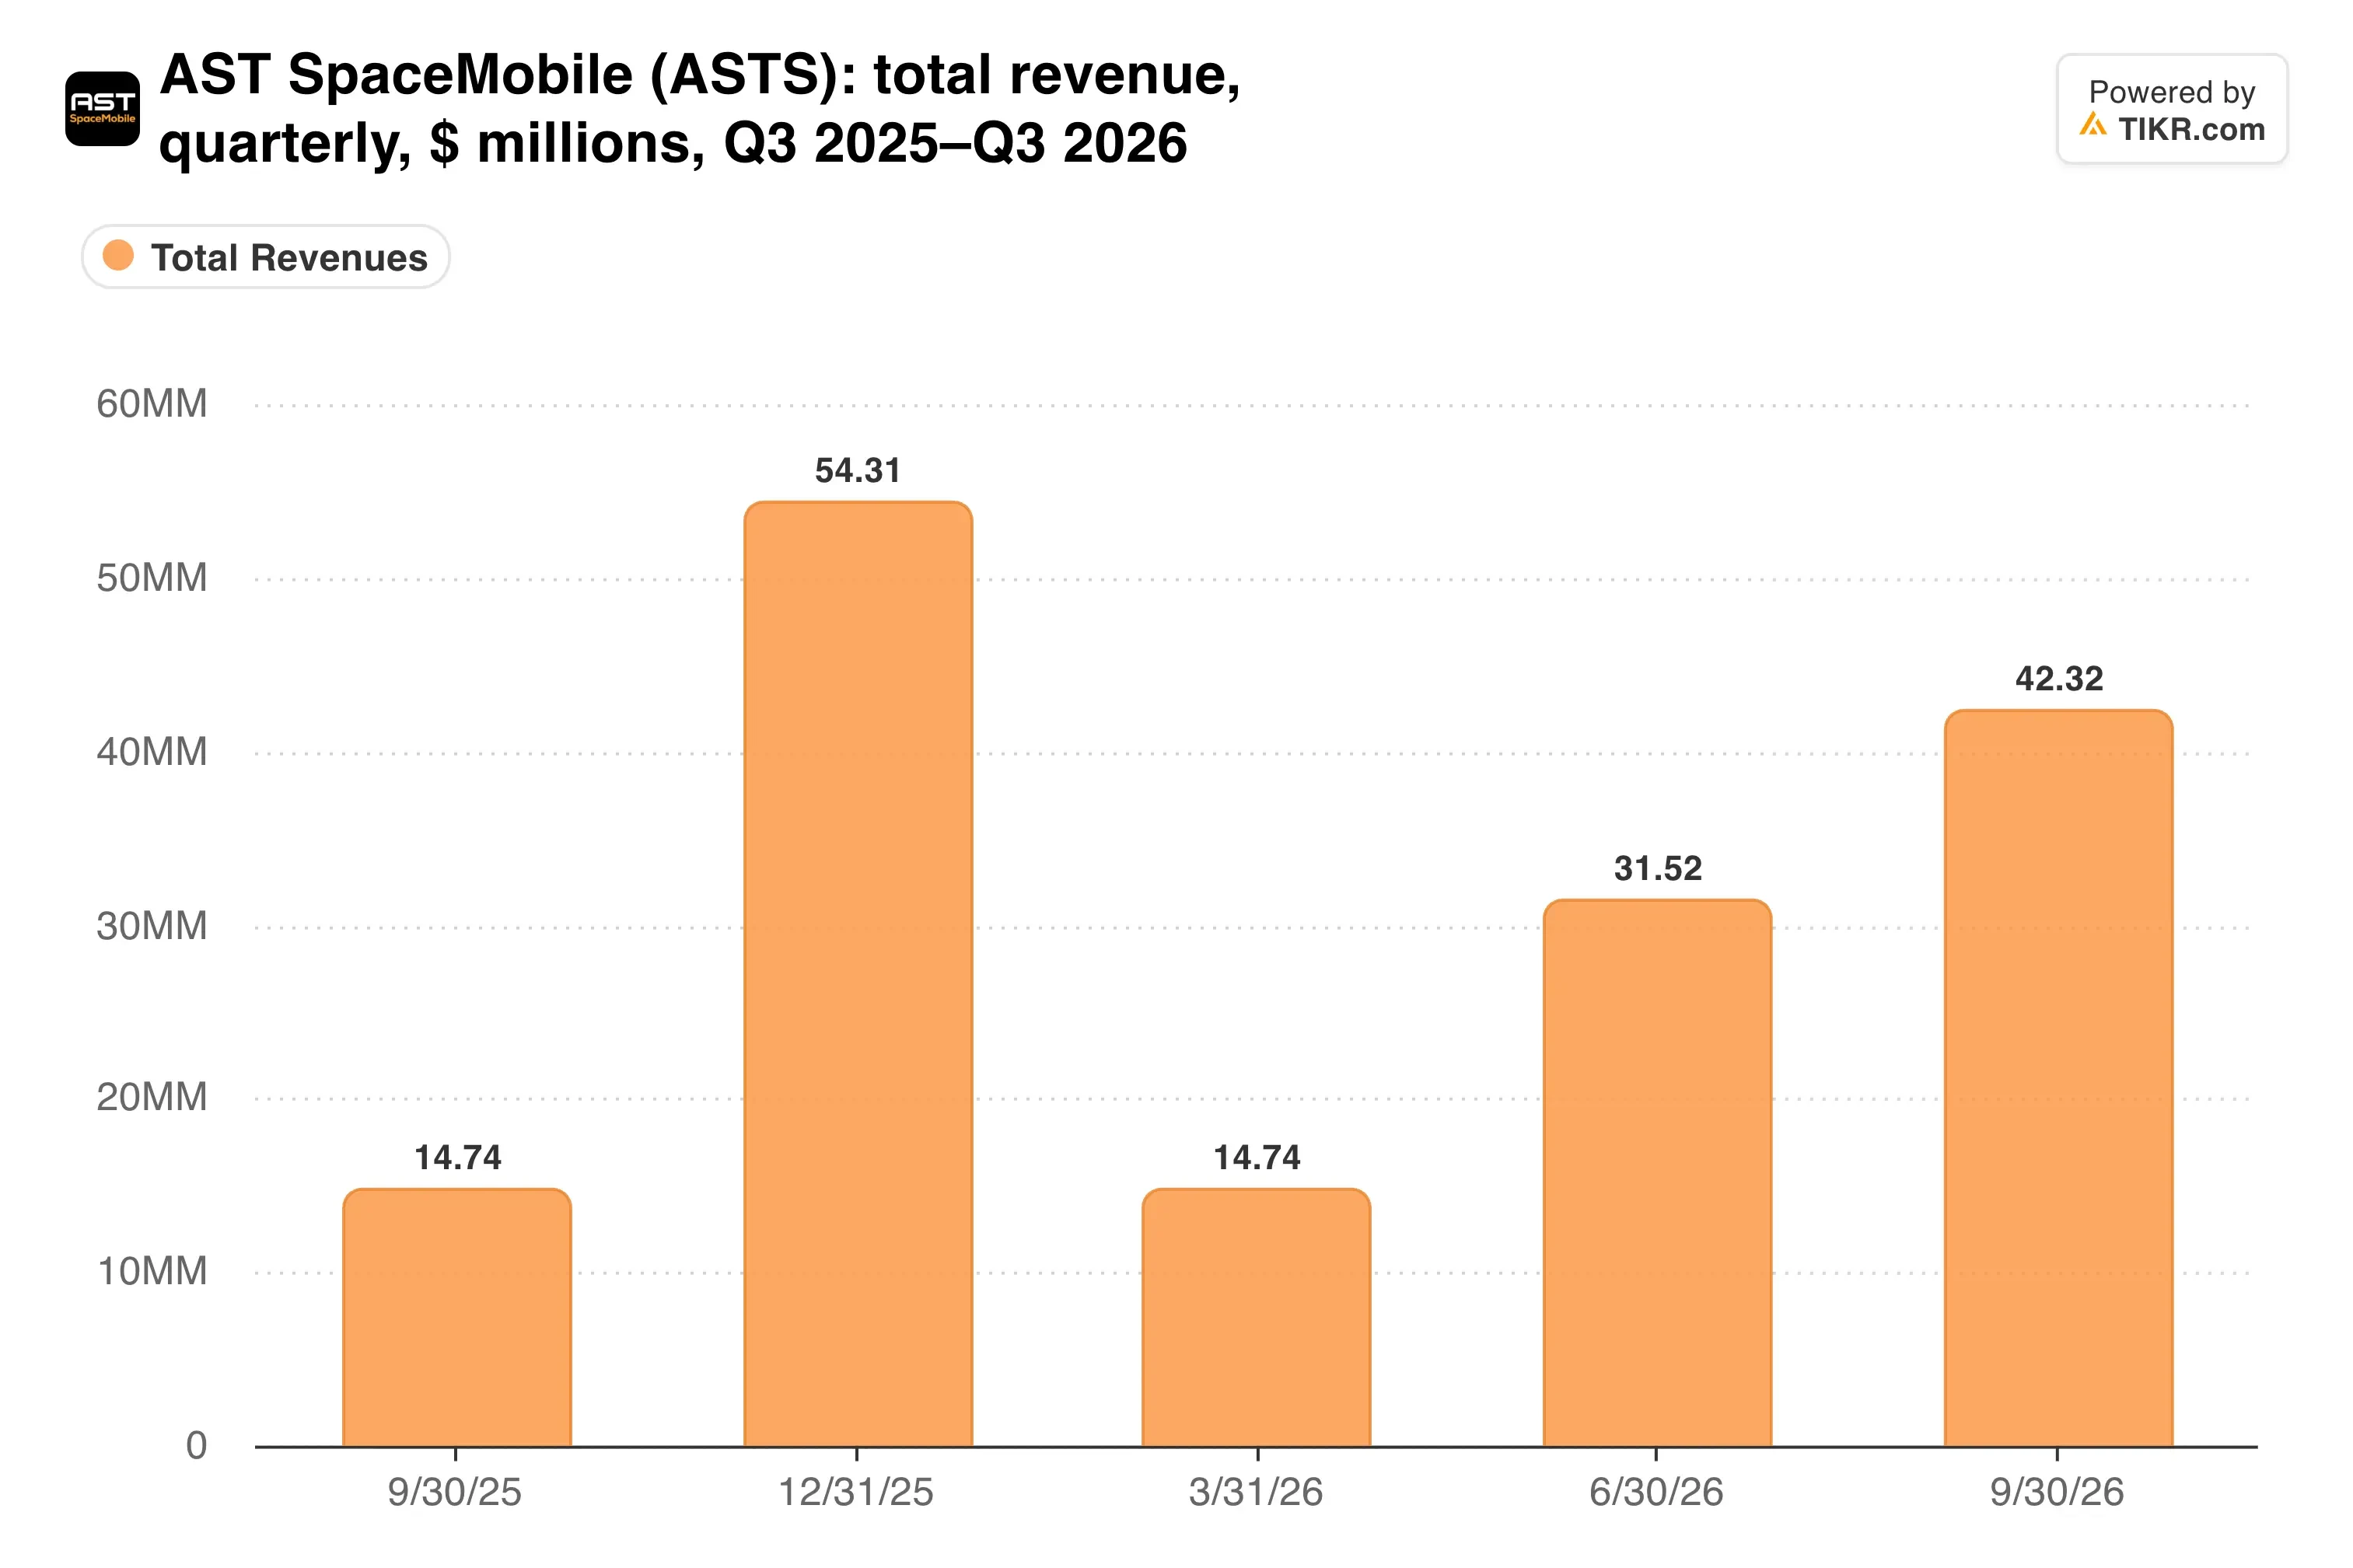
9개월 누적 매출은 8,860만 달러입니다. 따라서 가이던스의 하한선을 달성하려면 4분기에 약 6,100만 달러의 매출이 필요합니다.
AST가 자체 운송 수단을 원하는 이유
현재 궤도에서 운영 중인 BlueBird는 12대입니다. 3대는 9월 이후 SpaceX 발사 일정을 기다리며 케이프 커내버럴에 대기 중이고, 다른 3대는 2027년 초 Blue Origin 비행을 위해 이번 달에 출하될 예정입니다.
발사 계약은 이제 2027년과 2028년에 걸쳐 100대 이상의 BlueBird를 포함합니다. 그럼에도 불구하고, Abel Avellan CEO는 실적 발표에서 Blacklift가 AST에게 "발사 가능성, 배치 일정, 그리고 매력적인 소유 경제성에 대한 더 큰 통제권"을 제공할 것이라고 말했습니다. 20톤 재사용 로켓은 비행당 최대 5대의 BlueBird를 운반할 수 있습니다.
이 규모 격차가 긴급성을 설명합니다. Starlink는 1,000만 명 이상의 가입자를 보유한 반면, AST는 연말까지 간헐적 서비스만을 약속하고 있습니다.
이 모든 것을 구축하는 데 자본 지출이 급격히 증가했습니다.
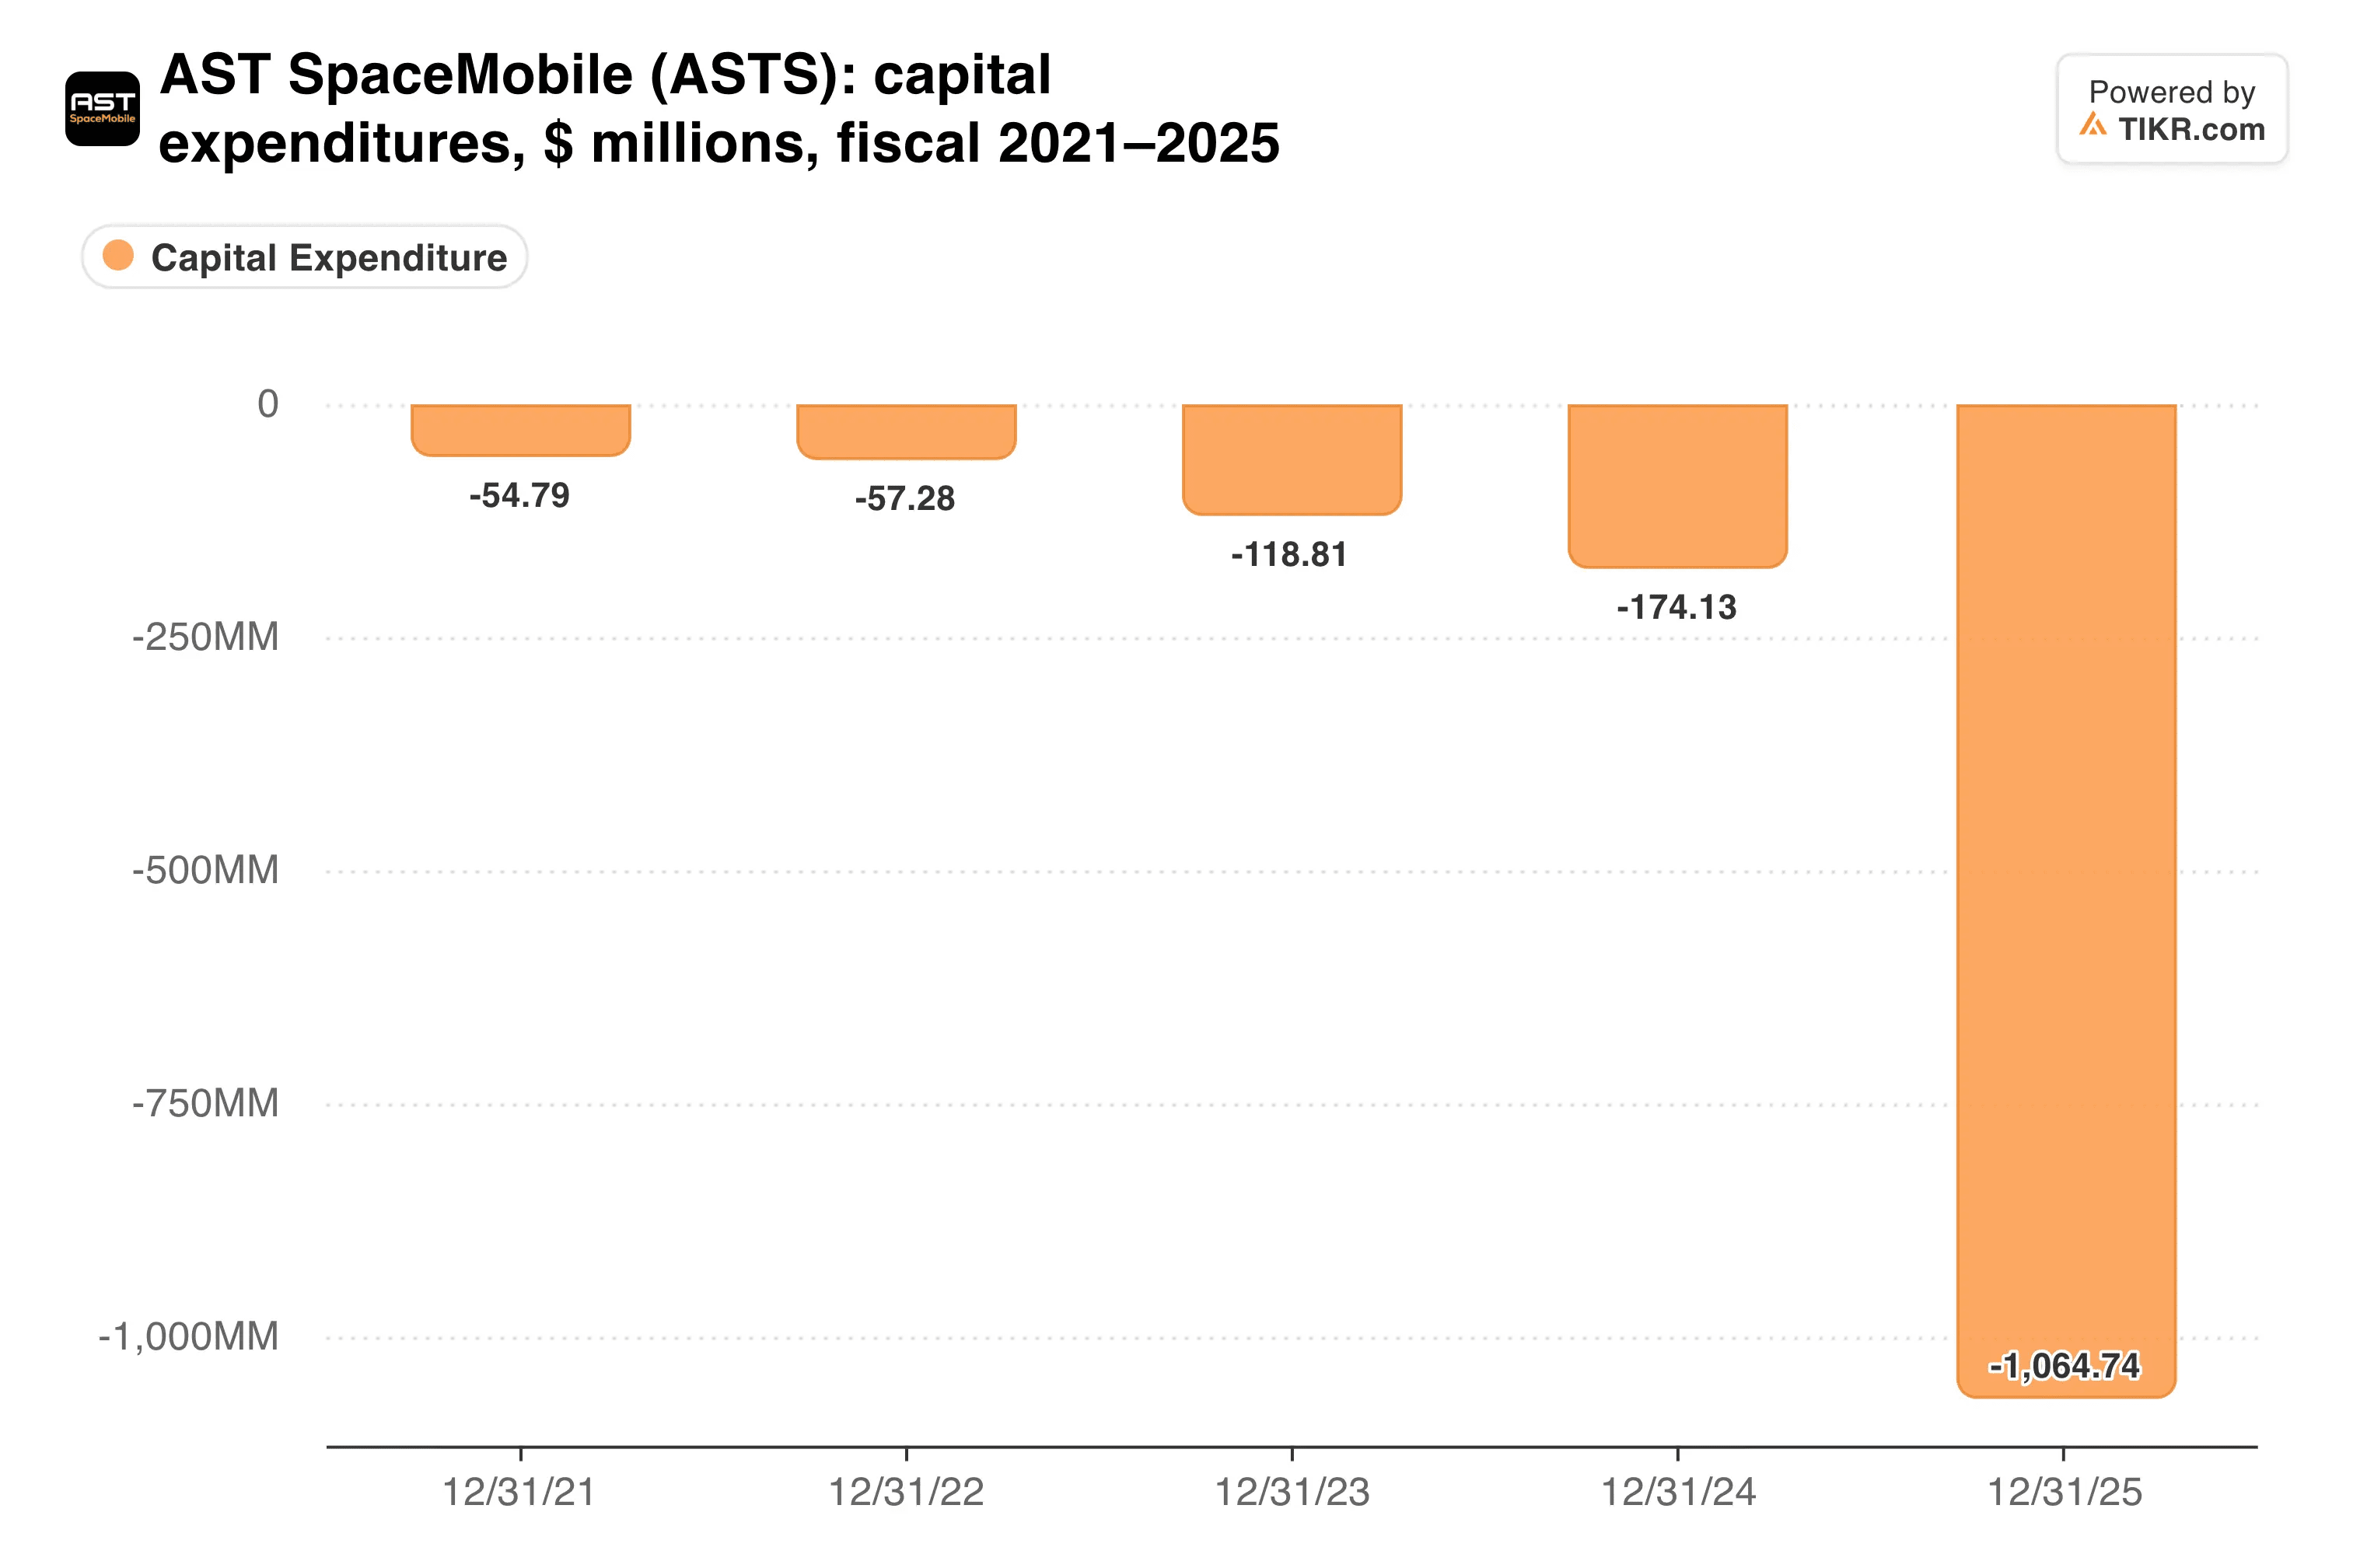
AST는 올해 처음 9개월 동안 부동산과 장비에 11억 5,000만 달러를 지출했으며, 이는 1년 전 6억 6,900만 달러에서 증가한 수치입니다. 일본의 Rakuten과의 합작 투자를 통해 약 10억 달러의 비희석성 자금이 조성되어 그 부담의 일부를 덜어줄 것입니다.
TIKR는 AST SpaceMobile에 대해 14명의 애널리스트를 추적합니다. 몇 명이 '매수'를 권하고 있을까요?
AST SpaceMobile에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 수익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용하여 이와 같은 주식을 조사합니다. AST SpaceMobile의 애널리스트 등급 보기
계속해서 커지는 부담
마진은 여전히 적자 상태입니다. 2,250만 달러의 제품 원가는 제품 매출을 초과했으며, 조정된 영업비용은 2분기 1억 1,910만 달러에서 1억 3,360만 달러로 증가했습니다.
대차대조표가 그 역할을 하고 있습니다. 그렇다면 자금은 어디서 나오고 있을까요?
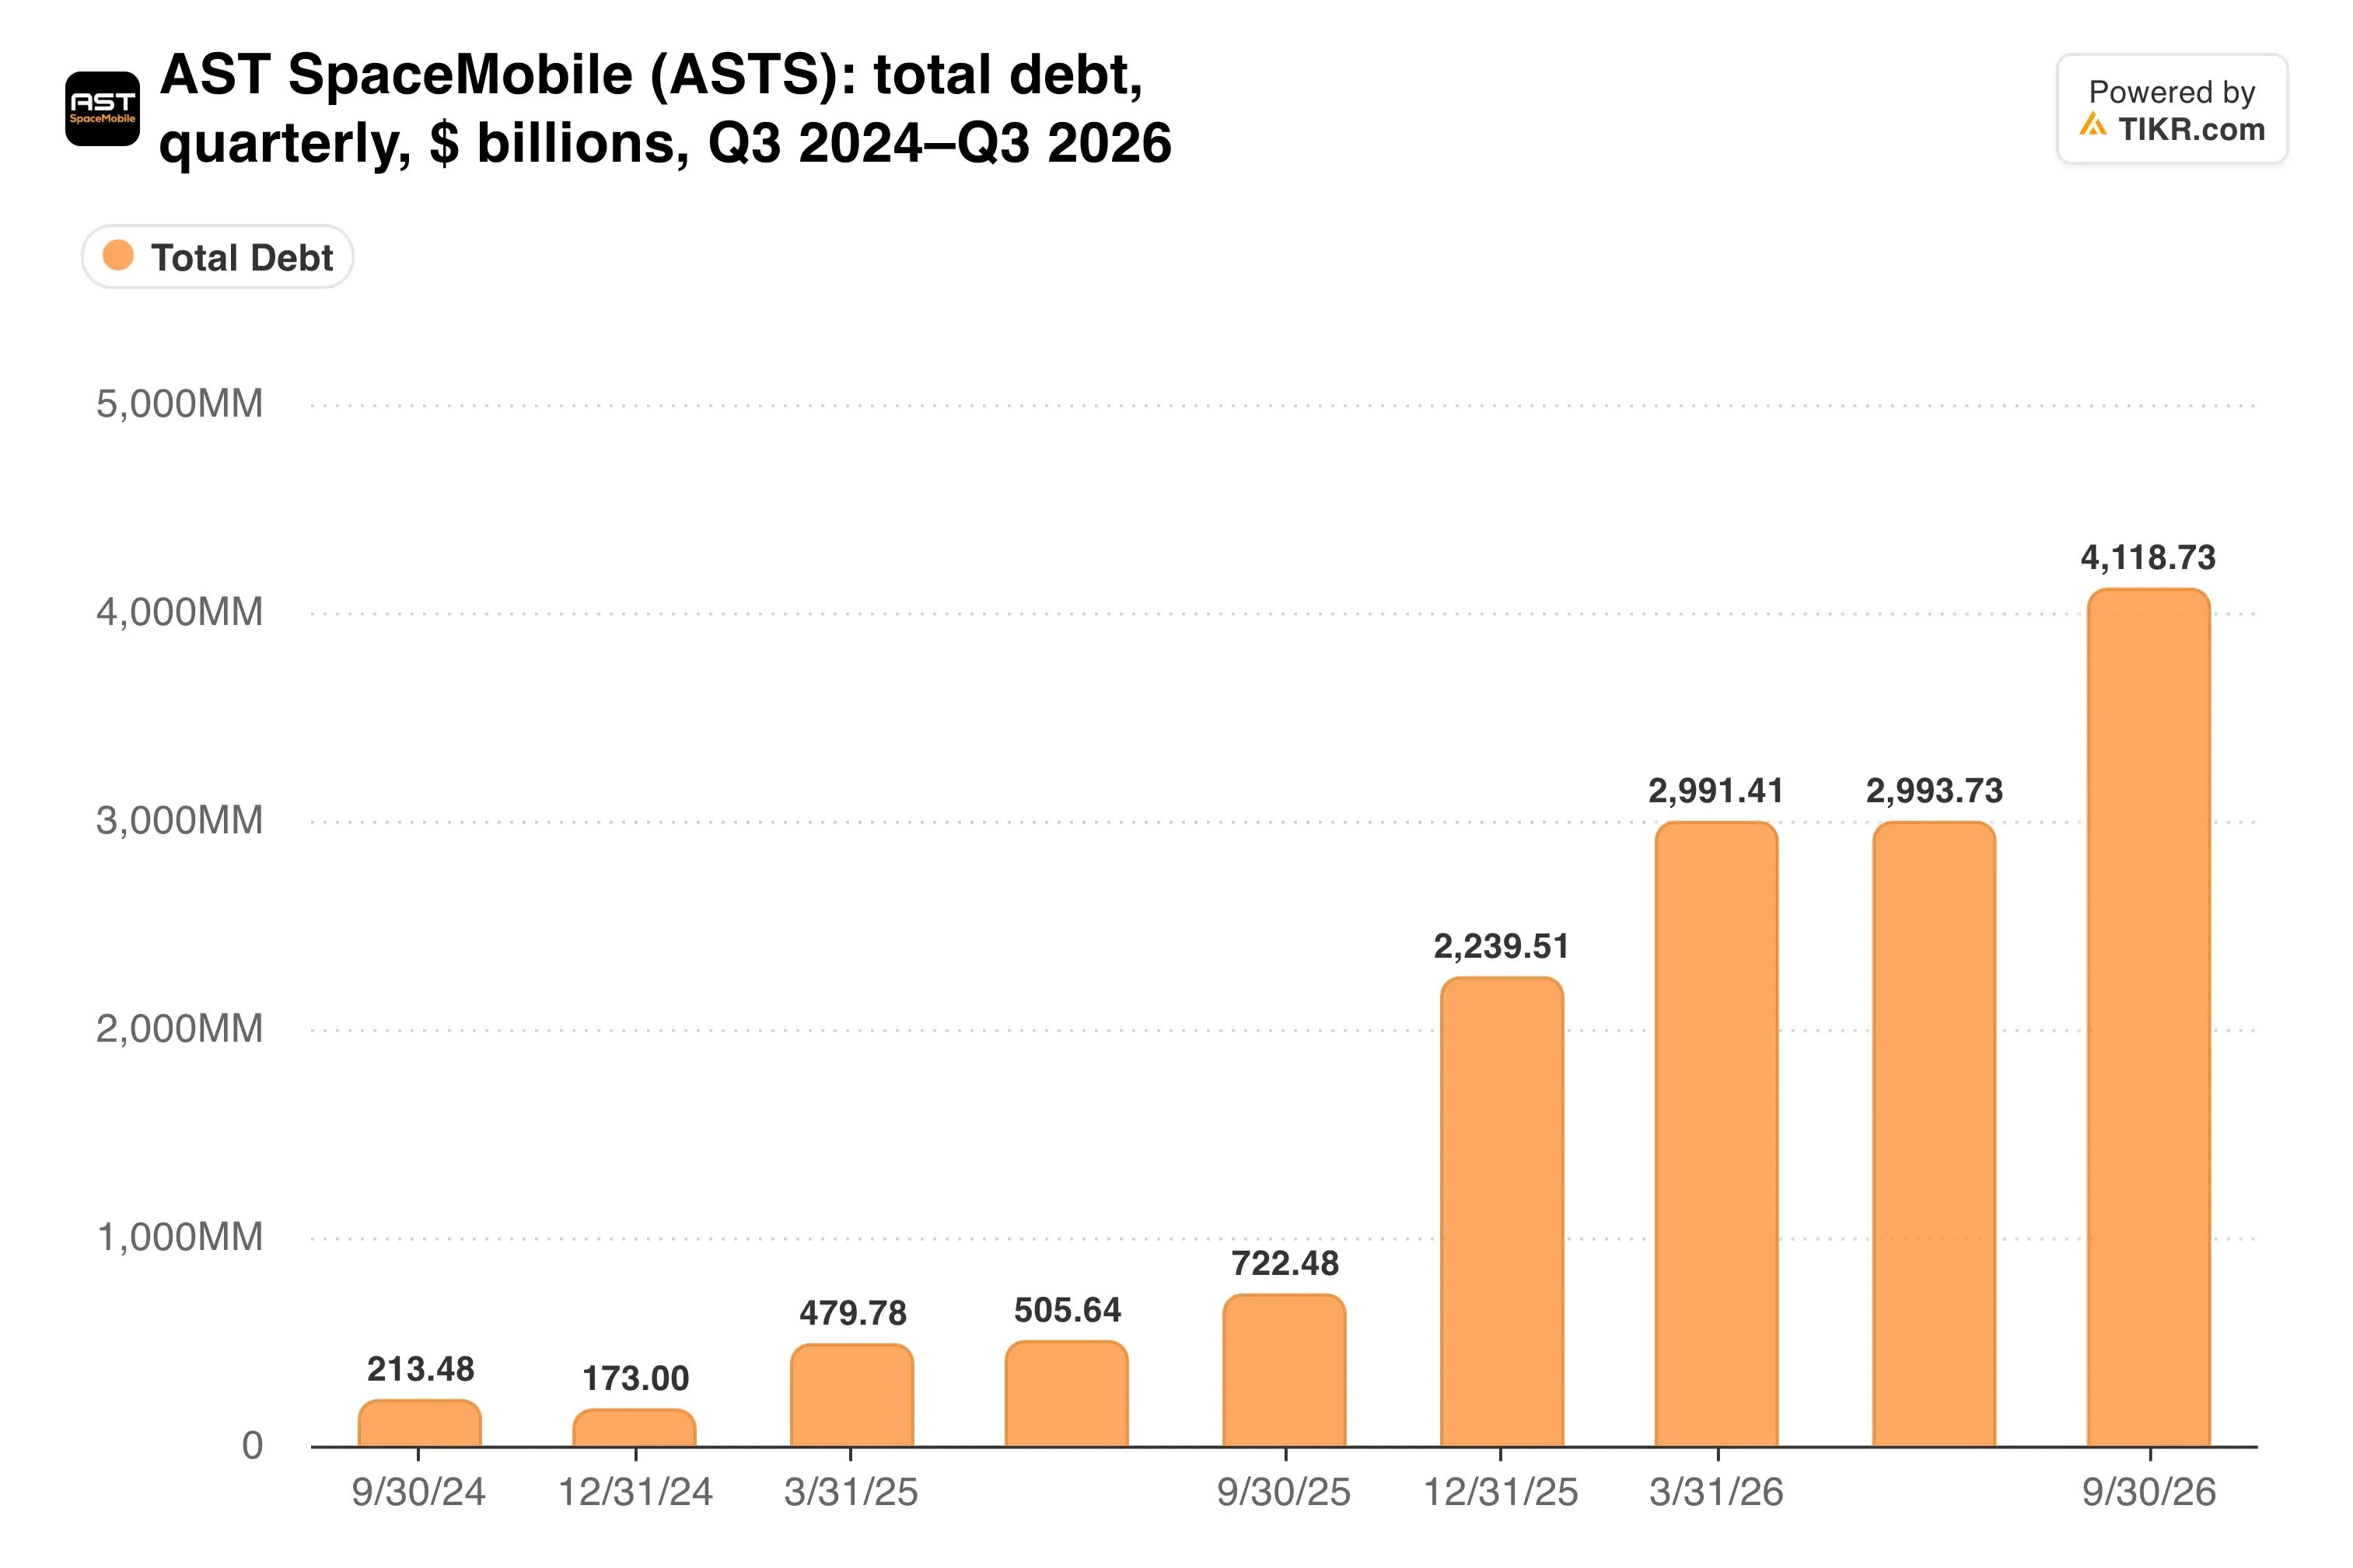
장기 부채는 9월 기준 41억 달러에 달했으며, 이는 2025년 말 22억 달러에서 증가한 수치입니다. 한편, Class A 발행 주식수는 2억 8,540만 주에서 3억 60만 주로 증가했습니다.
로켓은 또 다른 위험 계층을 추가합니다. 새로운 발사체는 거의 예정된 일정에 데뷔하지 않으며, Blacklift는 첫 비행까지 아직 2년 남았습니다.
제 생각: AST의 기술은 실질적으로 보이며, 정부와 일본에서의 성과는 유용한 비희석성 자금을 가져옵니다. 그러나 회사는 핵심 마감일이 미뤄지는 동안 계속해서 프로젝트를 추가하고 있습니다. 저는 2028년 말 로켓 데뷔를 믿기 전에 위성이 발사되고 서비스가 가동되는 것을 보고 싶습니다.
첫 번째 시험은 연말 전에 이루어질 예정이며, AST는 미국, 캐나다, 일본, 사우디아라비아, 영국에서 간헐적 전국 커버리지를 계획하고 있습니다. 그 후, 예정된 SpaceX 비행과 2027년 초 Blue Origin 발사가 2027년 중반이 현실적인지 보여줄 것입니다.
그렇다면 AST SpaceMobile 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 채 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 AST SpaceMobile의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하여 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도된 것이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 즐거운 투자 되세요!