핵심 요약
- 아카마이 CEO 톰 레이튼이 11월 13일 약 260만 달러 상당의 주식을 매수했으며, 주가는 5월 고점 대비 48% 하락한 상태입니다.
- 아카마이는 5년 평균 선행 주가수익비율(P/E)보다 낮게 거래되고 있으며, 분석가들은 대규모 클라우드 계약이 본격화되면서 2028년 이익이 급증할 것으로 예상합니다. 따라서 수치상으로는 그의 매수가 타당합니다.
- 주요 리스크는 자금 조달입니다: 아카마이는 실적 발표 후 일주일 만에 대규모 인프라 구축 비용을 지불하기 위해 25억 달러 규모의 전환사채를 발행했습니다.
- 이번 매수는 레이튼의 지분을 약 1%만 늘렸습니다. 다음 확인 사항은 아카마이의 세 번째 대형 클라우드 계약이 이번 분기에 계획대로 가동되는지 여부입니다.
아카마이 테크놀로지스(AKAM) CEO 톰 레이튼이 11월 13일 회사 주식 30,000주를 매수했습니다. 그가 동일일에 제출한 양식 4에 따르면, 그는 주당 가중평균 85달러, 총 약 260만 달러를 지불했습니다. 주가는 5월에 기록된 52주 최고가인 165달러 대비 48% 하락한 수준입니다.
두 달간의 지연, 그리고 25억 달러의 신규 부채
아카마이의 11월 5일 발표된 3분기 실적은 매출이 6% 증가한 11억 2천만 달러를 기록했음을 보여줬습니다. 클라우드 인프라 서비스(CIS) 매출은 34% 증가한 1억 900만 달러였습니다. 그러나 두 건의 대형 클라우드 계약에 대한 공급망 및 제3자 데이터 센터 지연으로 인해 약 3천만 달러 상당의 매출이 2027년으로 이연되었습니다. 실적 발표 컨퍼런스콜에서 레이튼은 이 지연을 "큰 문제가 아닌, 두 달 정도의 지연"이라고 표현했습니다.
더 큰 문제는 자금입니다. 아카마이는 이번 분기만 24억 4천5백만 달러에서 26억 4천5백만 달러를 자본 지출에 사용할 계획입니다. CFO 에드 맥고완은 인프라 구축 비용을 주로 현금과 영업현금흐름으로 충당할 것이며, "필요에 따라 측정된 추가 금융 활동으로 보완될 수 있다"고 말했습니다. 레이튼이 매수한 날인 11월 12일 전날, 아카마이는 증액된 25억 달러 규모의 전환사채 발행을 마감했습니다.
TIKR은 아카마이 테크놀로지스에 대해 23명의 분석가를 추적합니다. 몇 명이 '매수' 의견을 내고 있을까요?
아카마이 테크놀로지스에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 이익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 분석합니다. 아카마이 테크놀로지스의 애널리스트 등급 보기
대규모 지분에 대한 소액 추가
레이튼은 1998년 아카마이를 공동 창립했으며, 이번 매수는 그의 지분을 약 1% 늘렸습니다. 양식 4에 따르면 매수 후 그가 간접적으로 보유한 주식은 2,559,963주로, 현재 가격 기준 2억 달러 이상의 가치가 있습니다. 따라서 260만 달러는 그에게는 작은 베팅에 불과합니다. 그는 또한 2024년 5월에 주당 평균 93달러에 약 200만 달러 상당의 주식을 매수한 바 있습니다. 현재 가격은 여전히 그 수준보다 낮습니다. 그가 2025년 2월과 8월에 각각 약 80달러와 72달러에 매수한 주식은 모두 수익을 내고 있습니다. 내부자 매수를 추적하는 사람들에게 레이튼은 타이밍이 엇갈린 반복적인 하락 매수자입니다.
85달러가 합리적인가?
강세론의 근거는 2027년에 있습니다. 아카마이는 올해 9월 116억 달러 규모의 Anthropic 계약을 포함하여 140억 달러 이상의 다년간 CIS 약정을 체결했습니다. 회사는 CIS 매출이 2027년에 두 배 이상 증가하여 11억 달러에서 13억 달러에 이를 것으로 예상하며, 총 매출은 2028년에 70억 달러를 넘을 것으로 전망합니다.
분석가들은 올해 이익이 하락했다가 해당 매출이 실현되면서 급등할 것으로 예상합니다:
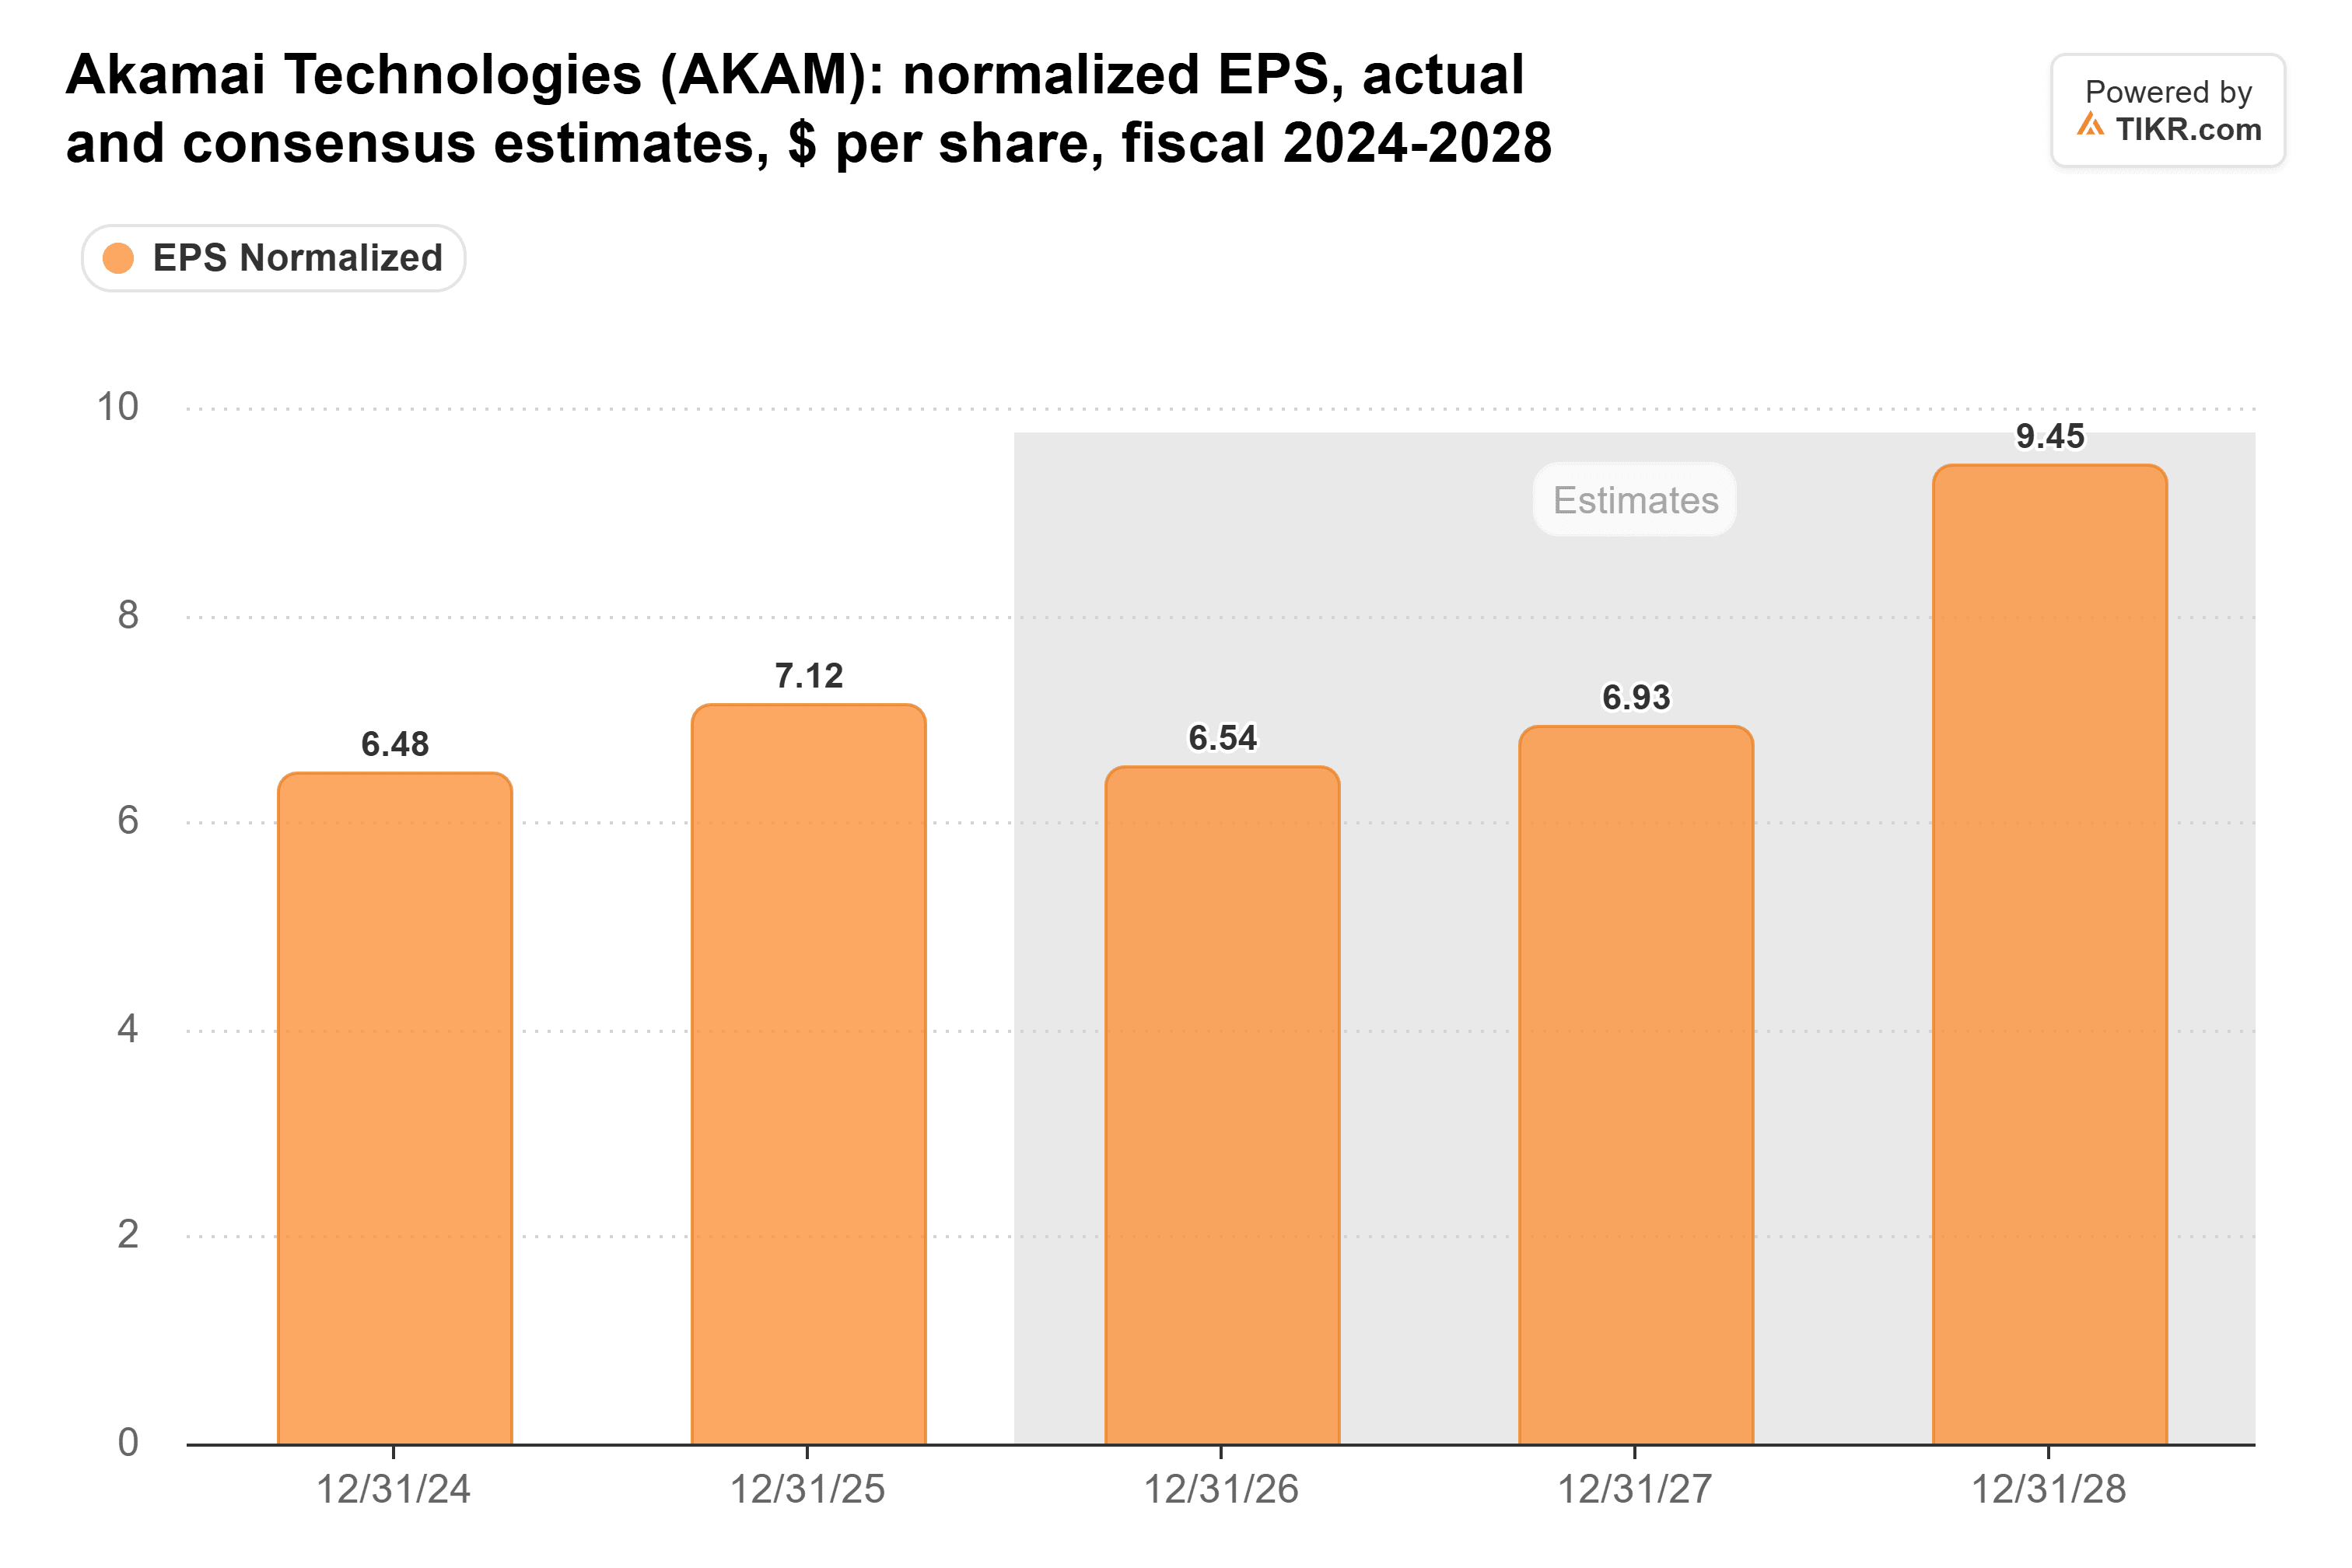
그러나 올해와 내년 추정치는 하향 조정되었습니다. 3개월 전 올해 합의 추정치는 6.70달러였고, 2027년 추정치는 7.16달러였습니다.
시장은 아직 그 2028년 급등에 대한 프리미엄을 지불하지 않고 있습니다:
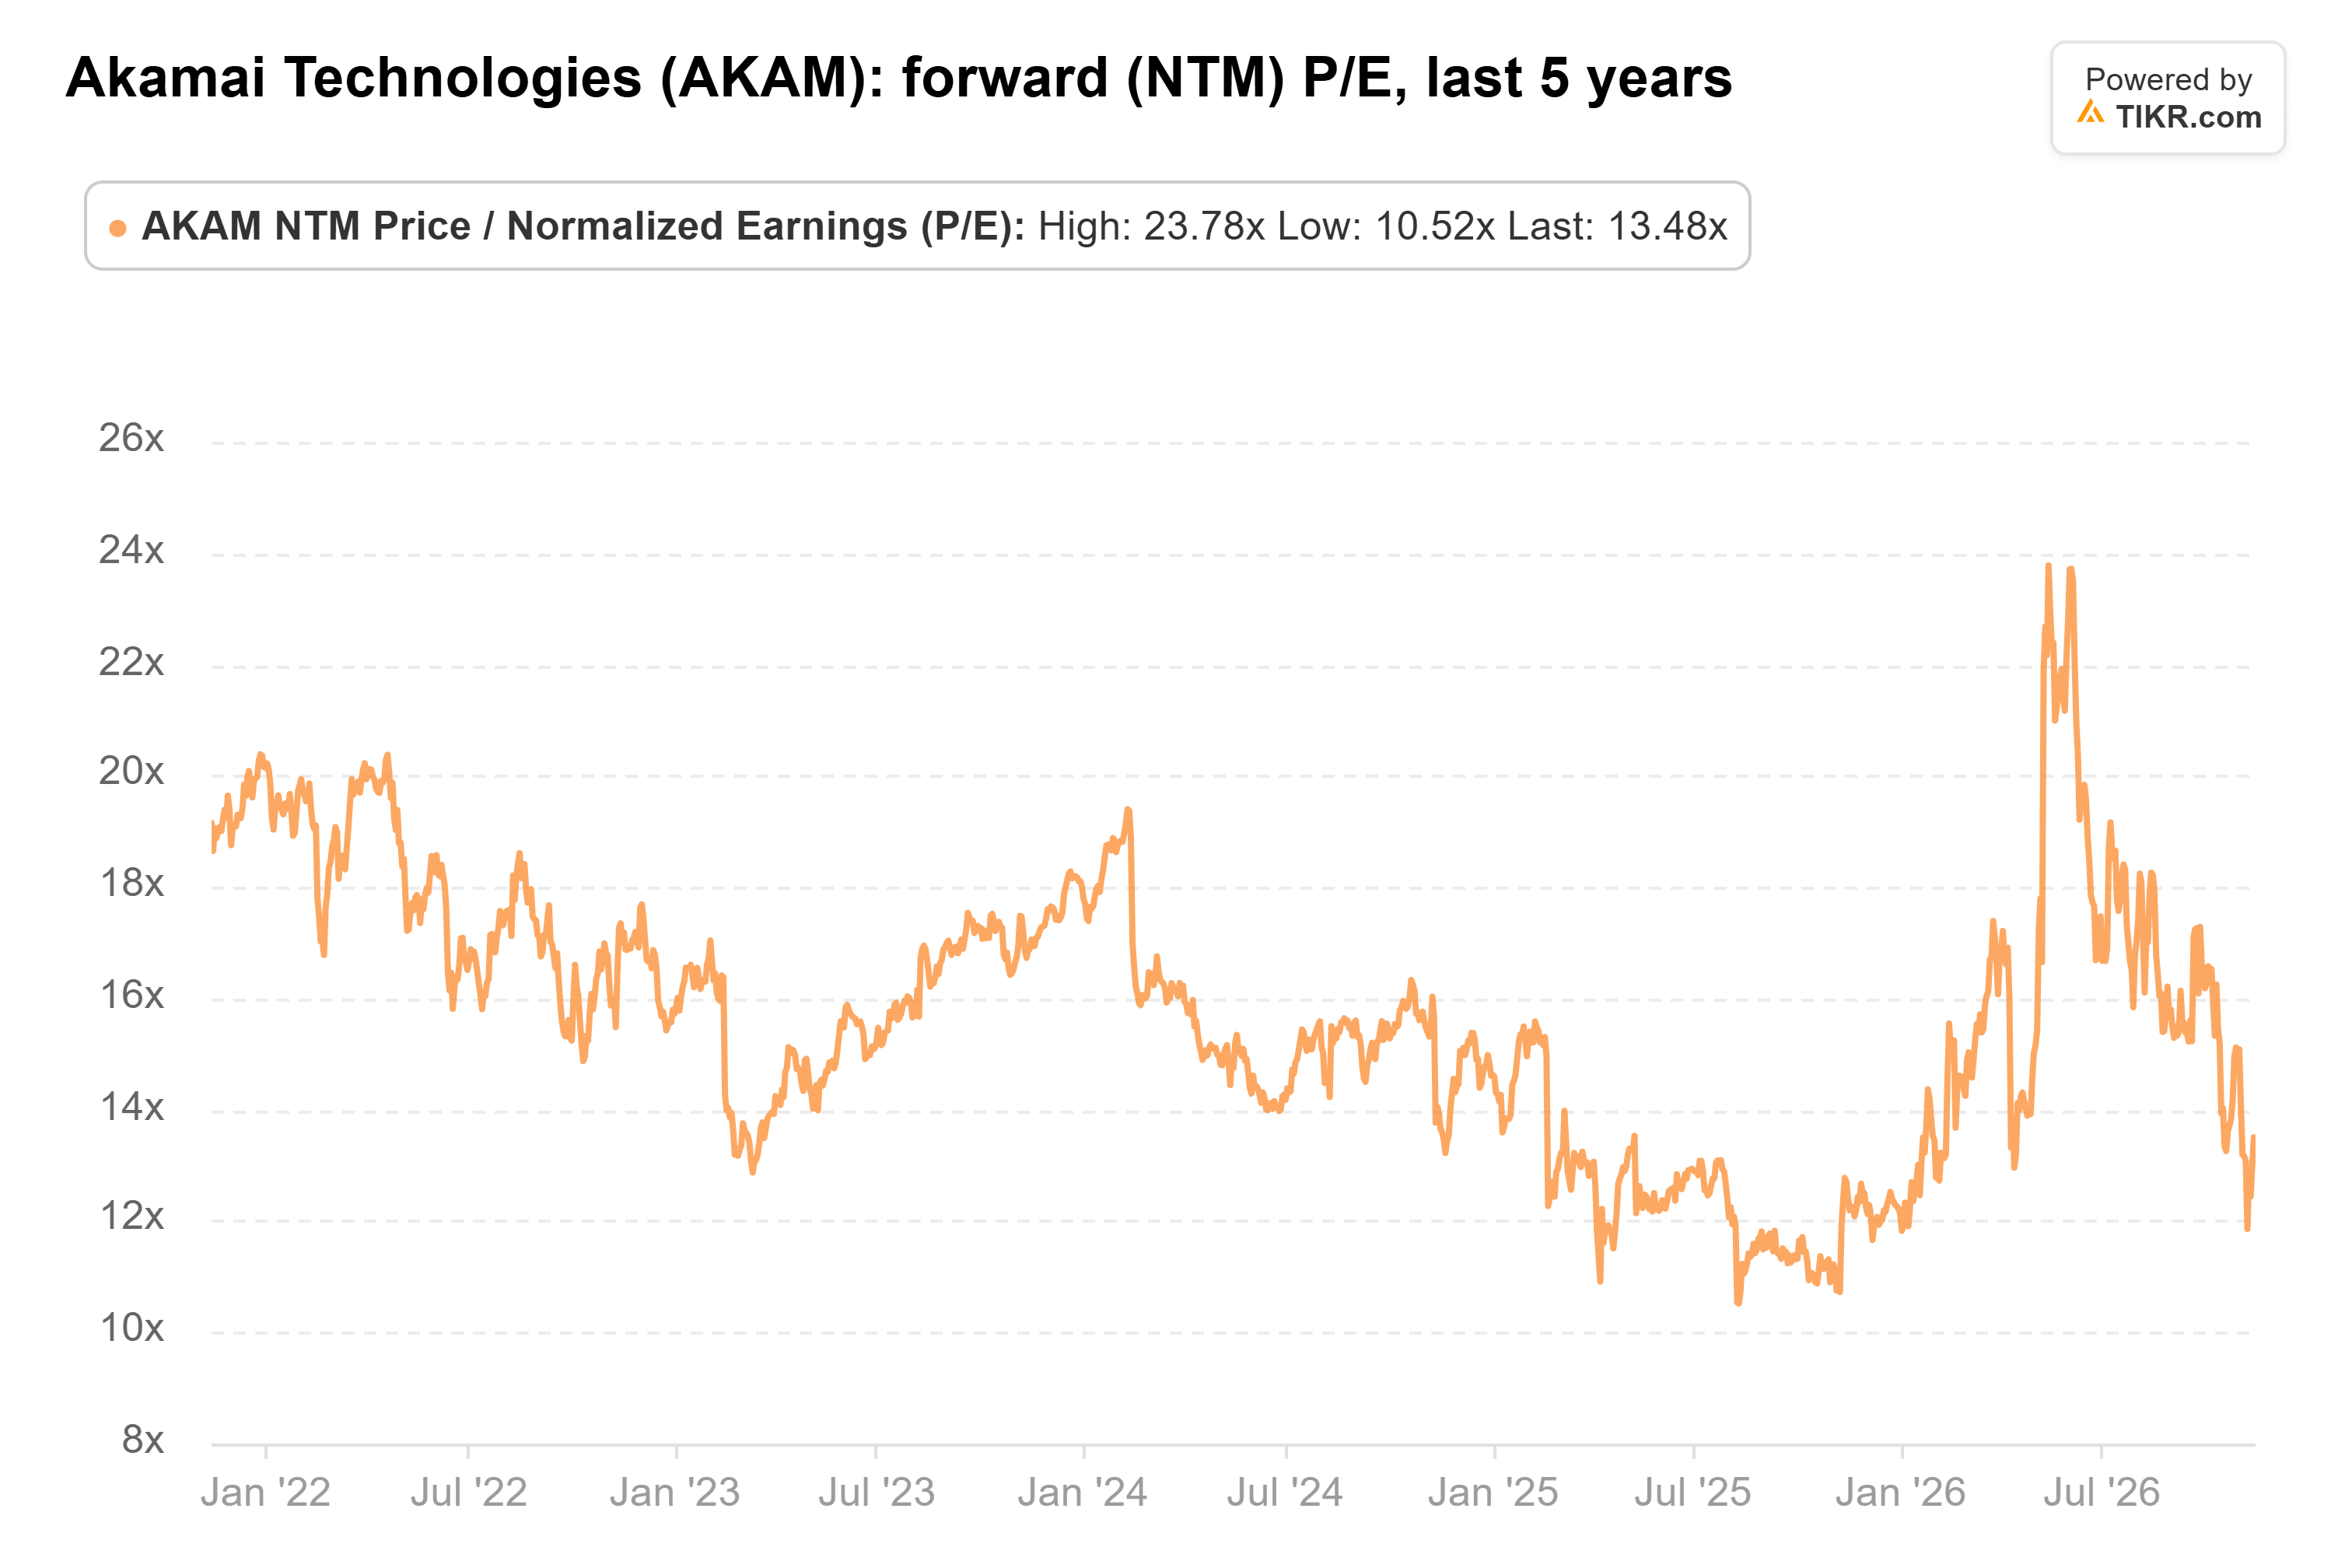
최근 종가 기준, 아카마이는 선행 이익의 13배에 거래되었습니다. 이는 5년 평균인 16배보다 낮으며, 5월에 기록된 24배보다 훨씬 낮은 수준입니다. 오늘의 가격도 대략 그 수준에 머물고 있습니다.
애널리스트들의 합의 목표가는 7월 이후 하락했지만 여전히 주가보다 훨씬 높게 위치해 있습니다:
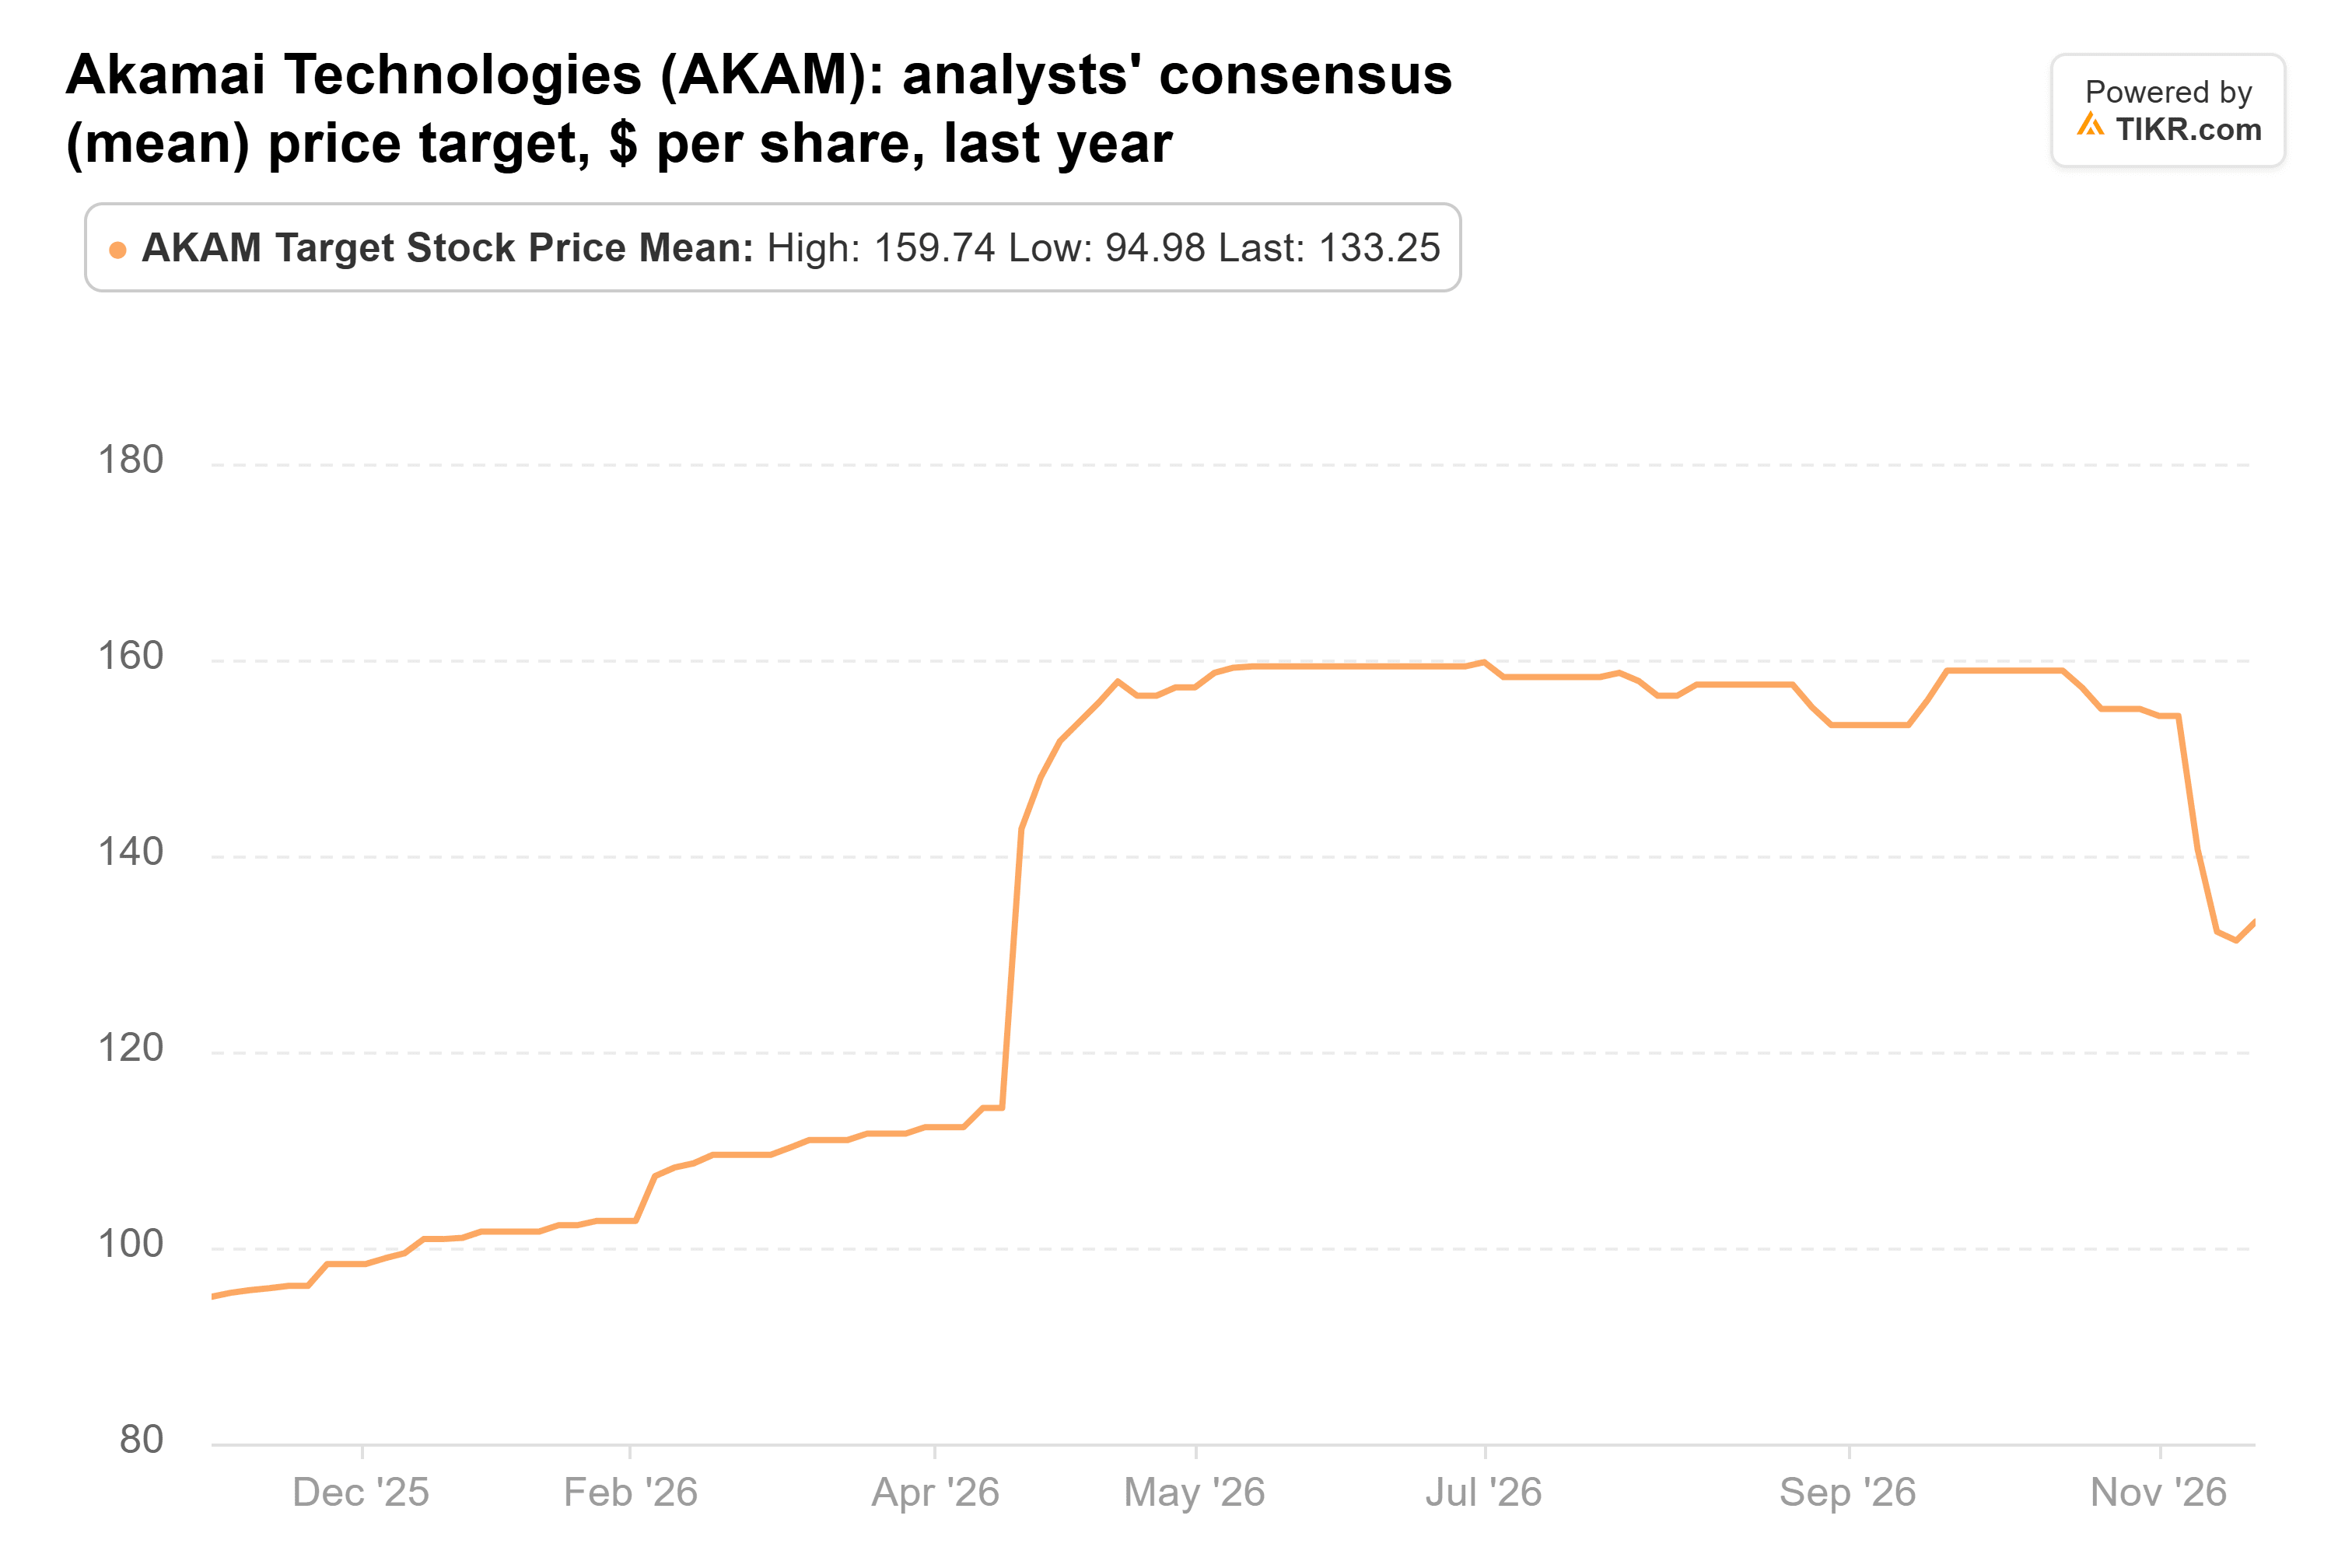
133달러인 합의 목표가는 현재 주가보다 약 56% 높습니다. 그러나 중간값 목표가는 120달러로 더 낮으며, 목표가 범위는 73달러에서 225달러까지입니다.
성장 가속화가 실현되어야 한다
리스크는 재무제표에 있습니다. 아카마이는 새로운 25억 달러 전환사채 발행 전인 9월 30일 기준 75억 7천만 달러의 전환사채를 보유하고 있었습니다. 또한 계약이 본격화되기 전까지 지출이 매출을 앞지를 것입니다.
결론: 수치상으로는 레이튼의 85달러 매수가 타당합니다. 주가는 평소 거래 배수보다 낮게 거래되고 있으며, 2028년 가이던스는 훨씬 더 큰 사업을 암시합니다. 그러나 한 내부자의 매수는 여전히 2027년 성장 가속화가 실현되어야 하는 신호일 뿐입니다. 다음 확인 사항은 경영진이 예상하는 대로 세 번째 대형 계약이 이번 분기에 가동되는지, 그리고 내년 초 발표될 4분기 실적입니다.
그렇다면 아카마이 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 아카마이가 얼마의 가치가 있을 수 있는지 확인할 수 있습니다. 월스트리트 합의 추정치를 시작점으로 삼거나, 사업에 대한 자신의 견해를 반영하여 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!