


월스트리트 애널리스트들은 일반적으로 보수적인 집단입니다. 대부분의 기업이 그렇지 않기 때문에, 그들은 회사가 매출을 3배로 늘리는 시나리오를 모델링하는 경우가 드뭅니다. 따라서 합의 추정치가 세 개의 별개 반도체 기업이 정확히 그렇게 할 것이라고 예측할 때, 시장이 무엇을 보고 있는지, 그리고 무엇이 제대로 진행되어야 하는지 묻는 것은 의미가 있습니다.
세 기업 모두 이번 달 시티그룹의 2026 글로벌 TMT 컨퍼런스에서 발표했습니다. 경영진이 말한 내용과 이야기가 틀어질 수 있는 지점은 다음과 같습니다.
Lumentum (LITE): $3.0B에서 $13.7B로

Lumentum은 2026 회계연도를 약 $30억의 매출로 마감했습니다. 현재 합의 추정치는 2028 회계연도까지 $96억, 2029 회계연도까지 $137억을 예상하고 있습니다.
AI 데이터센터는 구리선 대신 빛을 사용하여 칩 간에 데이터를 이동시키며, Lumentum은 이 변환을 수행하는 레이저를 제조합니다.
시티 컨퍼런스에서 회사는 2027년까지 주문을 채우기에 충분한 속도로 그 레이저를 생산할 수 없으며, 고객들이 가격을 낮추기 위해 협상하기보다는 여전히 높은 가격을 지불하고 있다고 밝혔습니다. 두 가지 흐름이 이를 주도하고 있습니다.
첫 번째는 데이터센터 내에서 랙(Rack) 간을 연결하는 것으로, 경영진은 이 부분이 2027년에 2배로 성장할 것으로 예상합니다. 두 번째는 단일 랙 내에서 GPU 간을 연결하는 것으로, 랙당 훨씬 더 많은 광학 부품이 필요하며 2028년에 또다시 3~4배 성장할 것으로 보입니다. 경영진은 또한 최대 고객으로부터 광학 스위치(빛을 전기로 다시 변환하기 전에 빔 자체를 재지향하는 새로운 제품)에 대한 수요가 강해지면서 2028 회계연도 주당 이익 목표를 $40로 상향 조정했습니다.
Aehr Test Systems (AEHR): $50M에서 $271M으로
칩이 출하되기 전, 조기에 고장날 수 있는 칩들을 걸러내기 위해 고온과 고전압에서 스트레스 테스트를 받습니다. 이 과정을 번인(Burn-in)이라고 하며, Aehr는 이를 수행하는 장비를 만듭니다. 이는 일반 칩보다 AI 칩에서 더 중요합니다. 하나의 불량 GPU가 수천 개를 보유한 랙 전체를 마비시킬 수 있으며, 설치 후 고장을 찾는 비용은 공장에서 발견하는 것보다 훨씬 더 많이 듭니다.
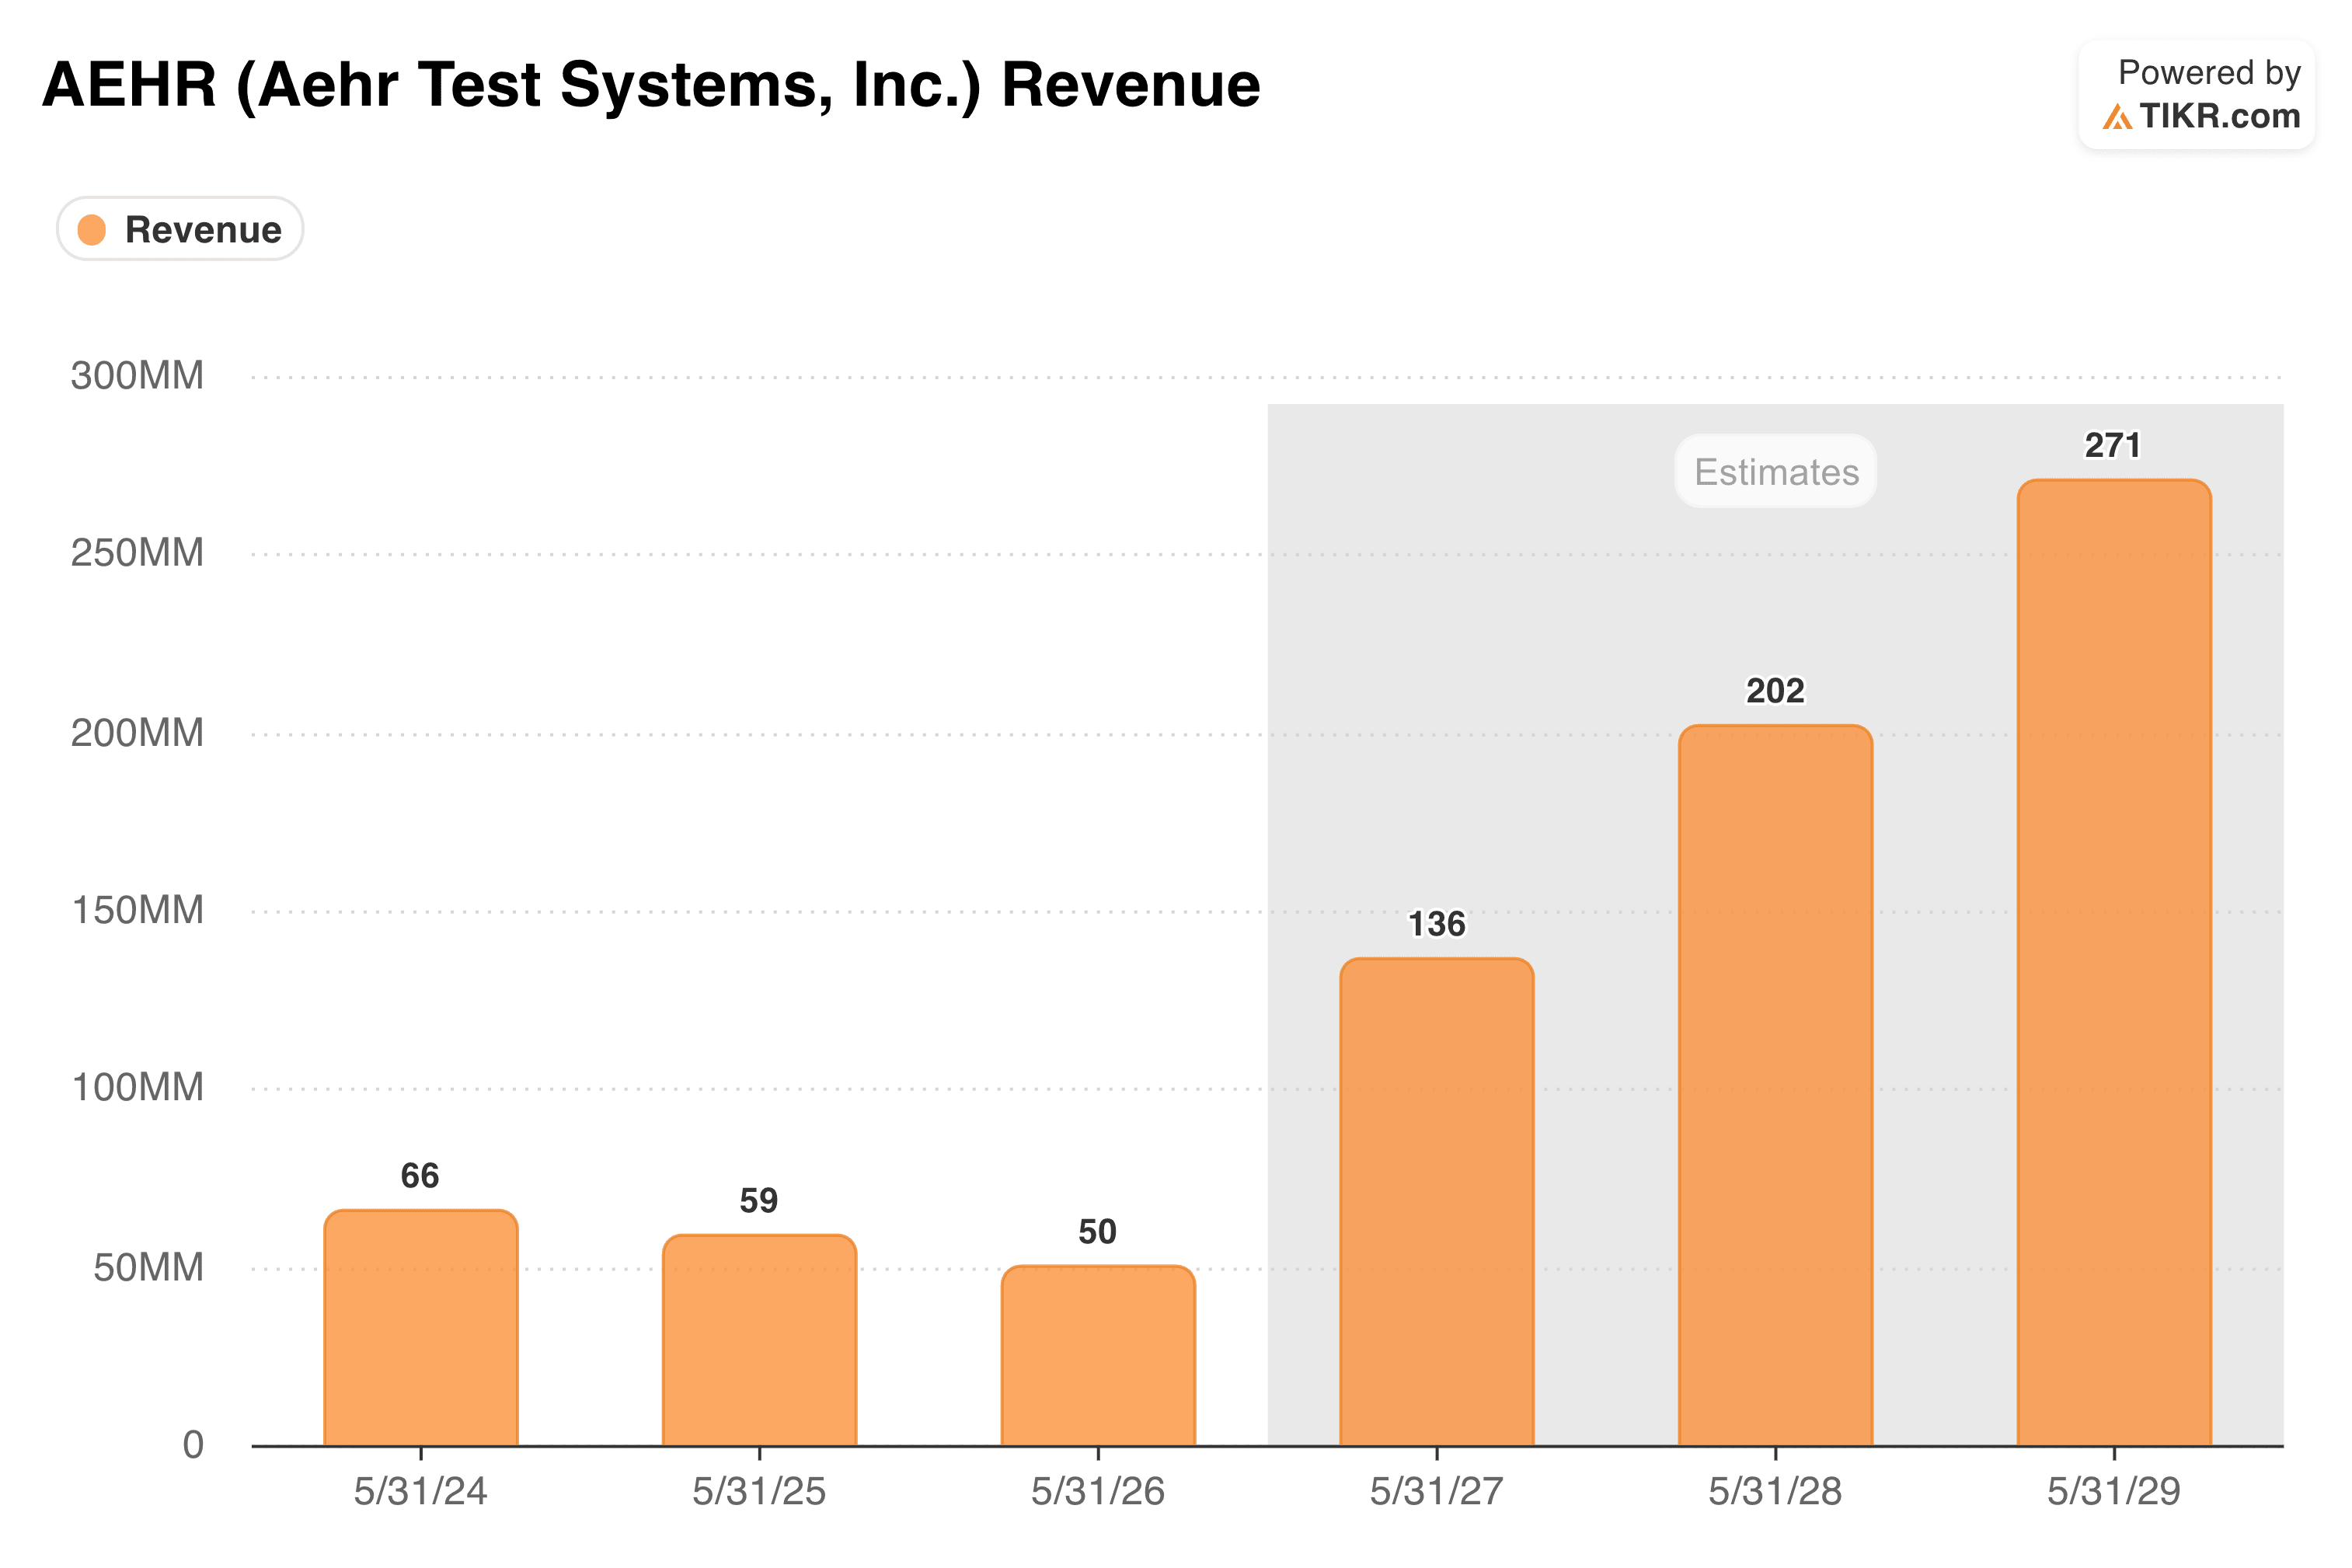
Aehr는 여기서 가장 규모가 작은 기업이자 가장 격렬한 수정을 겪은 곳입니다. 2026 회계연도 매출은 실제로 15% 감소하여 $5천만이었습니다. 그런 다음 경영진은 약 $1억의 실질적인 백로그(미결제 주문)를 바탕으로 2027 회계연도 매출을 $1억 3천만에서 $1억 5천만으로 예상했는데, 이는 약 160%에서 200%의 성장률입니다. 시장은 약 $8,500만을 예상하고 있었습니다.
현재 합의 추정치는 2027 회계연도 $1억 3,600만, 2029 회계연도까지 $2억 7,100만입니다. 주목할 점은, 이 예상치에는 메모리 관련 매출이 제외되어 있으며, 경영진은 이를 향후 상승 요인으로 제시하고 있습니다.
Navitas Semiconductor (NVTS): $46M에서 $200M으로
전력망의 전기는 수천 볼트로 데이터센터에 도착합니다. 내부 칩들은 1볼트 미만으로 작동합니다. 이 전력을 낮추는 무언가가 필요하며, 모든 변환 과정에서 일부가 열로 낭비됩니다. Navitas는 일반 실리콘 대신 갈륨 나이트라이드와 실리콘 카바이드를 사용하여 이러한 변환을 처리하는 칩을 만드는데, 이는 전력 낭비를 줄이고 공간을 덜 차지합니다.
회사는 이전에 매출의 85%를 차지했던 모바일 소비자 시장에서 AI 인프라로의 전환을 막 완료했습니다. 경영진은 AI가 연말까지 매출의 3분의 1 이상을 차지하며 백로그가 2027년까지 이어질 것이라고 말합니다. 진행 중인 Claros 인수는 2030년 총 시장 규모(TAM) $450억에 $40억을 추가합니다.
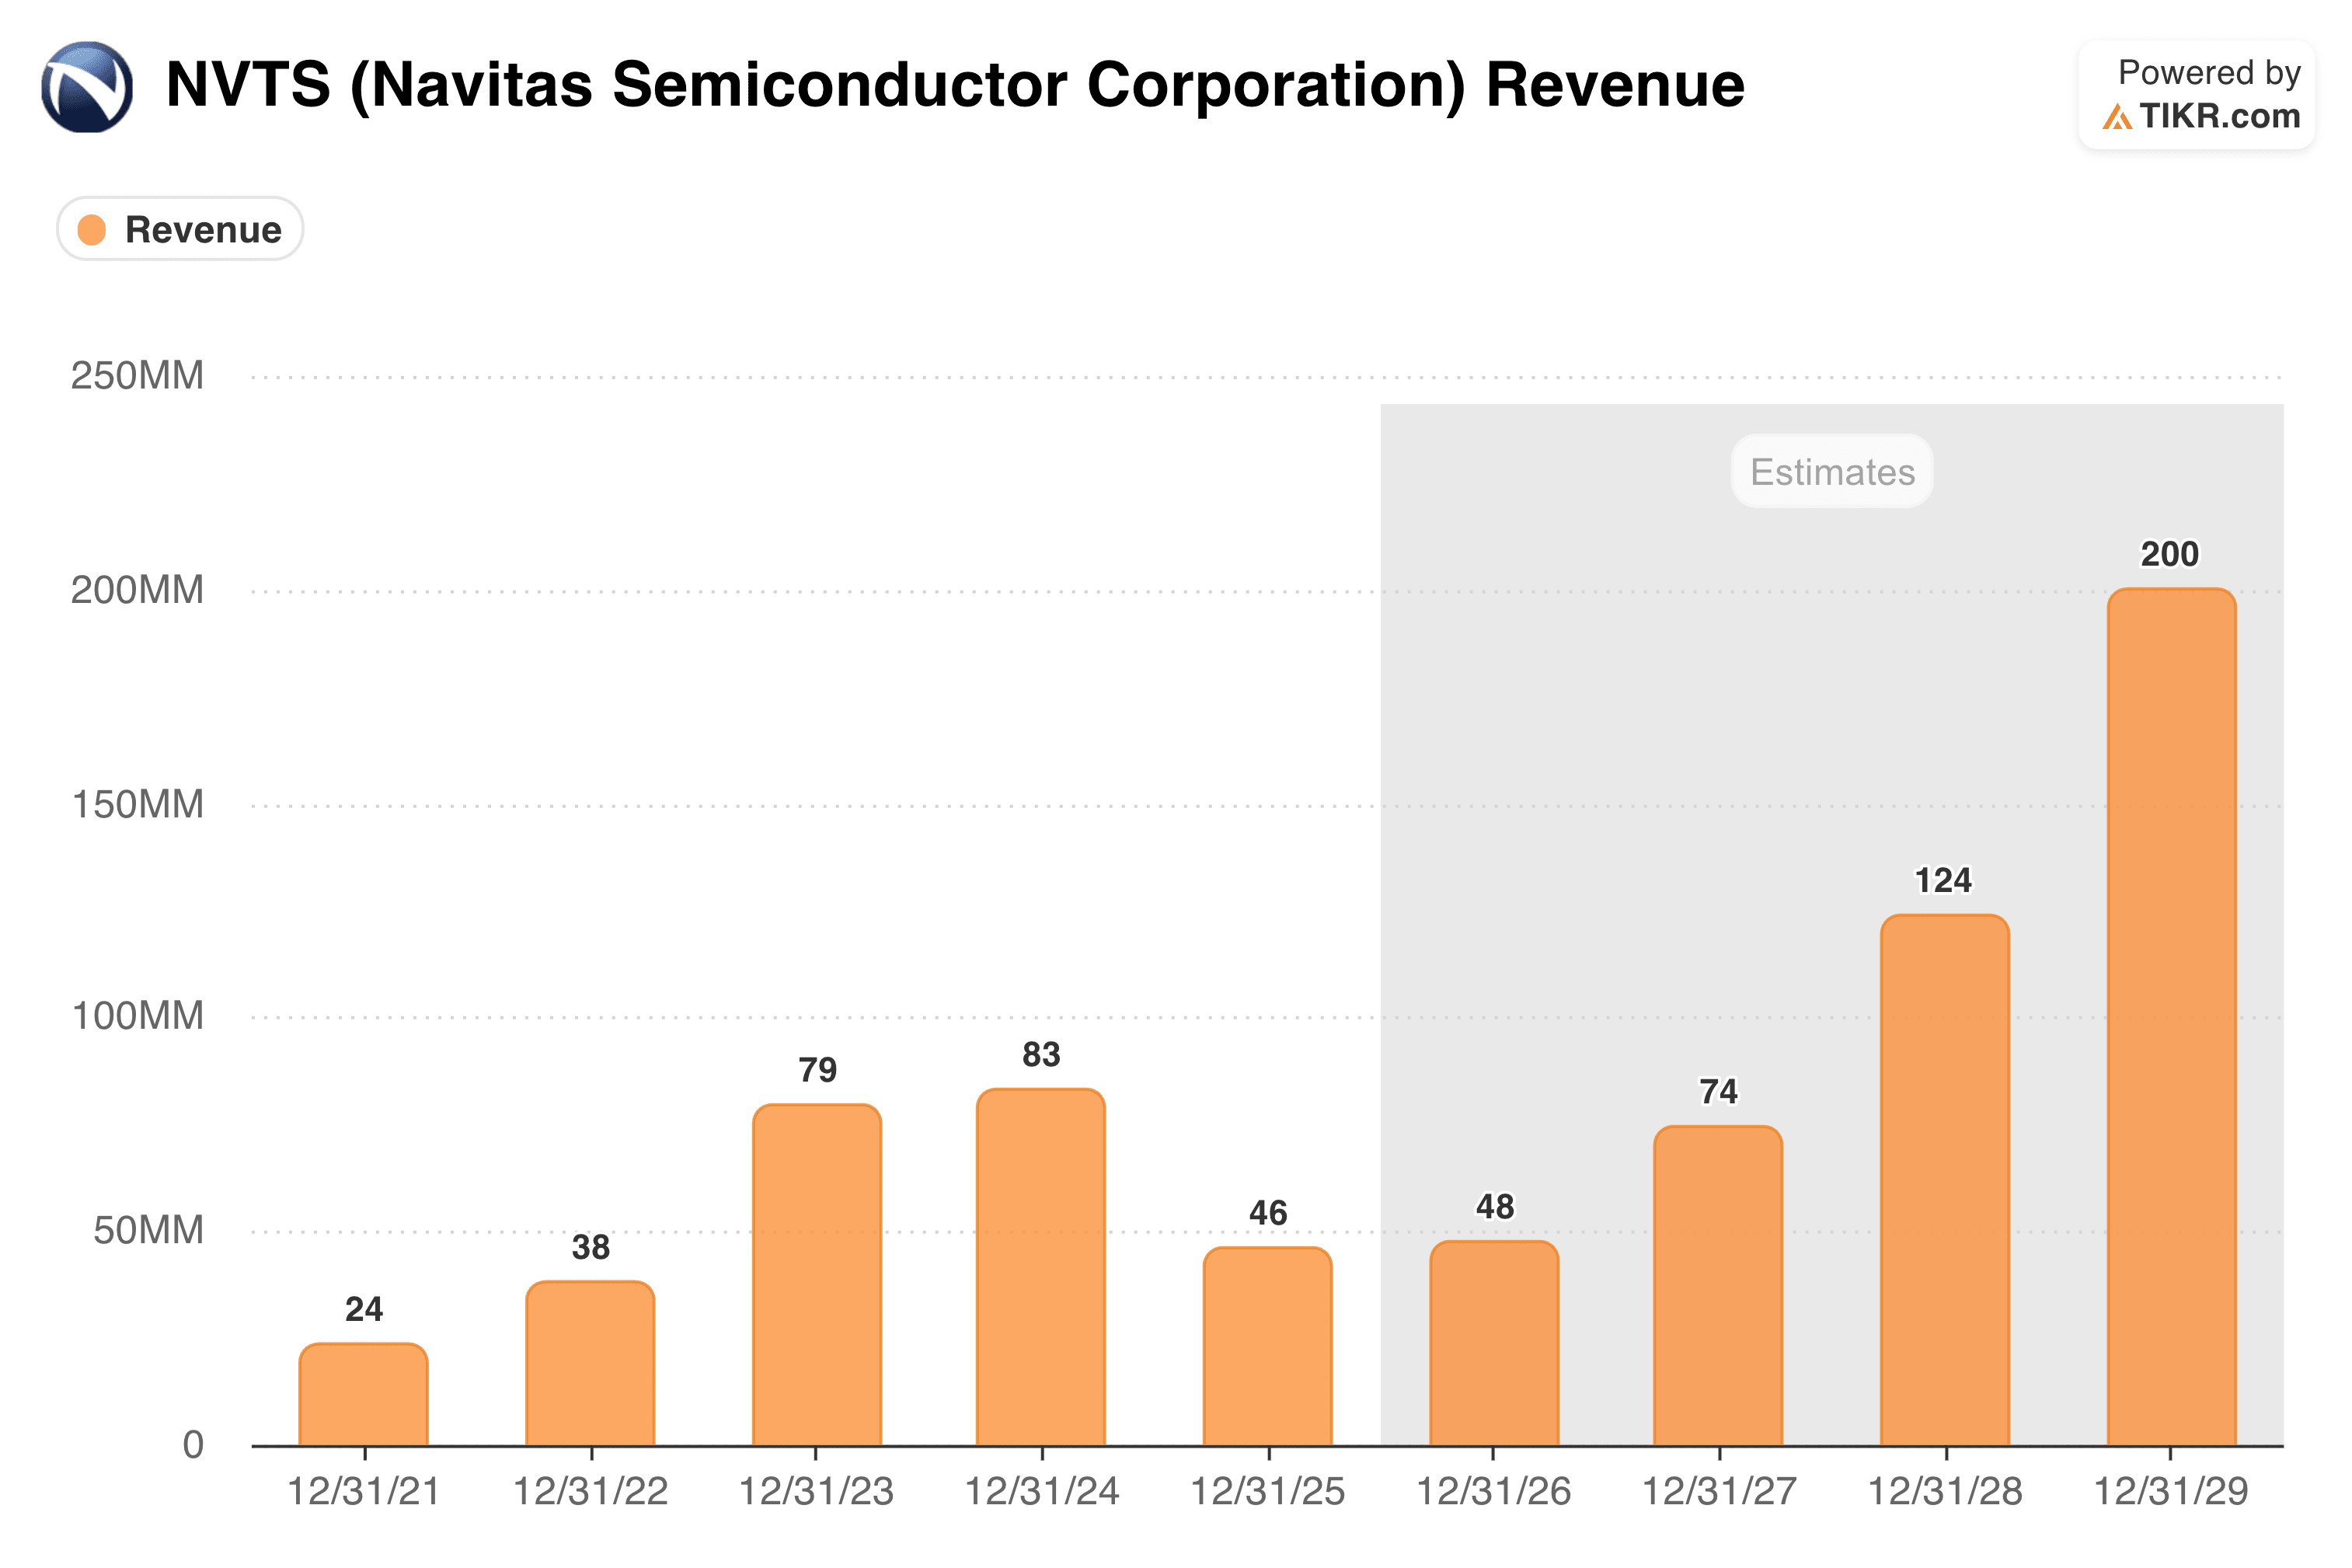
문제는 합의 추정치가 2026년에 $4,800만만을 예상하고, 2029년까지 $2억으로 성장하는 데 거의 모든 성장이 후반부에 집중되어 있다는 점입니다.
이러한 추정치가 틀릴 수 있는 요인
첫째, 고객 집중도입니다. Lumentum의 상향된 목표는 단일 고객으로부터의 광학 스위치 주문에 크게 의존하고 있습니다. Aehr의 백로그는 소수의 칩 프로그램에 집중되어 있습니다. 소수의 고객이 대부분의 매출을 주도할 때, 그 중 하나가 프로젝트를 두 분기만큼 지연시키는 것만으로도 전체 모델이 무너질 수 있습니다.
둘째, 타이밍입니다. 이 매출의 상당 부분은 아직 출시되지 않은 제품에 달려 있습니다. Navitas가 공급하는 새로운 데이터센터 전력 설계는 2027년 말까지 도착하지 않으며, Claros 인수는 2028년까지 기여하지 않습니다. Aehr는 투자자들에게 값비싼 장비를 대규모로 덩어리 주문으로 판매하기 때문에 매출이 분기별로 고르지 않게 발생할 것이라고 말했습니다. 덩어리로 도착하는 매출은 놓치기 쉬운 매출입니다.
셋째, 그리고 가장 큰 요인은, 세 기업 모두 한 번도 침체기를 겪지 않은 지출 호황을 위해 생산 능력을 확장하고 있다는 점입니다. Lumentum은 영국과 노스캐롤라이나에 공장을 추가하고 있습니다. 이 지출은 지금 확정되었지만, 그것이 수용할 주문은 몇 년 후에 도착합니다. 만약 아마존, 마이크로소프트, 구글, 메타가 AI 구축 속도를 늦춘다면, 그 공장들은 수요 감소에 대비한 고정 비용 부담이 됩니다.
매출을 3배로 늘리는 것은 가능하지만, 이는 애널리스트들이 강력한 백로그를 가져와 추세선을 연장할 때 발생하는 일이기도 합니다. 장기 투자자들은 추정치가 아닌 주문(Bookings)을 주시해야 합니다.


