핵심 요약
- 220억 달러 규모의 헤지펀드가 3분기에 홈디포, 코닝, 마스텍 주식을 모두 매각했으며, 최근 제출한 13F 서류에 이 내용이 담겨 있습니다.
- 9월 30일 기준 가장 큰 포지션은 새롭게 진입한 아마존이었습니다.
- 코닝과 마스텍은 각각 6월 30일 이후 가치의 절반 이상을 잃은 반면, 홈디포는 거의 움직이지 않았습니다.
- 역대 최고 수준의 백로그와 세 종목 중 가장 낮은 배수를 기록 중인 마스텍은 매각 결정을 재고해볼 만한 반면, 수치상으로는 홈디포 매각이 가장 타당해 보입니다.
홈디포 (HD), 코닝 (GLW) 그리고 마스텍 (MTZ)은 모두 론 파인 캐피털의 포트폴리오에서 사라졌습니다. 216억 2천만 달러를 운용하는 이 헤지펀드 운용사는 11월 16일 제출한 9월 30일로 종료된 분기의 13F 서류에서 세 종목을 단 1주도 보유하고 있지 않았습니다.
분기 말 기준 가장 큰 두 포지션은 새롭게 진입한 종목이었습니다: 13억 9천만 달러(13F 기준 주식 포트폴리오의 9.1%) 상당의 아마존 (AMZN) 주식 560만 주와 11억 달러(7.1%) 상당의 다나허 (DHR) 주식 494만 주입니다. 13F 서류는 펀드가 각 분기의 마지막 날 보유한 것만 보여주므로, 펀드가 분기 중 언제, 어떤 가격에 매각했는지는 알 수 없습니다.
홈디포의 상승 여력이 줄어들었다
홈디포는 세 매각 중 가장 규모가 컸습니다: 6월 30일 기준 9억 1800만 달러(펀드 13F 기준 주식 포트폴리오의 5.6%) 상당의 주식 260만 주였습니다. 이후 주가는 겨우 1% 하락했지만, 월가의 관심은 식어갔습니다. 애널리스트들의 합의 목표가는 지난 1년간 435달러에서 378달러로 하락했습니다:
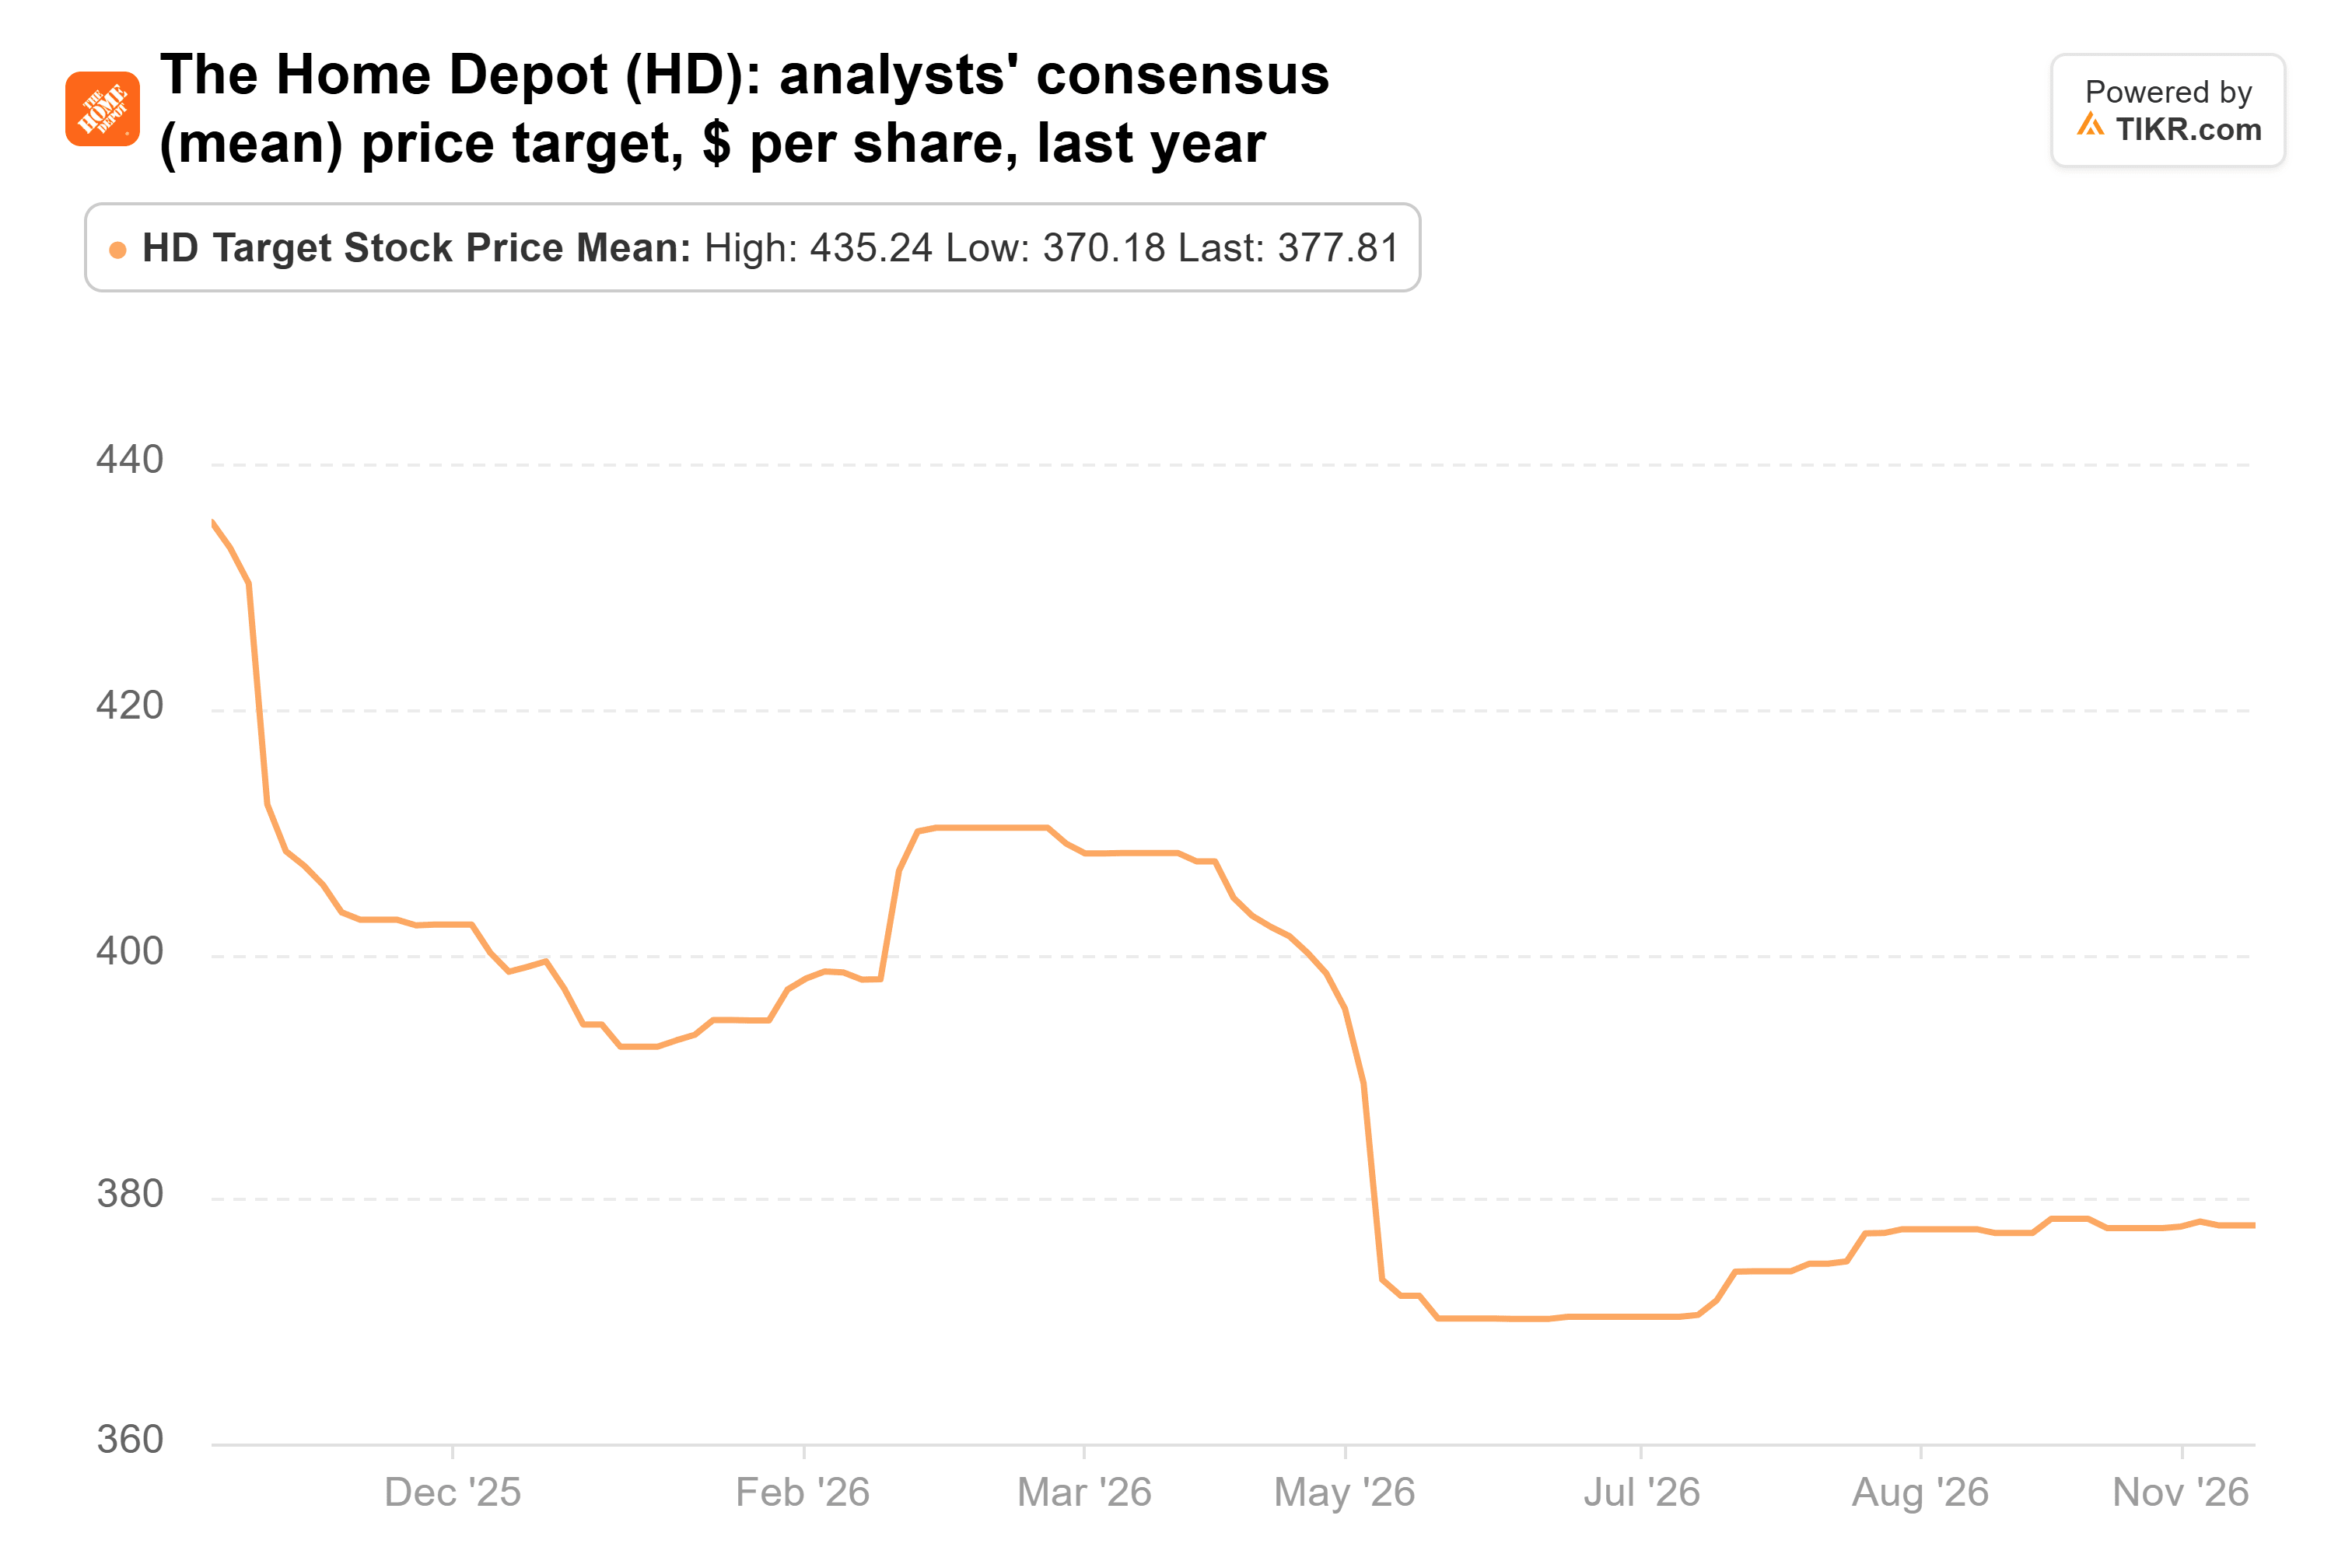
이는 현재 주가 대비 9% 상승 여력으로, 세 종목 중 가장 낮습니다. 홈디포의 핵심 소매 부문은 2026년 2월 1일 종료된 연간 매출이 1520억 달러로, 2년 전의 1527억 달러보다 적었습니다. SRS와 GMS를 231억 달러에 인수하며 구축한 도매 부문은 해당 연도에 3억 1600만 달러의 영업이익을 기록했습니다. 애널리스트들은 올 회계연도 이익 성장률이 2%에 그칠 것으로 예상하지만, 주가는 선행 이익 기준 약 23배로 거래되고 있으며, 이는 2014년 이후 평균인 21배를 상회합니다. 11월 17일 실적 발표에서는 로우스 대비 마진에서의 우위를 보여줘야 합니다.
TIKR은 홈디포에 대해 36명의 애널리스트를 추적합니다. "매수" 의견은 몇 명일까요?
홈디포의 매수, 보유, 매도 등급 전체 분석과 월가의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용해 이와 같은 주식을 조사합니다. 홈디포 애널리스트 등급 보기
코닝은 반토막 났지만 여전히 싸지 않다
코닝은 6월 30일 기준 6억 9700만 달러(펀드 13F 기준 주식 포트폴리오의 4.3%) 상당의 주식 273만 주였습니다. 이후 58% 하락했습니다. 그 사이 코닝은 9월 11일 골드만삭스와 향후 최대 20억 달러 규모의 신주를 시간을 두고 매각하기로 합의했다고 공시했습니다. 10월 27일에는 3분기 코어 매출 50억 8000만 달러가 추정치를 상회했음에도 주가가 급락했습니다.
애널리스트들은 포기하지 않았습니다. 그들의 합의 목표가는 172달러로, 1년 전 93달러보다는 높지만 7월의 215달러보다는 낮습니다:
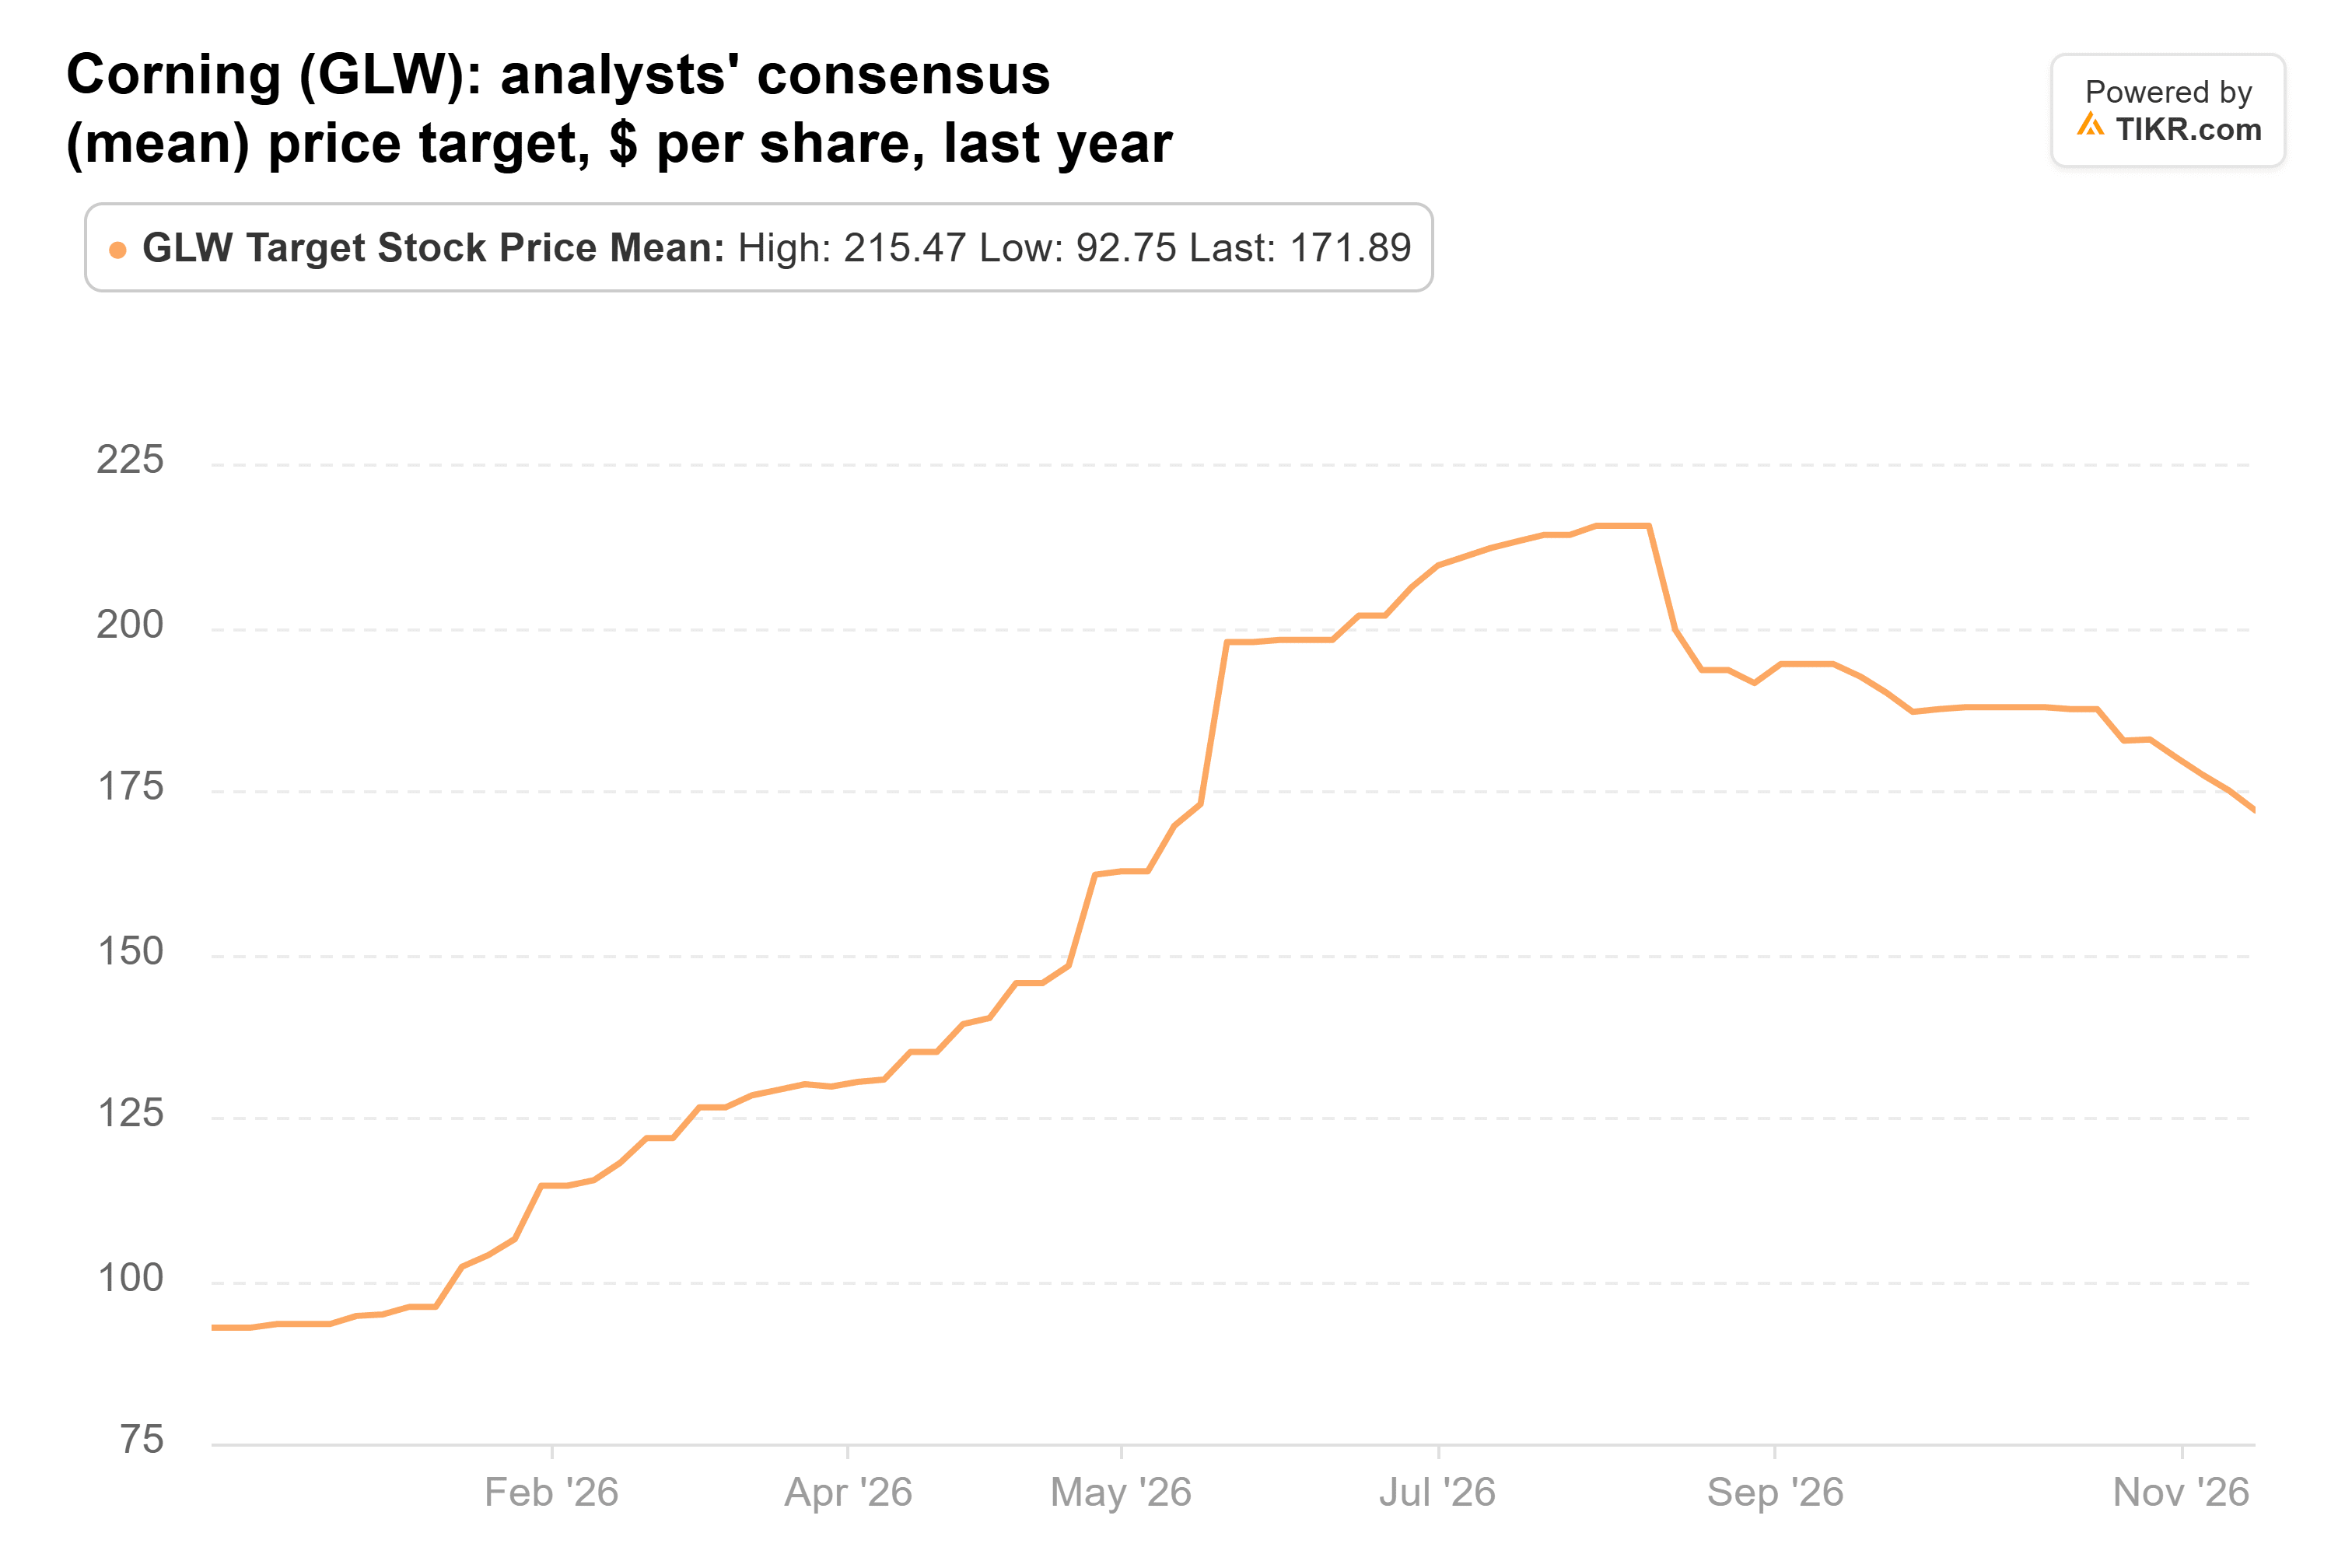
이는 해당 주식을 다루는 19명의 애널리스트에 따르면 현재 주가 대비 62% 상승 여력입니다. 하지만 선행 이익 기준 약 25배로 거래되는 주가는 여전히 많은 성장을 기대하는 가격이며, 신주 매각 계획은 어떤 랠리에도 부담으로 작용할 것입니다. 펀드가 매각한 주식을 사기 전에는 목표가 하락이 멈추는 것을 보고 싶습니다.
마스텍의 매도세는 지나친 것으로 보인다
마스텍은 세 매각 중 가장 규모가 작았습니다: 6월 30일 기준 5억 6000만 달러(펀드 13F 기준 주식 포트폴리오의 3.4%) 상당의 주식 135만 주였습니다. 이후 57% 하락했지만, 사업은 계속 성장했습니다. 마스텍은 10월 29일 3분기 매출이 30% 증가해 역대 최고인 52억 달러를 기록했고, 백로그가 245억 달러에 달해 약 1년 전보다 46% 증가했다고 발표했습니다. 약점은 일부 파이프라인 프로젝트 시작을 늦춘 허가 지연이었습니다. 이러한 지연은 3분기에 타격을 주었고 4분기에도 부담으로 작용할 것이며, 경영진은 2026년 조정 EBITDA 전망을 15억 6000만 달러~16억 달러로 낮췄습니다.
애널리스트들의 합의 목표가는 7월 최고치 510달러에서 305달러로 크게 하락했습니다:
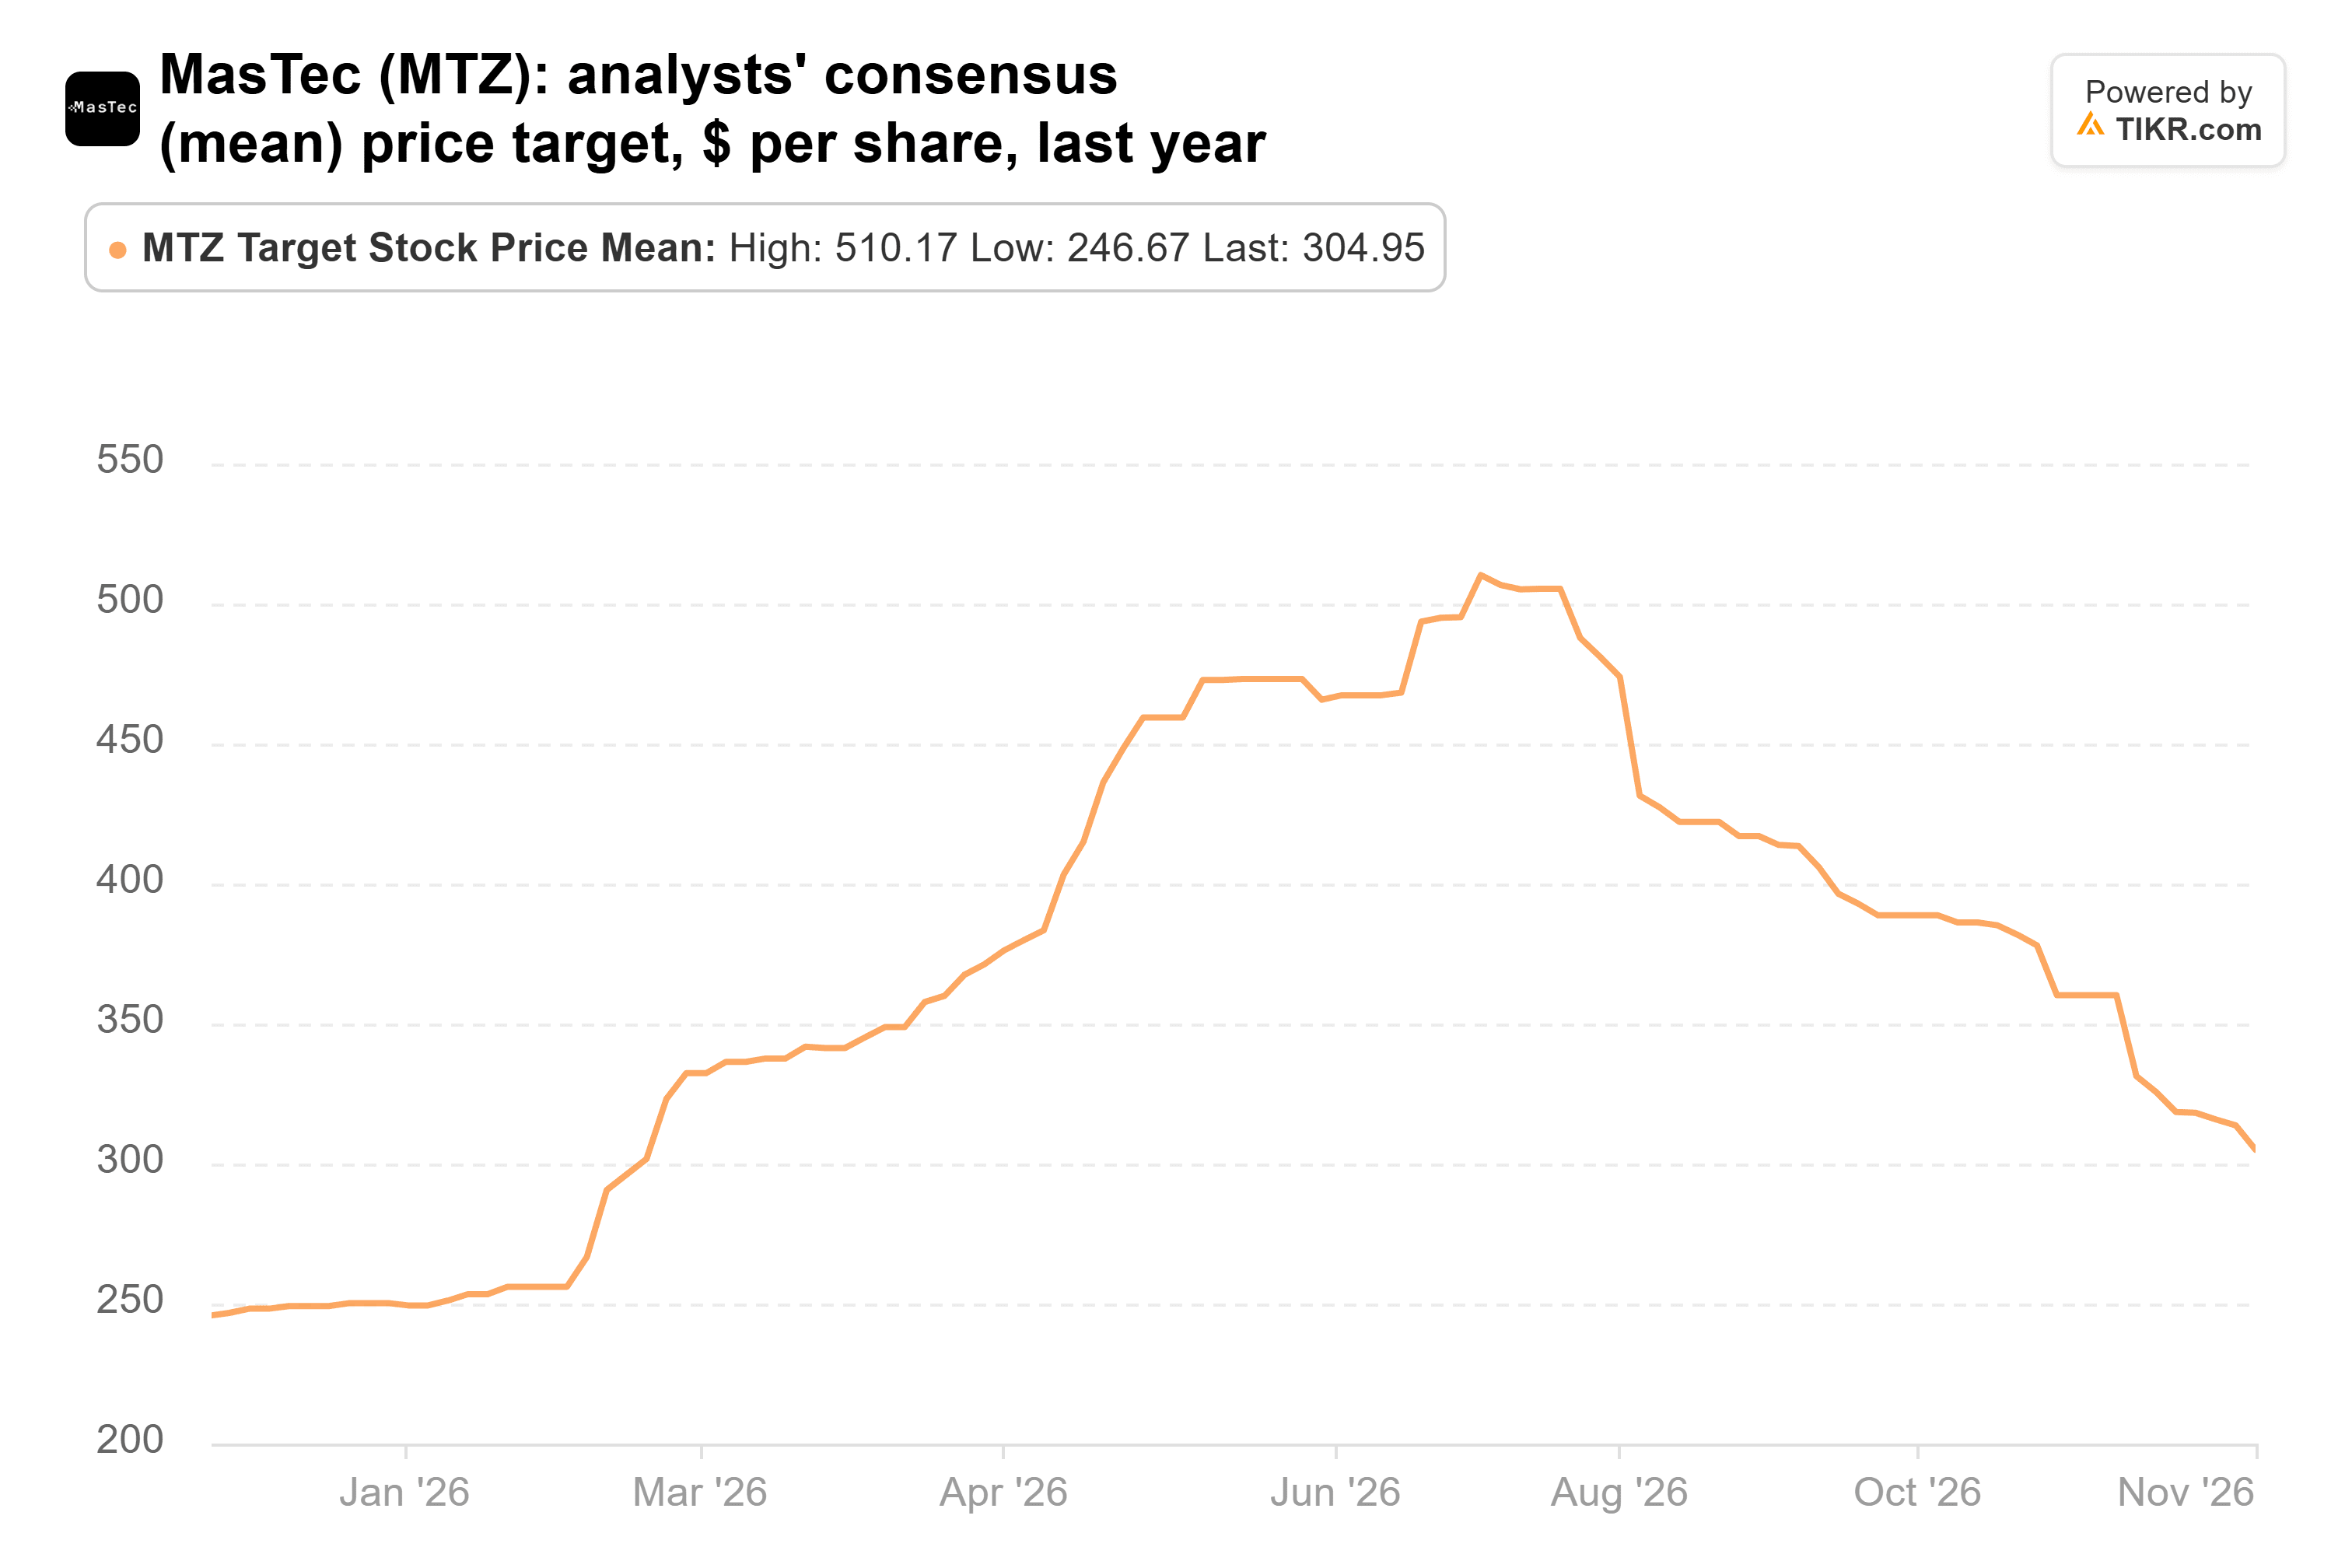
그럼에도 불구하고, 21명의 애널리스트에 따르면 이는 현재 주가 대비 72% 상승 여력입니다. 주가는 선행 이익 기준 약 16배로 거래되며 세 종목 중 가장 낮은 반면, 경영진은 올해 조정 EPS를 8.92달러~9.30달러(중간값 기준 39% 증가)로 전망하고 있습니다.
마스텍이 제가 살 종목이다
세 매각 중, 수치상으로는 홈디포 매각이 가장 타당해 보입니다: 목표가는 계속 하락하고, 이익은 거의 성장하지 않으며, 여전히 평소 배수보다 높게 거래되고 있습니다. 코닝은 중간에 위치합니다: 예전보다는 싸졌지만, 신주 매각이라는 부담을 안고 있습니다. 선행 이익 기준 16배로 거래되는 마스텍은 프로젝트 지연으로 시장이 처벌한 주식으로 보이지만, 매출은 여전히 30% 성장 중입니다.
펀드의 자금은 더 큰 이름으로 이동했습니다. 아마존은 9월 30일 이후 3% 상승했으며, 아마존 웹 서비스가 지난 분기 39% 성장해 5년 만에 가장 빠른 성장률을 기록한 후 평균 목표가는 27% 더 높게 위치해 있습니다. 다나허는 4% 상승했으며, 종단 시장 전반의 개선된 추세로 3분기 추정치를 상회한 후 목표가는 현재 주가 대비 13% 높게 위치해 있습니다.
마스텍의 위험은 지연이 경영진의 예상보다 길어질 수 있다는 점입니다. 내년 초 발표될 4분기 실적은 해당 파이프라인 프로젝트들이 진행되었는지 보여줄 것입니다. 펀드의 다음 13F 서류(2월 중순 제출 예정)는 여전히 이 주식을 피하고 있는지 보여줄 것입니다.
그렇다면 홈디포 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분 안에 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 홈디포의 가치가 얼마일지 확인할 수 있습니다. 월가 합의 추정치를 시작점으로 삼거나, 입력값을 조정하여 본인의 사업 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 금융 조언을 위한 것이 아니며, 특정 주식을 사거나 팔라는 권고도 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다. 즐거운 투자 되세요!