


핵심 요약
- 파이퍼 샌들러는 11월 13일 홈디포의 목표주가를 $378에서 $371로 낮추고 오버웨이트 등급을 유지했습니다. 이는 11월 16일 종가 $347.51 대비 7% 상승 여력에 해당합니다.
- 3분기 실적은 파이퍼의 예상치를 상회했으며, 미국 동일매장 매출은 2.2% 증가했고, 홈디포는 CFO 리처드 맥페이를 차기 CEO로 임명했습니다.
- 파이퍼의 목표주가는 선행 주당순이익의 약 24배로 산정되며, 이는 홈디포의 5년 평균 22배를 상회하는 수준입니다. 반면 내년 예상치가 계속 하향 조정되고 있습니다.
- 10월 급등 이후, 주가는 이미 해당 배수에 근접한 수준에서 거래되고 있으며, 약간 낮아진 마진 전망은 실수할 여지를 거의 남기지 않습니다.
홈디포(HD)는 11월 17일 발표한 3분기 실적으로 시장 기대치를 상회했으며, CFO 리처드 맥페이를 11월 23일 발효로 차기 CEO로 임명했습니다. 그는 의료 휴가에서 복귀한 테드 데커를 승계하며 데커는 회장직은 유지합니다. 그보다 며칠 전, 파이퍼 샌들러는 기대치를 낮췄습니다. 11월 13일, 해당 증권사는 목표주가를 $378에서 $371로 낮추고 오버웨이트 등급을 유지했습니다. 이는 11월 16일 종가 $347.51 대비 7% 상승 여력이 남아 있음을 의미합니다.
고객들은 소규모 프로젝트에 머물고 있습니다
파이퍼의 전망은 주택 시장이 정체 상태를 유지하는 가운데 느리게 성장하는 비즈니스에 기반합니다. 2026 회계연도 3분기(11월 1일까지의 3개월)에서 매출은 4.9% 증가한 434억 달러를 기록했으며, CNBC에 따르면 조정 주당순이익 $3.86은 월스트리트가 예상한 $3.84를 상회했습니다. 동일매장 매출은 2.2% 증가했으며, 미국 동일매장 매출도 2.2% 증가해 2분기의 1.3% 증가율에서 상승했습니다.
"3분기 실적은 우리의 기대를 뛰어넘었습니다"라고 맥페이는 보도자료에서 밝혔습니다. 그는 8월에 고객들이 "소규모 프로젝트를 계속 진행하고 있다"고 말했으며, 2분기 실적 발표 컨퍼런스콜에서 "현 시점에서는 반전의 조짐이 전혀 보이지 않는다"고 덧붙였습니다. 경영진은 이제 2026 회계연도 동일매장 매출 증가율을 약 1.4%, 조정 주당순이익 증가율을 $14.69 대비 약 2%로 예상하며, 8월에 제시한 0~2% 및 0~4% 증가 범위를 축소했습니다.
TIKR는 홈디포를 분석하는 36명의 애널리스트를 추적합니다. '매수' 의견은 몇 명일까요?
홈디포의 매수, 보유, 매도 등급과 월스트리트의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR를 사용하여 이와 같은 주식을 분석합니다. 홈디포의 애널리스트 등급 보기
파이퍼는 여전히 낮춘 목표가로 긍정적입니다
파이퍼는 3분기 실적이 추정치와 일치할 것으로 예상했지만, 해당사의 채널 점검 결과 페인트 판매 및 방 측정과 같은 주택 프로젝트 수요의 선행 지표가 하락하고 있음을 지적했습니다. 다른 곳은 더욱 신중합니다: 11월 16일, 젤만 & 어소시에츠는 홈디포와 로우스를 중립에서 언더퍼폼으로 등급을 하향 조정했습니다.
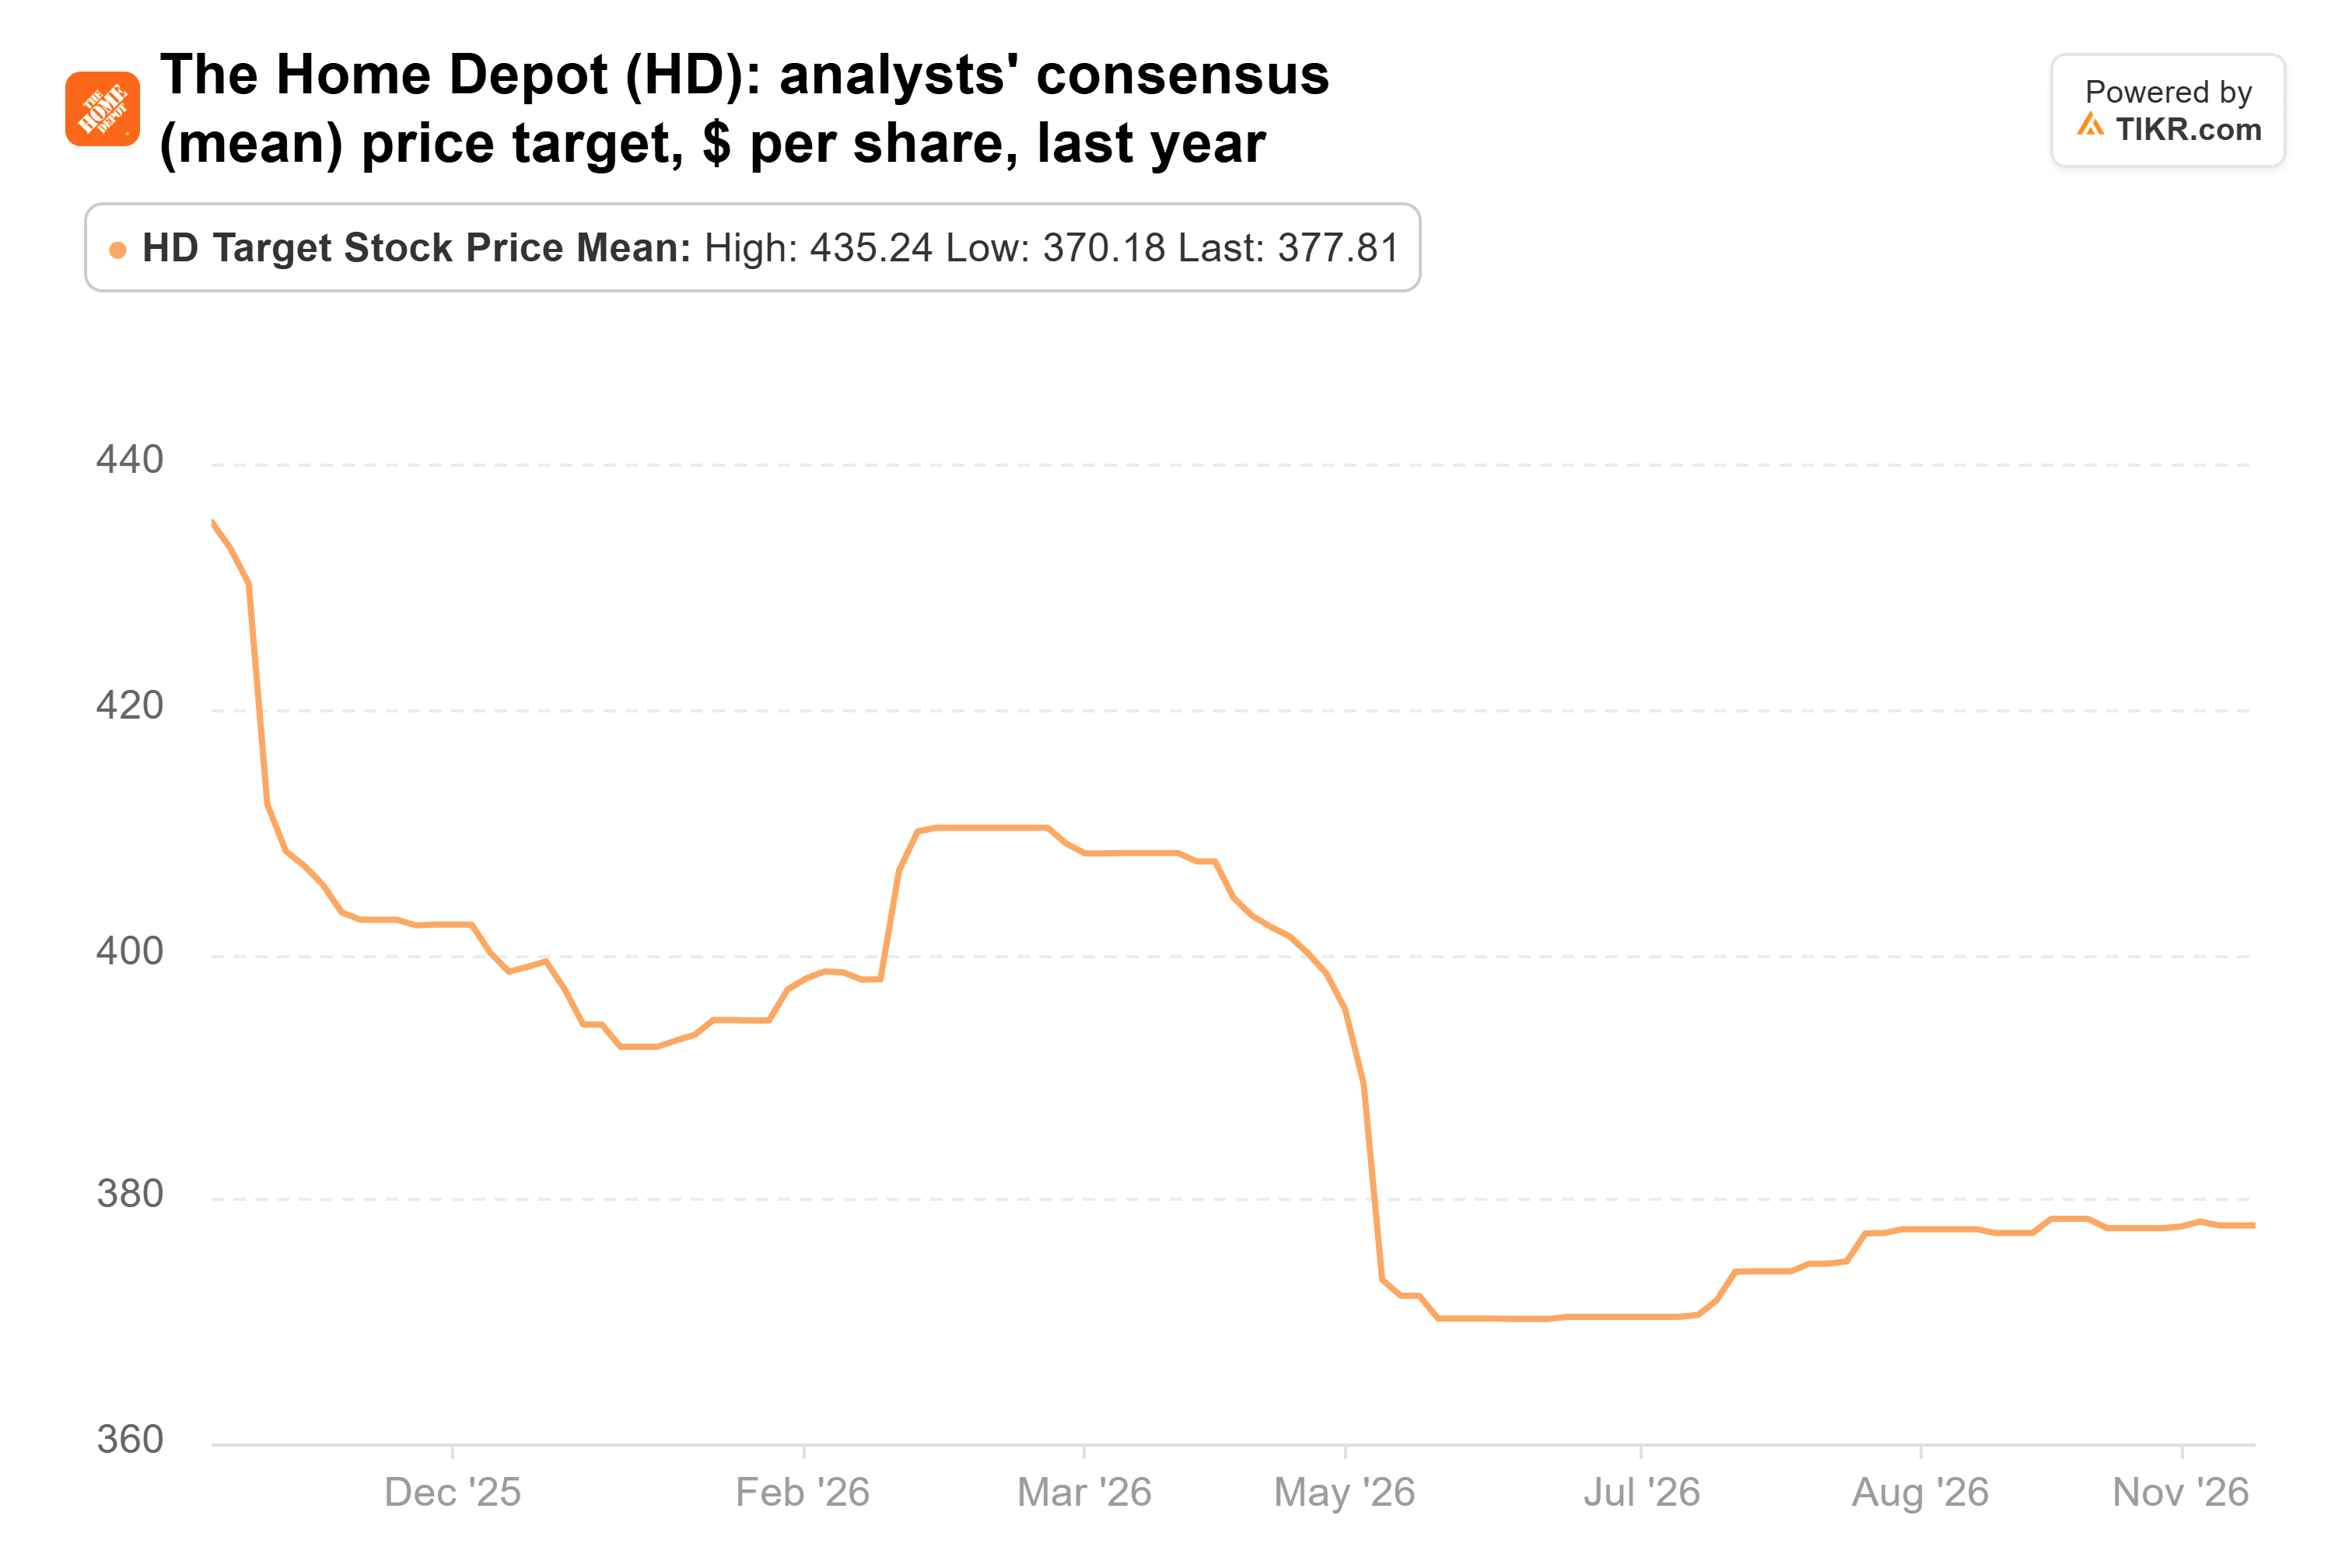
홈디포를 분석하는 36명의 애널리스트는 평균 목표주가를 1년 전 $435에서 $378로 낮췄으며, 이는 파이퍼의 $371보다 약간 높은 수준입니다:
$371은 합리적인가요?
실적 발표 전, 애널리스트들은 2026 회계연도(2027년 1월까지의 연도) 조정 주당순이익을 $15.01으로 예상했으며, 이는 경영진이 현재 제시한 약 2% 성장률과 일치합니다. 이후 향후 2년간 $15.90 및 $17.28을 예상했습니다:
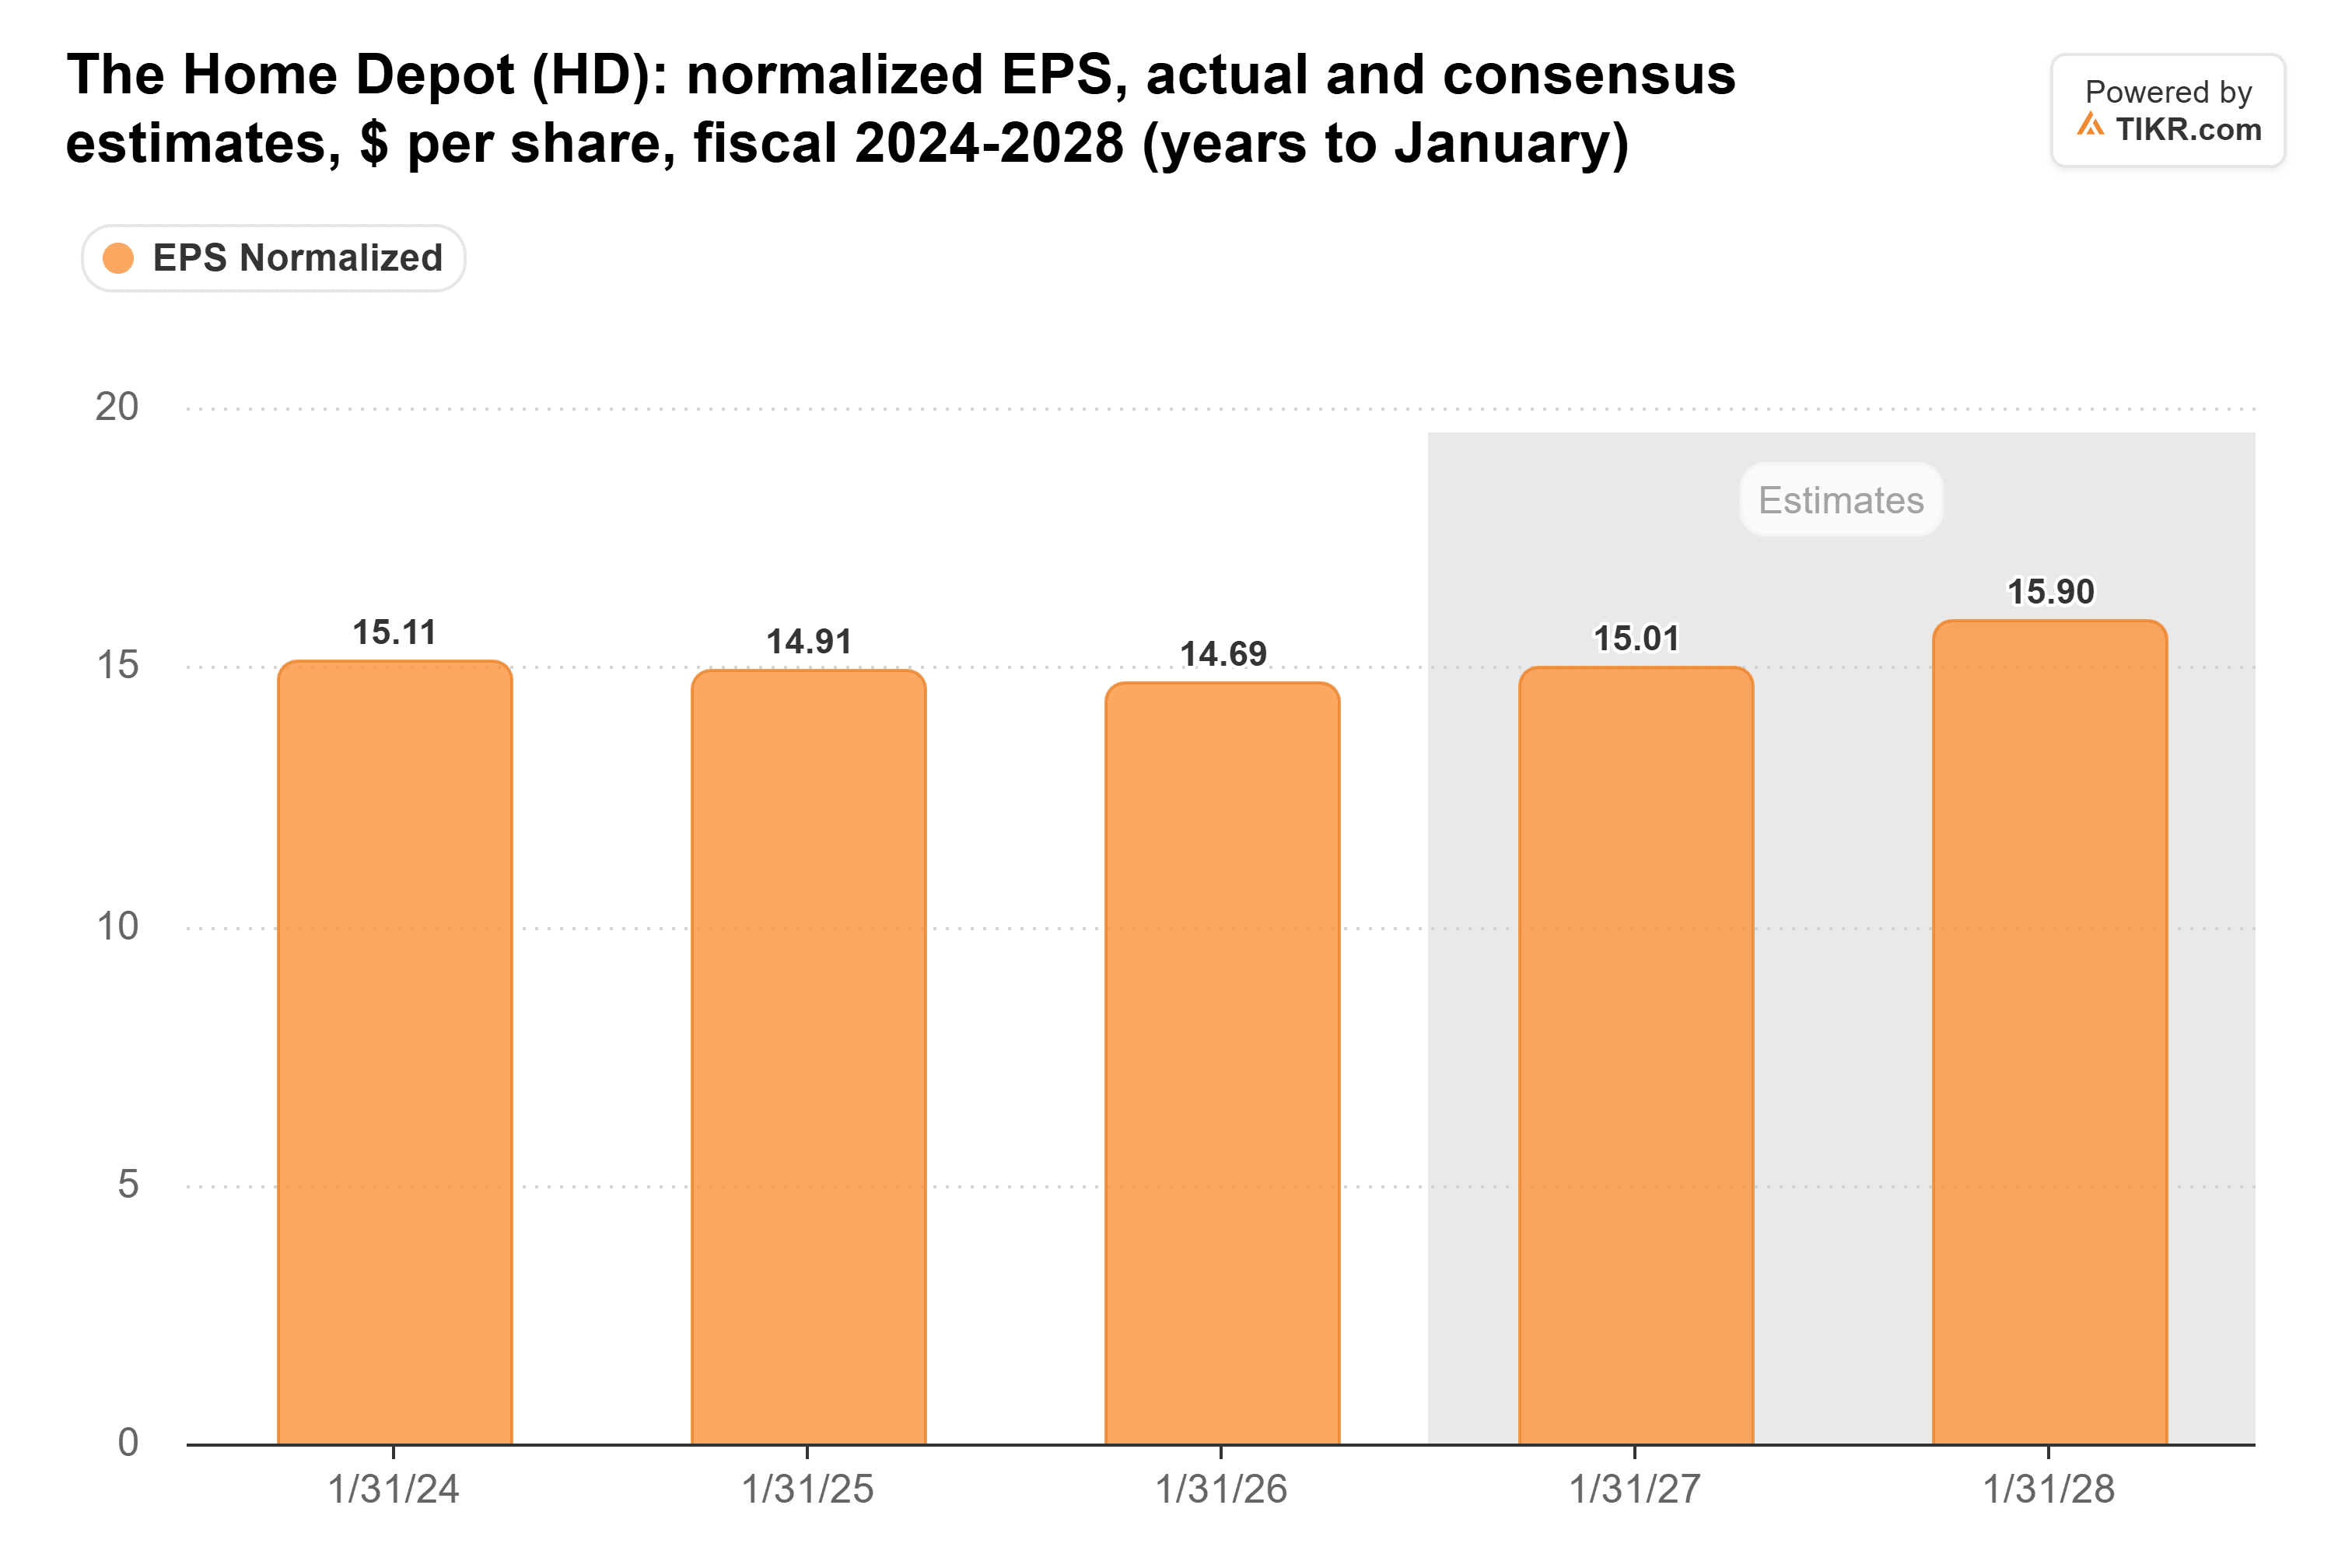
그러나 추정치는 잘못된 방향으로 가고 있습니다. 2027 회계연도 수치는 3개월 전 $16.11에서 $15.90으로 하락했습니다.
홈디포는 이미 선행 주당순이익의 약 23배에 거래되고 있습니다. 이는 5년 평균 22배를 상회하며, 2024년 12월 고점이었던 28배보다는 훨씬 낮은 수준입니다:
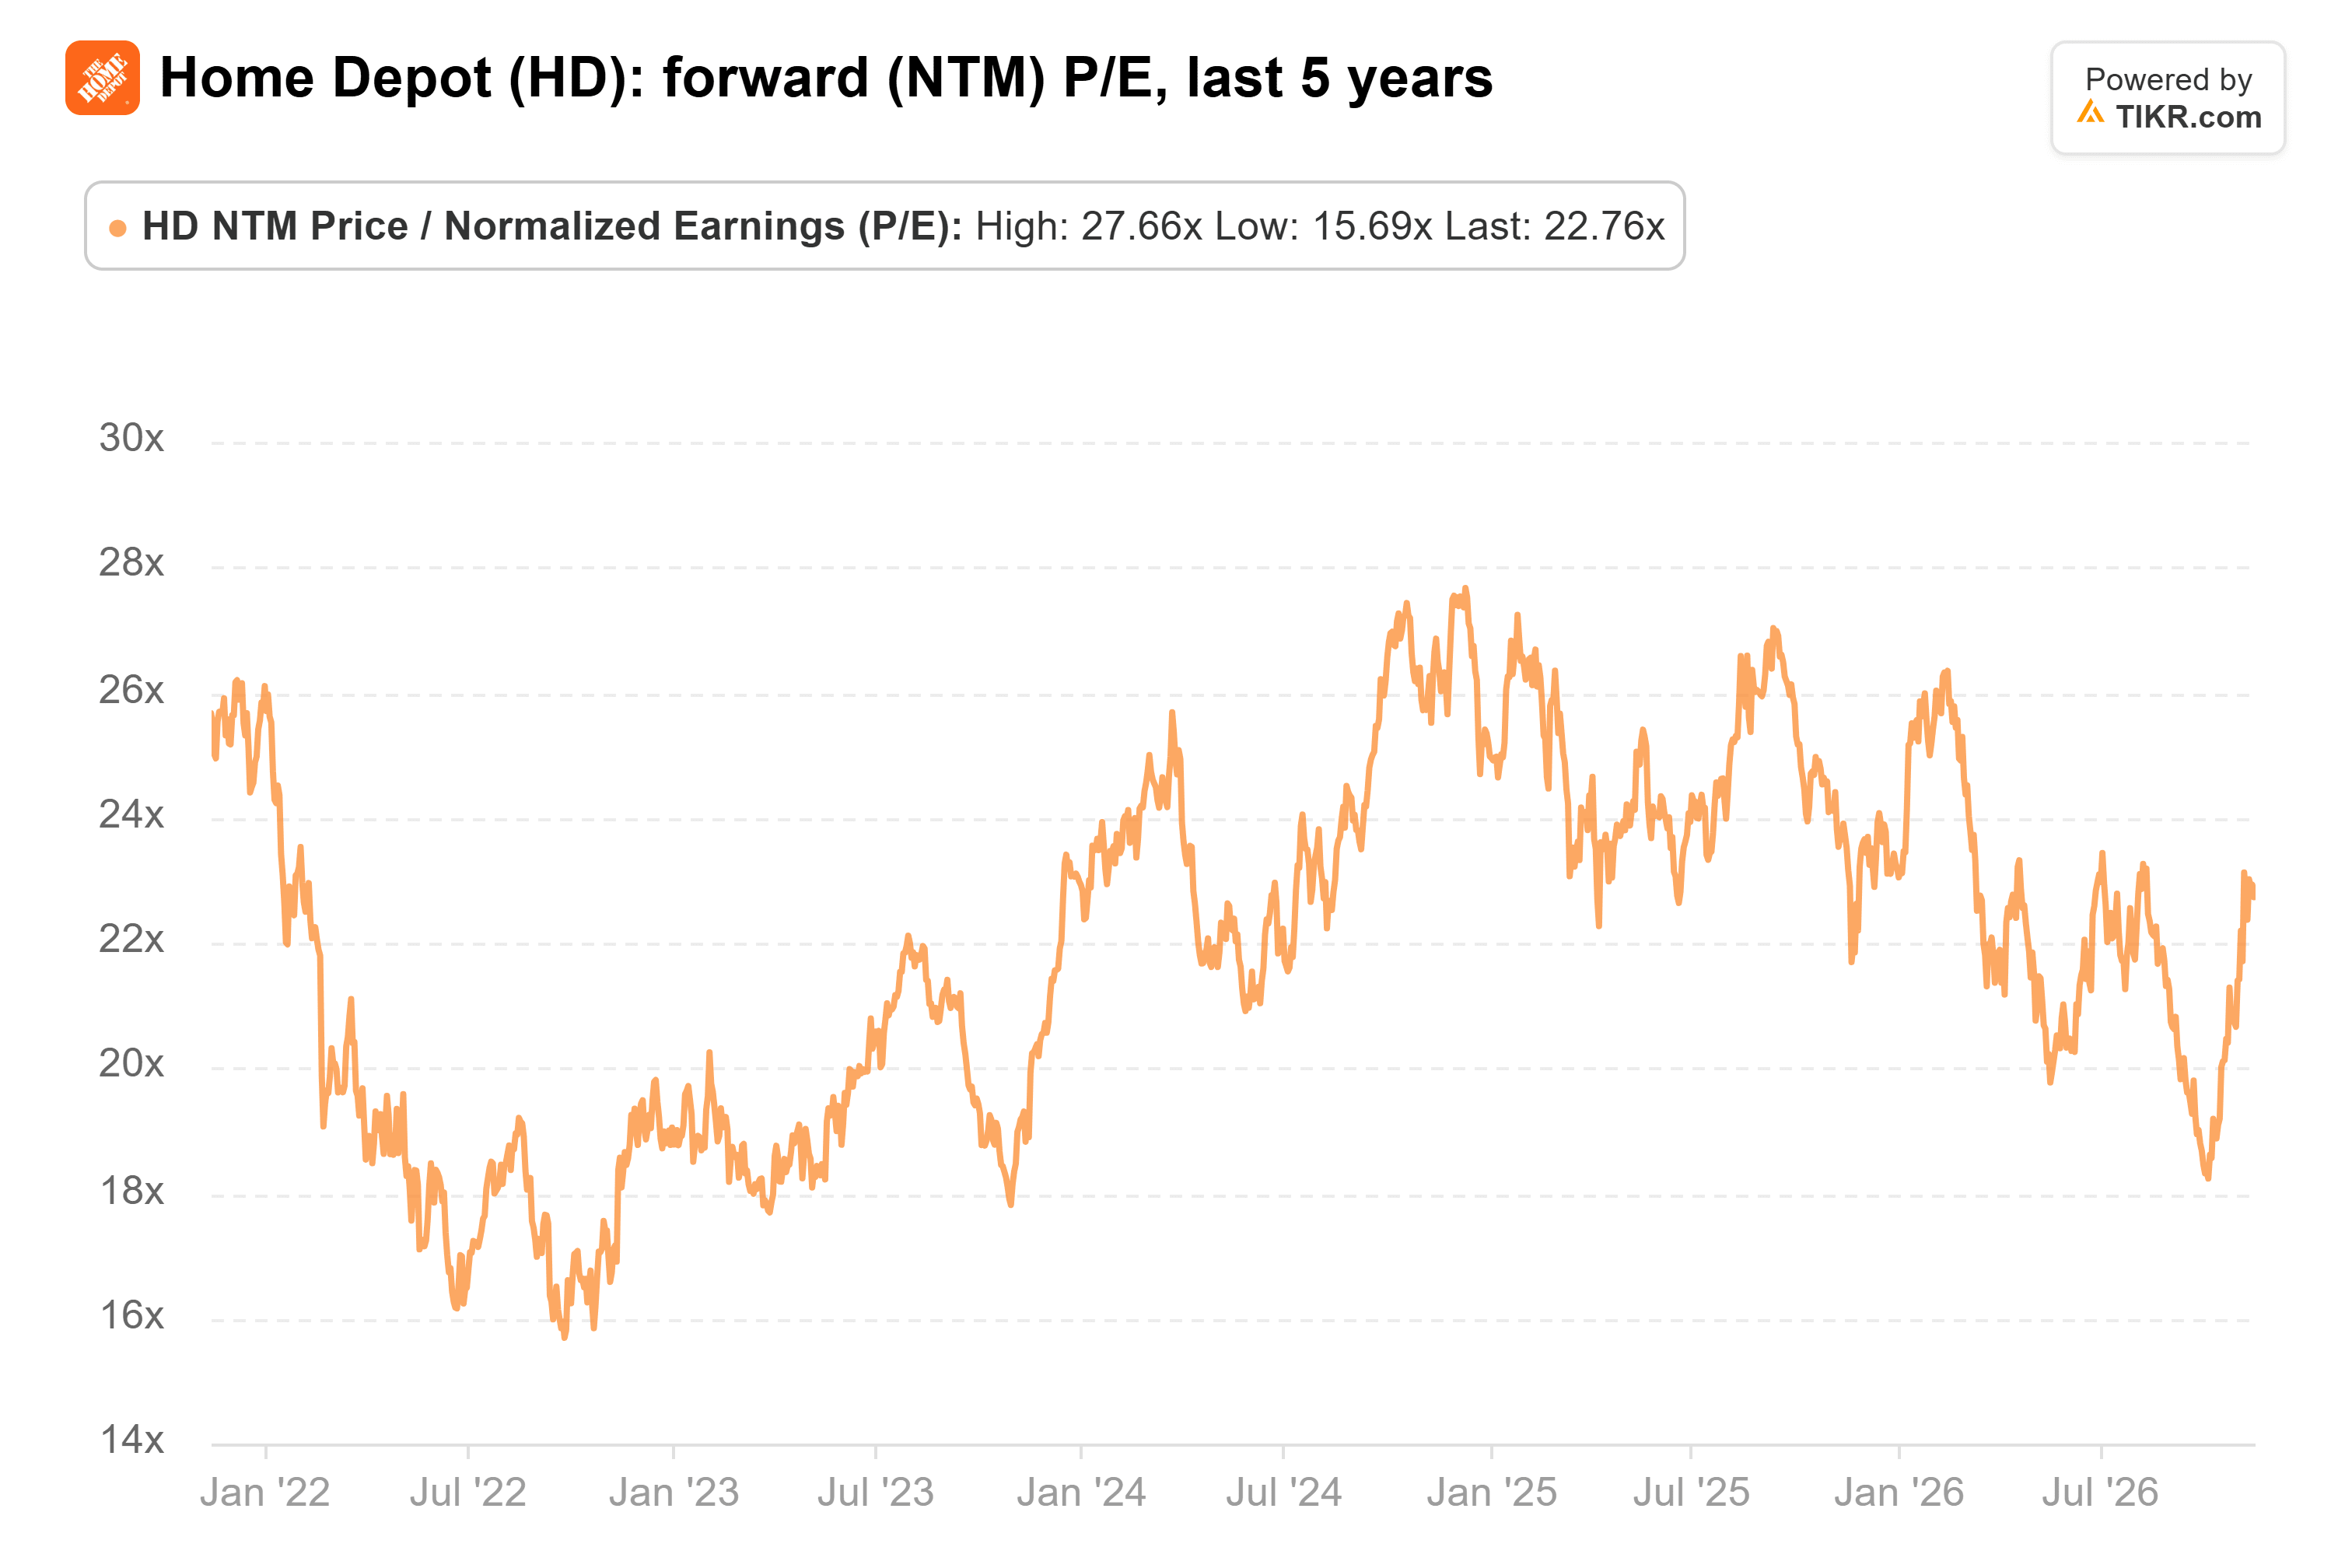
파이퍼의 $371은 애널리스트들이 향후 12개월 동안 예상하는 주당 $15.32의 약 24배에 해당합니다. 따라서 이 목표주가는 애널리스트들이 계속 하향 조정하는 이익에 대해 투자자들에게 평소보다 더 높은 가격을 지불하도록 요구하는 것입니다.
3분기는 한 가지 시험은 통과했지만, 두 가지 모두는 아닙니다
마진이 위험 요소입니다. 2분기 매출총이익률은 6억 8500만 달러의 관세 환급 덕분에 상승했으며, 경영진은 연간 더 높은 연료, 에너지 및 기타 투입 비용이 그 혜택을 상쇄할 것으로 예상했습니다. 11월 17일, 회사는 연간 예상 매출 성장률을 기존 범위 상단인 약 4.5%로 상향 조정하면서도, 예상 매출총이익률을 33.1%에서 약 33.0%로 낮췄습니다.
10월의 대규모 반등 이후, 홈디포는 이미 파이퍼의 목표주가에 도달하기 위한 대부분의 상승을 마쳤습니다. 주가는 10월 5일 종저가 $281.15 대비 24% 상승했습니다. 남은 7%의 상승 여력은 내년 추정치가 계속 하락하는 동안 투자자들이 더 높은 가격을 지불하는 데 달려 있습니다.
미국 동일매장 매출은 2분기의 1.3% 증가율을 상회했지만, 마진 전망은 하락했습니다. 다음 신호는 애널리스트들이 실적 발표 후 2027 회계연도 $15.90 추정치를 상향 조정할지 하향 조정할지 여부입니다. 하향 조정된다면 24배 배수를 정당화하기가 더 어려워질 것입니다.
그렇다면 홈디포 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 이내에 모든 주식의 미래 가치를 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 홈디포의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하여 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식을 매수 또는 매수하도록 권장하기 위한 것이 아님을 유의해 주시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 기반으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!


