Punti Chiave
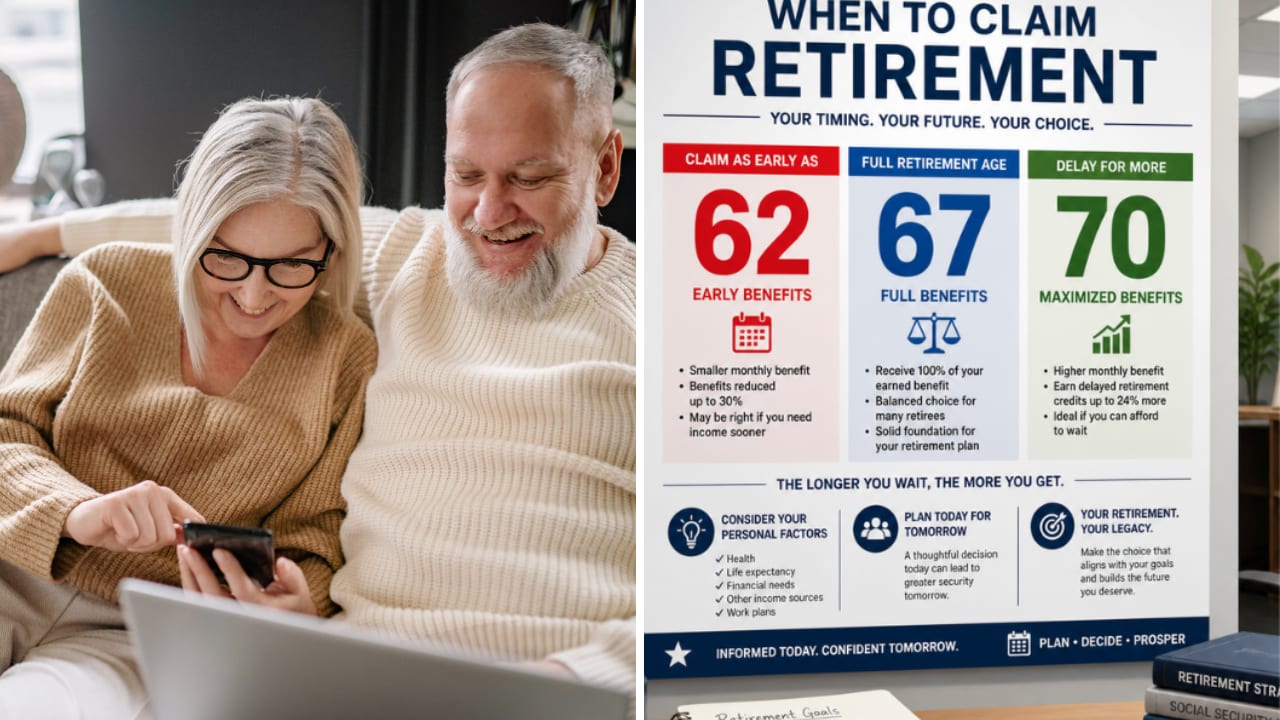
- Richiedere la Social Security a 62 anni invece che a 67 riduce l'assegno del 30% per tutta la vita per chiunque sia nato nel 1960 o dopo.
- Una coppia che avrebbe diritto a $2.600 e $3.300 al mese a 67 anni rinuncerebbe a $1.770 al mese, ovvero $21.240 all'anno, richiedendo a 62 anni.
- Aspettare fino a 67 anni significa rinunciare a $4.130 al mese in assegni anticipati per cinque anni ciascuno, e per sostituire quegli assegni servono $247.800 messi da parte.
- Aspettare conviene a chiunque viva oltre i 79 anni circa, e se solo l'assegno più grande aspetta, l'importo necessario scende a $138.600.
Se vai in pensione prima dei 62 anni, passerai alcuni anni senza alcuna Social Security. E quando finalmente arriveranno i 62 anni, l'assegno offerto sarà molto più piccolo di quello che otterresti aspettando fino a 67.
Un ascoltatore ha descritto esattamente questo problema questa settimana su Jill on Money con Jill Schlesinger. Suo marito lavora per un distretto scolastico, e lei ha detto: "Ha in programma di andare in pensione a 59 anni. E la sua pensione a quel punto sarebbe di $2.900 al mese". Lei prevede di lasciare il lavoro a tempo pieno lo stesso anno, a 60 anni. A 67 anni, la Social Security pagherebbe a lui $2.600 al mese e a lei $3.300, per un totale di $5.900.
La sua pensione più un'annualità di $900 al mese di lei che inizia a 60 anni dà loro $3.800 al mese. Attualmente spendono circa $8.000 al mese, senza contare i progetti per la casa. Quindi ha chiesto a Schlesinger: "Possiamo mettere da parte abbastanza soldi per finanziare quel divario?". La risposta di Schlesinger: "Abbiamo bisogno di un paio di centinaia di migliaia di dollari lì dentro e, tra l'altro, dovrai essere disposto a spenderli".
Richiedere a 62 anni costa il 30%, per sempre
Per chiunque sia nato nel 1960 o dopo, l'età pensionabile completa è di 67 anni, anche se puoi iniziare a ricevere la Social Security già a 62 anni. Ma richiedere a 62 anni riduce il beneficio del 30% per tutta la vita. Nell'esempio della SSA stessa, un beneficio di $1.000 diventa $700. Questa coppia ha poco più di 50 anni, quindi la regola si applica a entrambi.
La sua pensione del distretto scolastico non ridurrà il suo assegno della Social Security. Il Social Security Fairness Act, firmato il 5 gennaio 2025, ha posto fine alla Windfall Elimination Provision, che in passato riduceva i benefici per le persone con pensioni da lavori non coperti dalla Social Security.
6 titoli sicuri con dividendi che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora crediamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti tuoi gratuitamente come parte del nostro nuovo rapporto di investimento, a cui puoi accedere proprio qui.
Quanto costa loro aspettare fino a 67 anni
Richiesto a 62 anni, i suoi $2.600 diventerebbero $1.820 e i suoi $3.300 diventerebbero $2.310. Insieme sono $4.130 al mese, che è $1.770 in meno dei $5.900 che otterrebbero a 67 anni. In un anno, incasserebbero $21.240 in meno, per tutta la vita.
Aspettare significa rinunciare a quei $4.130 al mese per cinque anni ciascuno, dai 62 ai 67 anni. Sessanta mesi di $4.130 ammontano a $247.800: $109.200 per sostituire i suoi assegni anticipati e $138.600 per i suoi. Questo è quanto dovrebbero avere messo da parte per vivere bene dai 62 ai 67 anni come se avessero richiesto in anticipo, e comunque incassare i pieni $5.900 dopo.
In cambio, incassano $21.240 all'anno in più dai 67 anni in poi. A quel ritmo, ci vogliono quasi 12 anni per recuperare i $247.800. Quindi ognuno di loro ci guadagna ad aspettare se vive oltre i 79 anni circa.
Il loro divario personale è più piccolo
I $247.800 sostituiscono ogni dollaro degli assegni anticipati, ma questa coppia ha altri soldi in arrivo. Schlesinger ha aggiunto $2.000 al mese da lavoro part-time, che l'ascoltatrice ha detto che potrebbero facilmente guadagnare. Con i $3.800 della pensione e dell'annualità, si arriva a $5.800 al mese. Diciamo che continuano a spendere $8.000 al mese. Questo lascia un divario mensile di $2.200, ovvero circa $185.000 nei sette anni dal suo pensionamento a 60 anni fino al suo 67° compleanno.
Questo è vicino ai "duecento grand" di Schlesinger, e copre anche gli anni prima che uno dei due possa richiedere del tutto. Dai 67 anni in poi, la stretta è finita: la Social Security e la sua pensione da sole pagano $8.800 al mese prima delle tasse.
Far aspettare solo l'assegno più grande
Una coppia non deve richiedere alla stessa età. Se lui richiedesse a 62 anni e lei aspettasse fino a 67, avrebbero bisogno solo di sostituire i suoi assegni anticipati, che ammontano a $138.600. Il costo è di $780 al mese in meno sul suo assegno per tutta la vita, ovvero $9.360 all'anno. Se lui continua a lavorare part-time dopo aver richiesto, il test dei guadagni della Social Security può anche trattenere parte dei suoi assegni una volta che la sua retribuzione supera un limite annuale.
Il suo assegno è quello che vale la pena proteggere. Quando uno di loro muore, al superstite non viene pagato più del maggiore dei loro due benefici, e quello più grande è il suo. Se lei lo riduce richiedendo in anticipo, il superstite finisce con meno, chiunque dei due si riveli essere.
Io aspetterei, e loro potrebbero già avere i soldi
Se fossi nei loro panni, farei aspettare il suo assegno almeno fino a 67 anni. Raggiungere il pareggio poco prima dei 79 anni è una scommessa che farei, e il suo assegno più grande è quello che protegge chi rimane.
Potrebbero anche avere più soldi per colmare il divario di quanto sembri. Lei ha $325.000 in un 401(k) tradizionale, e dato che avrà 60 anni quando andrà in pensione, ha superato i 59½, l'età in cui smette di applicarsi l'imposta del 10% sui prelievi anticipati. (L'imposta sul reddito si applica comunque.)
Prima che si decidano per una cifra, però, dovrebbero verificare le loro stime. Le dichiarazioni della SSA calcolano il beneficio a 67 anni presupponendo che continui a guadagnare il tuo stipendio attuale fino a quando non lo richiedi. Smettere di lavorare a tempo pieno a 59 e 60 anni potrebbe far scendere i $2.600 e i $3.300, e ogni cifra sopra scenderebbe con loro.
Goditi la pensione con stile con questi rendimenti da dividendi sicuri del 6%+
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se acquisti quelli giusti.
Scegliere il titolo con dividendi ad alto rendimento giusto può fare la differenza tra una pensione da sogno... e tirare a campare ogni mese, aspettando che il prossimo assegno della Social Security venga accreditato.
Abbiamo identificato sei titoli con rendimento del 6%+ che crediamo ogni pensionato dovrebbe conoscere in questo momento.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!