Punti Chiave
- Le vendite comparabili di Home Depot sono aumentate del 2,2% nel terzo trimestre, il dato migliore degli ultimi quattro anni, mentre l'azienda nominava il CFO Richard McPhail come prossimo CEO.
- McPhail afferma che tutta questa crescita deriva da guadagni di quota di mercato in un mercato immobiliare molto più debole di quanto l'azienda si aspettasse.
- Le vendite comparabili sono ancora al di sotto di quel 3% circa di cui Home Depot ha bisogno affinché i costi crescano più lentamente delle vendite, e le sue previsioni sul margine operativo sono scivolate verso il limite inferiore del range.
- A circa 22 volte gli utili forward, il titolo scambia alla sua media quinquennale, e la chiamata di Jim Cramer a $500 dipende da una ripresa del mercato immobiliare.
Home Depot (HD) ha nominato il CFO Richard McPhail come suo prossimo CEO il 17 novembre. Durante la conference call del terzo trimestre dello stesso giorno, ha sostenuto che Home Depot può continuare a crescere senza alcun aiuto dal settore immobiliare.
L'analista Simeon Gutman, notando che le vendite di case esistenti sono vicine ai minimi da 16 anni, ha chiesto come Home Depot possa continuare così se il turnover immobiliare rimane depresso.
La risposta di McPhail è iniziata con il mercato immobiliare: "il turnover immobiliare non si muove da 4 anni ormai. Eppure, quando si guarda alla traiettoria delle nostre vendite comparabili, 9 trimestri positivi di fila."
Poi: "Tutto questo deriva da guadagni di quota di mercato."
A Jim Cramer di CNBC è piaciuta abbastanza la presentazione da chiamare un obiettivo di $500 per azione.
I guadagni di quota di mercato sembrano reali
McPhail ha definito il +2,2% delle vendite comparabili "la nostra crescita delle vendite comparabili più alta in 4 anni", e le vendite sono aumentate del 4,9% a $43,4 miliardi.
Ammette anche che il mercato sta peggiorando: "pensiamo che il mercato sia molto più debole ora di quanto ci aspettassimo all'inizio dell'anno." Ciononostante, Home Depot ora si aspetta una crescita delle vendite di circa il 4,5% quest'anno, con vendite comparabili di circa l'1,4% e EPS rettificati in aumento di circa il 2%. Crescere mentre il proprio mercato si indebolisce è un segnale di guadagni di quota di mercato quasi inequivocabile.
Gli analisti si aspettano che la crescita degli utili acceleri dopo quest'anno:
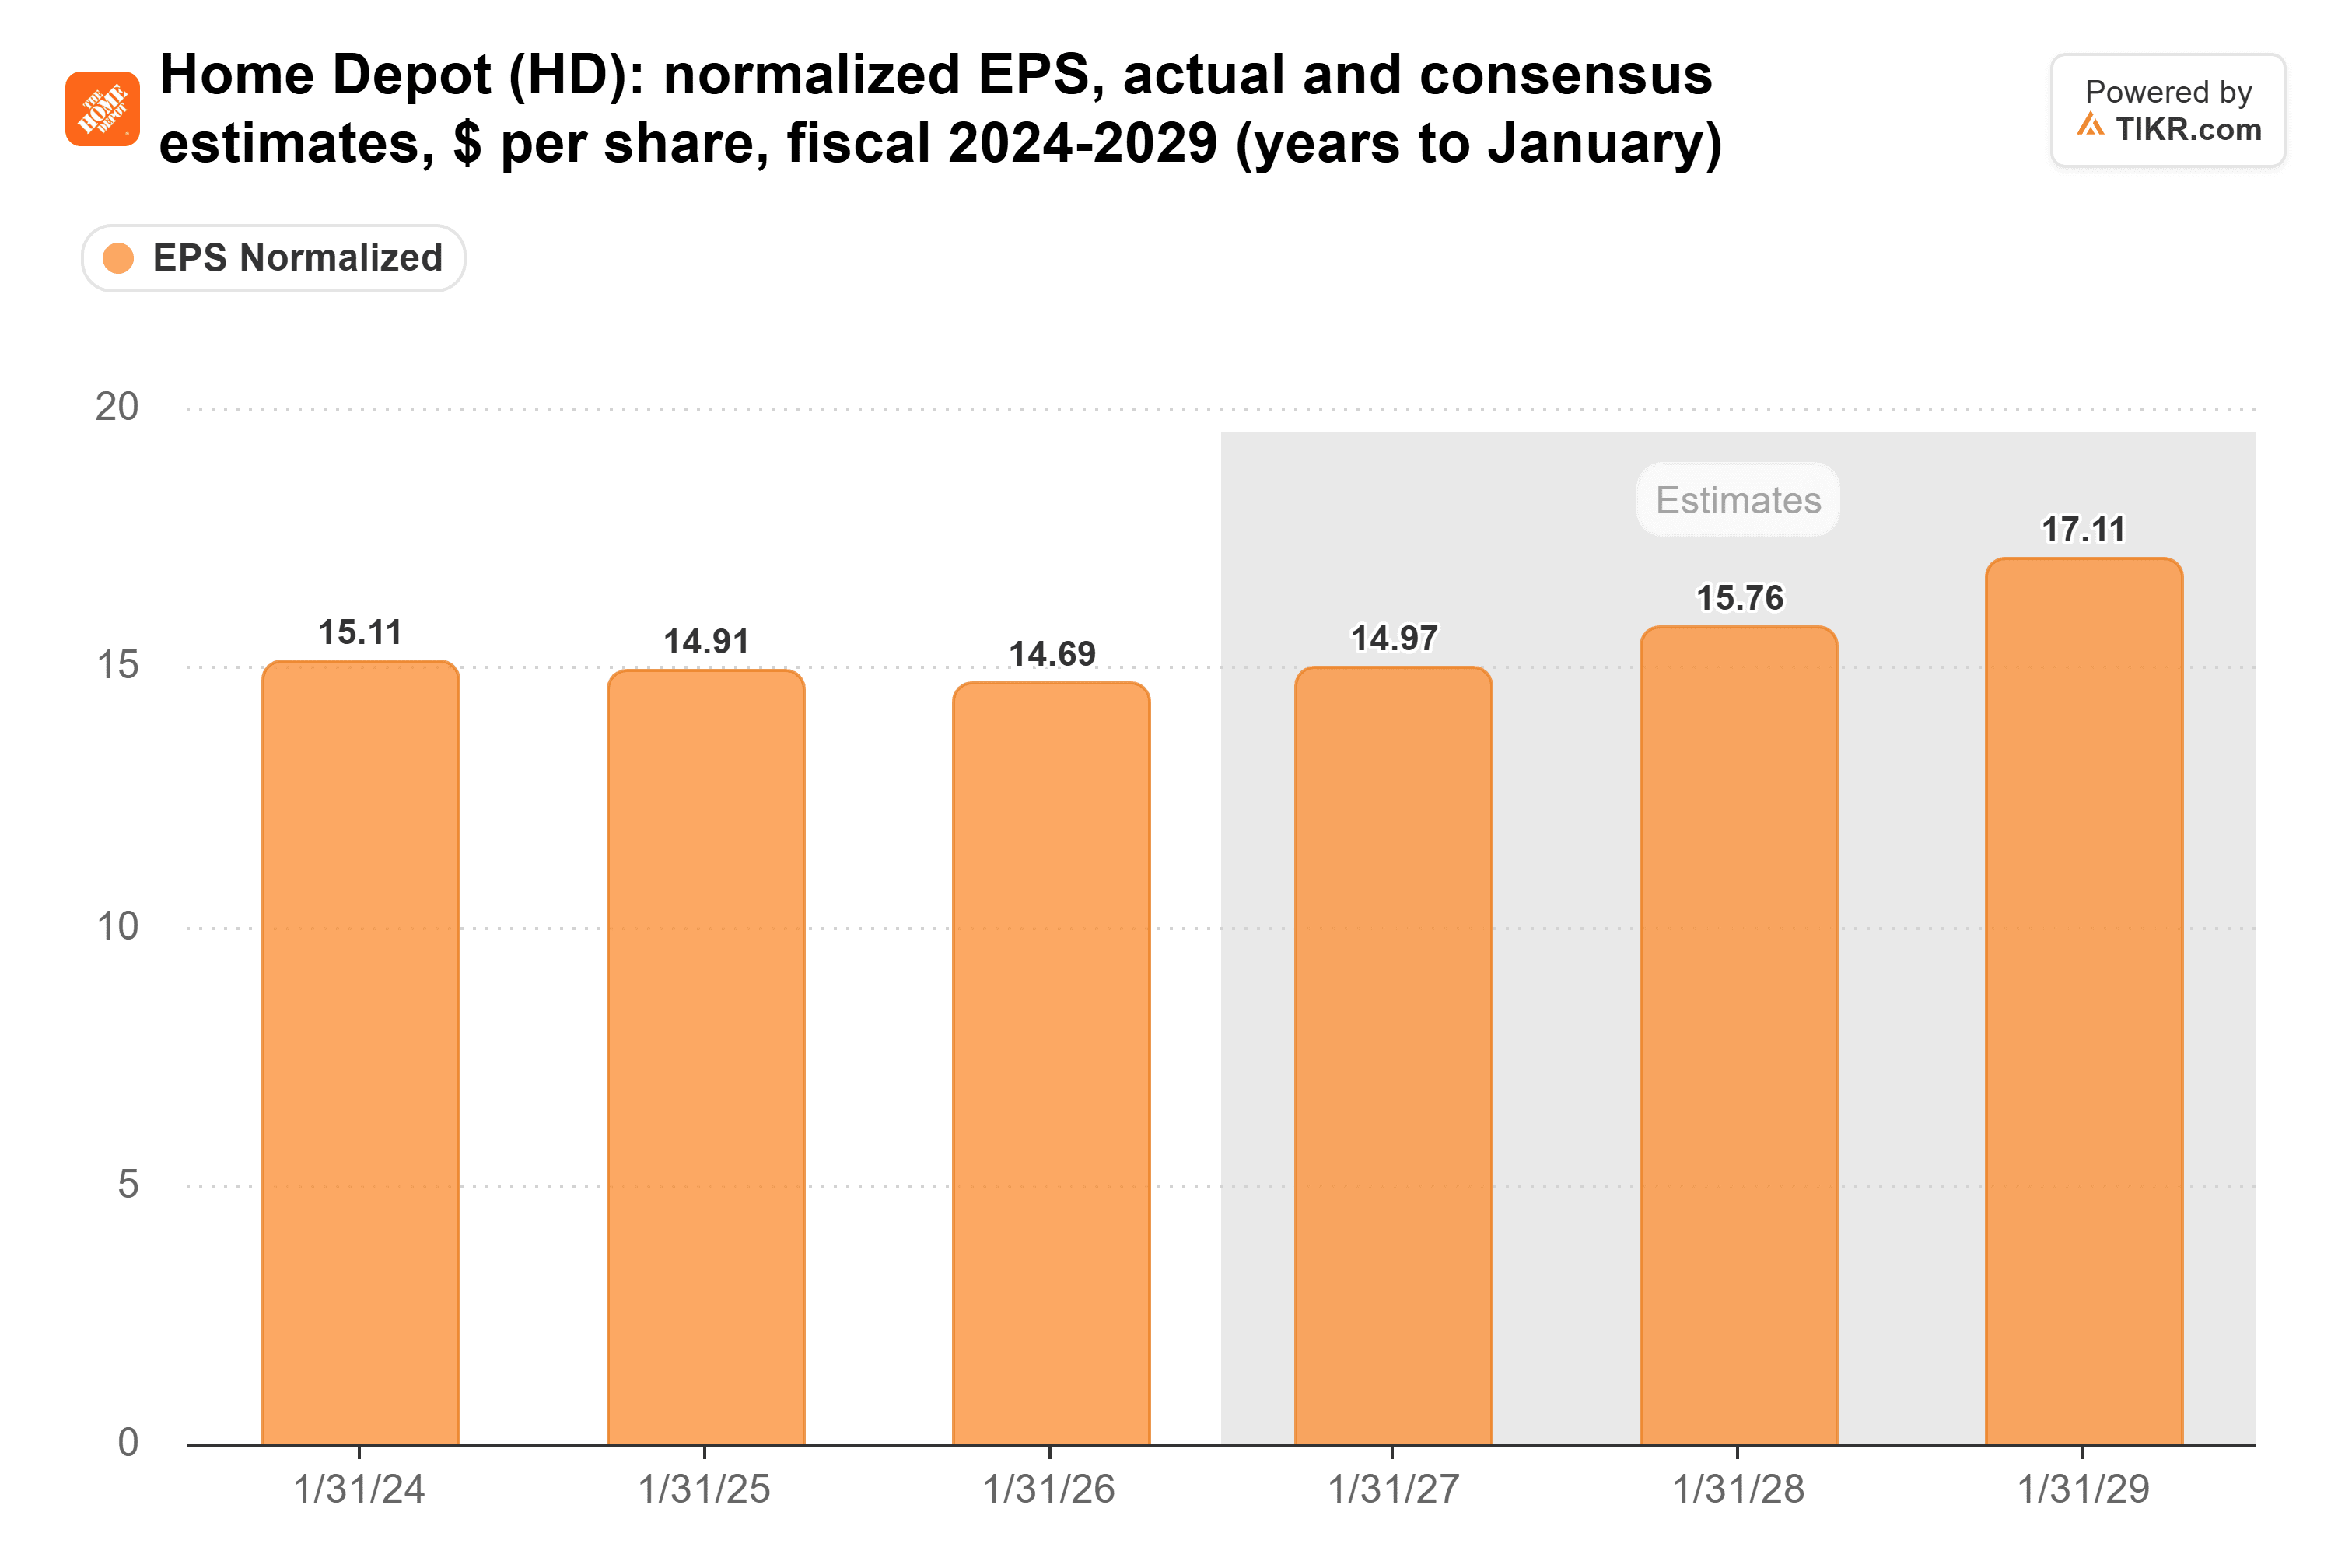
Dai $14,97 di quest'anno fiscale, le stime salgono di circa il 5% nell'anno fiscale 2027 e del 9% nell'anno fiscale 2028. Tuttavia, sono scese di molto. Alla fine di settembre 2025, gli analisti si aspettavano $17,74 per l'anno fiscale 2027, contro i $15,76 di oggi.
TIKR monitora 36 analisti su Home Depot. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Acquista, Mantieni e Vendi su Home Depot, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Home Depot
Ancora sotto il 3%
I ricavi hanno continuato a salire mentre il turnover immobiliare ristagnava:
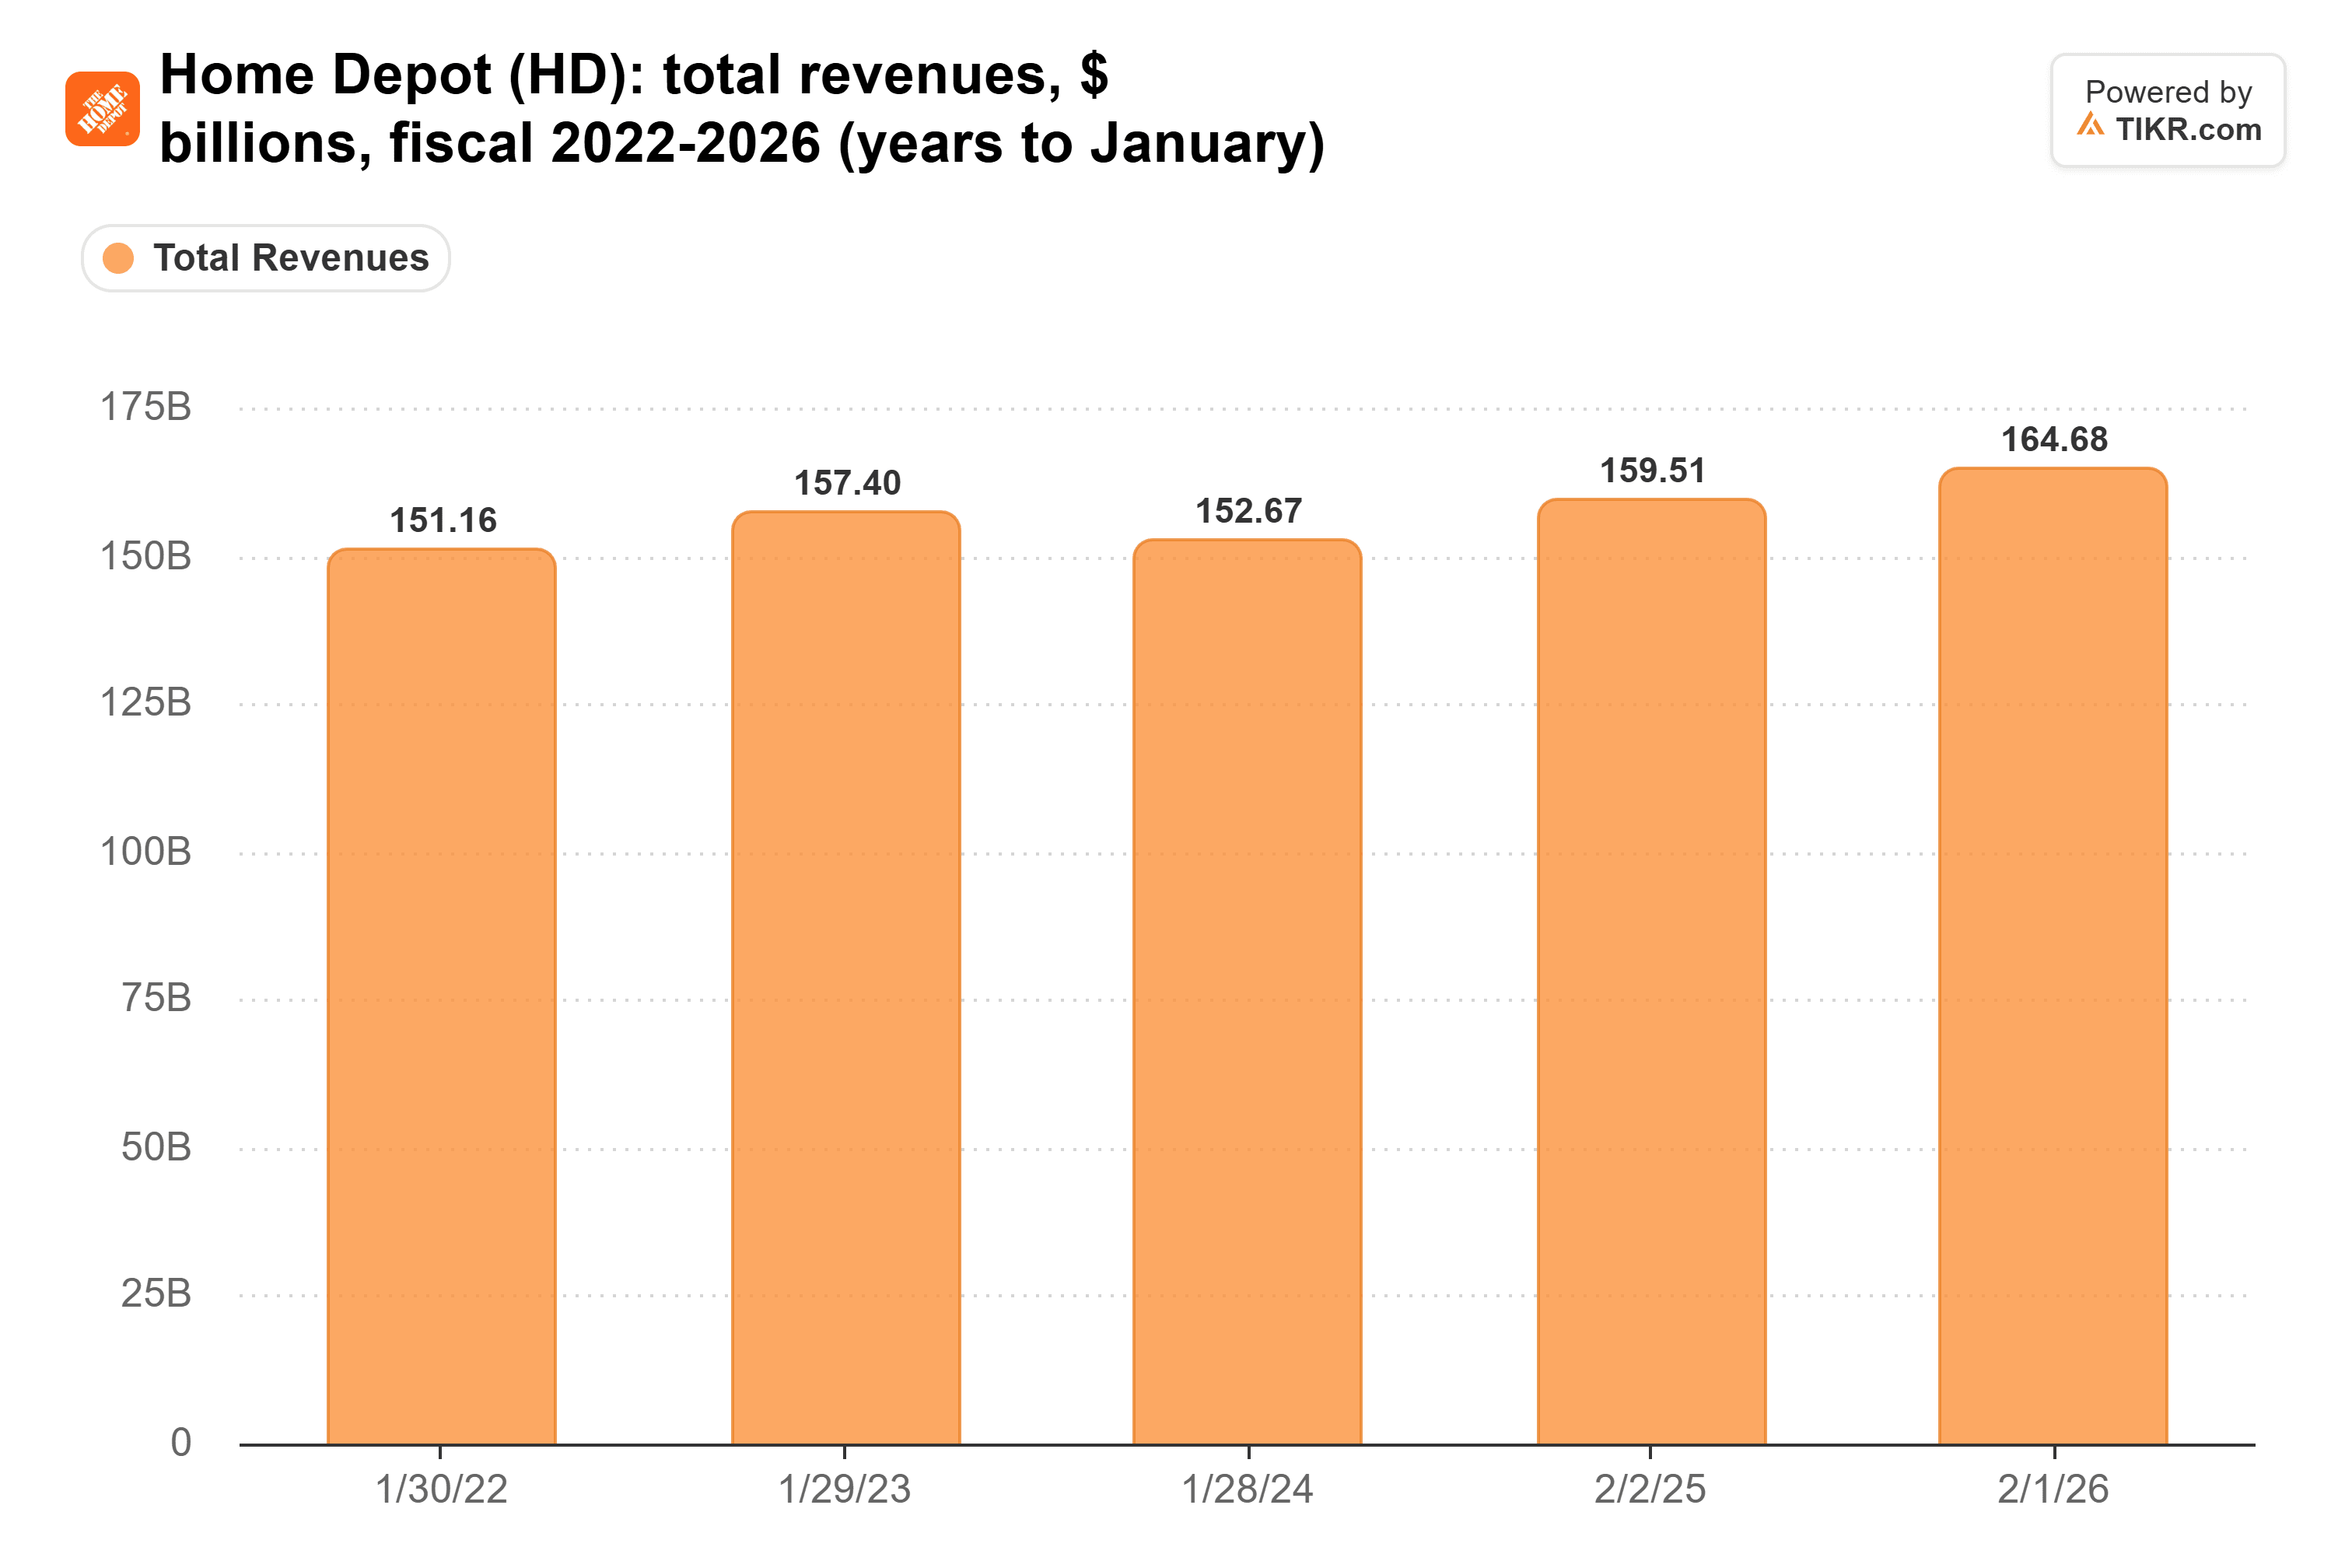
Gran parte dell'aumento dal 2024 è derivato dall'acquisizione di SRS a giugno 2024 e di GMS a settembre 2025. Il segmento che ospita i negozi di Home Depot ha venduto $152,0 miliardi nell'anno terminato il 1° febbraio 2026, contro $152,7 miliardi due anni prima.
Questo è importante per i margini. Quando Scot Ciccarelli di Truist ha chiesto se Home Depot può far crescere gli utili se le vendite comparabili rimangono a cifre singole basse, McPhail ha detto: "Penso che sia ancora appropriato, dati i livelli di inflazione attuali, pensare al 3% di vendite comparabili come a quel punto di leva sulle spese operative."
Sotto quella soglia, i costi crescono più velocemente delle vendite. Il margine operativo del terzo trimestre è sceso al 12,6% dal 12,9%, e Home Depot ora si aspetta un margine operativo rettificato di circa il 12,8% per l'anno, il limite inferiore del suo range precedente. McPhail ha attribuito la colpa al mix di prodotti e alle acquisizioni.
$500 ha bisogno di una ripresa immobiliare
Nell'episodio di Mad Money del 17 novembre, Cramer ha definito Home Depot uno dei più grandi vincitori ogni volta che il mercato immobiliare torna indietro. "Questo titolo a $339 andrà dritto a $500. Lo farà e basta," ha detto.
Il titolo scambia oggi proprio intorno al suo multiplo abituale:
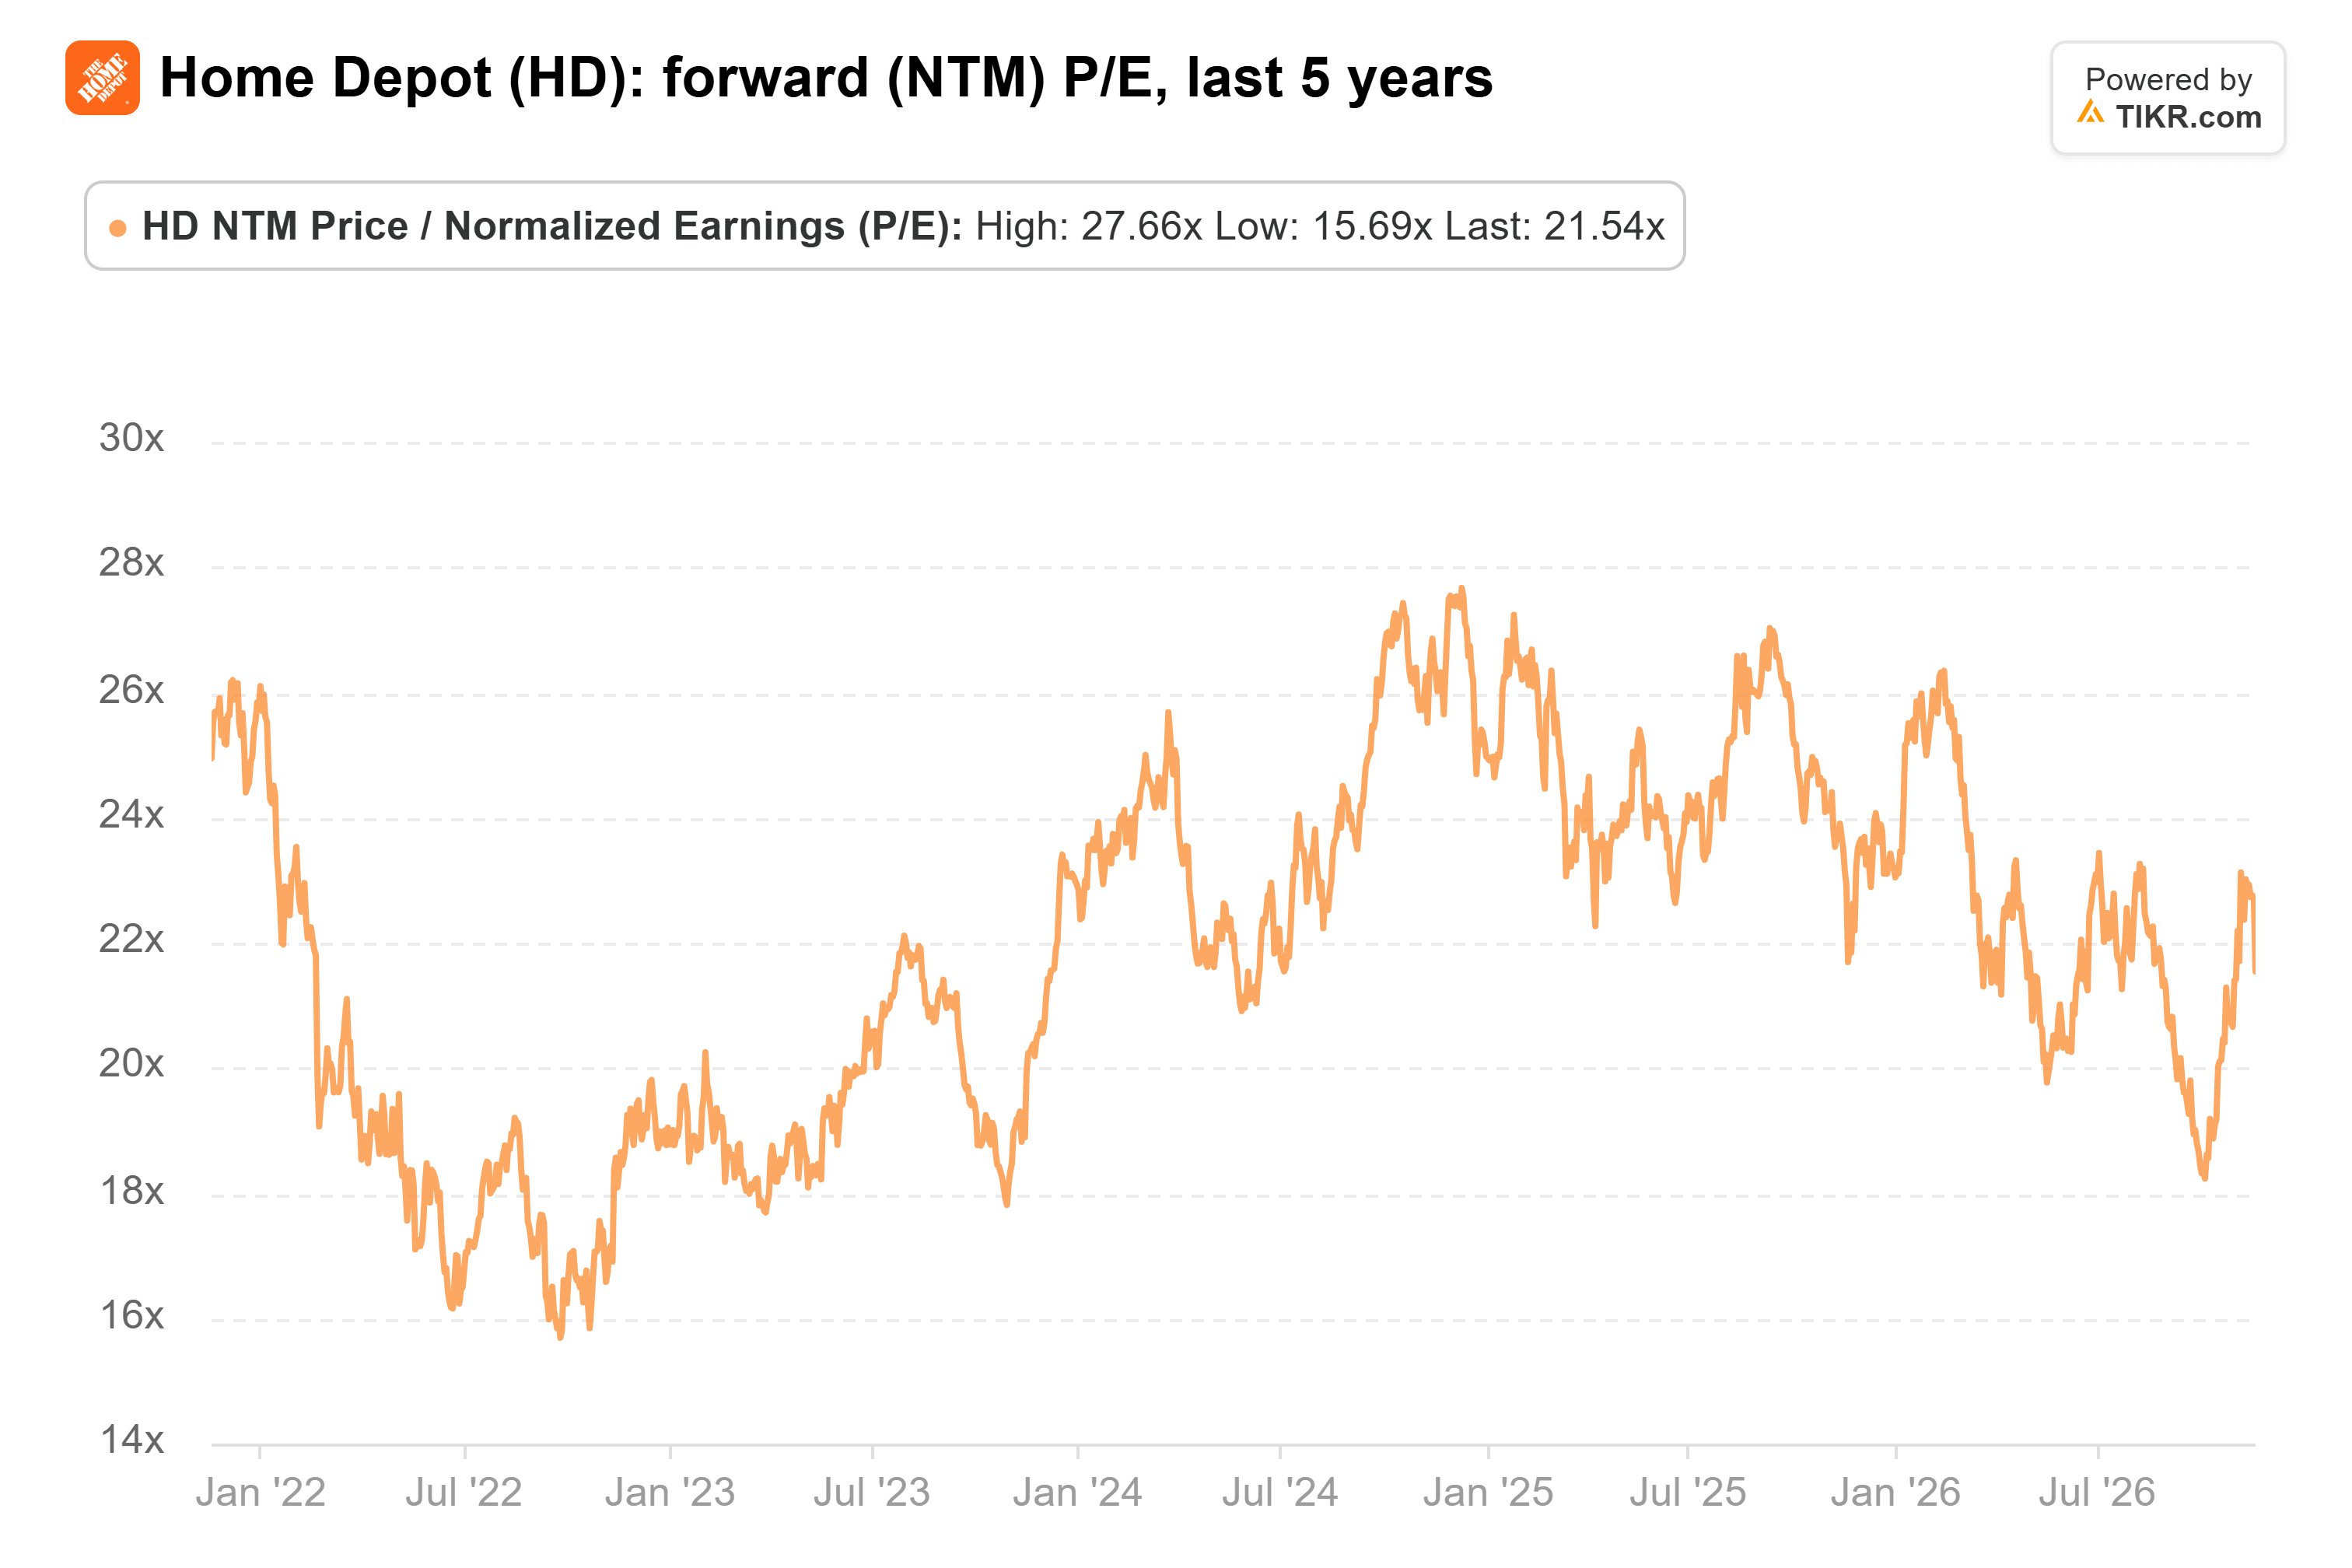
Sono 22 volte gli utili forward, la sua media quinquennale, e ben al di sotto delle 28 volte raggiunte a dicembre 2024.
$500 sono circa il 47% in più rispetto ai $339 citati da Cramer. A quella media di 22x, il titolo avrebbe bisogno di utili di circa $23 per azione per raggiungere $500. I cinque analisti che stimano l'anno fiscale 2029 si aspettano $18,26. Su quei numeri, $500 richiedono un multiplo vicino a 27x, prossimo al massimo quinquennale del titolo.
A mio modo di vedere, i guadagni di quota di mercato permettono a Home Depot di far crescere gli utili a un ritmo medio a cifra singola mentre il settore immobiliare rimane congelato, e al suo multiplo medio, è più o meno questo il prezzo a cui è valutato il titolo. Una ripresa immobiliare è il potenziale rialzista su cui scommette Cramer.
La prossima prova arriverà a febbraio, con il rapporto del quarto trimestre di Home Depot e le previsioni per l'anno fiscale 2027, le prime sotto McPhail. Se il management prevede vendite comparabili vicine al 3%, Home Depot può far crescere il suo margine solo con i guadagni di quota di mercato. Se prevede EPS al di sotto dei $15,76 che si aspettano gli analisti, significa che sta ancora aspettando il settore immobiliare.
Quindi, qual è il valore reale del titolo Home Depot?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Home Depot. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Home Depot gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!