Punti Chiave
- Chevron e Southern Company offrono un rendimento rispettivamente del 3,4% e del 3,3%, ma il dividendo di Chevron è cresciuto quasi il doppio negli ultimi cinque anni.
- Il dividendo di Chevron ha assorbito il 41% del suo free cash flow nei dodici mesi terminati a settembre, e la società ha un debito netto molto contenuto.
- Il dividendo di Southern Company ha assorbito il 68% dei suoi utili 2025, e la domanda dei data center ha appena spinto al rialzo le sue previsioni per il 2026, ma si affida a nuovo debito e nuove azioni per finanziare la sua crescita.
- L'accordo riportato da Chevron per Beacon Offshore Energy e l'aggiornamento di febbraio di Southern Company alle sue prospettive sono le prossime cose da monitorare.
Chiunque acquisti un titolo azionario a dividendo per tenerlo per 20 anni ha bisogno di un assegno che continui a crescere attraverso recessioni, crolli dei prezzi e aumenti dei tassi. Chevron (CVX) e Southern Company (SO) hanno appena presentato trimestri che sostengono la loro causa.
Il free cash flow di Chevron è stato di 12,0 miliardi di dollari nel terzo trimestre del 2026, in aumento rispetto ai 4,9 miliardi di dollari dell'anno precedente. Southern ha alzato le sue previsioni di EPS rettificato per il 2026 a 4,70 dollari il 5 novembre, con l'utilizzo dei data center sul suo sistema superiore del 59% nel trimestre.
Con rendimenti del 3,4% e del 3,3%, le due pagano circa lo stesso oggi. Quindi quale terrei per i prossimi due decenni?
| Metrica | Chevron (CVX) | Southern Company (SO) |
|---|---|---|
| Rendimento da dividendo | 3,4% | 3,3% |
| Dividendo annuale | $7,12 | $3,04 |
| Crescita del dividendo, esercizio 2020-2025 | 5,8% all'anno | 3,0% all'anno |
| Anni consecutivi di aumenti del dividendo | 39 | 25 |
| Copertura | Payout ratio sul free cash flow: 41% (TTM al 30 settembre 2026) | Payout ratio sull'EPS normalizzato: 68,4% (esercizio 2025) |
| Debito netto/EBITDA (LTM) | 0,4x | 4,9x |
| Copertura degli interessi (LTM) | 25,1x | 2,6x |
Fonte: TIKR e StockAnalysis; record di aumenti dalle call del terzo trimestre di ciascuna società.
6 titoli a dividendo sicuri che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora riteniamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti vostri come parte del nostro nuovo rapporto di investimento. Scopri di più su come ottenere l'accesso proprio qui.
Chevron mette il dividendo al primo posto
Le raffinerie statunitensi di Chevron hanno lavorato un record di 1,09 milioni di barili di greggio al giorno nel terzo trimestre. La società ha pagato 13,92 miliardi di dollari di dividendi nei dodici mesi terminati il 30 settembre 2026. Si tratta di un ben coperto 41% dei suoi 34,07 miliardi di dollari di free cash flow, in calo rispetto a un più pesante 76,9% nell'esercizio 2025.
Il suo free cash flow oscilla con i prezzi del petrolio e del gas, ed è stato inferiore al dividendo negli esercizi 2016, 2017 e 2020.
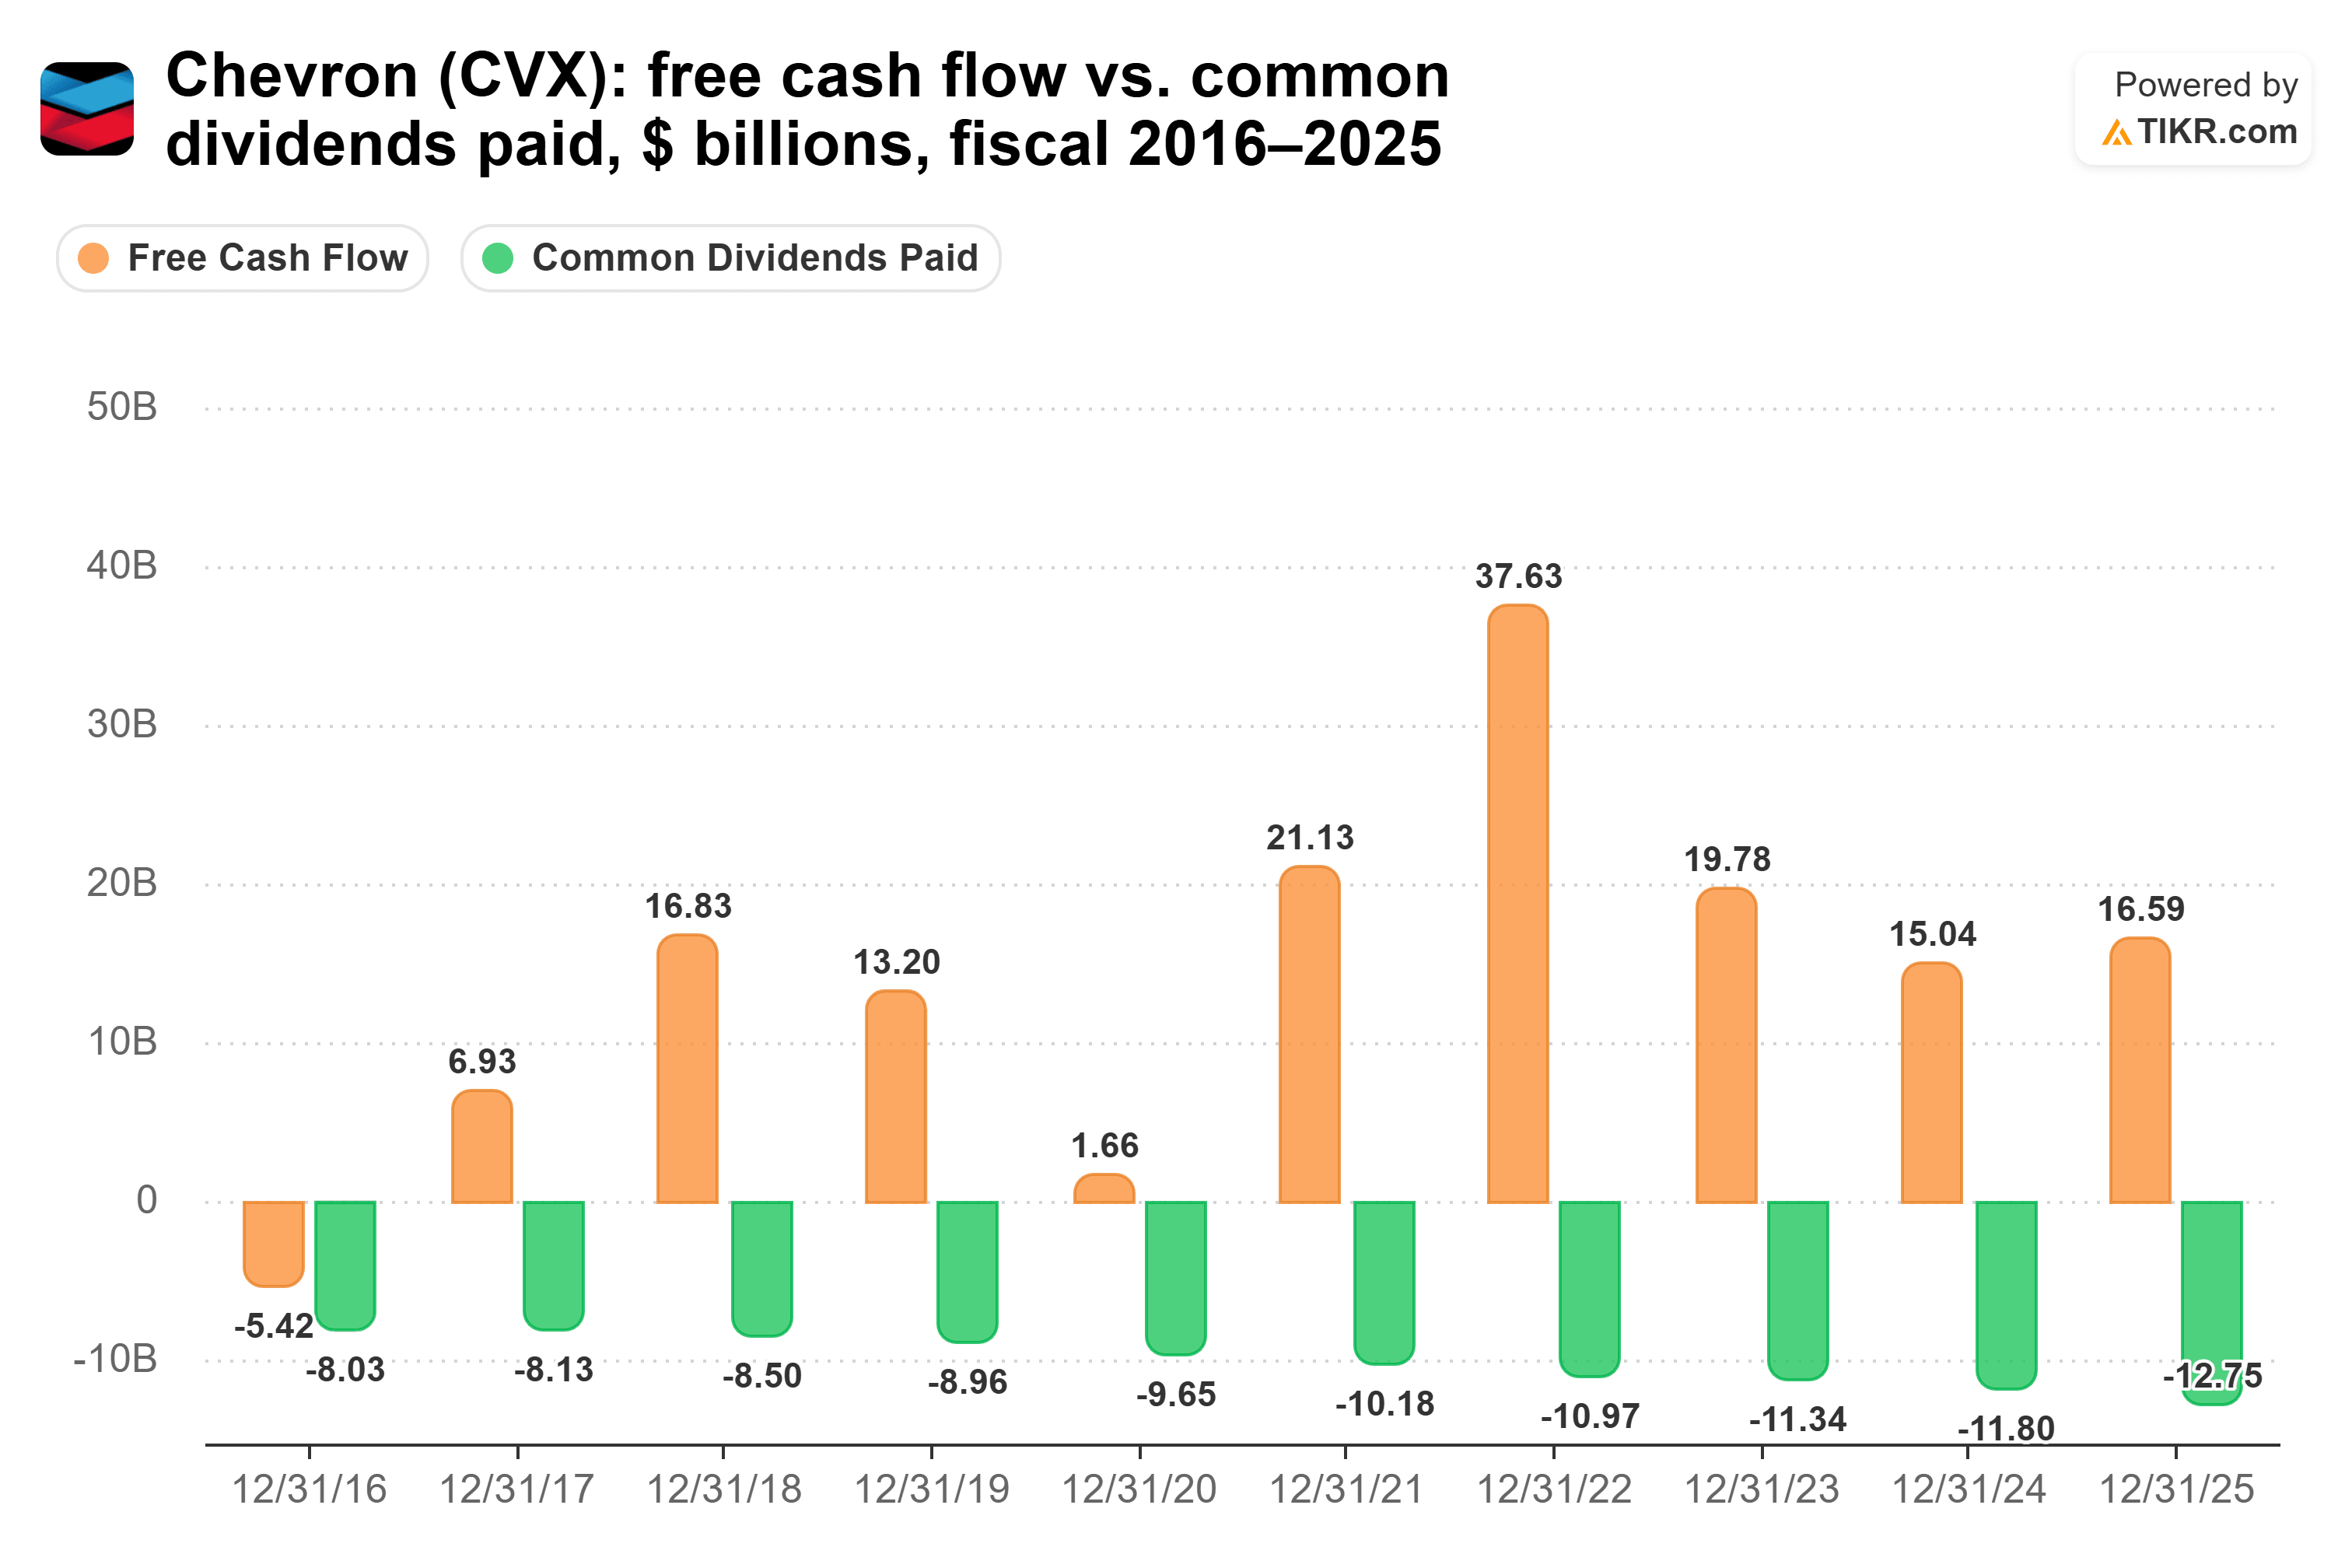
I dividendi pagati sono comunque aumentati ogni anno, da 8,03 miliardi di dollari nell'esercizio 2016 a 12,8 miliardi nell'esercizio 2025. Quando la CFO Eimear Bonner ha delineato le priorità di capitale di Chevron nella call del terzo trimestre, ha detto che "la prima priorità all'interno di ciò è far crescere il dividendo in modo costante". Chevron ha aumentato il suo dividendo per 39 anni consecutivi. I prezzi del petrolio sono il rischio principale da monitorare.
Southern paga la sua crescita con debito e nuove azioni
Il flusso di cassa di Chevron oscilla con i prezzi delle materie prime, ma gli utili di Southern sono saliti ogni anno per un decennio. Il suo EPS normalizzato è aumentato da 2,89 dollari per azione nell'esercizio 2016 a 4,30 dollari nell'esercizio 2025, più velocemente della crescita del suo dividendo.
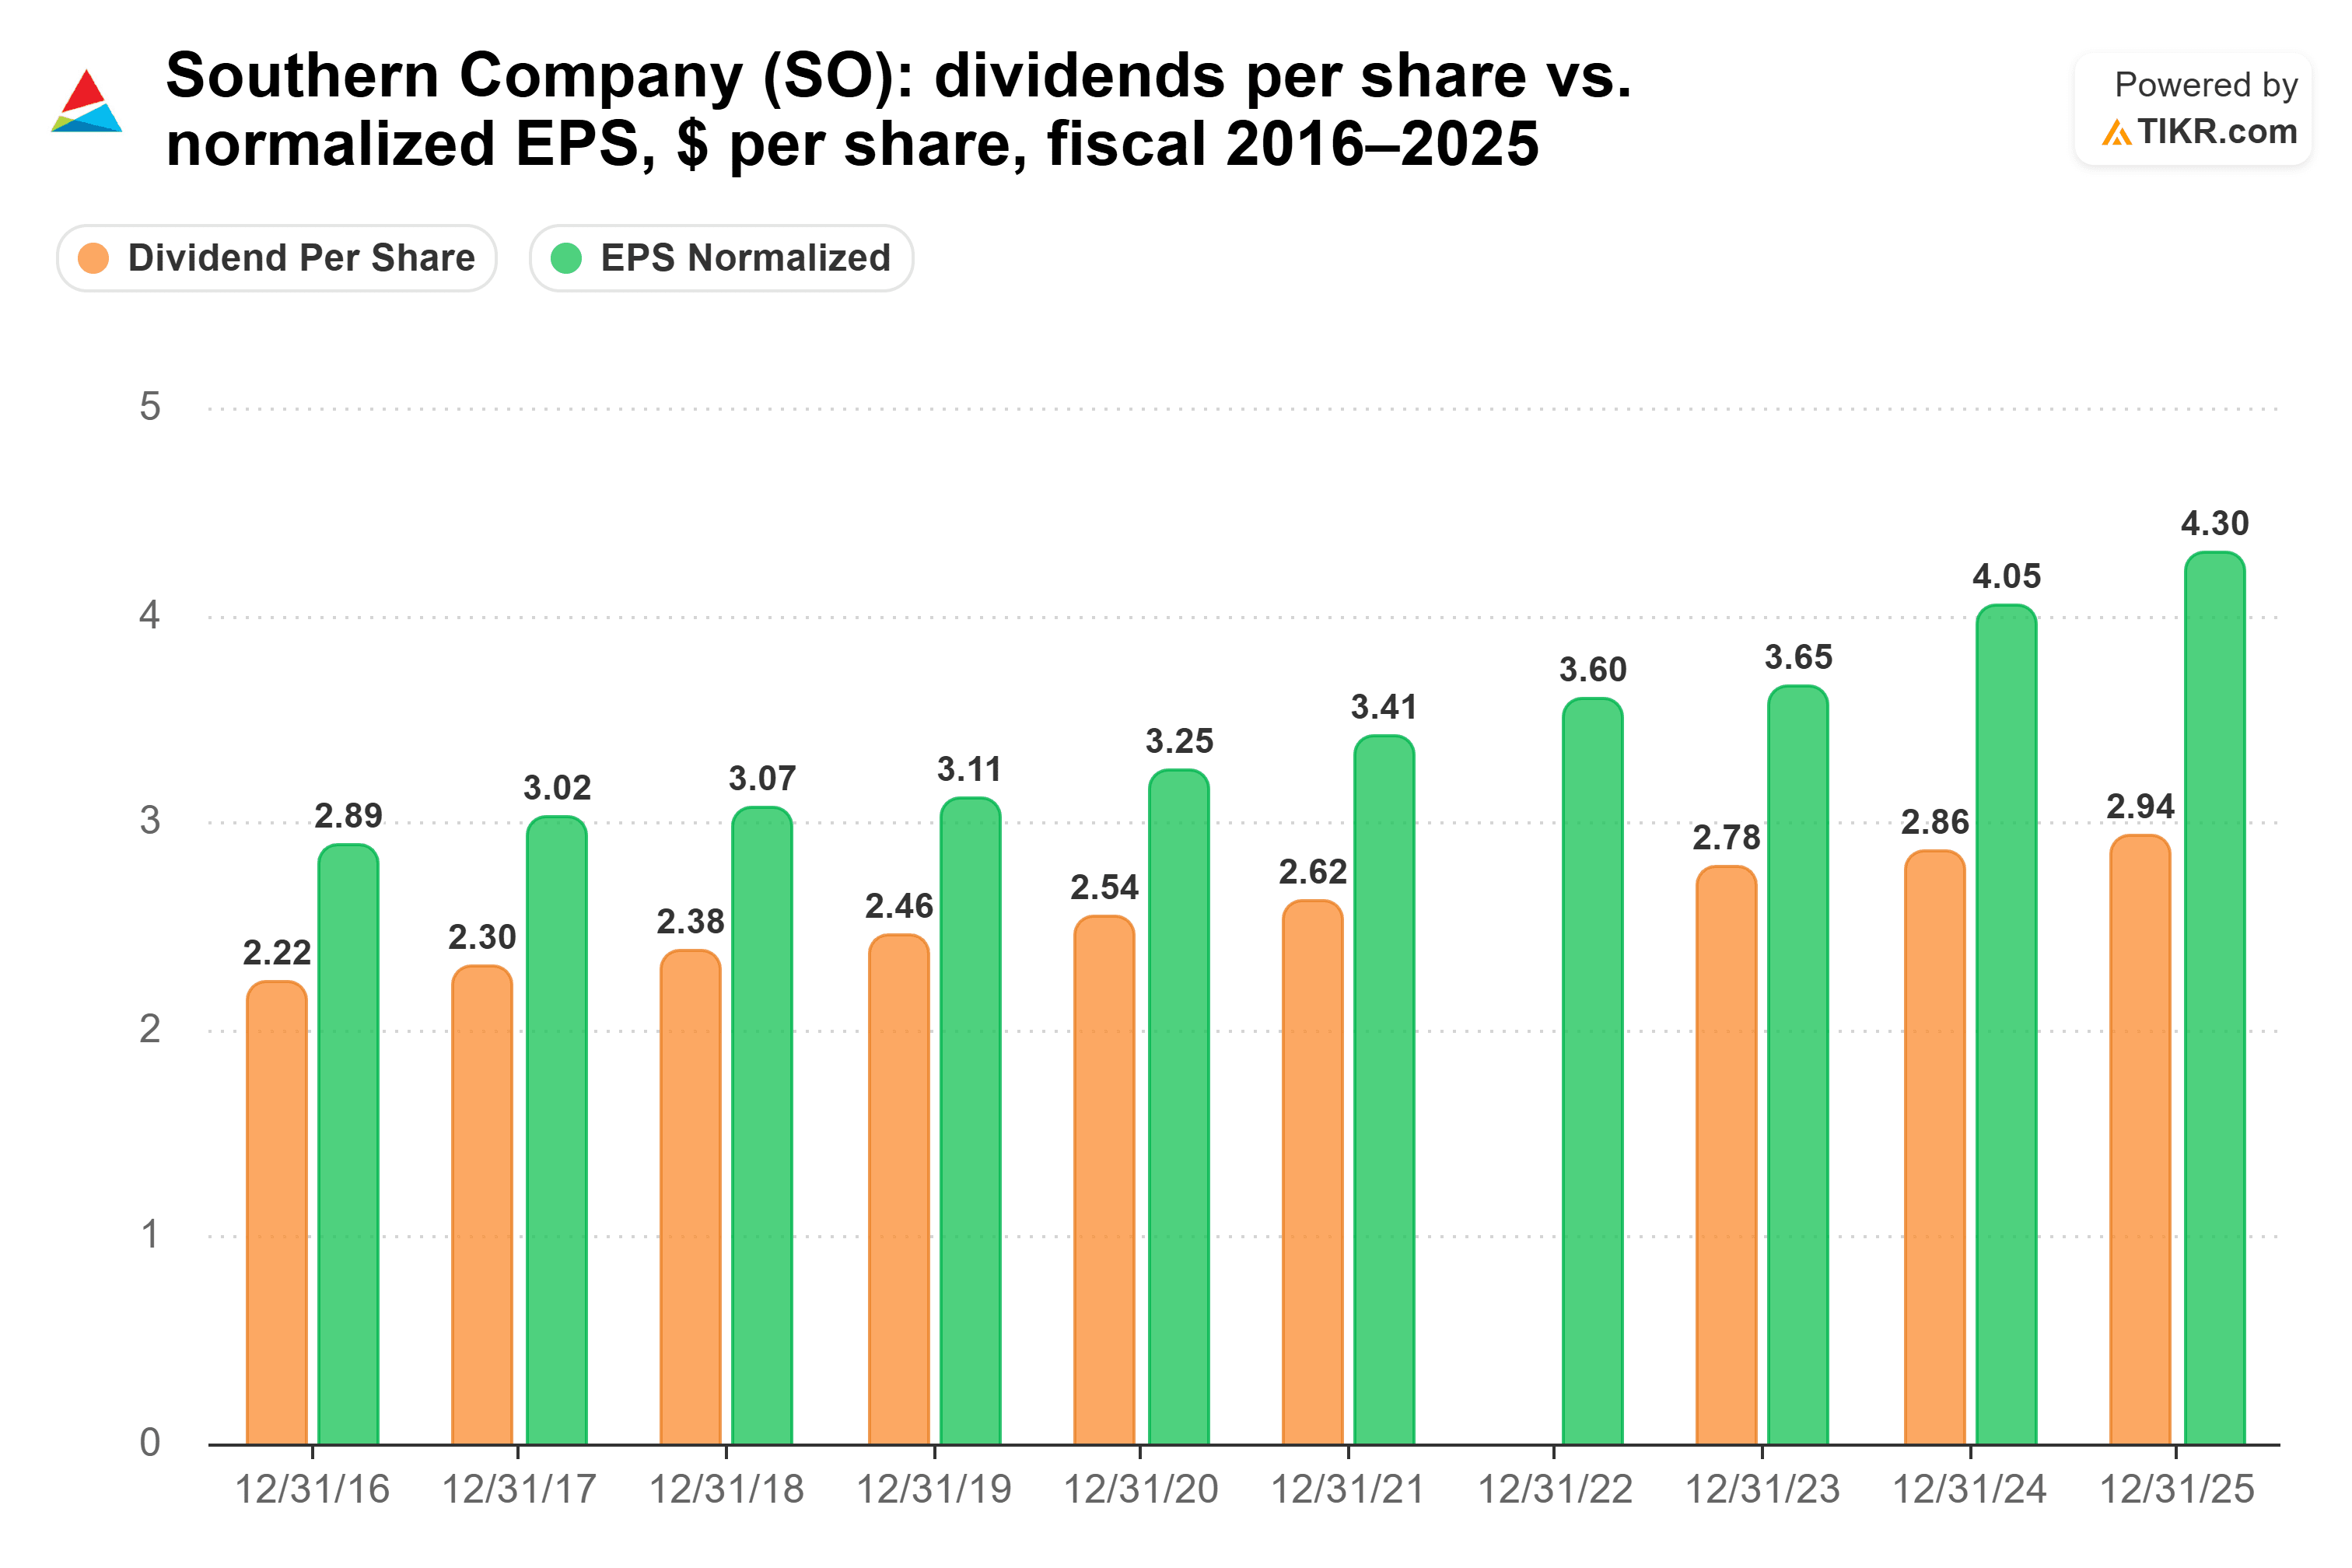
Ciò ha portato il suo payout ratio sull'EPS normalizzato dal 79,1% nell'esercizio 2019 a un confortevole 68,4% nell'esercizio 2025. Southern ha firmato contratti per grandi carichi per 21 gigawatt, e le sue nuove previsioni si traducono in una crescita degli utili rettificati del 9% nel 2026. Nella call del terzo trimestre, il management ha sottolineato "25 anni consecutivi di aumenti dei dividendi, più di 3/4 di secolo senza mai aver ridotto il nostro dividendo".
Ma Southern non può finanziare tutta quella crescita con il proprio contante. Afferma che il suo piano di capitale potrebbe avvicinarsi a 100 miliardi di dollari in cinque anni, finanziato per circa il 40% con capitale proprio o equivalenti. Il debito netto si attesta a un pesante 4,9x l'EBITDA, e la copertura degli interessi è un sottile 2,6x. La Georgia è il rischio da monitorare, con una Commissione di Servizio Pubblico cambiata e un prossimo caso tariffario.
Quindi, quale dividendo vince?
Terrei Chevron per i prossimi 20 anni.
Nel corso di due decenni, ciò che conta di più è se un dividendo sopravvive agli anni cattivi, e Chevron ha già dimostrato di poterlo fare. Quando il suo free cash flow è stato insufficiente, il suo debito netto è salito a 2,9x l'EBITDA nell'esercizio 2016 e a 3,2x nell'esercizio 2020, per poi scendere ogni volta.

Oggi è a 0,4x, dopo che Chevron ha ridotto il debito netto di 7,8 miliardi di dollari solo nel terzo trimestre del 2026. Al tasso di crescita quinquennale di ciascuna società, 10.000 dollari in Chevron pagano circa 12.240 dollari in 20 anni, contro circa 8.839 dollari per Southern.
Questo non vuol dire che il dividendo di Southern non sia sicuro. Il suo payout ratio sta scendendo, non ha tagliato da oltre 75 anni, e i data center si stanno mettendo in fila per la sua energia. È solo che Southern ha bisogno di nuovo debito e nuove azioni per continuare a crescere, mentre Chevron può aumentare il suo dividendo durante un anno cattivo senza nessuno dei due.
Reuters ha riportato il 16 novembre che Chevron è vicina all'acquisto di una quota di maggioranza in Beacon Offshore Energy, in un accordo che valuta l'attività a circa 5 miliardi di dollari. L'aggiornamento di dicembre di Chevron sul suo programma di capitale per il 2027 mostrerà come si inserisce l'accordo.
Dimentica Chevron: 6 rendimenti da dividendo sicuri del 6%+ che puoi acquistare ora
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se si scelgono quelli giusti.
Scegliere il titolo a dividendo ad alto rendimento giusto può fare la differenza tra una pensione da sogno... e tirare avanti ogni mese, aspettando che il prossimo assegno della Social Security venga incassato.
Abbiamo identificato sei titoli con un rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere ora. (E Chevron non è uno di loro.)
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!