Punti Chiave
- Caterpillar ha perso circa il 44% del suo valore di mercato dal picco del 30 giugno, nonostante le vendite del terzo trimestre siano aumentate del 17% fino a un record di $20,7 miliardi.
- Il portafoglio ordini ha raggiunto un record di $78,1 miliardi e le vendite di generazione di energia sono cresciute del 30% grazie alla domanda di turbine e grandi motori venduti per i data center.
- GE Vernova ha alzato le sue previsioni per il 2026, ma Caterpillar ha mantenuto le sue stime e si aspetta ancora costi tariffari per circa $2,2 miliardi quest'anno.
- Il rapporto del quarto trimestre, atteso a gennaio, dovrebbe fornire la prima visione dettagliata del 2027 e testare se i margini possono salire.
Il portafoglio ordini di Caterpillar non è mai stato così grande. Il suo titolo raramente ha subito una batosta più dura.
Caterpillar (CAT) ha perso circa il 44% del suo valore di mercato dal picco del 30 giugno, come ha rilevato un'analisi del Financial Times. Il calo si è approfondito il 16 novembre mentre gli investitori vendevano titoli legati alla costruzione di data center per l'IA.
Questo rende il contrasto con GE Vernova (GEV) difficile da ignorare. Ha alzato le sue previsioni per il 2026 il 28 ottobre dopo che gli ordini sono aumentati del 96% organicamente. Un giorno dopo, Caterpillar ha semplicemente mantenuto le sue stime.
Il business sembra ancora solido. Quindi la vera domanda è quanto gli investitori dovrebbero pagarlo ora.
Un trimestre record accolto con indifferenza
Caterpillar ha riportato il suo trimestre di vendite più grande di sempre il 29 ottobre. L'EPS rettificato ha superato le stime degli analisti, eppure le azioni sono scese del 6% nel trading pre-mercato.
- Le vendite sono aumentate del 17% a $20,7 miliardi.
- L'EPS rettificato è salito del 45% a $7,20.
- Il portafoglio ordini ha raggiunto un record di $78,1 miliardi, in aumento rispetto ai $72 miliardi del trimestre precedente.
Allora perché il calo? Il management ha mantenuto la sua previsione di crescita delle vendite annuali nella fascia medio-alta delle cifre a doppia cifra. Gli investitori che si aspettavano un altro aumento non hanno avuto nulla di nuovo da prezzare.
Almeno il fatturato, dà poche ragioni di preoccupazione…
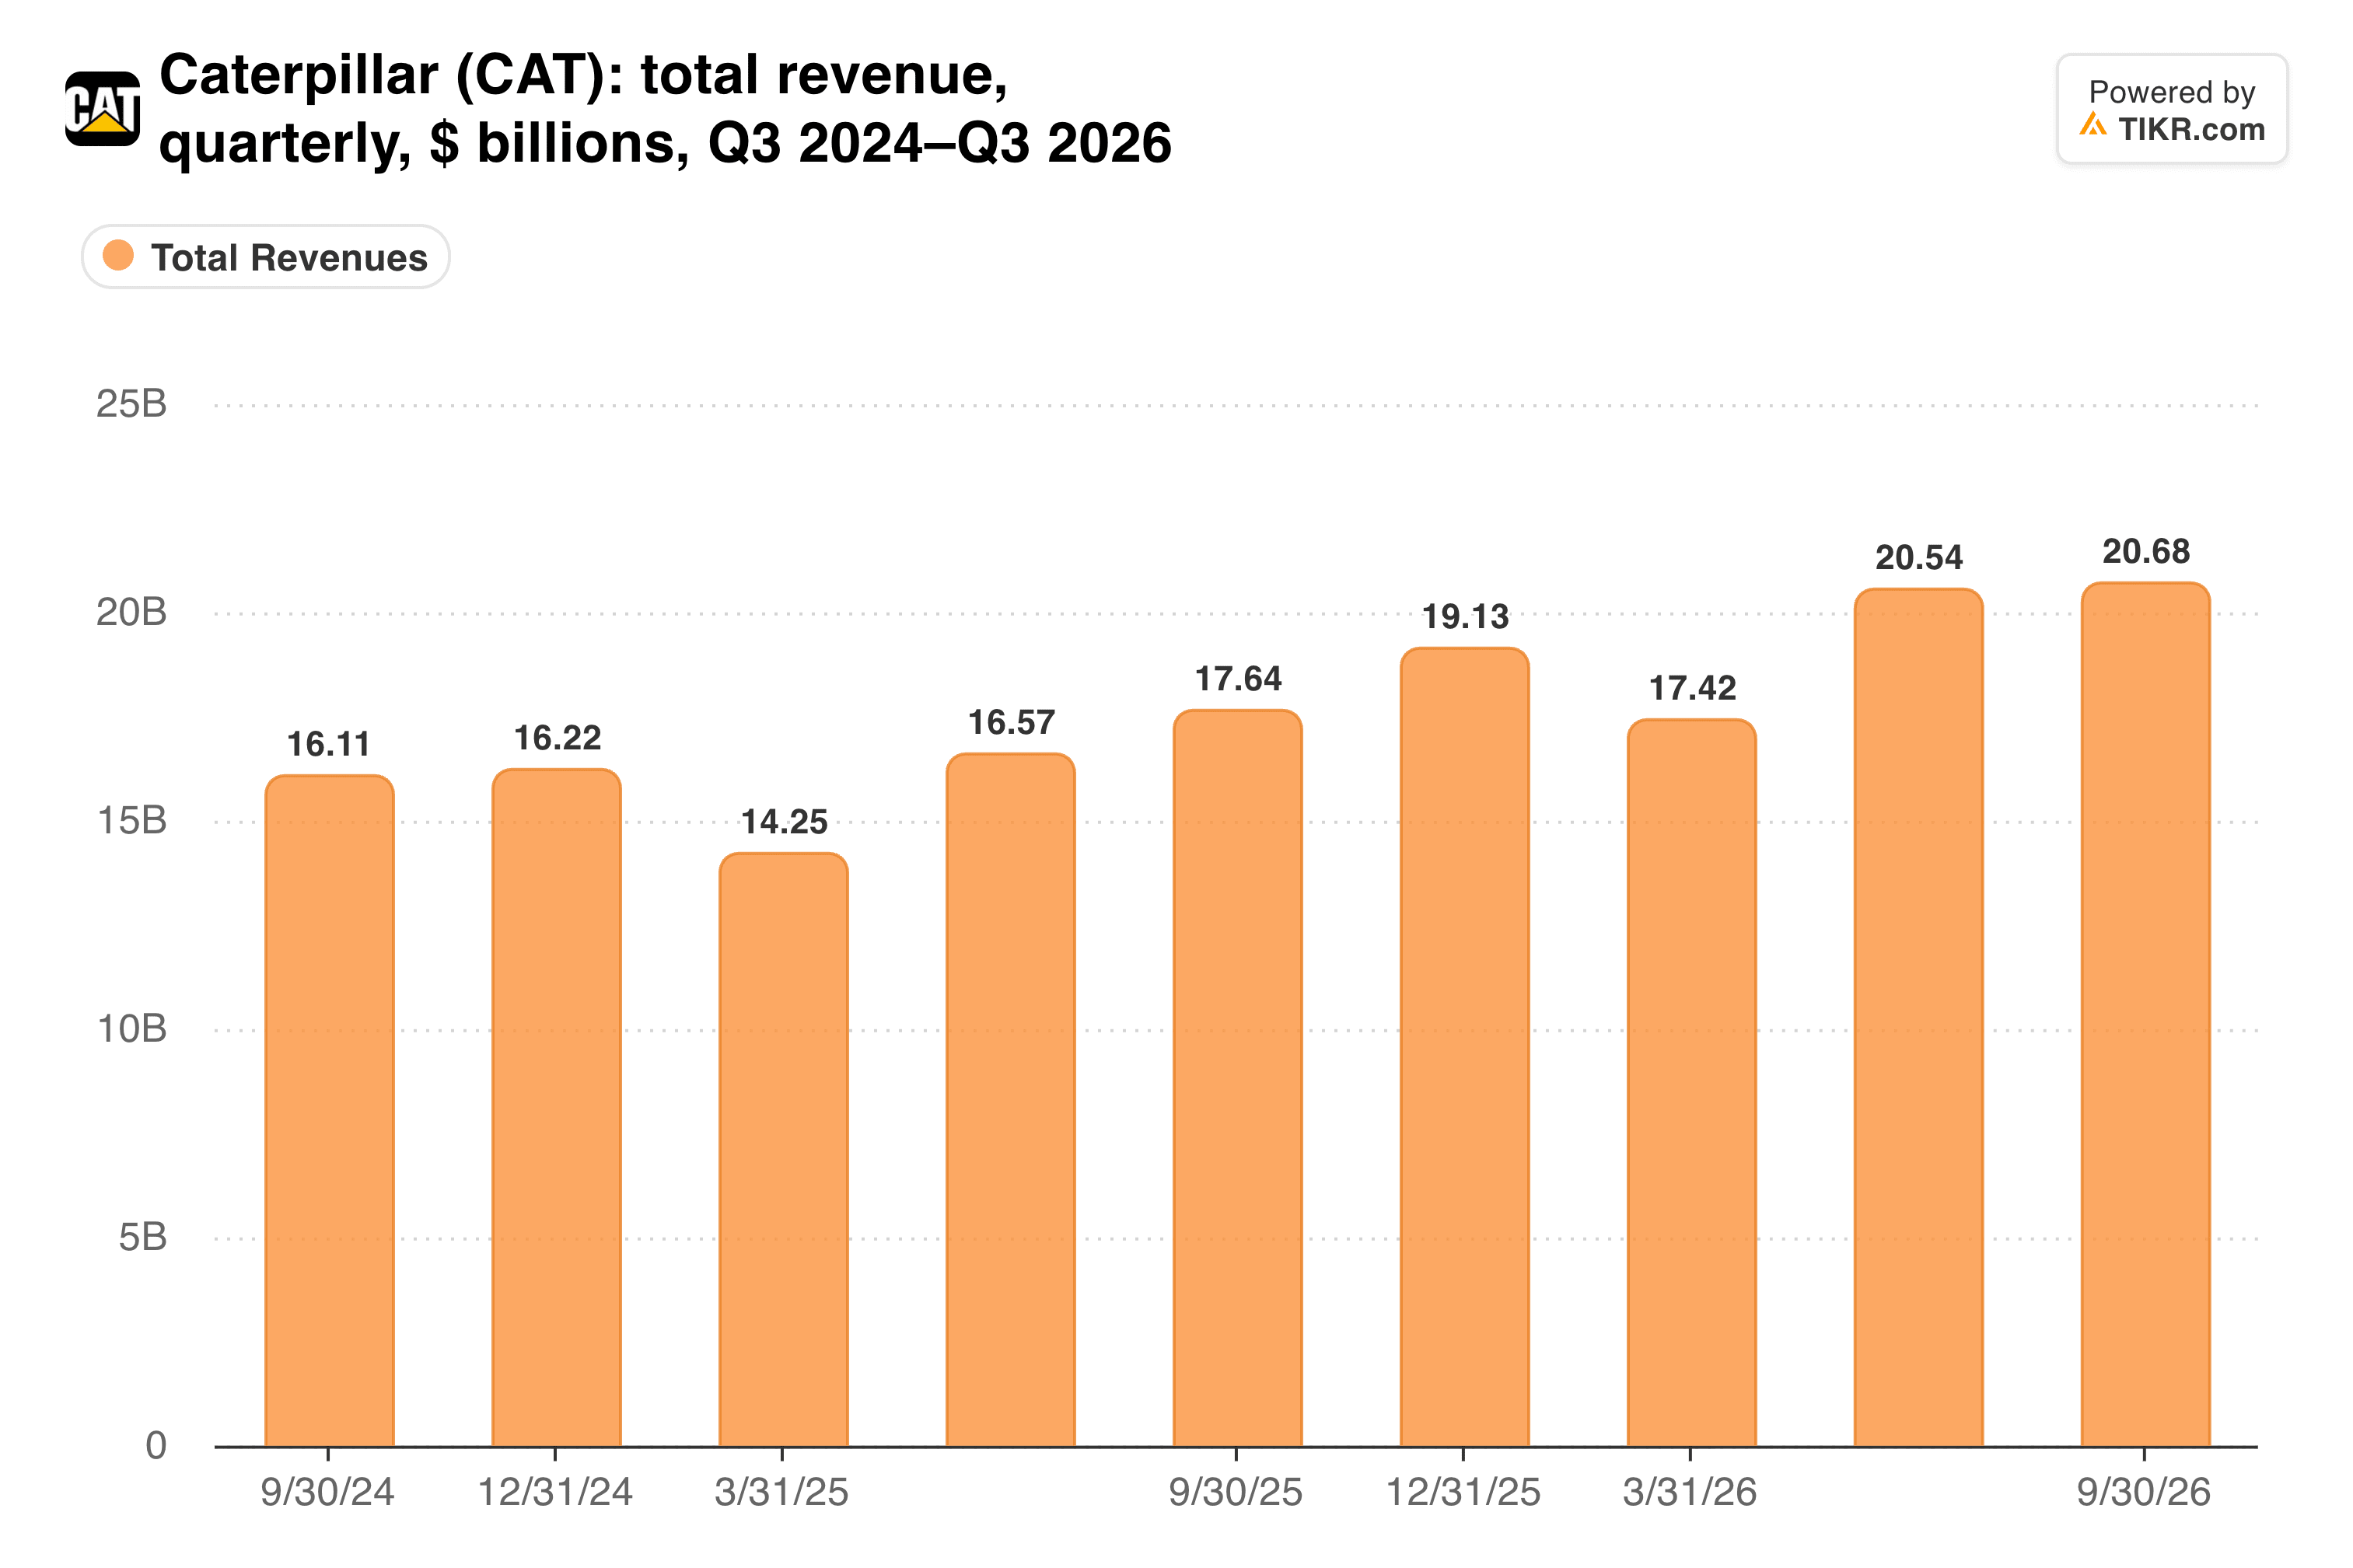
Le vendite trimestrali hanno ora superato i $20 miliardi per due trimestri consecutivi e il portafoglio ordini è quasi raddoppiato in un anno.
Il settore Energia sta facendo il lavoro pesante
Power & Energy è dove atterrano i soldi dei data center. Le vendite del segmento sono aumentate del 18% a $8,8 miliardi e l'utile è balzato del 31% a $2,1 miliardi. La sola generazione di energia è cresciuta del 30% a $3,4 miliardi, principalmente da turbine e grandi motori venduti per i data center.
Il CEO Joe Creed ha detto che il trimestre ha mostrato "la durata dei nostri mercati finali". Il portafoglio ordini lo supporta.
Tuttavia, il confronto con i pari stizzisce. GE Vernova ha aumentato i ricavi del 27% a $12,6 miliardi lo scorso trimestre e ora ha un portafoglio ordini di $197 miliardi, più del doppio di quello di Caterpillar. Quel portafoglio più grande e una previsione alzata hanno dato agli investitori l'aggiornamento che Caterpillar non ha dato.
Quindi quanto velocemente è cresciuto questo segmento?
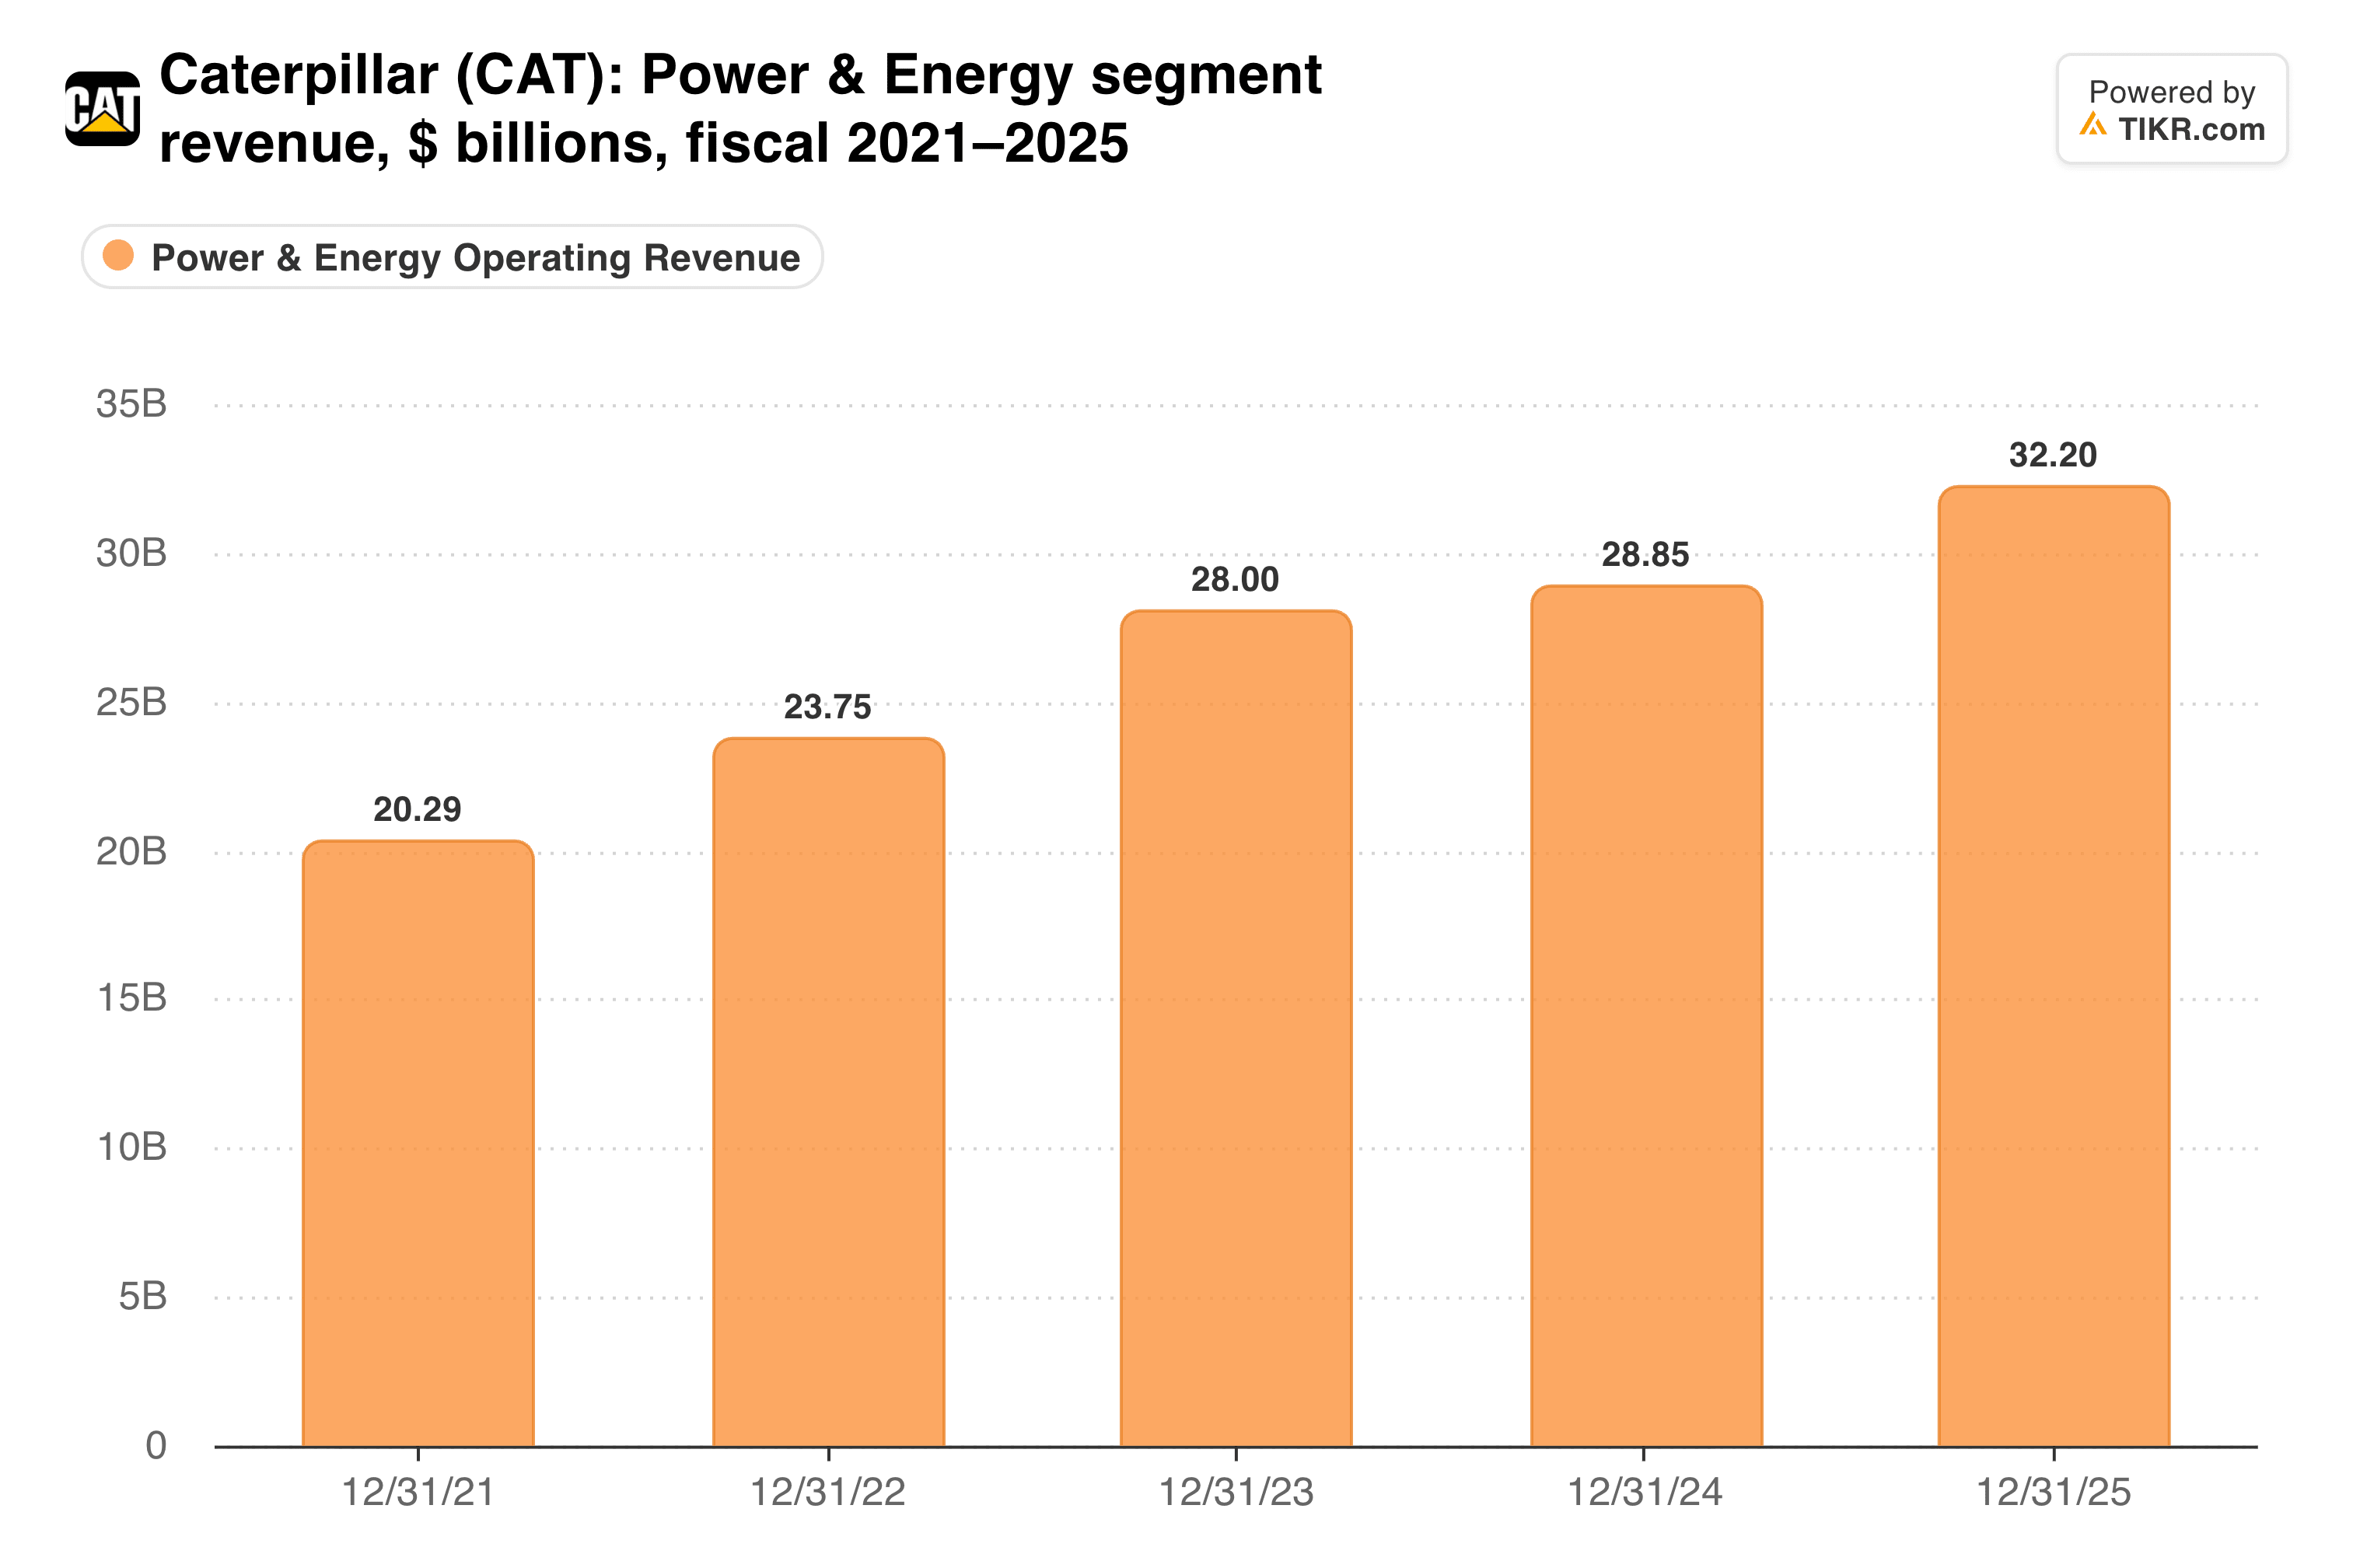
Il suo margine di profitto del 24,4% è ora il più alto dei tre segmenti principali di Caterpillar, davanti a Construction Industries al 22,9%.
TIKR monitora 29 analisti su Caterpillar. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Caterpillar, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Caterpillar
Le tariffe mantengono i margini vicini al minimo
I costi sono la parte più difficile. Caterpillar si aspetta ancora circa $2,2 miliardi di costi tariffari quest'anno, e il suo margine operativo rettificato si trova vicino al limite inferiore del suo range target. L'utile operativo del terzo trimestre includeva anche $128 milioni di recuperi tariffari IEEPA, un beneficio che potrebbe non ripetersi.
Resource Industries mostra chiaramente la stretta. Le sue vendite sono aumentate del 15%, ma $208 milioni di costi di produzione più alti, comprese le tariffe, hanno mantenuto il suo margine piatto al 13,5%.
Anche il quarto trimestre sembra più debole. Il management si aspetta solo una crescita moderata delle vendite rispetto a un forte trimestre dell'anno precedente, mentre i rivenditori del settore costruzioni riducono le scorte di circa $1,6 miliardi.
Gli utili hanno continuato a salire quest'anno. Il multiplo è andato nella direzione opposta.
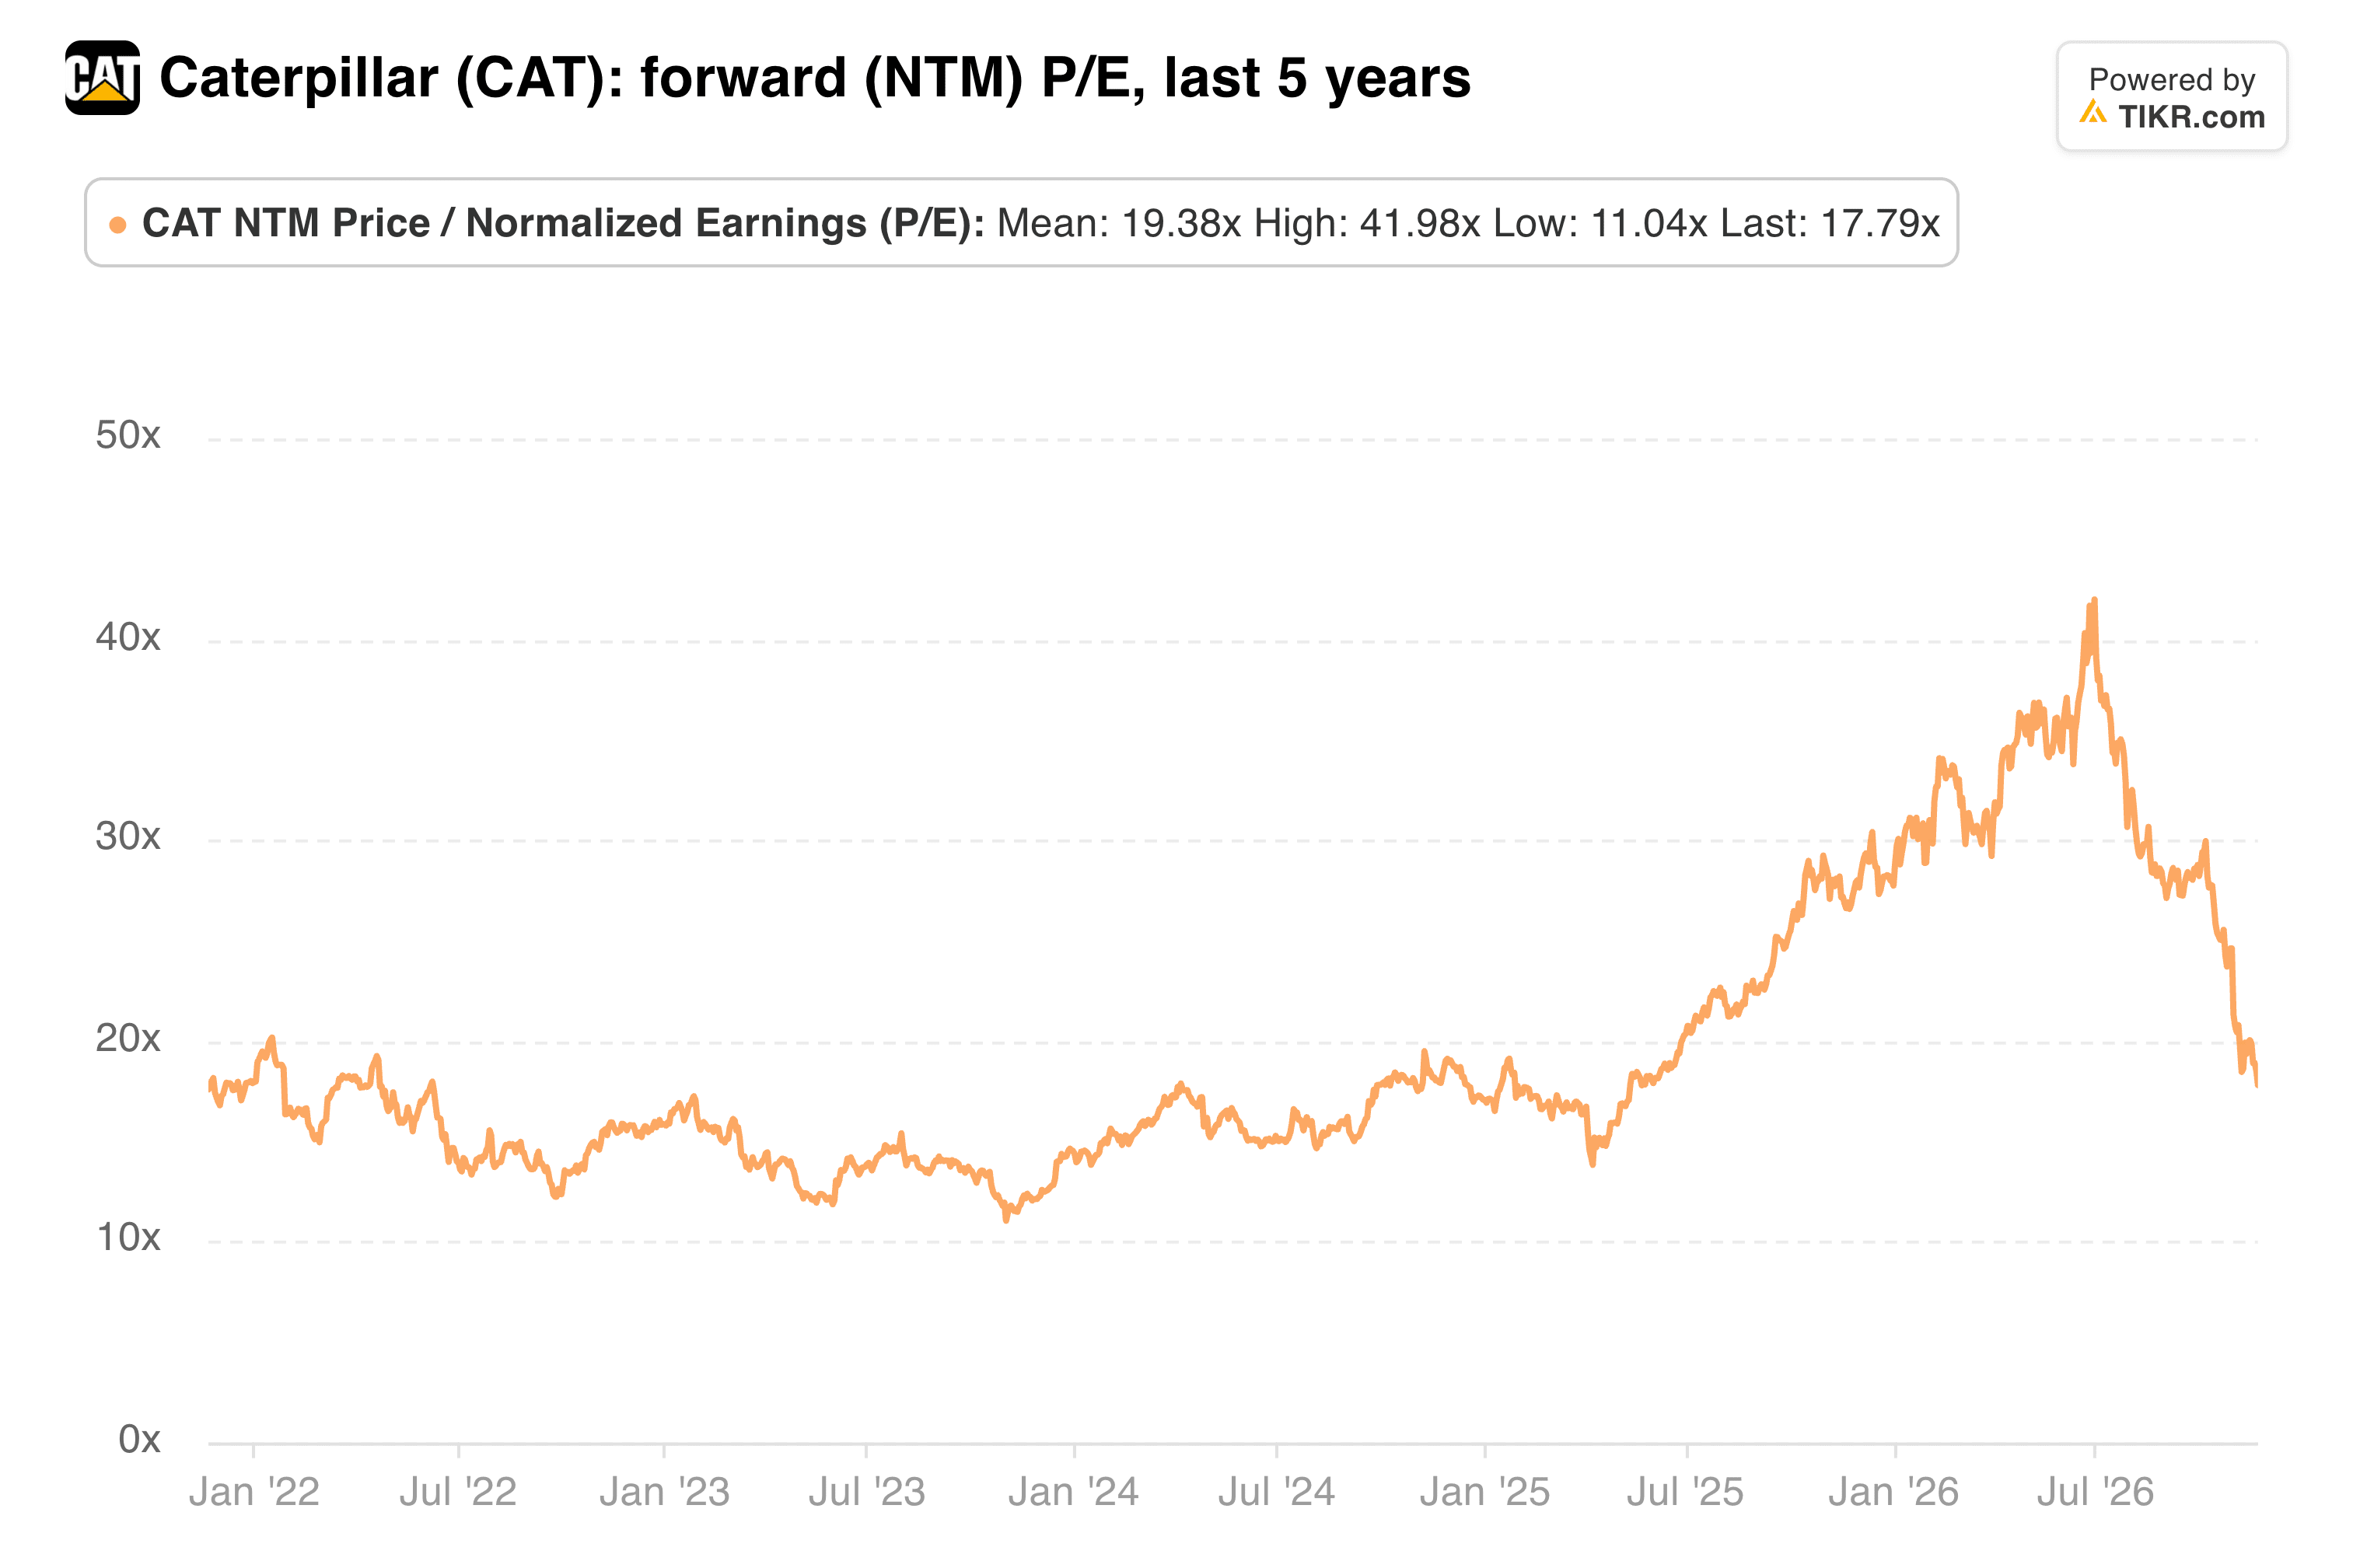
Caterpillar ha guadagnato $20,36 per azione nei primi nove mesi, in aumento rispetto ai $13,69 di un anno prima. Ciononostante, il suo multiplo forward ora si trova molto al di sotto del suo massimo di giugno.
La mia opinione: La vendita ha prezzato Caterpillar come se la domanda dei data center stesse già scemando, e nulla nel terzo trimestre lo ha mostrato. Sarei comunque paziente. Le tariffe e i costi di capacità potrebbero mantenere i margini bloccati vicini al minimo fino al 2027, e una costruzione più lenta dei data center colpirebbe per prima il segmento più redditizio. A questi livelli, penso che rischio e rendimento appaiano molto più equilibrati di quanto non fossero a giugno.
Il rapporto del quarto trimestre, atteso a gennaio, è il prossimo test. Dovrebbe fornire la prima visione dettagliata del 2027 e mostrare se quel portafoglio ordini da $78,1 miliardi viene spedito abbastanza velocemente da sollevare i margini.
Quindi quanto vale realmente il titolo Caterpillar?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Caterpillar. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!