Punti Chiave
- Anthropic ha aperto il suo debutto al Nasdaq oggi con un +34% rispetto al prezzo IPO di $83, e Melius ha avviato la copertura con un Buy e un target di $155.
- Ben Reitzes di Melius si aspetta che i margini di Anthropic superino infine quelli di un hyperscaler, dove i cloud di Amazon e Alphabet e Microsoft generano margini operativi dal 36% a quasi il 50%.
- Il margine operativo di Anthropic dell'ultimo trimestre era del 15% rettificato e del -3% secondo i principi GAAP.
- Un margine rettificato negli alti anni '30 sembra credibile, ma raggiungerlo secondo i GAAP richiede che l'addestramento rappresenti una quota minore della spesa.
Anthropic (ANT) ha aperto a $111,50 nel suo debutto al Nasdaq oggi, il 34% sopra il suo prezzo IPO di $83, per un valore completamente diluito di circa 2 trilioni di dollari.
Melius ha fissato il più alto tra i primi quattro target: $155 con una raccomandazione Buy, il 39% sopra l'apertura.
Il capo della ricerca tecnologica di Melius, Ben Reitzes, è andato oltre su CNBC:
"A maturità, i margini per Anthropic saranno probabilmente migliori di quelli di un hyperscaler."
Gli hyperscaler sono Amazon (AMZN), Microsoft (MSFT) e Alphabet (GOOG). Amazon e Alphabet vendono anche ad Anthropic la sua potenza di calcolo e sono due dei suoi maggiori proprietari, quindi a quale hyperscaler si riferisce conta molto.
Molta crescita, nessun profitto GAAP ancora
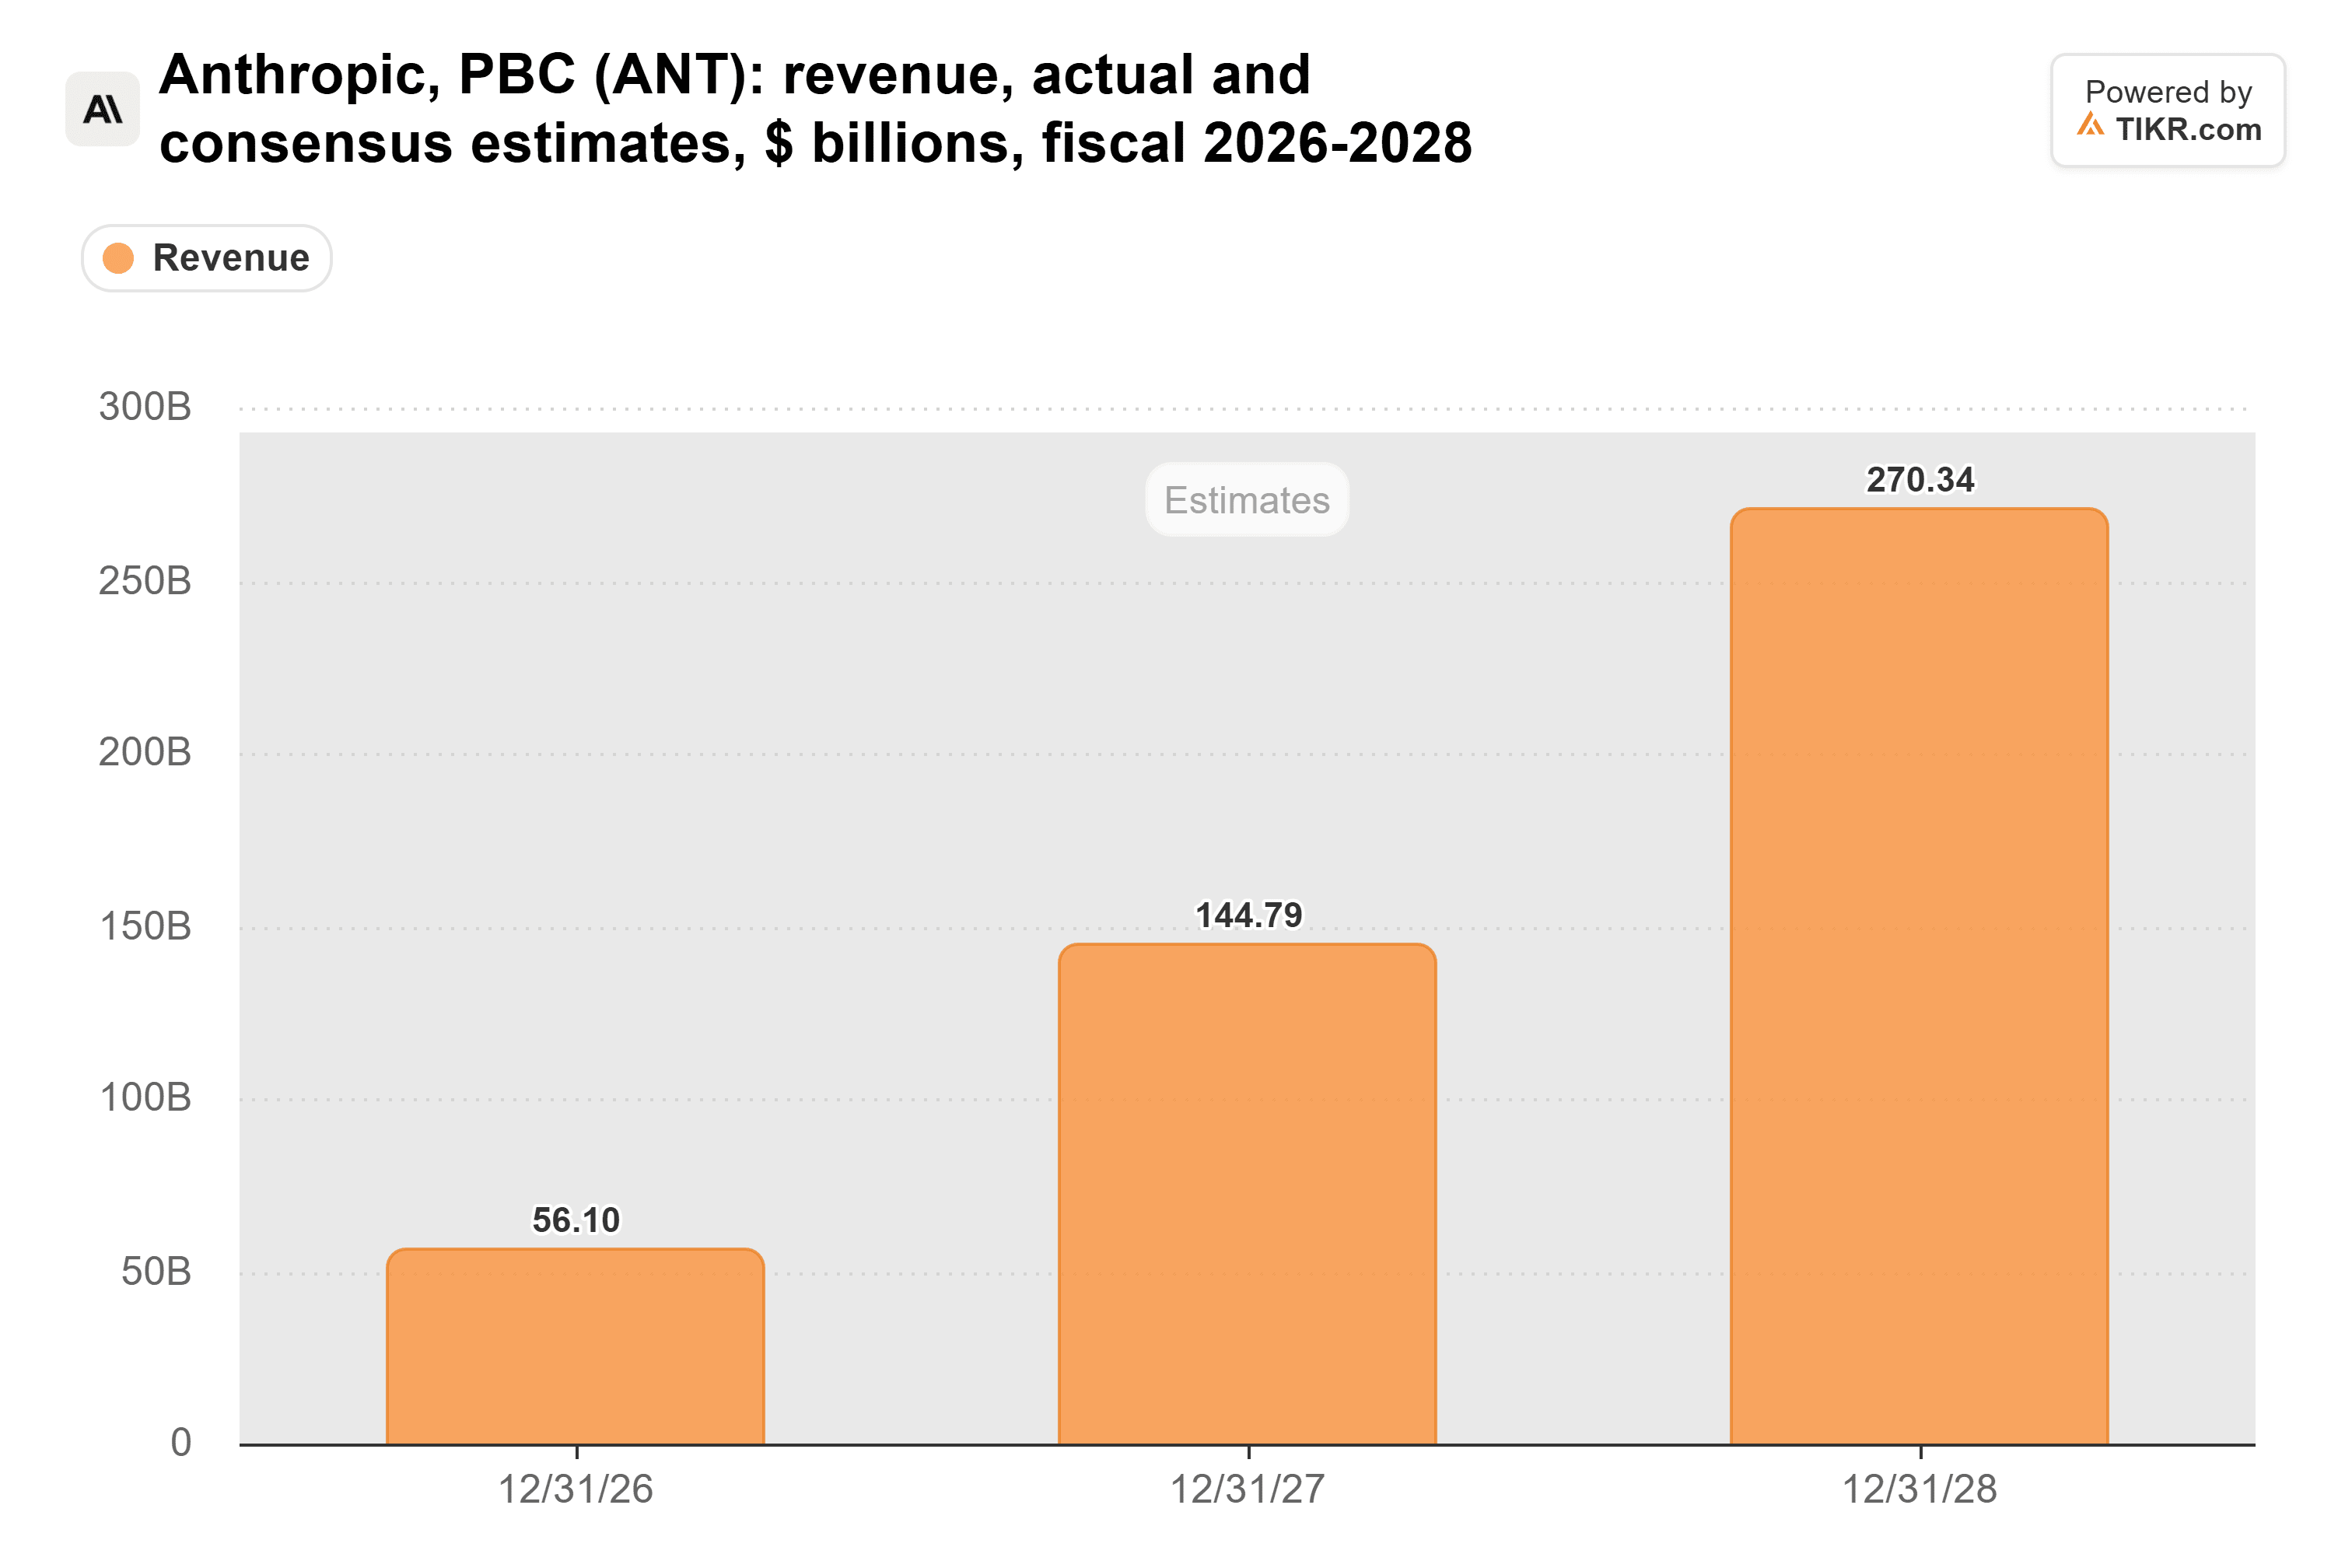
Gli analisti si aspettano che i ricavi di Anthropic salgano da 56,1 miliardi di dollari quest'anno a 270 miliardi di dollari nel 2028.
Secondo i dati di TIKR, il margine operativo di Anthropic è stato del -772% nel 2024 e del -143,1% nel 2025.
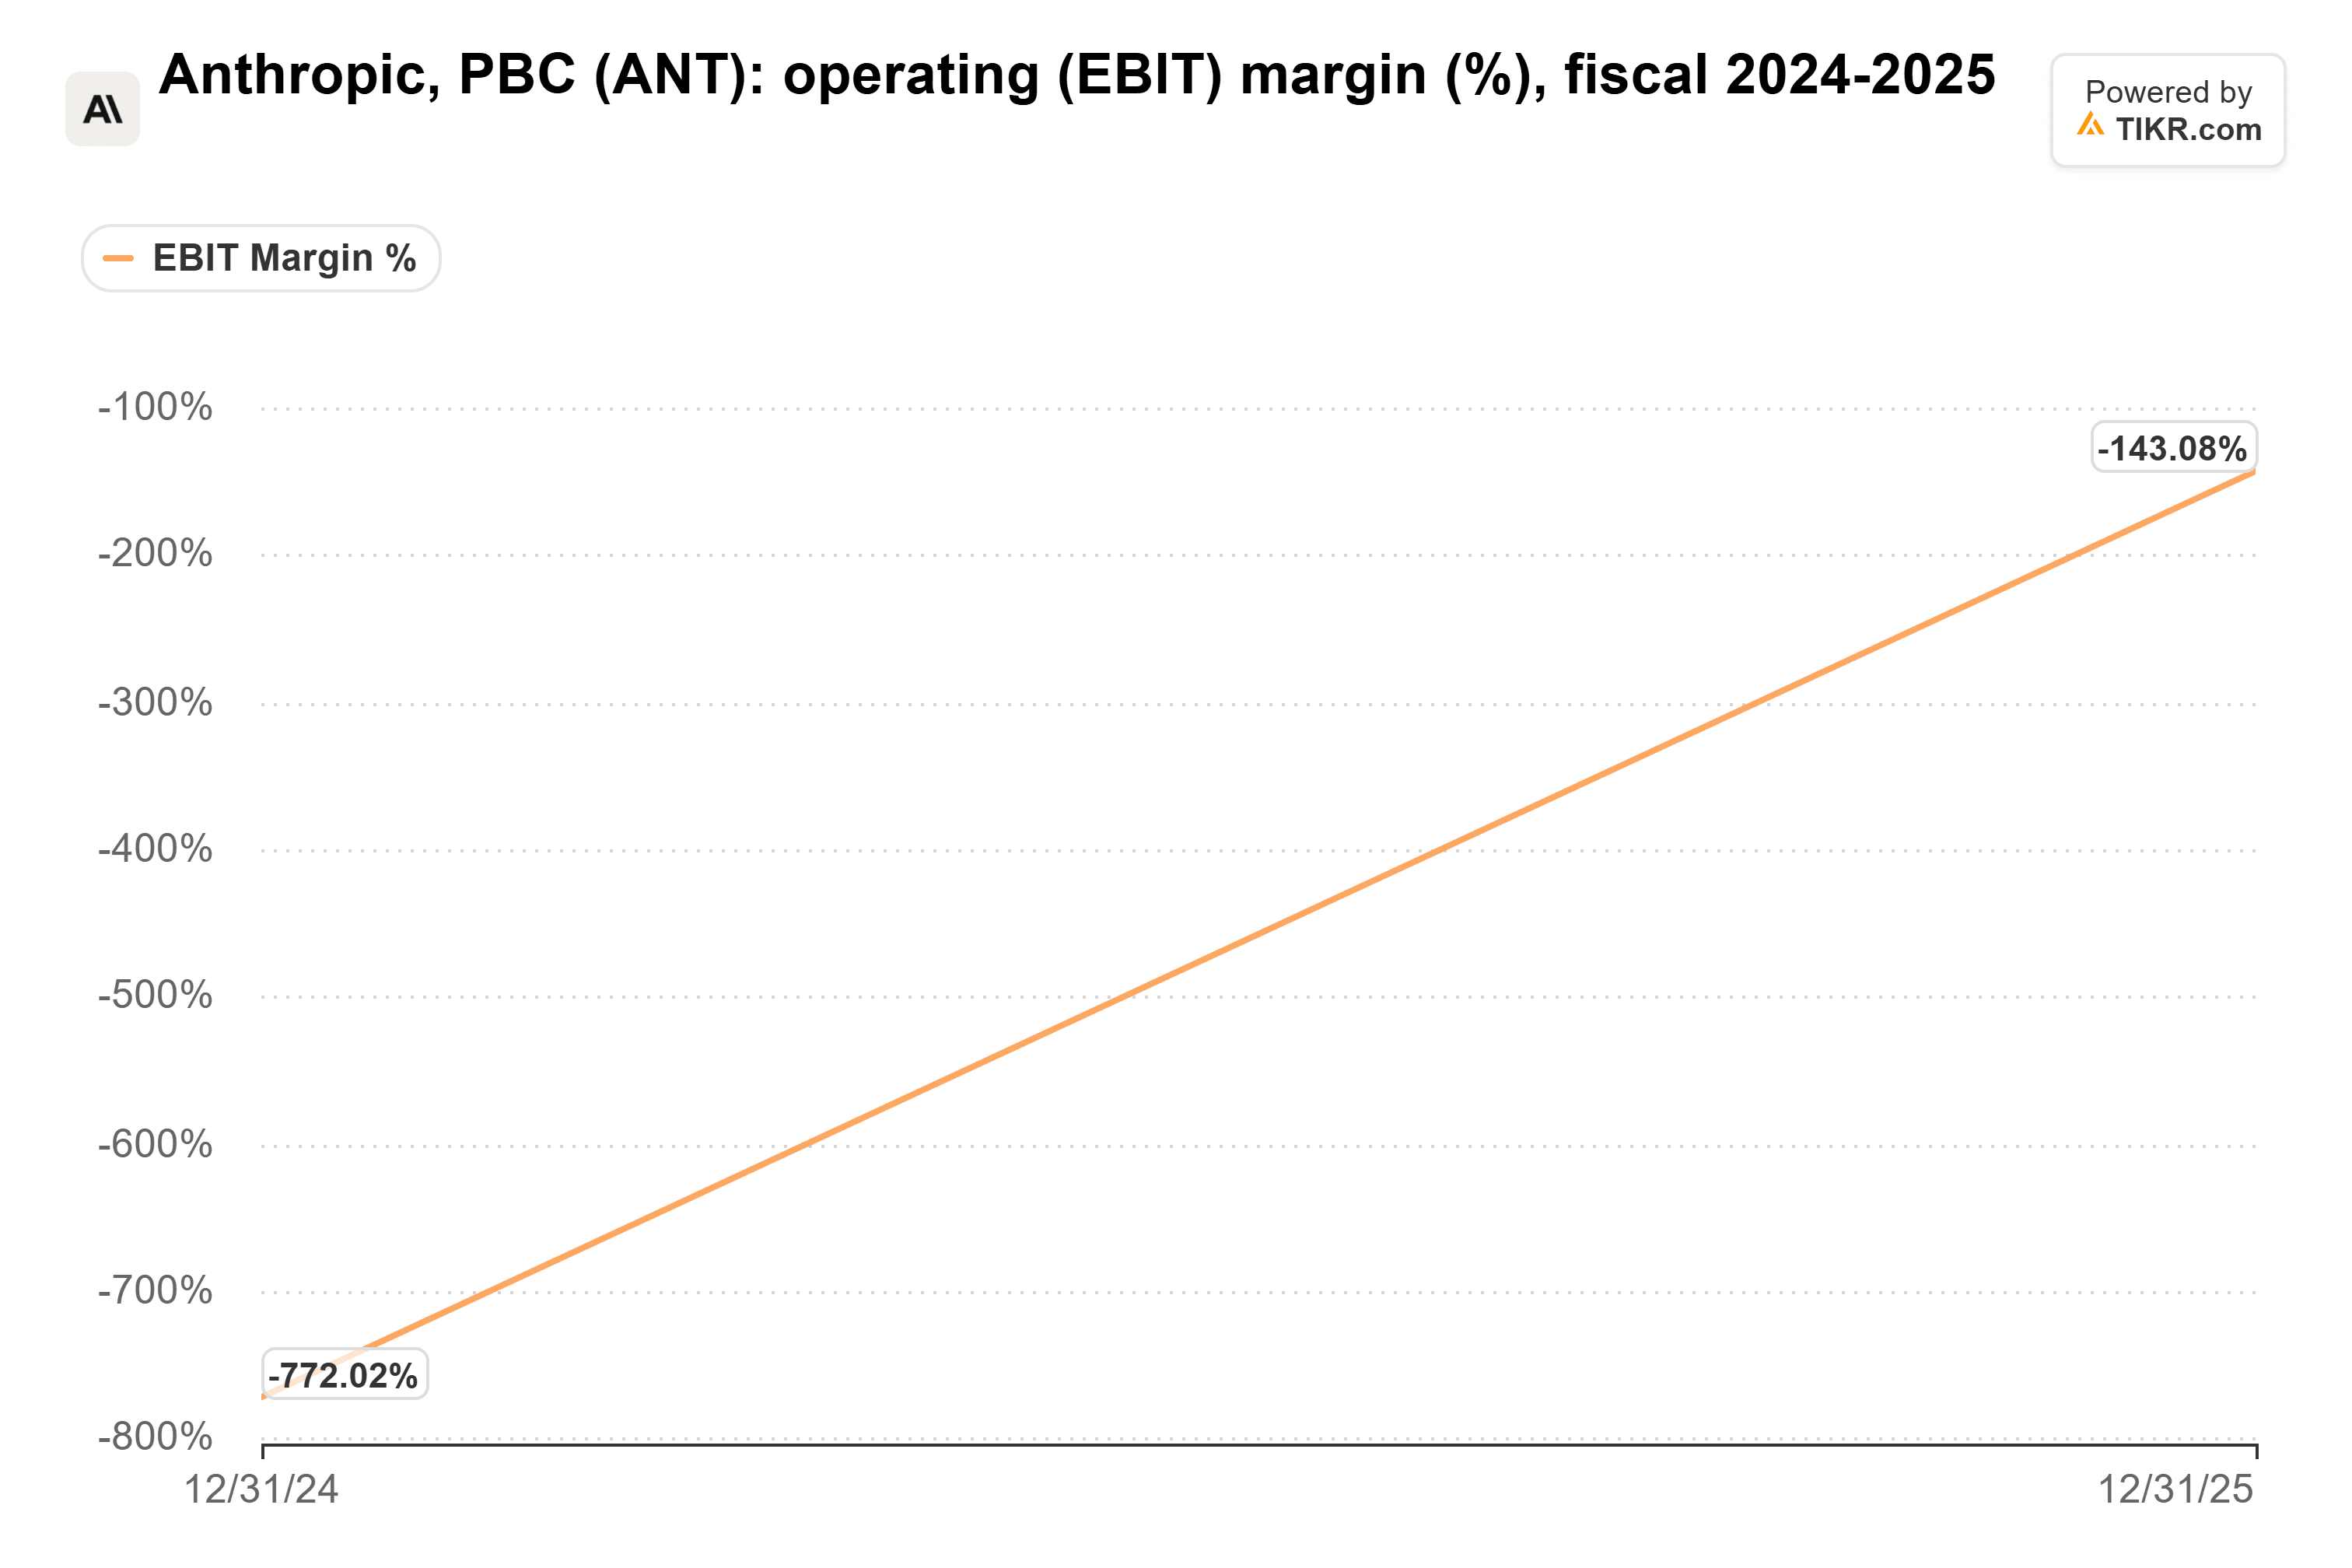
Ha fatto molta strada da allora. Il documento S-1 indica il margine operativo dell'ultimo trimestre al 15% rettificato e al -3% secondo i GAAP, principalmente a causa della retribuzione azionaria. Bloomberg Intelligence si aspetta circa 45 miliardi di dollari di retribuzione azionaria dal 2026 al 2029.
Vedi le raccomandazioni degli analisti su Anthropic (è gratuito):
Vedi la ripartizione completa delle raccomandazioni Buy, Hold e Sell su Anthropic, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi le raccomandazioni degli analisti su Anthropic
La vera soglia è negli alti anni '30
Guardando Amazon nel suo complesso, la soglia sembra bassa. Il suo margine operativo è cresciuto dal 5,3% nel 2021 all'11,2% nel 2025.
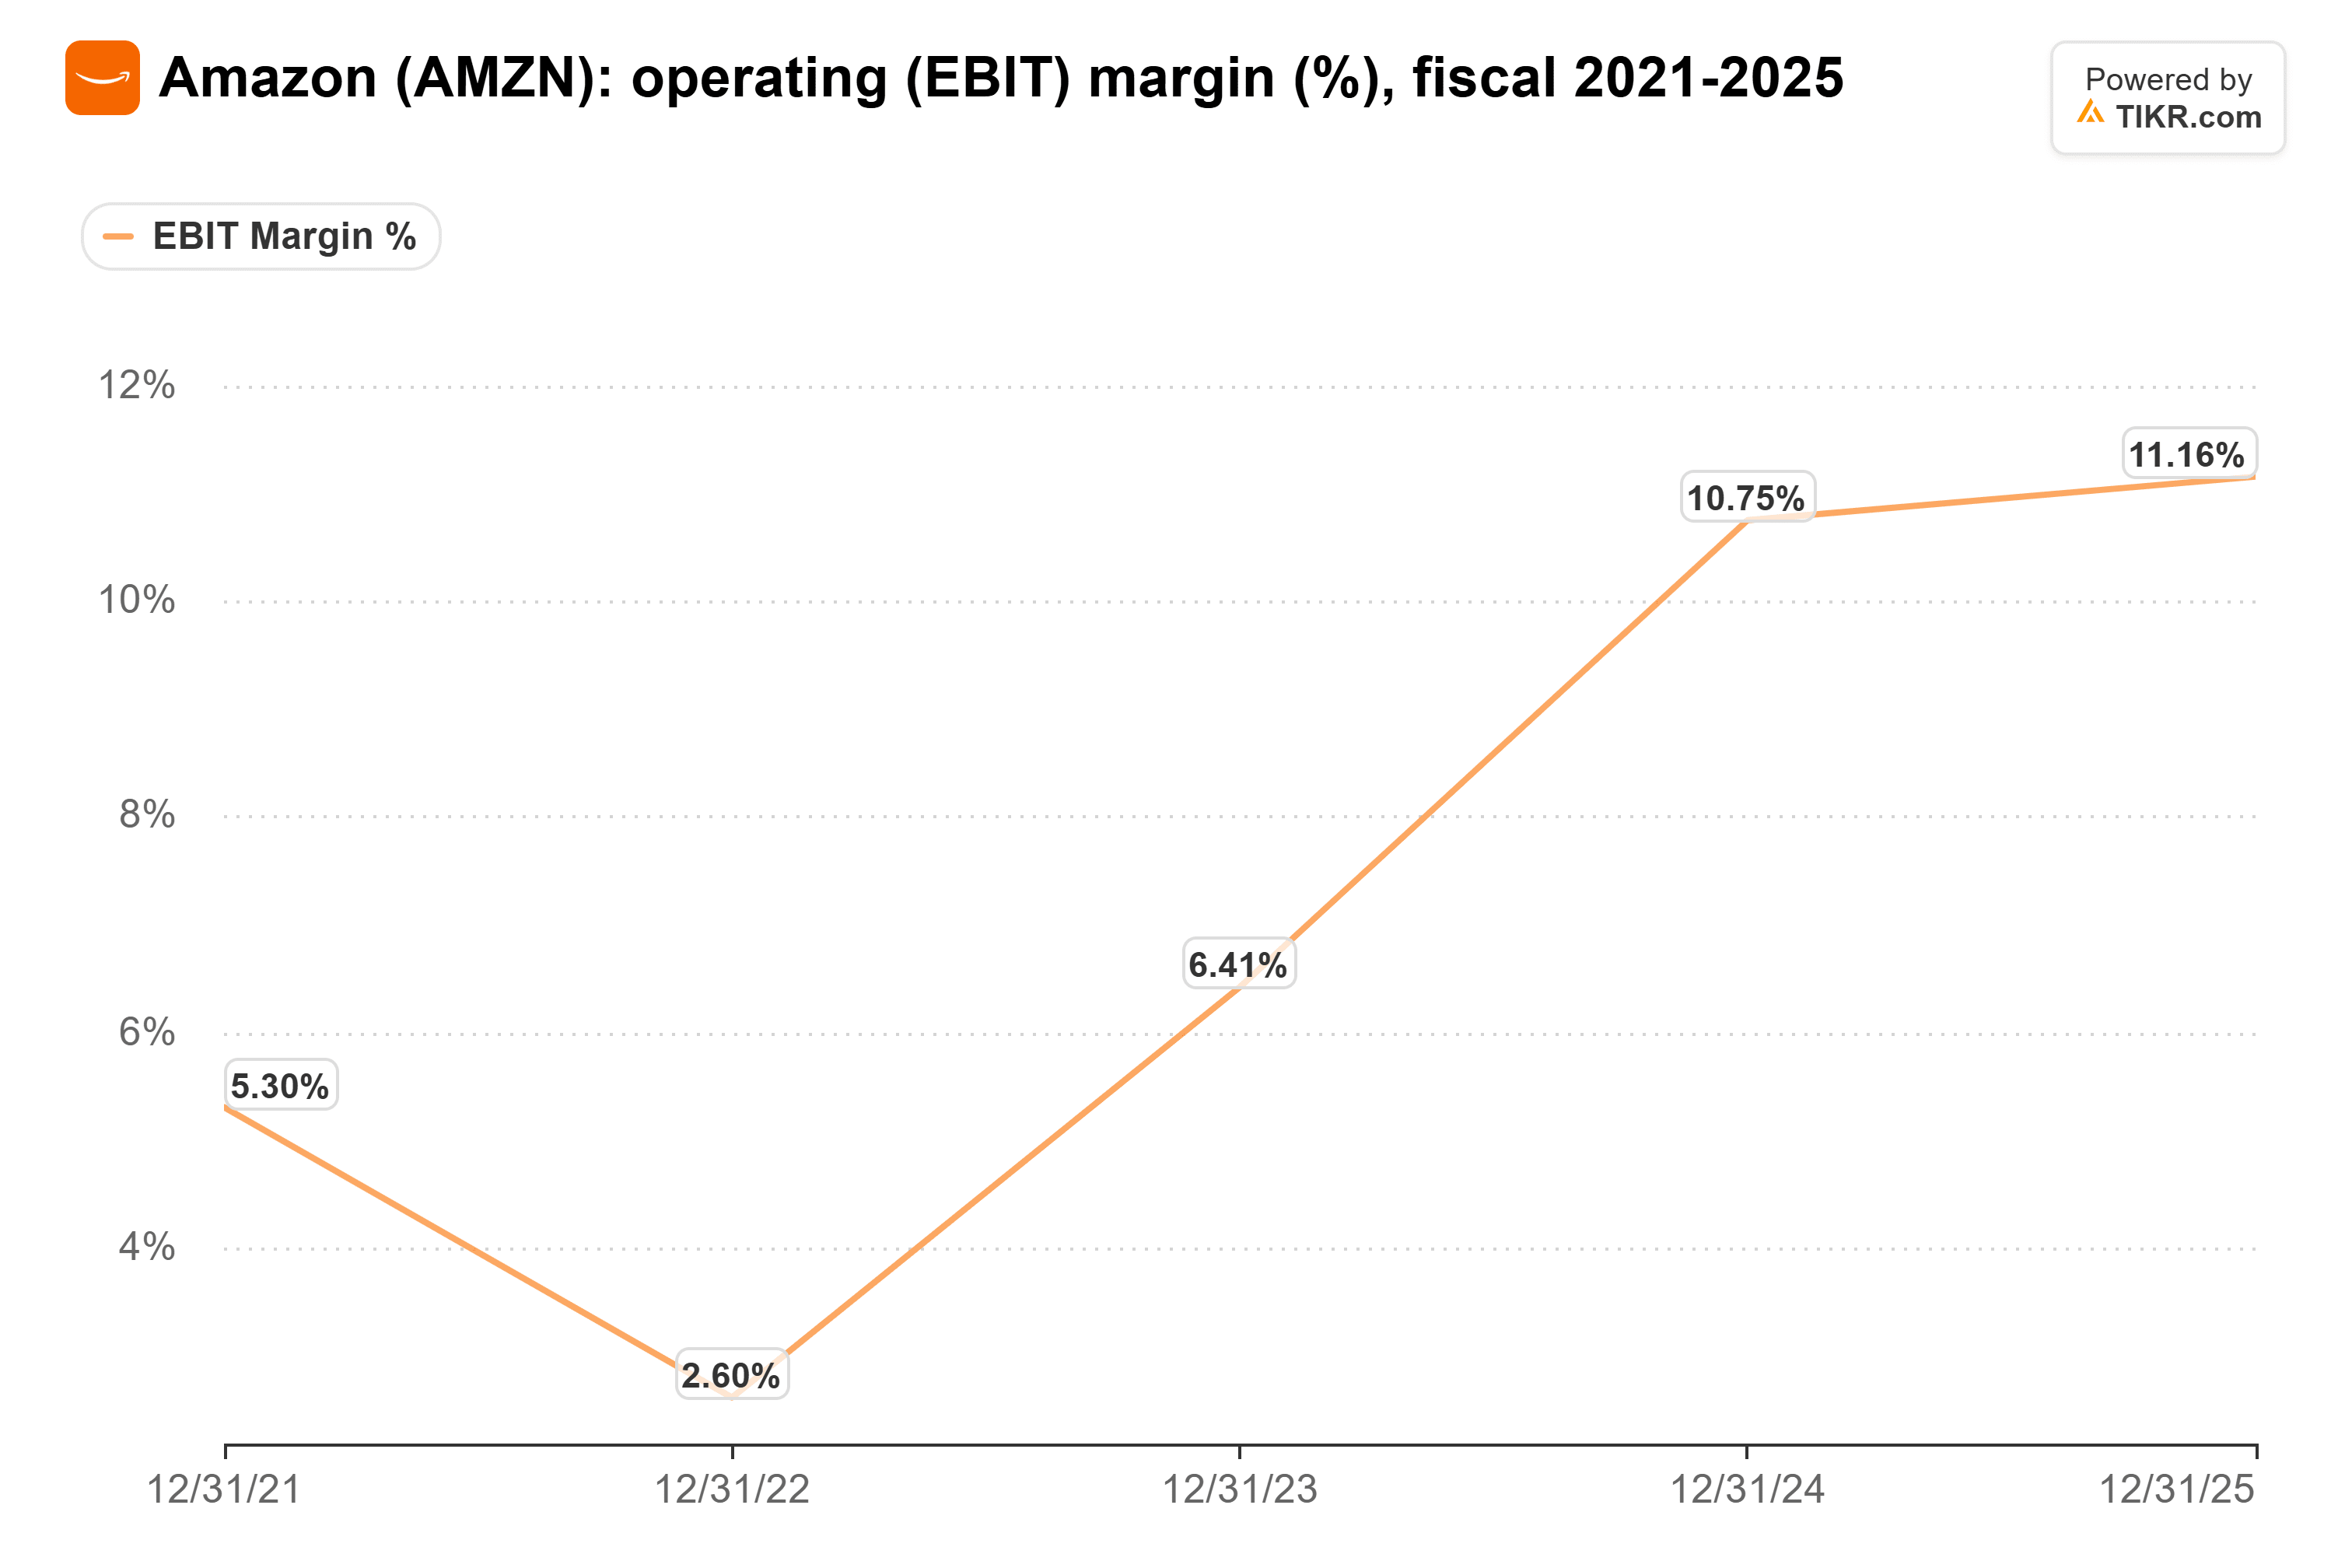
Ma i negozi fisici abbassano questa cifra. AWS ha generato un margine operativo del 39,4% nel secondo trimestre, e Google Cloud del 36,2% nel terzo. Microsoft non riporta il margine di Azure, ma l'intera azienda ha generato un margine del 49,8% nel trimestre terminato il 30 settembre.
Quindi la vera soglia è negli alti anni '30 o oltre. Secondo i GAAP, raggiungerla partendo dal -3% significa un'oscillazione di circa 40 punti percentuali.
L'inferenza deve superare tutto il resto
La scala è il primo pezzo. Distribuiti uniformemente, 45 miliardi di dollari di retribuzione azionaria equivalgono a circa 11 miliardi di dollari all'anno, ovvero circa il 4% della stima dei ricavi del 2028.
Il secondo è quanto ricavo porta ogni dollaro di potenza di calcolo. Sul Big Technology Podcast, il CEO di Box Aaron Levie ha detto che Anthropic generava 40 centesimi per ogni dollaro di calcolo nel primo trimestre del 2025, e ora ne genera 1,72 dollari. Lo attribuisce al mix: l'inferenza ora è "molto redditizia", e l'addestramento è "una percentuale minore del totale della potenza di calcolo".
Melius scommette molto su questa tendenza, vedendo un potenziale di utili a lungo termine di oltre 5 dollari per azione. Sui circa 18 miliardi di azioni completamente diluite, ciò equivale a circa 90 miliardi di dollari di profitto all'anno, un terzo della stima dei ricavi del 2028.
I "padroni di casa" aiutano a pagarlo
Inoltre: un modo per battere il margine di un hyperscaler è pagare meno gli hyperscaler. Anthropic si è impegnata per oltre 100 miliardi di dollari con AWS in dieci anni.
Su Odd Lots, Paul Kedrosky di SK Ventures ha detto che quasi il 48% delle vendite di Anthropic passa attraverso marketplace come quello di Microsoft, e che l'S-1 ha accennato a una minore dipendenza dagli affitti cloud e da quei canali. Qualsiasi margine che Anthropic guadagna in questo modo proviene in parte dalle tasche dei suoi partner.
Ciò danneggia Amazon e Alphabet meno di quanto sembri: secondo l'S-1, possederanno rispettivamente il 14,7% e il 13,7% di Anthropic dopo l'IPO. Microsoft ha più da perdere se più di quelle vendite saltano il suo marketplace.
Ci credo su base rettificata
Penso che Reitzes abbia ragione sul margine rettificato: 1,72 dollari di ricavo per dollaro di calcolo e stime di ricavi che crescono di quasi 5 volte entro il 2028 rendono credibile un margine rettificato negli alti anni '30.
Il GAAP è più difficile. Richiede che l'addestramento diminuisca come quota della potenza di calcolo, e come ha notato Kedrosky, Anthropic non sta abbandonando completamente l'addestramento dei modelli. A 155 dollari, il target di Melius è 31 volte il suo potenziale di utili di 5 dollari, quindi c'è poco margine se questo cambiamento richiede più tempo del previsto.
Il primo rapporto di Anthropic come società pubblica, probabilmente all'inizio del prossimo anno, è il primo controllo. Se il margine rettificato supera il 15% dell'ultimo trimestre e il divario con il GAAP si riduce, il percorso di Reitzes regge.
Quindi quanto vale realmente il titolo Anthropic?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Anthropic. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Anthropic gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!