Punti Chiave
- L'ultimo 13F di Insight Holdings Group mostra che le sue tre maggiori posizioni nuove o incrementate nell'ultimo trimestre sono state Microsoft, Bloom Energy e un terzo titolo.
- Tutti e tre sono calati dal 30 settembre, Bloom Energy del 49%.
- I target medi degli analisti sono ben al di sopra di tutti e tre, incluso un potenziale rialzo del 31% per Microsoft.
- Il terzo titolo sembra l'acquisto migliore dei tre a circa 3 volte gli utili forward, con le stime ancora in aumento.
Il 13F di un fondo mostra cosa deteneva l'ultimo giorno del trimestre, e molto può cambiare dopo. Tutte e tre le maggiori posizioni nuove o incrementate di Insight Holdings Group, Microsoft (MSFT), Bloom Energy (BE) e un terzo titolo, oggi quotano più in basso, e due di loro sono scesi di oltre il 40%.
Insight ha depositato il suo 13F per il trimestre terminato il 30 settembre il 16 novembre. Elenca 1,27 miliardi di dollari di azioni statunitensi su 33 posizioni, quindi ogni titolo qui sotto è più economico oggi di quanto non fosse in quell'istantanea.
Microsoft è più economica del suo multiplo abituale
La più grande nuova posizione di Insight è stata Microsoft: 160.470 azioni per un valore di 82 milioni di dollari al 30 settembre. Questo rappresenta il 6,5% del suo 13F ed è la sua sesta partecipazione più grande. Il titolo è sceso del 6% da allora e si trova il 13% al di sotto del suo massimo a 52 settimane.
Ciò lascia Microsoft a circa 23 volte gli utili forward. La sua media a fine trimestre su 12 anni è di 26x, e la sua media su cinque anni è di 30x. Gli analisti hanno anche alzato le loro stime da ottobre: il consenso sugli EPS normalizzati è ora di 20,01 dollari per l'anno fiscale 2027 (l'anno fino a giugno 2027) e di 24,20 dollari per l'anno fiscale 2028.
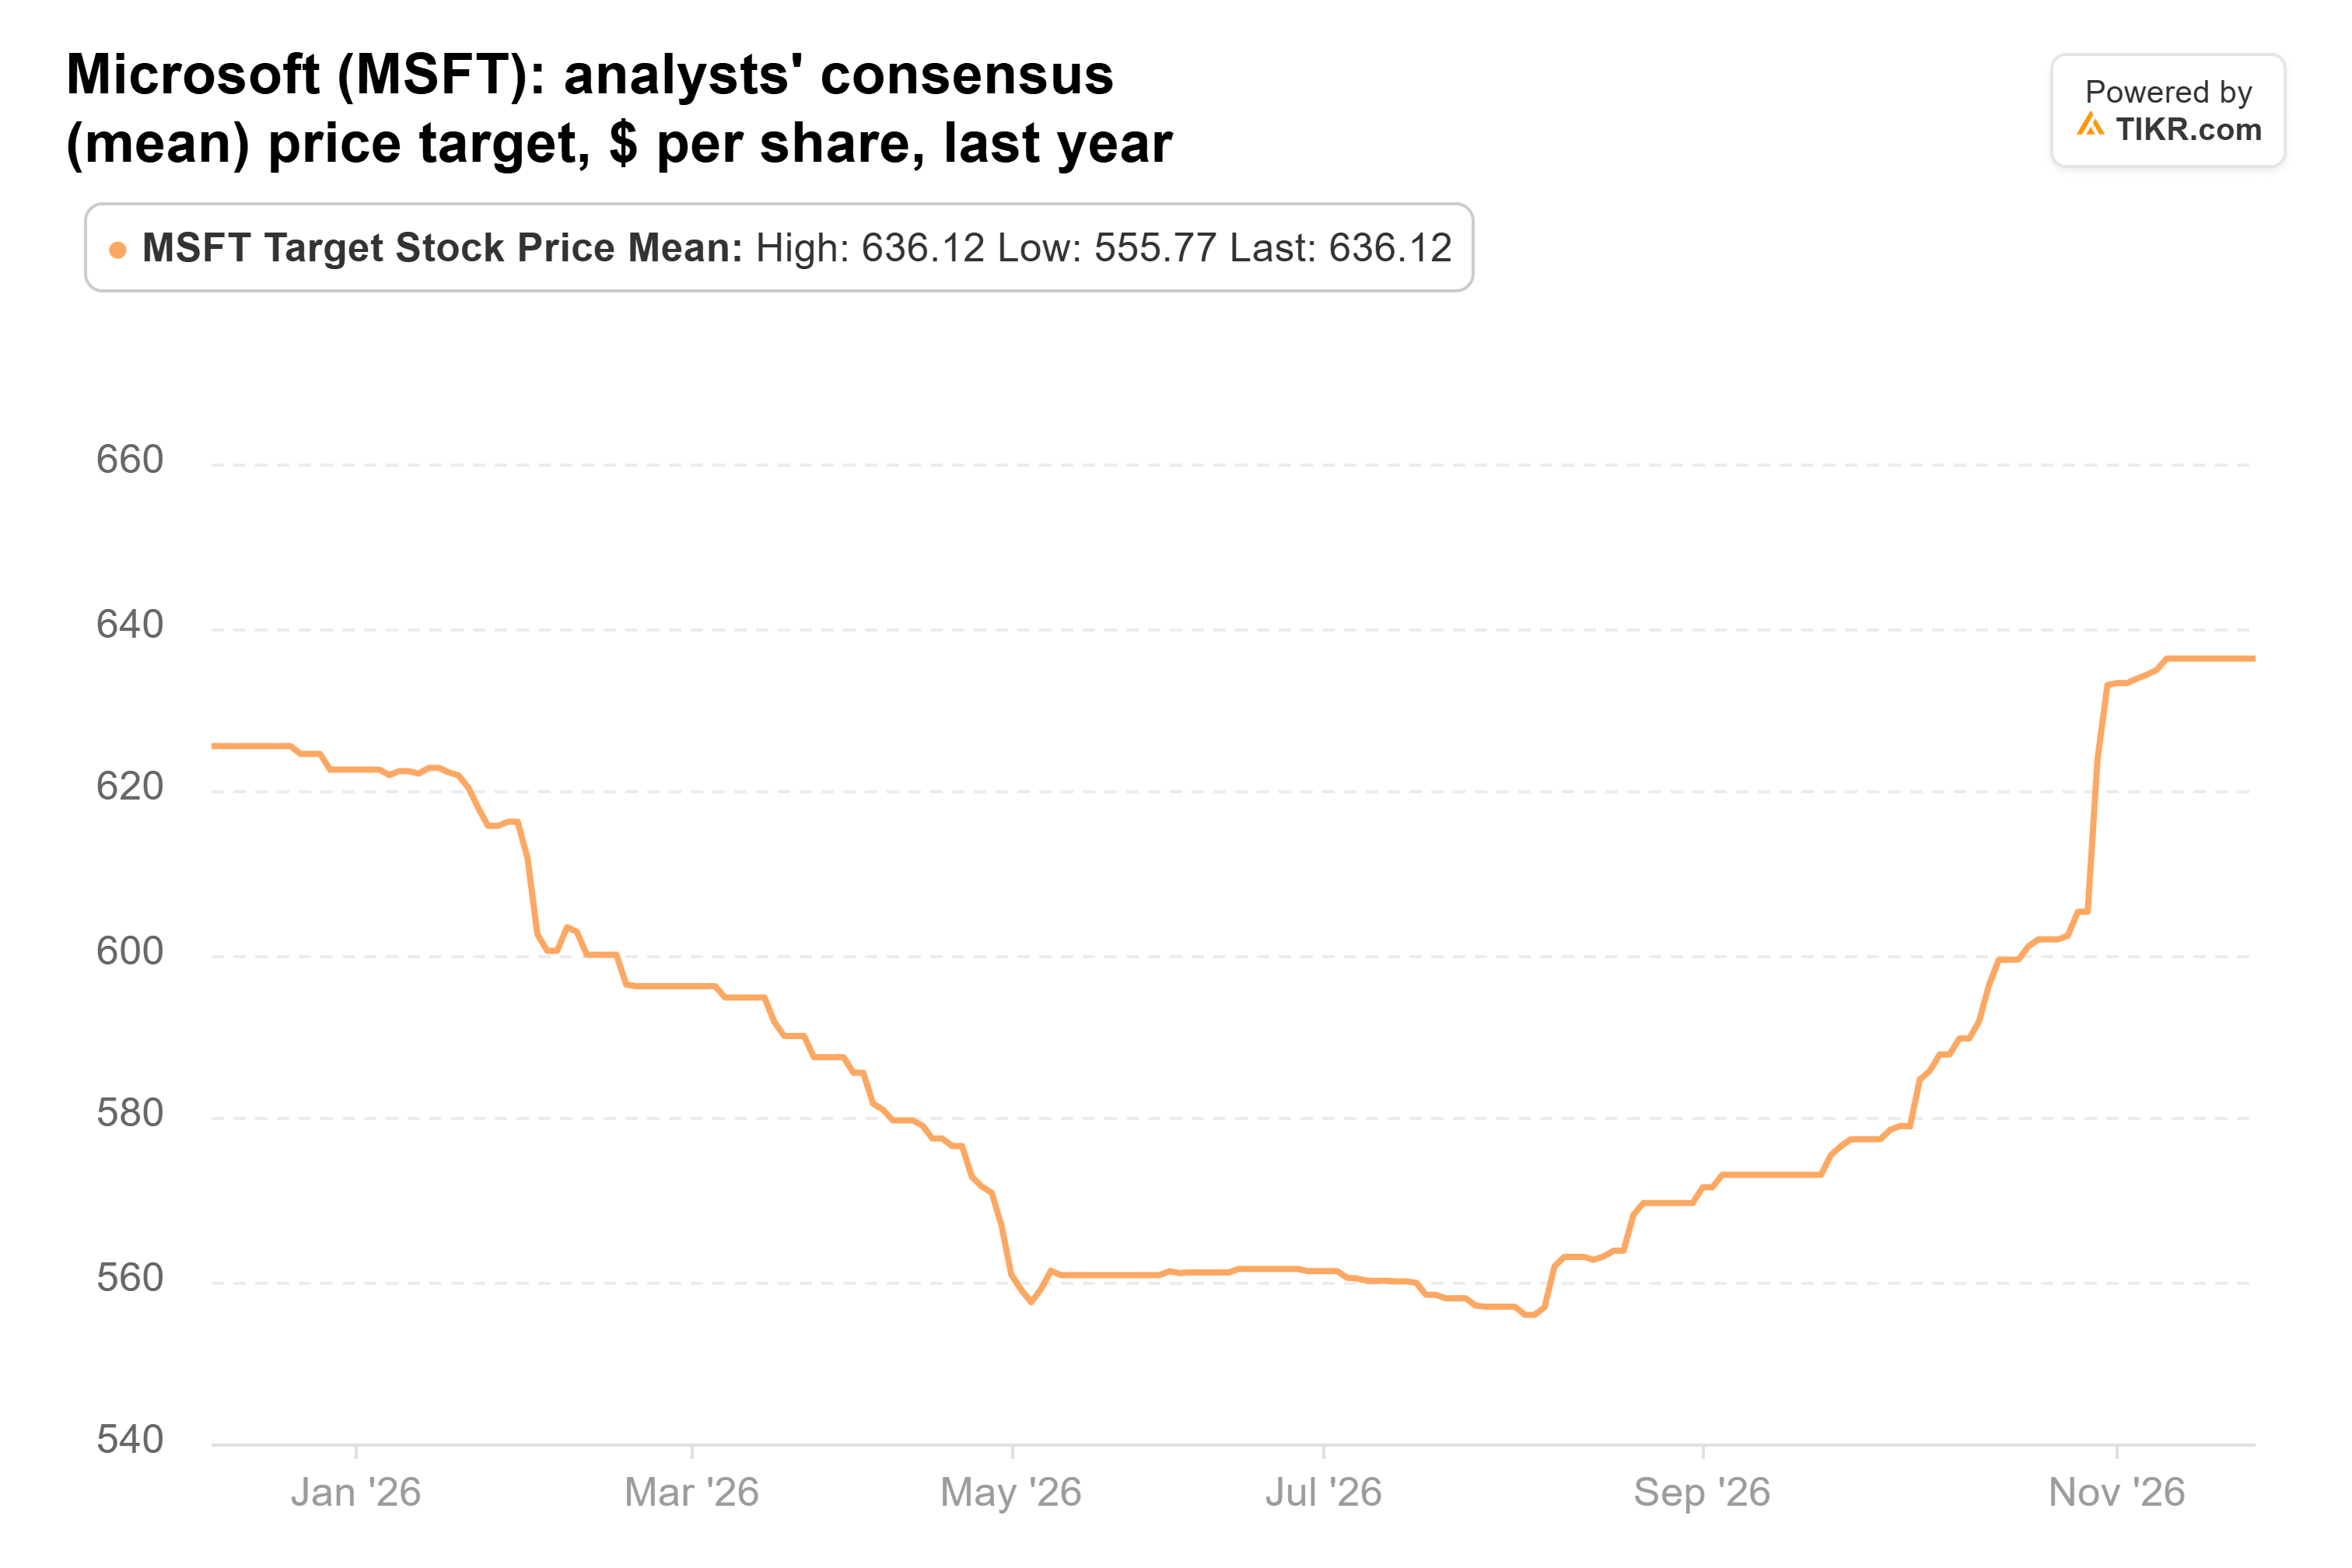
TIKR monitora 58 analisti su Microsoft. Il loro target medio è di 636 dollari, il 31% sopra l'ultima chiusura, ed è rimasto in una banda ristretta nell'ultimo anno:
La preoccupazione è la cassa. Il capex ha raggiunto 115,9 miliardi di dollari nell'anno fiscale 2026, e gli analisti si aspettano che il free cash flow si dimezzi circa nell'anno fiscale 2027, da 67,0 miliardi di dollari.
TIKR monitora 58 analisti su Microsoft. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Microsoft, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Microsoft
La domanda di Bloom Energy va bene, il suo titolo no
Insight ha incrementato del 53% la sua partecipazione in Bloom Energy nel trimestre, terminando con 133.925 azioni per un valore di 37 milioni di dollari, o il 2,9% del suo 13F. Il titolo è sceso del 49% dal 30 settembre ed è il 59% al di sotto del suo massimo a 52 settimane.
Non è la domanda a danneggiare il titolo. Il 22 ottobre, Bloom ha alzato per la terza volta le sue previsioni sui ricavi per il 2026, a 4,4-4,6 miliardi di dollari, dopo che i ricavi del terzo trimestre sono balzati del 138% a 1,24 miliardi di dollari. La politica ha fatto più danni: i titoli del settore energetico per l'IA hanno ceduto per timori legati alle elezioni di metà mandato dopo che i Democratici hanno vinto il Congresso e il prossimo governatore del Texas ha promesso una moratoria sulle nuove approvazioni per i data center.
Il target medio degli analisti è più che raddoppiato nell'ultimo anno, da 113 a 283 dollari, ed è appena al di sotto del suo picco di ottobre:
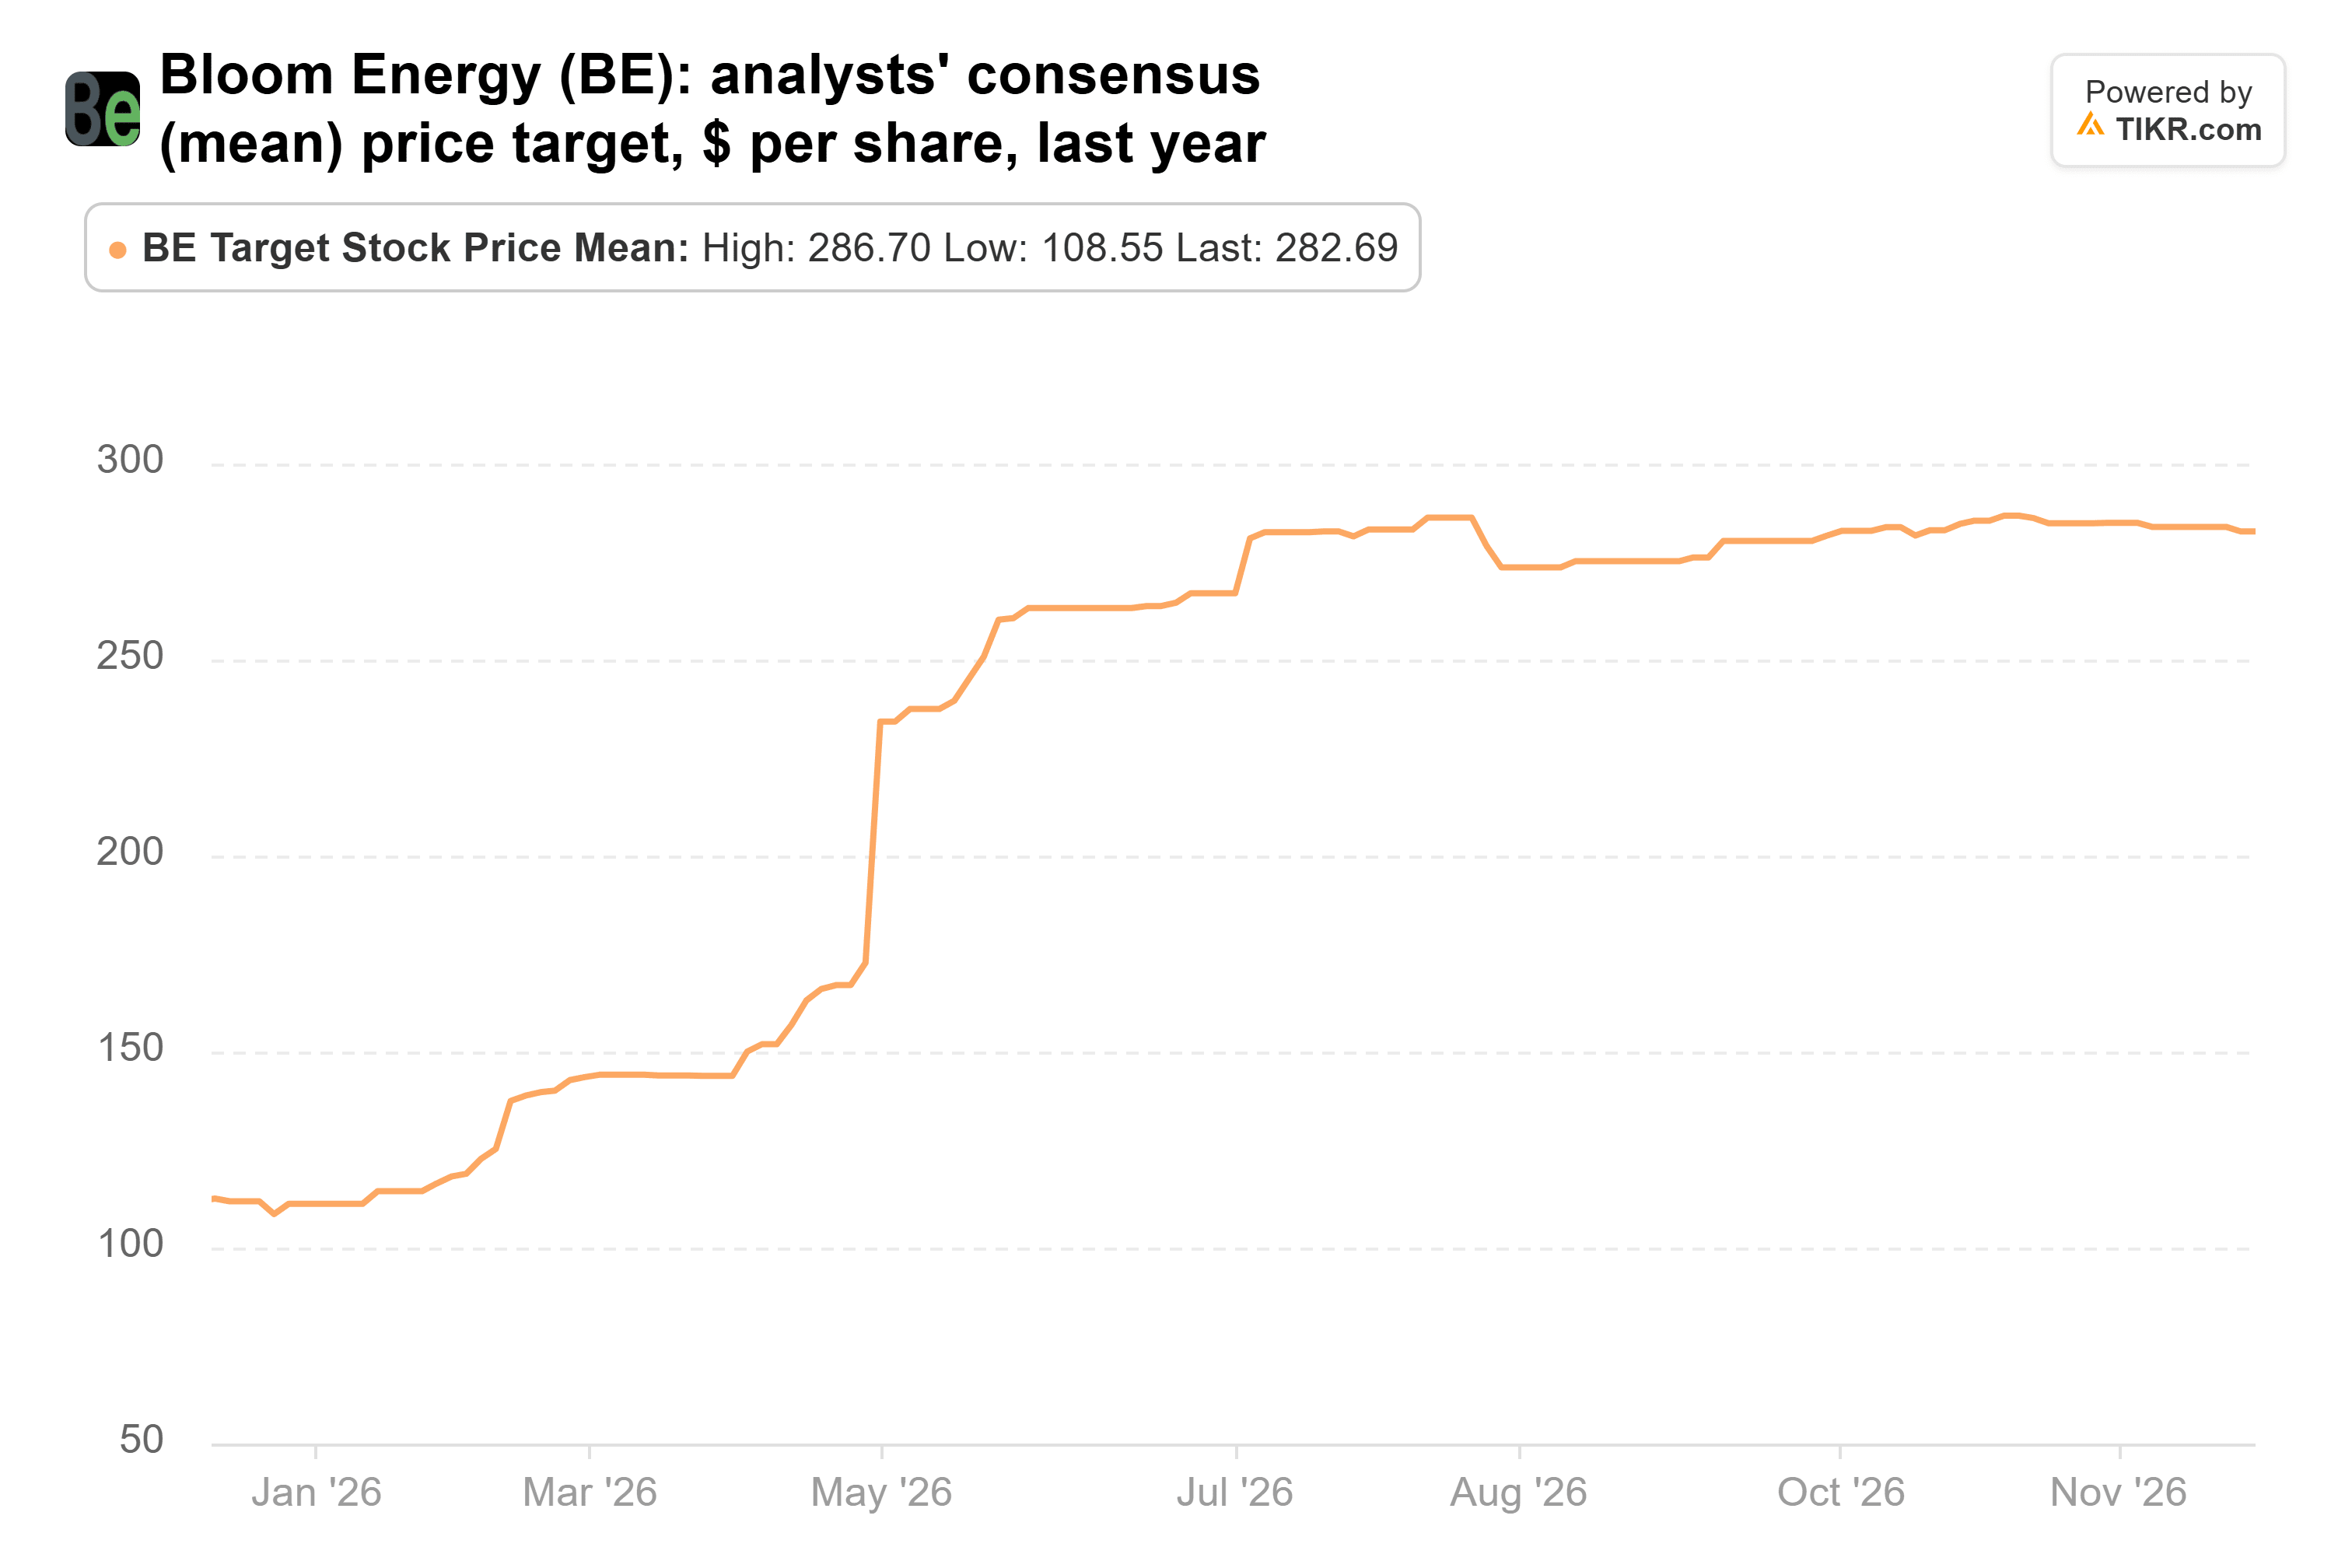
Questa media è del 99% superiore all'ultima chiusura. A circa 29 volte gli utili forward, Bloom quota nella parte bassa del suo range da settembre 2023, quando il suo multiplo medio a fine trimestre era di 76x. BMO ha aggiornato il titolo a Outperform il 19 novembre, anche se ha tagliato il suo target a 230 dollari da 260. Il rischio è la cassa: il free cash flow del terzo trimestre è stato negativo di 180,6 milioni di dollari mentre le attività contrattuali sono salite a 858,6 milioni di dollari.
Micron è quotata come se il boom fosse finito
Insight ha più che raddoppiato la sua partecipazione in Micron (MU), portandola a 33.195 azioni per un valore di 35 milioni di dollari, o il 2,8% del suo 13F. Il titolo è sceso del 44% dal 30 settembre ed è il 53% al di sotto del suo massimo a 52 settimane, in parte perché GF Securities ha avvertito che la NAND potrebbe passare in surplus nel 2027.
Gli utili sono ancora enormi. I ricavi per l'anno fiscale 2026 (l'anno fino al 3 settembre) sono saliti a 133,2 miliardi di dollari da 37,4 miliardi, e Micron ha generato utili superiori a quelli di Apple nell'ultimo trimestre. Il consenso sugli EPS normalizzati per l'anno fiscale 2028 è di 207,76 dollari, in aumento del 23% in tre mesi, e il management afferma che oltre il 75% della produzione di Micron per il 2027 è già impegnata.
Ciò porta Micron a circa 3 volte gli utili forward. Questo è al di sotto anche del suo minimo a fine trimestre su 12 anni di 3,7x, stabilito vicino al picco dell'ultimo ciclo nel 2017-2018. Nell'ultimo anno, il target medio degli analisti è salito da 214 a 1.562 dollari:
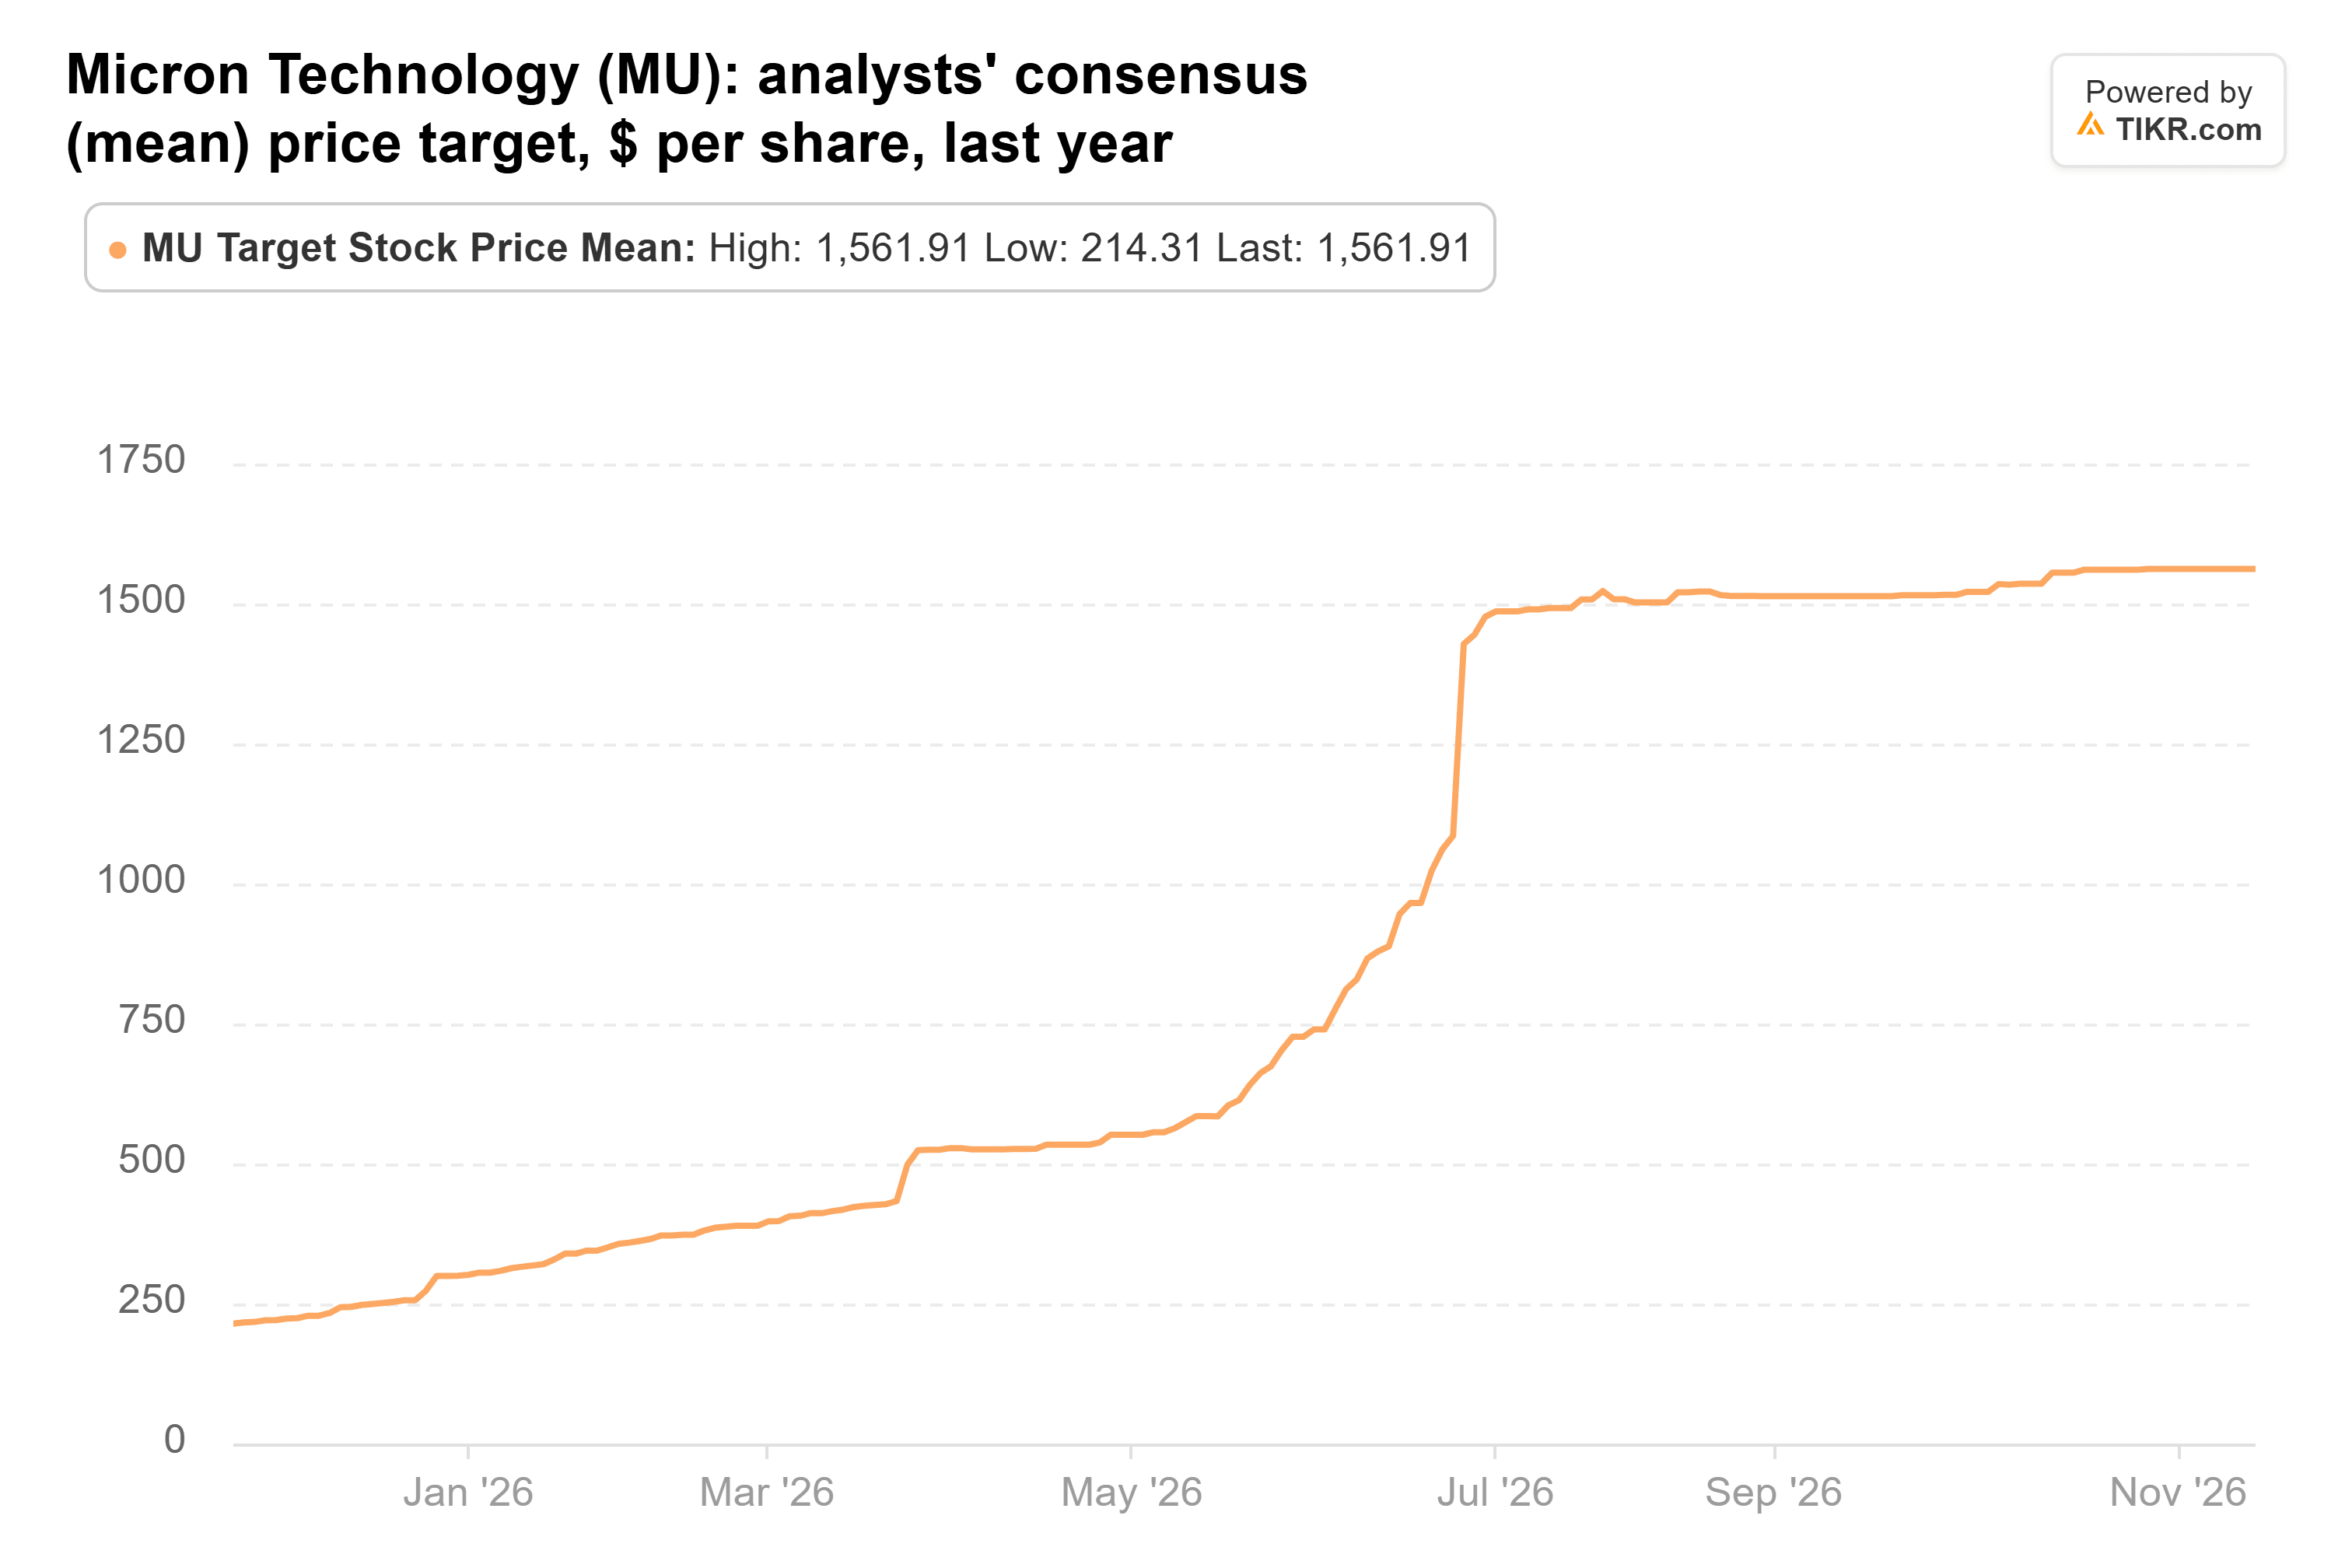
Questo target è del 163% superiore all'ultima chiusura. La memoria ha già bruciato gli investitori in passato, però: il margine lordo GAAP di Micron è sceso dal 45,2% nell'anno fiscale 2022 al 2,7% un anno dopo.
Micron è quella che comprerei
Tutte e tre le scelte di Insight sono più economiche ora rispetto alla fine del trimestre. Se potessi comprarne solo una in questo momento, sarebbe Micron. A circa 3 volte gli utili forward, il mercato sta scontando un crollo che le stime in aumento degli analisti e la produzione già impegnata di Micron non mostrano ancora. Microsoft è l'azienda più stabile, e Bloom ha la crescita più rapida, ma nessuna delle due sembra così economica rispetto alla propria storia.
Il prossimo test è il rapporto del primo trimestre fiscale di Micron, previsto per la metà/fine di dicembre. Il management ha fornito una guida a 61,5 miliardi di dollari di ricavi con un margine lordo dell'86,25% e definisce quel trimestre il minimo per l'anno fiscale 2027. Il prossimo 13F di Insight, previsto per metà febbraio, mostrerà se il fondo ha continuato ad acquistare.
Quindi, quanto vale realmente il titolo Microsoft?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Microsoft. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Microsoft gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sull'azienda. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!