


要点概览
- 在众议院美中战略竞争特设委员会的一份报告指出该券商在结构上与中国政府存在关联后,Webull 股价下跌了 22%。
- Webull 2025 年约 90% 的收入来自美国客户,因此美国监管机构的任何行动都将影响其几乎全部业务。
- 分析师预计其收入将从 2025 年的 5.71 亿美元增长至 2027 年的 9.81 亿美元,而这一增长前景正面临风险。
- Webull 的远期市盈率已降至 [约 18 倍],远低于其一年平均水平的 43.3 倍,在公司对报告做出回应之前,这一折价看起来是合理的。
Webull (BULL) 股价在今早盘前交易中暴跌 22%,此前一个国会小组表示,这家券商的“美国形象”与其实际控制者不符。
两党组成的众议院美中战略竞争特设委员会发现,Webull 将自己营销为“一家美国公司”与这家总部位于佛罗里达州公司的实际控制者之间存在“巨大差距”。该委员会在报告发布前,独家分享给了 CNBC。
委员会的发现
委员会表示,Webull 的“所有权架构、技术团队、技术基础设施、跨境数据路由、公司融资和合规框架在结构上均与中华人民共和国相关联。”其要点包括:
- Webull 持有 246 亿美元的客户资产。
- 它使用一家位于中国大陆的子公司进行技术开发和平台运营。
- 自 2025 年 10 月 Webull 开始直接持有客户现金以来,担忧已经“升级”。
委员会主席、共和党众议员约翰·穆莱纳尔(密歇根州)直言不讳地表示:“投资者在选择交易对象时应留意这些信息。”
Webull 没有立即回应 CNBC 的置评请求。
几乎全部是美国资金
这正是令人不安之处。Webull 的年报显示,其 2025 年 5.71 亿美元收入中,有 5.165 亿美元来自美国客户。这意味着其约 90% 的业务处于美国监管机构的触及范围之内。
分析师预计(或者说,曾经预计……)该业务将继续快速增长,今年收入达到 8.06 亿美元,2027 年达到 9.81 亿美元……
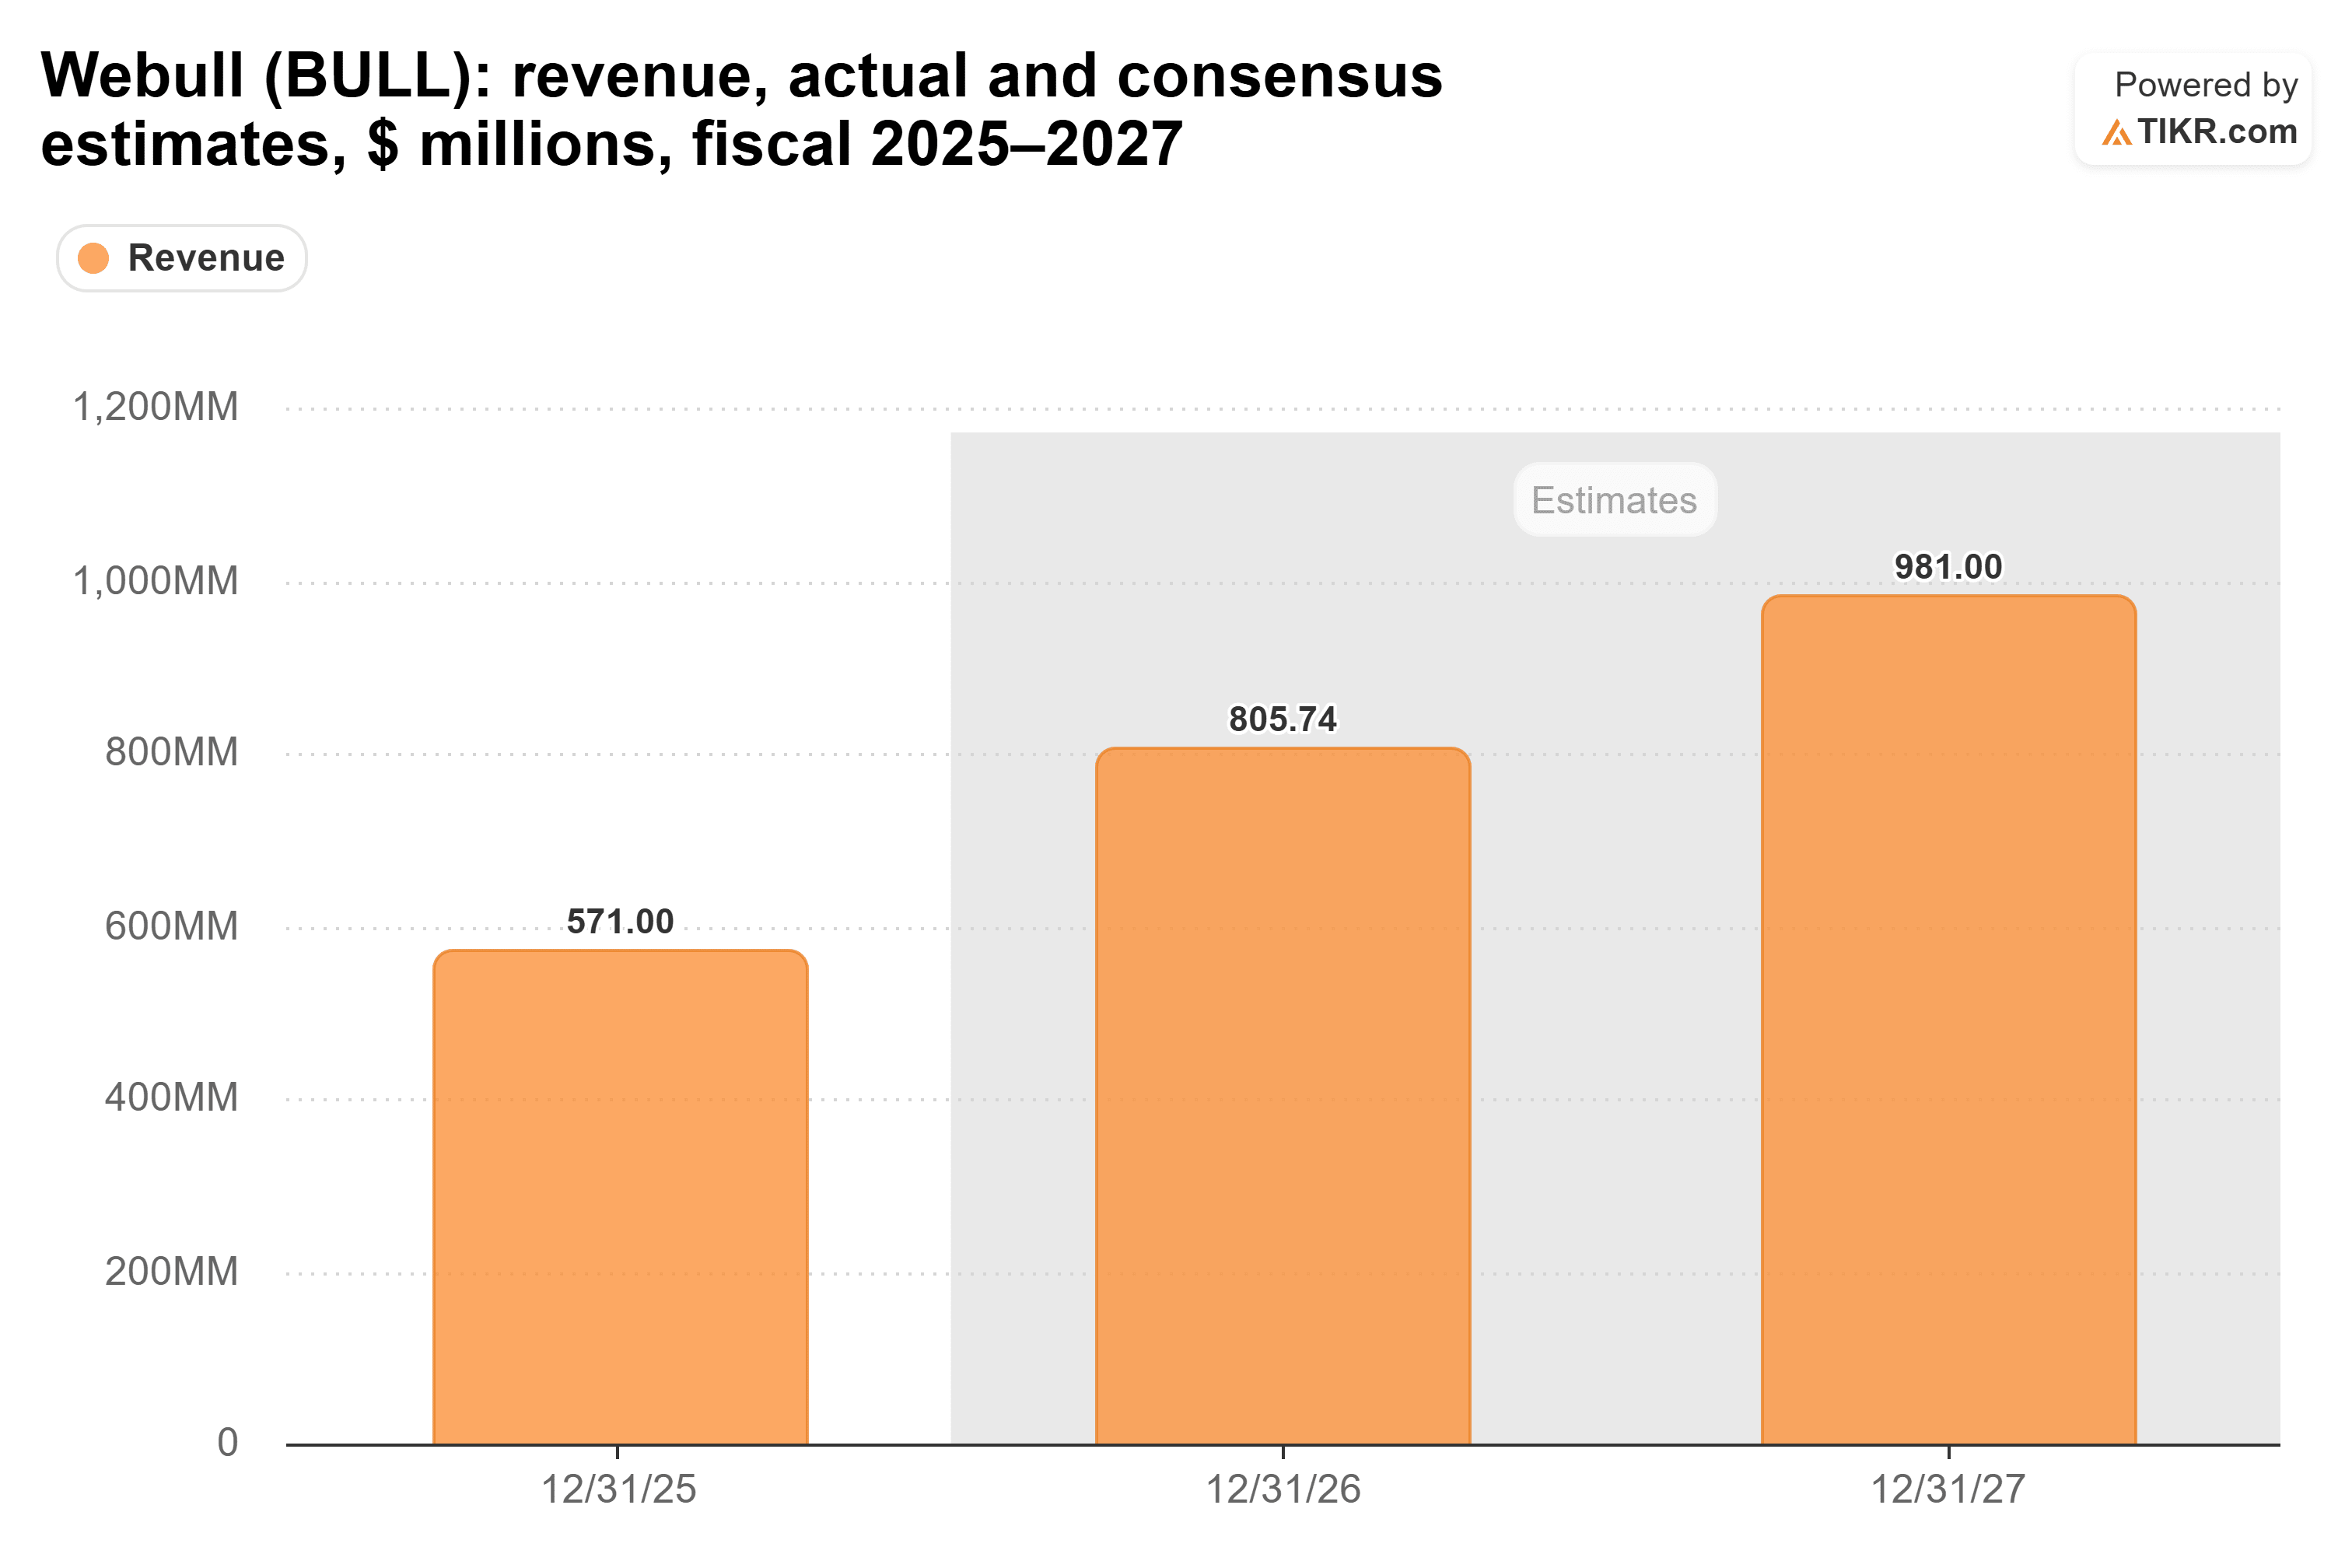
当然,美国监管机构针对 Webull 美国业务的任何行动都可能压低这些预期。同样,如果美国消费者阅读报告后决定转向其他平台,也可能产生类似影响。
这次下跌是否过度?
Webull 在周三开盘时的远期市盈率为 26 倍。这已经接近其一年低点 24.7 倍,并远低于其 43.3 倍的平均水平……
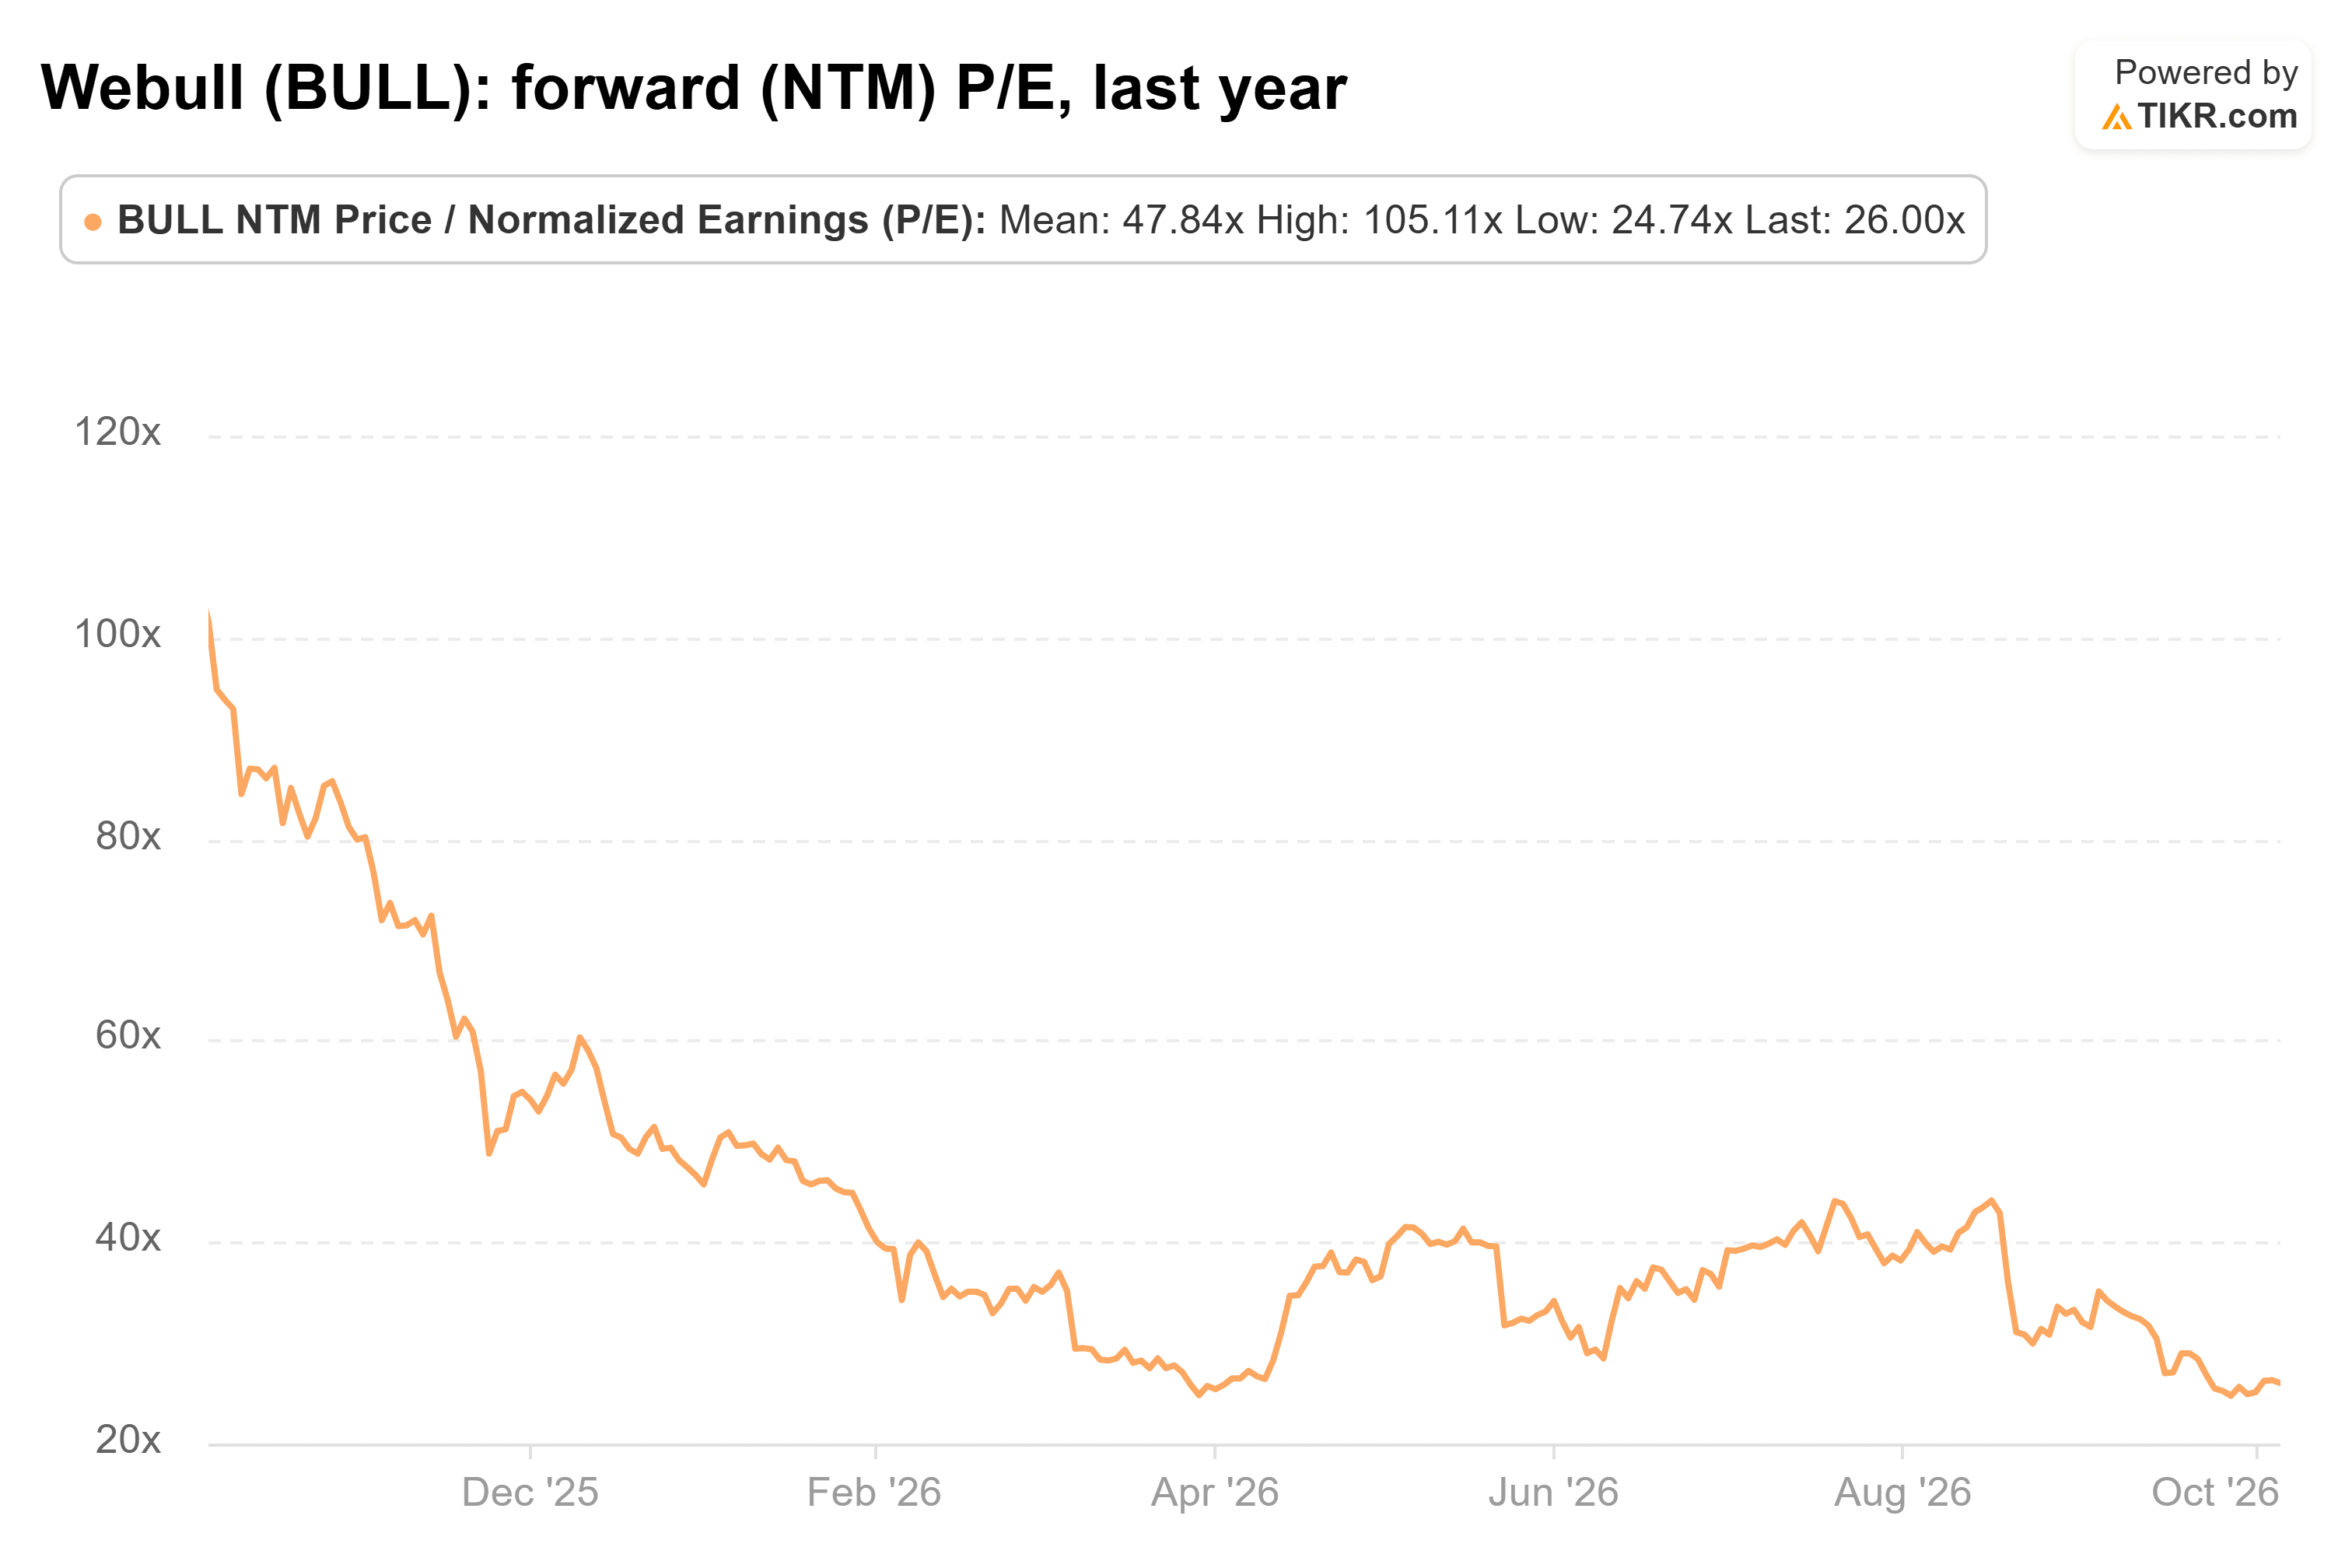
以今早的价格计算,其估值进一步下降。
对于一家收入增长如此迅速的公司来说,这看起来很便宜。不过,我认为这个折价是合理的。一份委员会报告无法对 Webull 罚款或关闭它。但它将 Webull 与中国的关系记录在案,呈现在华盛顿面前,而 Webull 几乎全部的收入都来自美国。在 Webull 对报告的具体内容做出回应之前,如此大的折价在我看来是合理的。
当然,一份详细的回应,说明 Webull 的代码和客户数据实际存储在哪里,可能会迅速改变这一局面。
那么 Webull 股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Webull 可能的价值。你可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预估。我们的分析可能未包含公司的最新新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!