核心要点
- Rocket Lab 第三季度营收创下 2.678 亿美元的历史新高,同比增长 73%,未交付订单额跃升 52% 至 35.7 亿美元。
- Rocket Lab 售出了八枚 Neutron 火箭发射服务,价值超过 5.15 亿美元,其中数枚采用了新的 7000 万美元基础定价,尽管该火箭的首飞已推迟至 2027 年。
- 由于 Neutron 研发支出、债务费用以及收购 Iridium 的交易成本,净亏损扩大至 7970 万美元。
- 预计在 2 月发布的第四季度财报将显示营收是否落在公司指引的 2.7 亿至 2.9 亿美元区间内。
Rocket Lab (RKLB) 接单的速度远快于其交付能力。其第三季度财报显示了这一差距有多大。
该公司于 11 月 9 日报告了创纪录的 2.678 亿美元营收,较上年同期增长 73%,并超出了其自身 2.5 亿至 2.65 亿美元的预测。未交付订单额在三个月内跃升 52%,达到 35.7 亿美元。
然而,账单也随之而来。净亏损扩大至 7970 万美元,部分原因与 Iridium Communications (IRDM) 相关的成本有关,该公司于 6 月同意以每股 54 美元的价格收购这家卫星网络公司。
首席执行官 Peter Beck 称这是一个“对 Rocket Lab 具有决定性意义的季度”。更棘手的问题是,在需求转化为利润之前,满足这些需求的成本有多高。
航天器业务是主要增长动力
航天系统部门再次承担了大部分工作。该部门通过卫星制造和收购带来了 2.148 亿美元的收入,增长了 88%。与此同时,发射服务部门增长了 30%,达到 5310 万美元,共执行了六次 Electron 任务,高于之前的四次。
其他几个数字也引人注目:
- 营收较第二季度增长 14.4%。
- GAAP 毛利率为 33.6%,低于上年同期的 37.0%。
- 运营现金流转为正值,达到 720 万美元。
因此,业务组合继续向航天器倾斜……
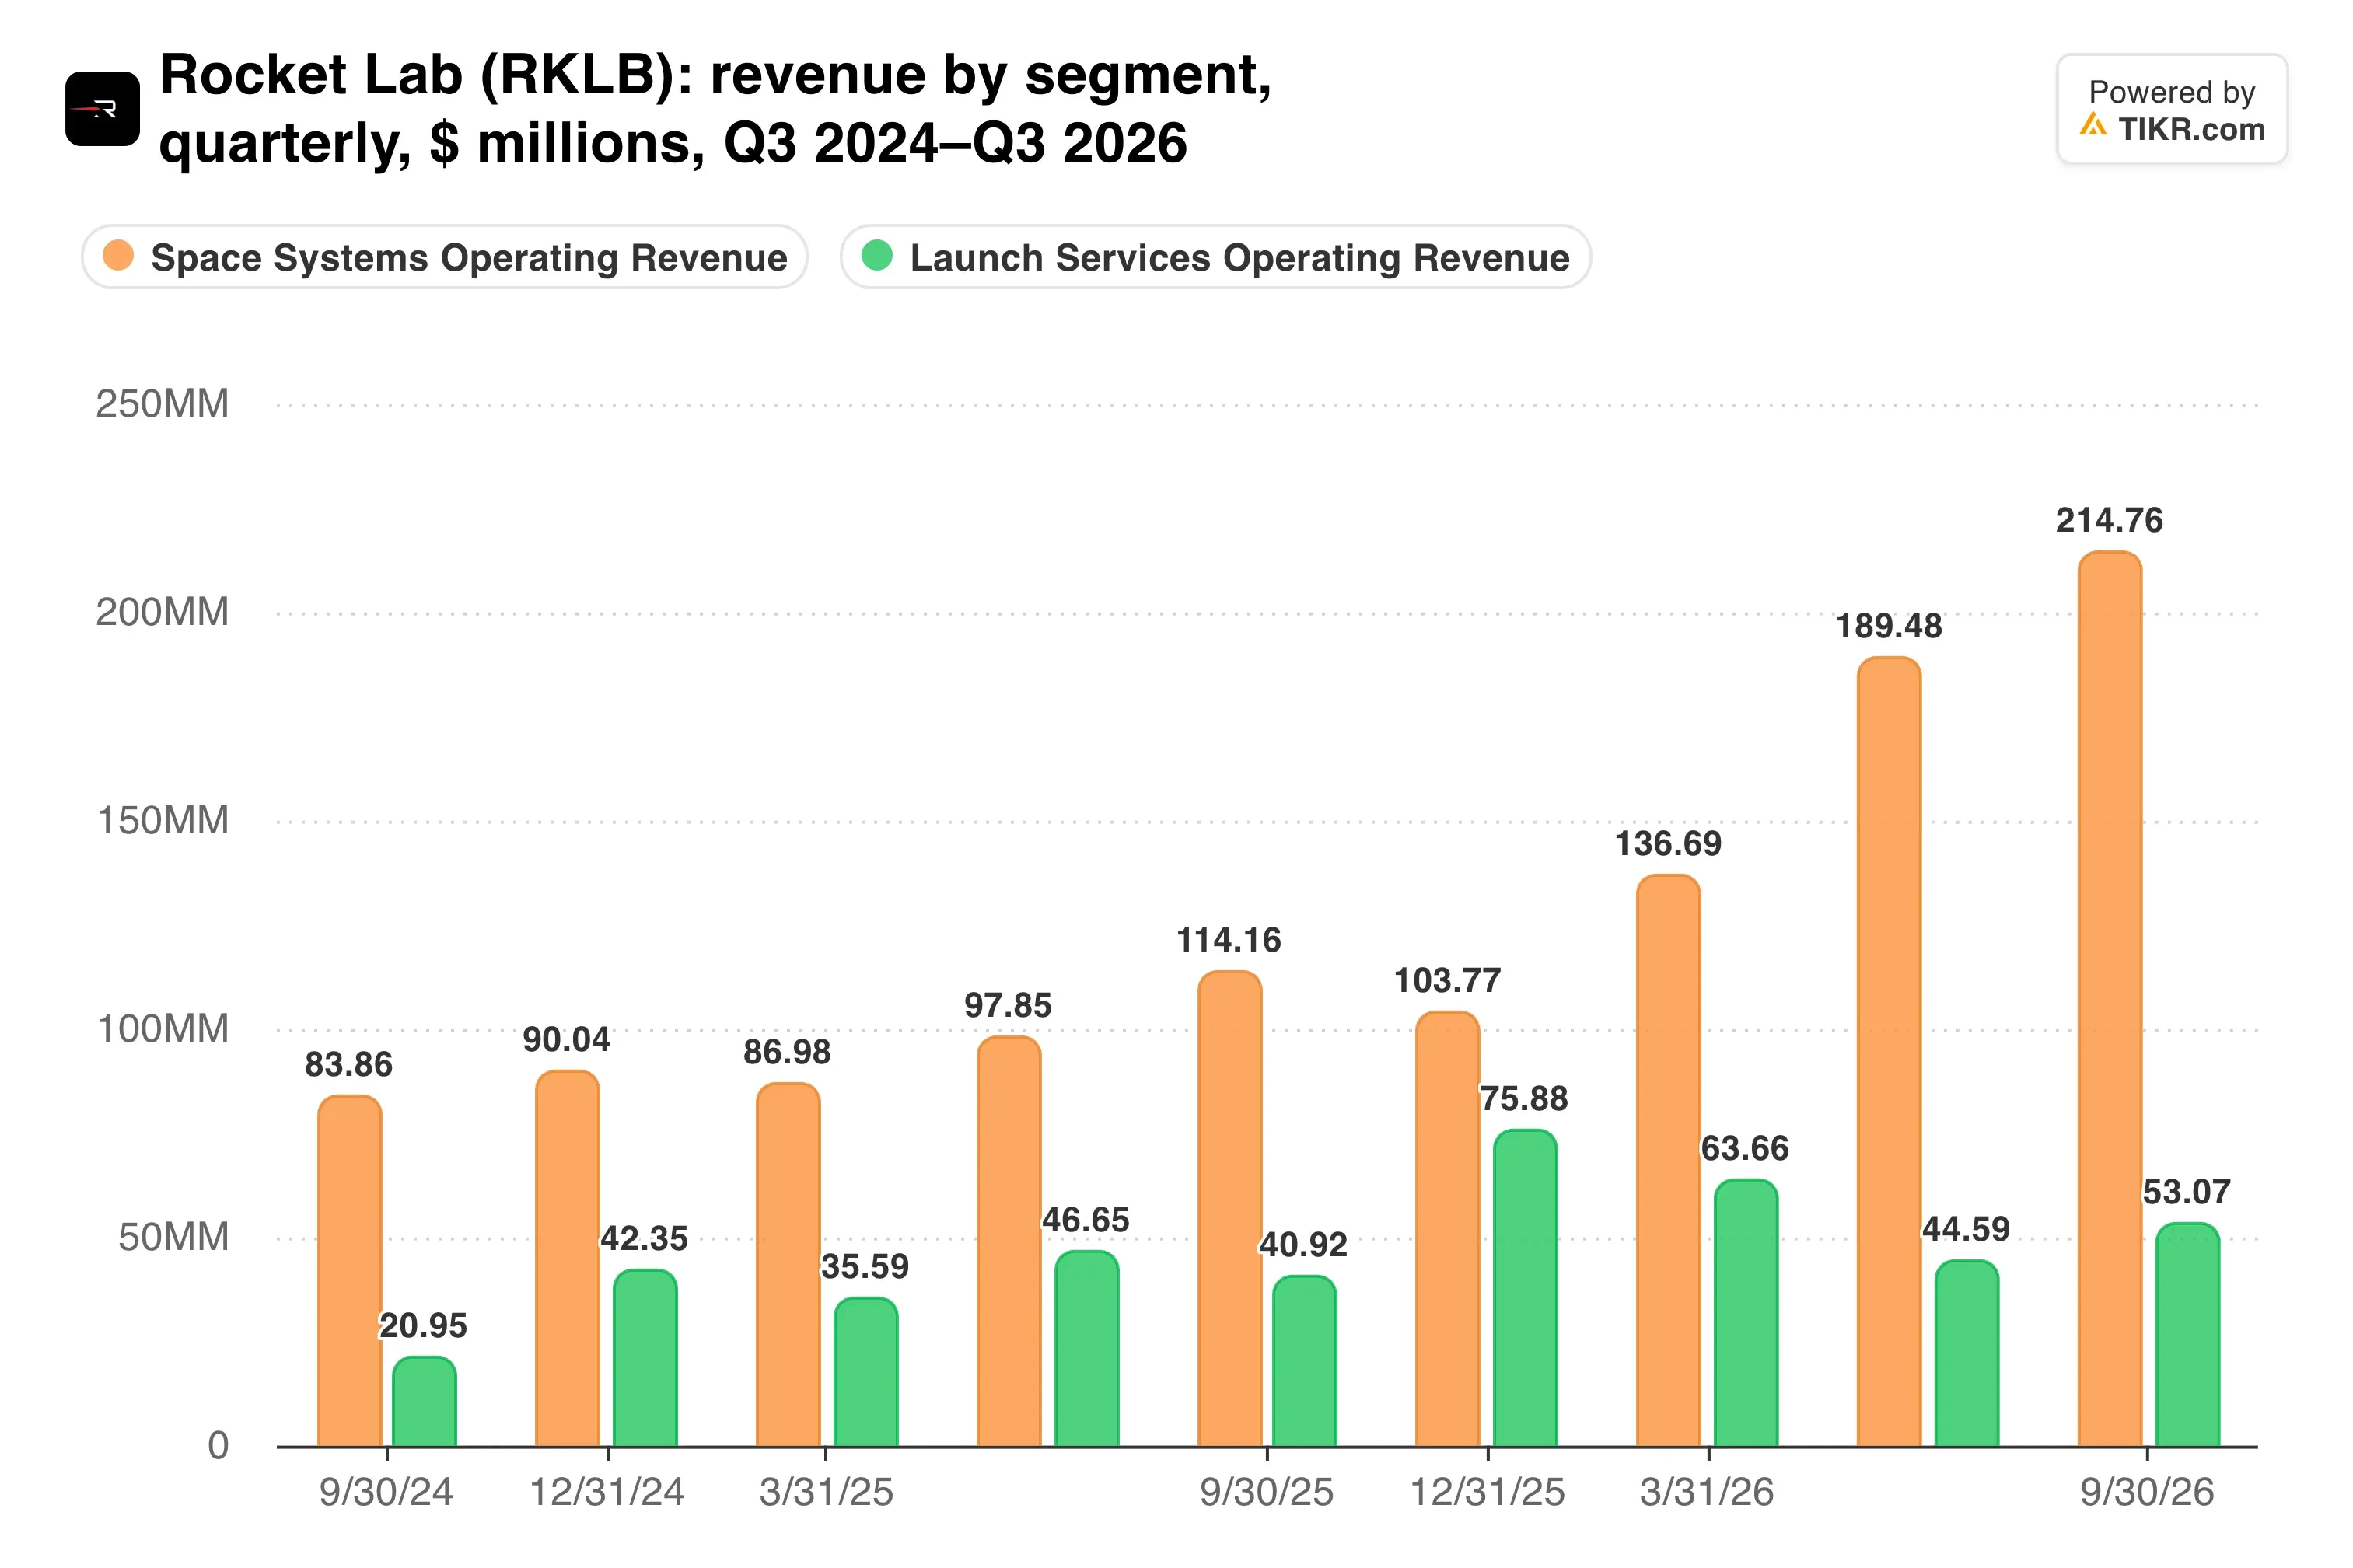
航天系统部门在本季度约占营收的 80%。
Neutron 火箭尚未首飞便已售出
未交付订单是真正的亮点。Rocket Lab 签署了价值约 10 亿美元的发射合同,涵盖 Electron、HASTE 和 Neutron 火箭,外加 4.7 亿美元的航天系统合同。其发射未交付订单目前为 117 次任务。
Neutron 的部分令人惊讶。10 月份,推进剂储罐的一个制造缺陷将其首次飞行推迟至 2027 年,消息公布后,盘后交易中股价下跌约 6%。然而,Rocket Lab 仍然售出了八枚 Neutron 火箭发射服务,价值超过 5.15 亿美元。其中数枚采用了新的 7000 万美元基础定价,高于之前的 5500 万美元。
首席财务官 Adam Spice 在电话会议上表示,公司“选择了更高的平均售价和更低的发射量”。这显示了发射能力变得多么紧张。
营收能否跟上所有这些订单的步伐?
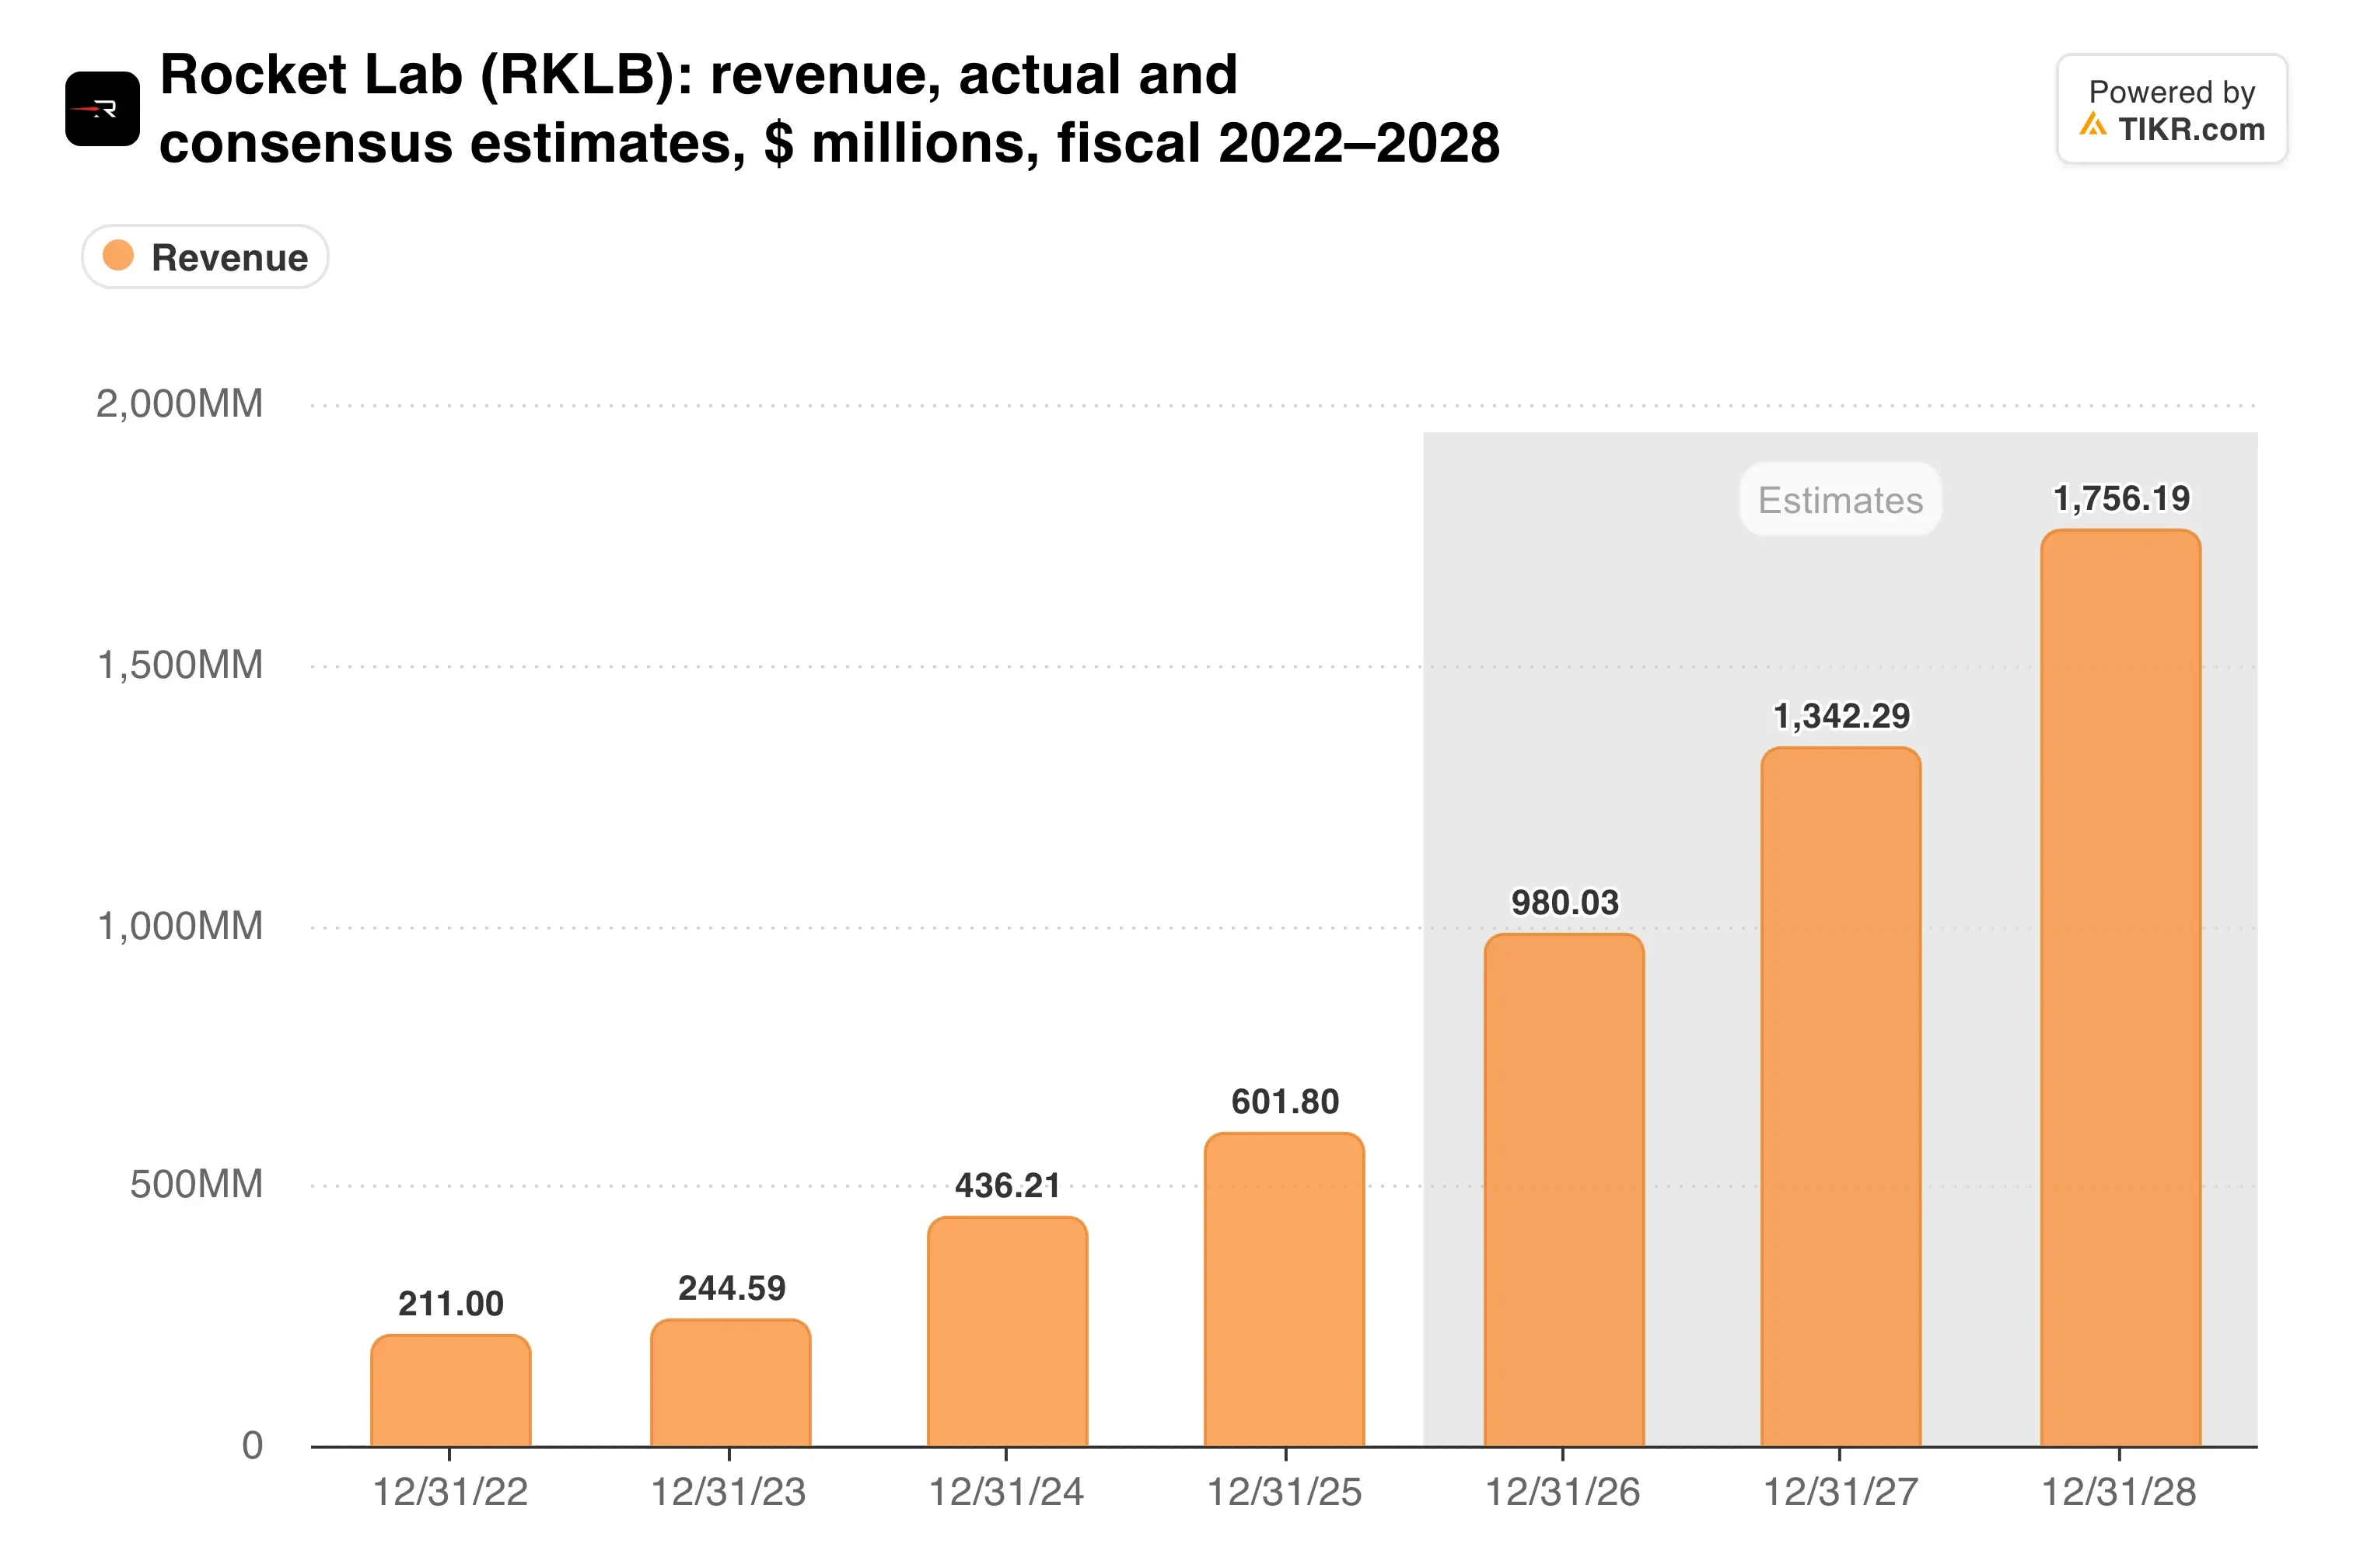
第四季度指引预计营收在 2.7 亿至 2.9 亿美元之间,这将是又一个纪录。管理层还预计 GAAP 毛利率将恢复至 34% 至 36%。
TIKR 追踪了 21 位分析师对 Rocket Lab 的看法。有多少人给出“买入”评级?
查看 Rocket Lab 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,所有这些信息都集中在一处。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Rocket Lab 的分析师评级
亏损仍需收窄
实现盈利仍有很长的路要走。研发支出增长了 39%,达到 9840 万美元,主要用于 Neutron 项目,而运营亏损从 5900 万美元扩大至 7920 万美元。
然而,净亏损的情况比其业务基本面看起来更糟。其中包含了 2730 万美元的债务清偿费用和 2130 万美元的交易成本。调整后 EBITDA 亏损实际上从上年同期的 2630 万美元收窄至 1800 万美元。
股权稀释是另一个成本。Rocket Lab 今年通过股票销售筹集了约 39 亿美元,因此目前持有 44.5 亿美元现金。其加权平均股份数在一年内增长了约 23%,而这些现金也将用于资助收购 Iridium。
这就是赌局变得有趣的地方。Iridium 在 2025 年以 8.717 亿美元的营收实现了 4.95 亿美元的运营 EBITDA,利润率为 57%。以下是两家公司目前业务状况的差距。
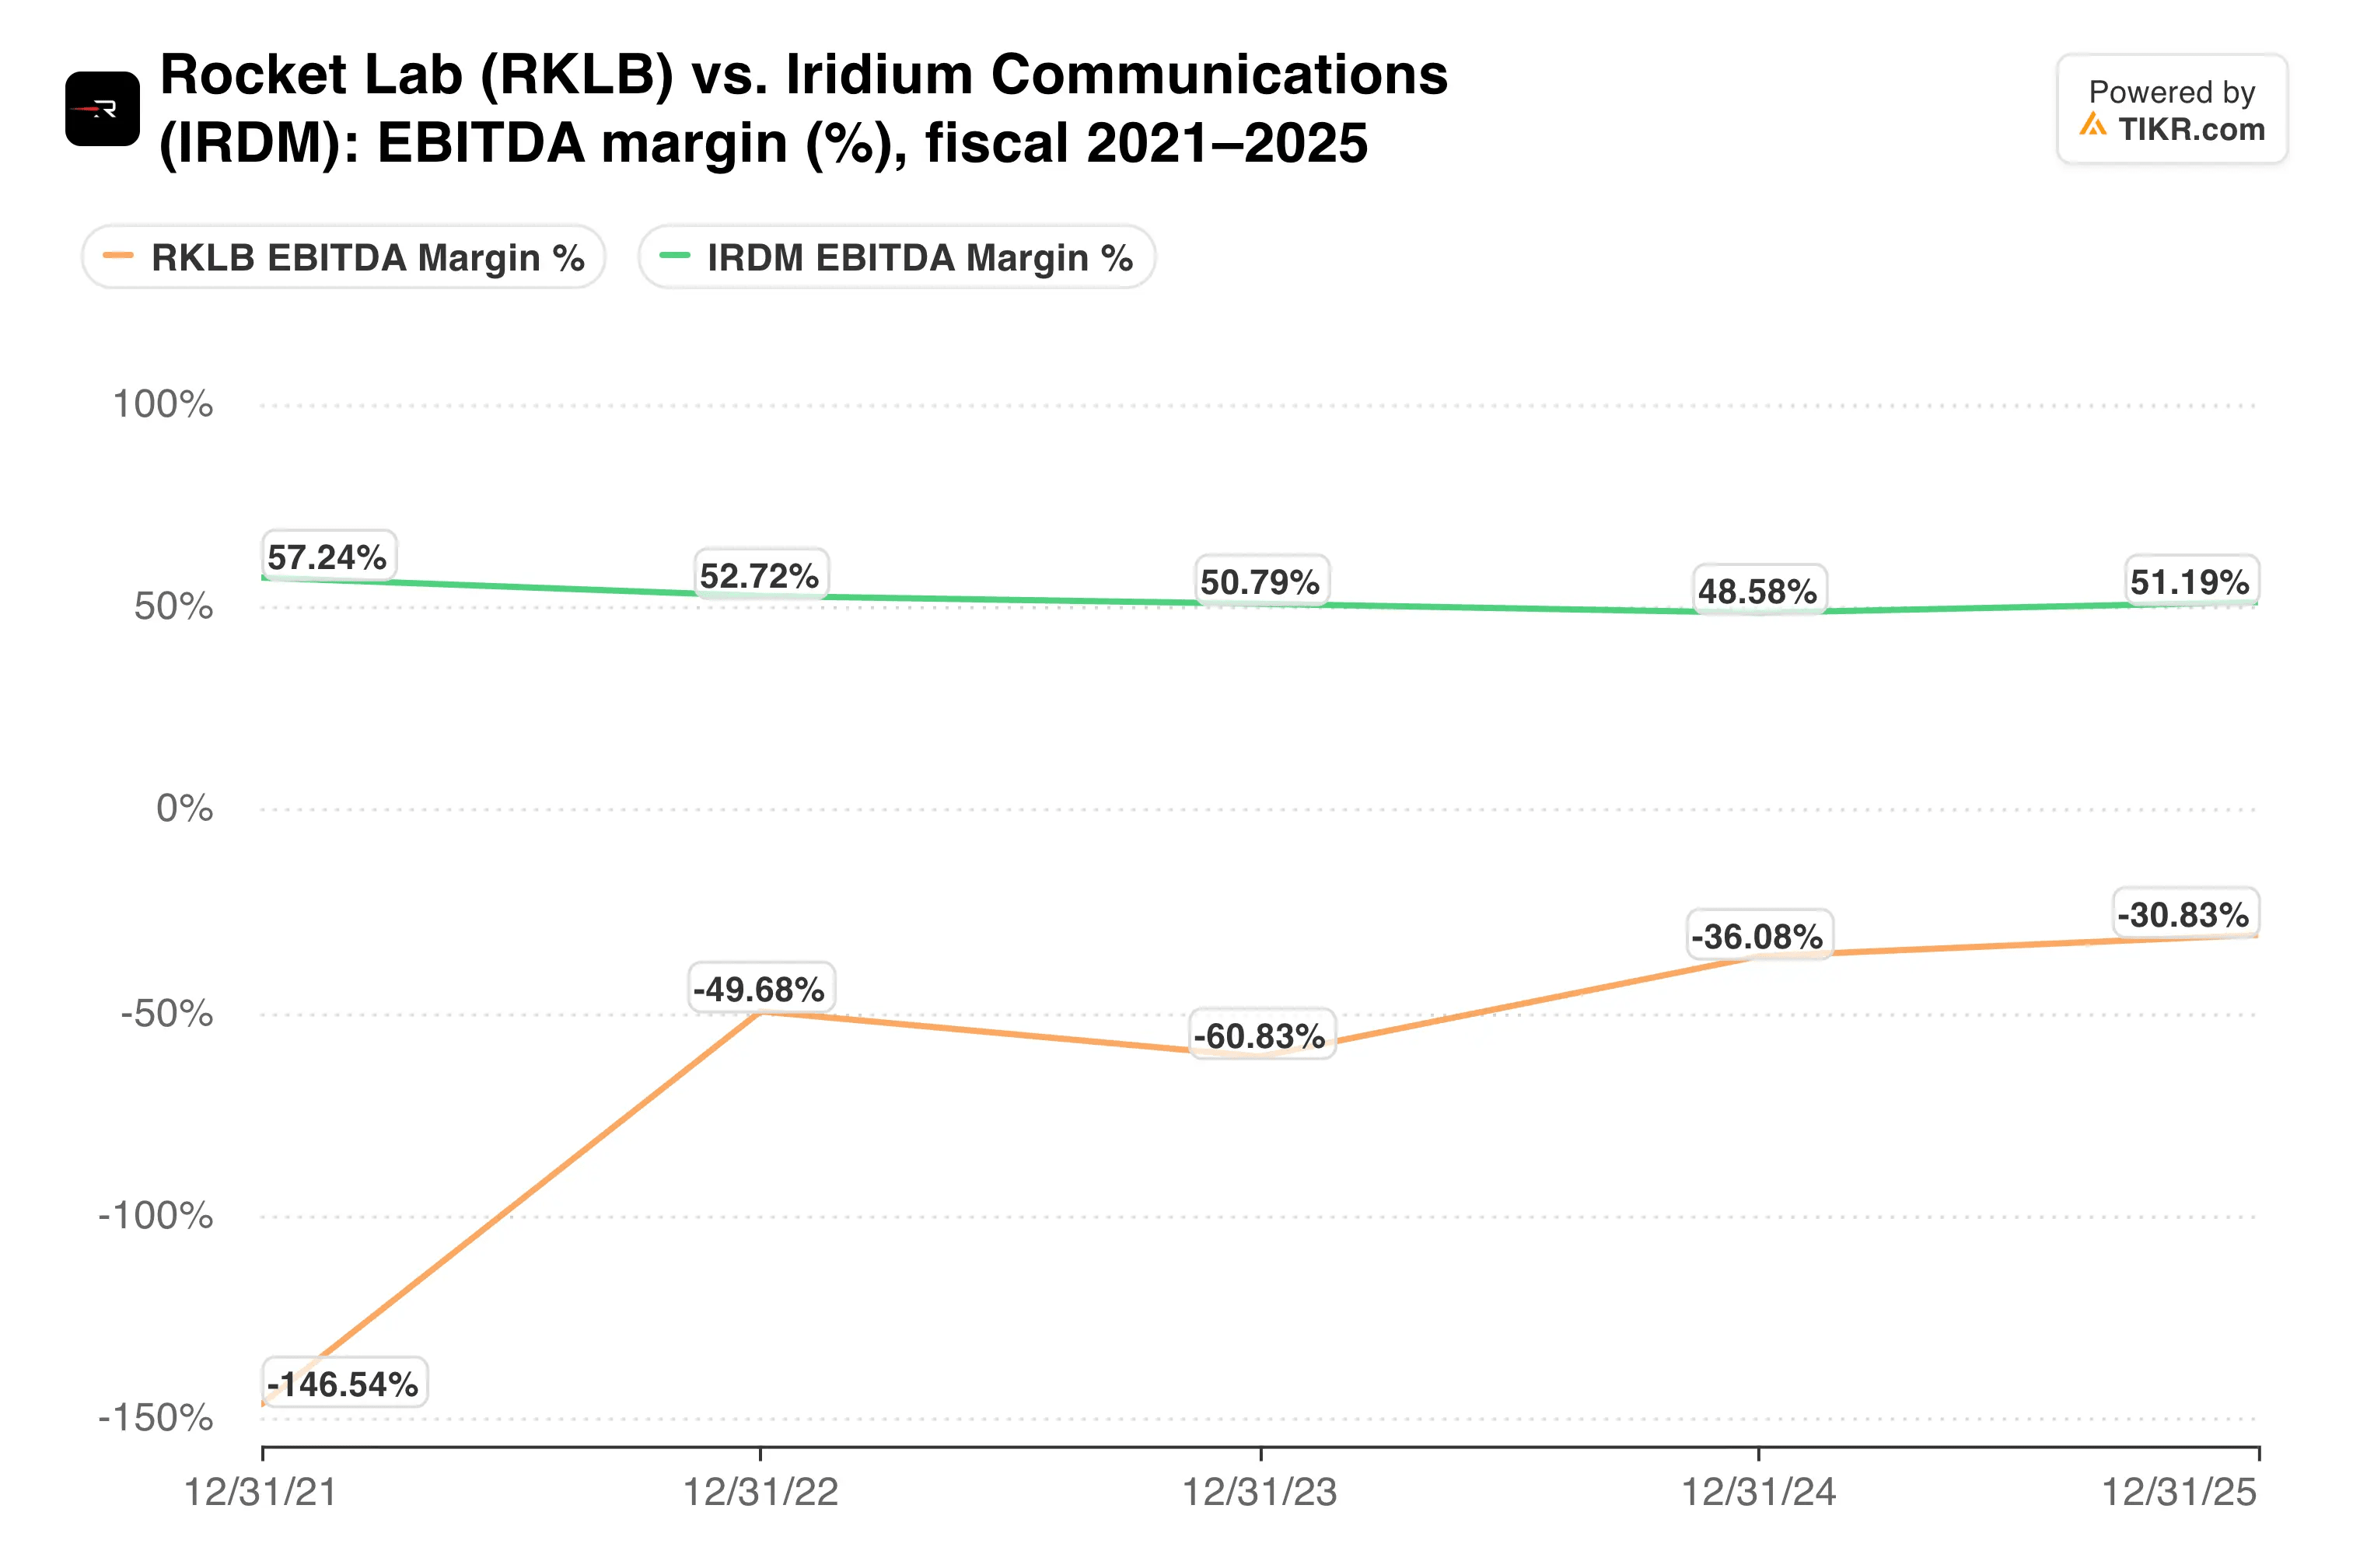
Iridium 将带来 Rocket Lab 目前仍缺乏的利润。
我的看法:需求是真实的,为一枚尚未首飞的火箭提价是一个强烈的信号。但该股现在取决于两件事的顺利进展:Neutron 在 2027 年首飞,以及 Iridium 在 2027 年中之前完成收购。在支付高价之前,我需要一个确定的发射日期。
下一个检查点是预计在 2 月发布的第四季度财报。它将显示营收是否接近 2.8 亿美元,同时调整后 EBITDA 亏损是否落在指引的 1400 万至 2000 万美元区间内。
那么 Rocket Lab 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Rocket Lab 可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预估来创建内容。我们的分析可能未包含公司的最新消息或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!