核心要点
- 财政部长斯科特·贝森特质疑英伟达是否通过可疑的中国销售来“虚增”收益,这发生在该公司11月17日发布财报前两天。
- 在丑闻爆出后,AMD和超微电脑于11月3日报告了强劲的需求。
- 即使在汇丰银行下调其悲观情景估值后,该股交易价格仍约为2028财年预期收益的12倍。
- 关键考验在于代理CEO科莱特·克雷斯是否会维持明年的业绩展望。
英伟达 (NVDA) 将于11月17日周二收盘后公布第三季度财报,而财政部长斯科特·贝森特已经提出了萦绕其上的问题。在福克斯新闻的《周日早晨未来》节目中,他问道:“他们是否在推动这些看似非法的销售,以虚增其收入和收益?”
超威半导体 (AMD) 和 超微电脑 (SMCI) 均在11月3日公布了强劲的季度业绩,而做空机构Culper Research指控超微电脑、英伟达和Megaspeed之间可能存在走私关联。 台积电 (TSM) 于11月10日批准了约409亿美元的新产能支出。
贝森特要求英伟达在10天内给出答案
在有关英伟达CEO黄仁勋与新加坡客户Megaspeed一名高管婚外情的消息曝光后,英伟达董事会于11月11日接受了黄仁勋辞去CEO职务的请求。美国当局此前已因涉嫌向中国走私芯片而对Megaspeed展开调查。此前有报告称该婚外情帮助了75亿美元的芯片流入中国。贝森特设定了最后期限:“我认为我们需要董事会和外部律师在接下来的10天内给出答案。”
风险在于预期
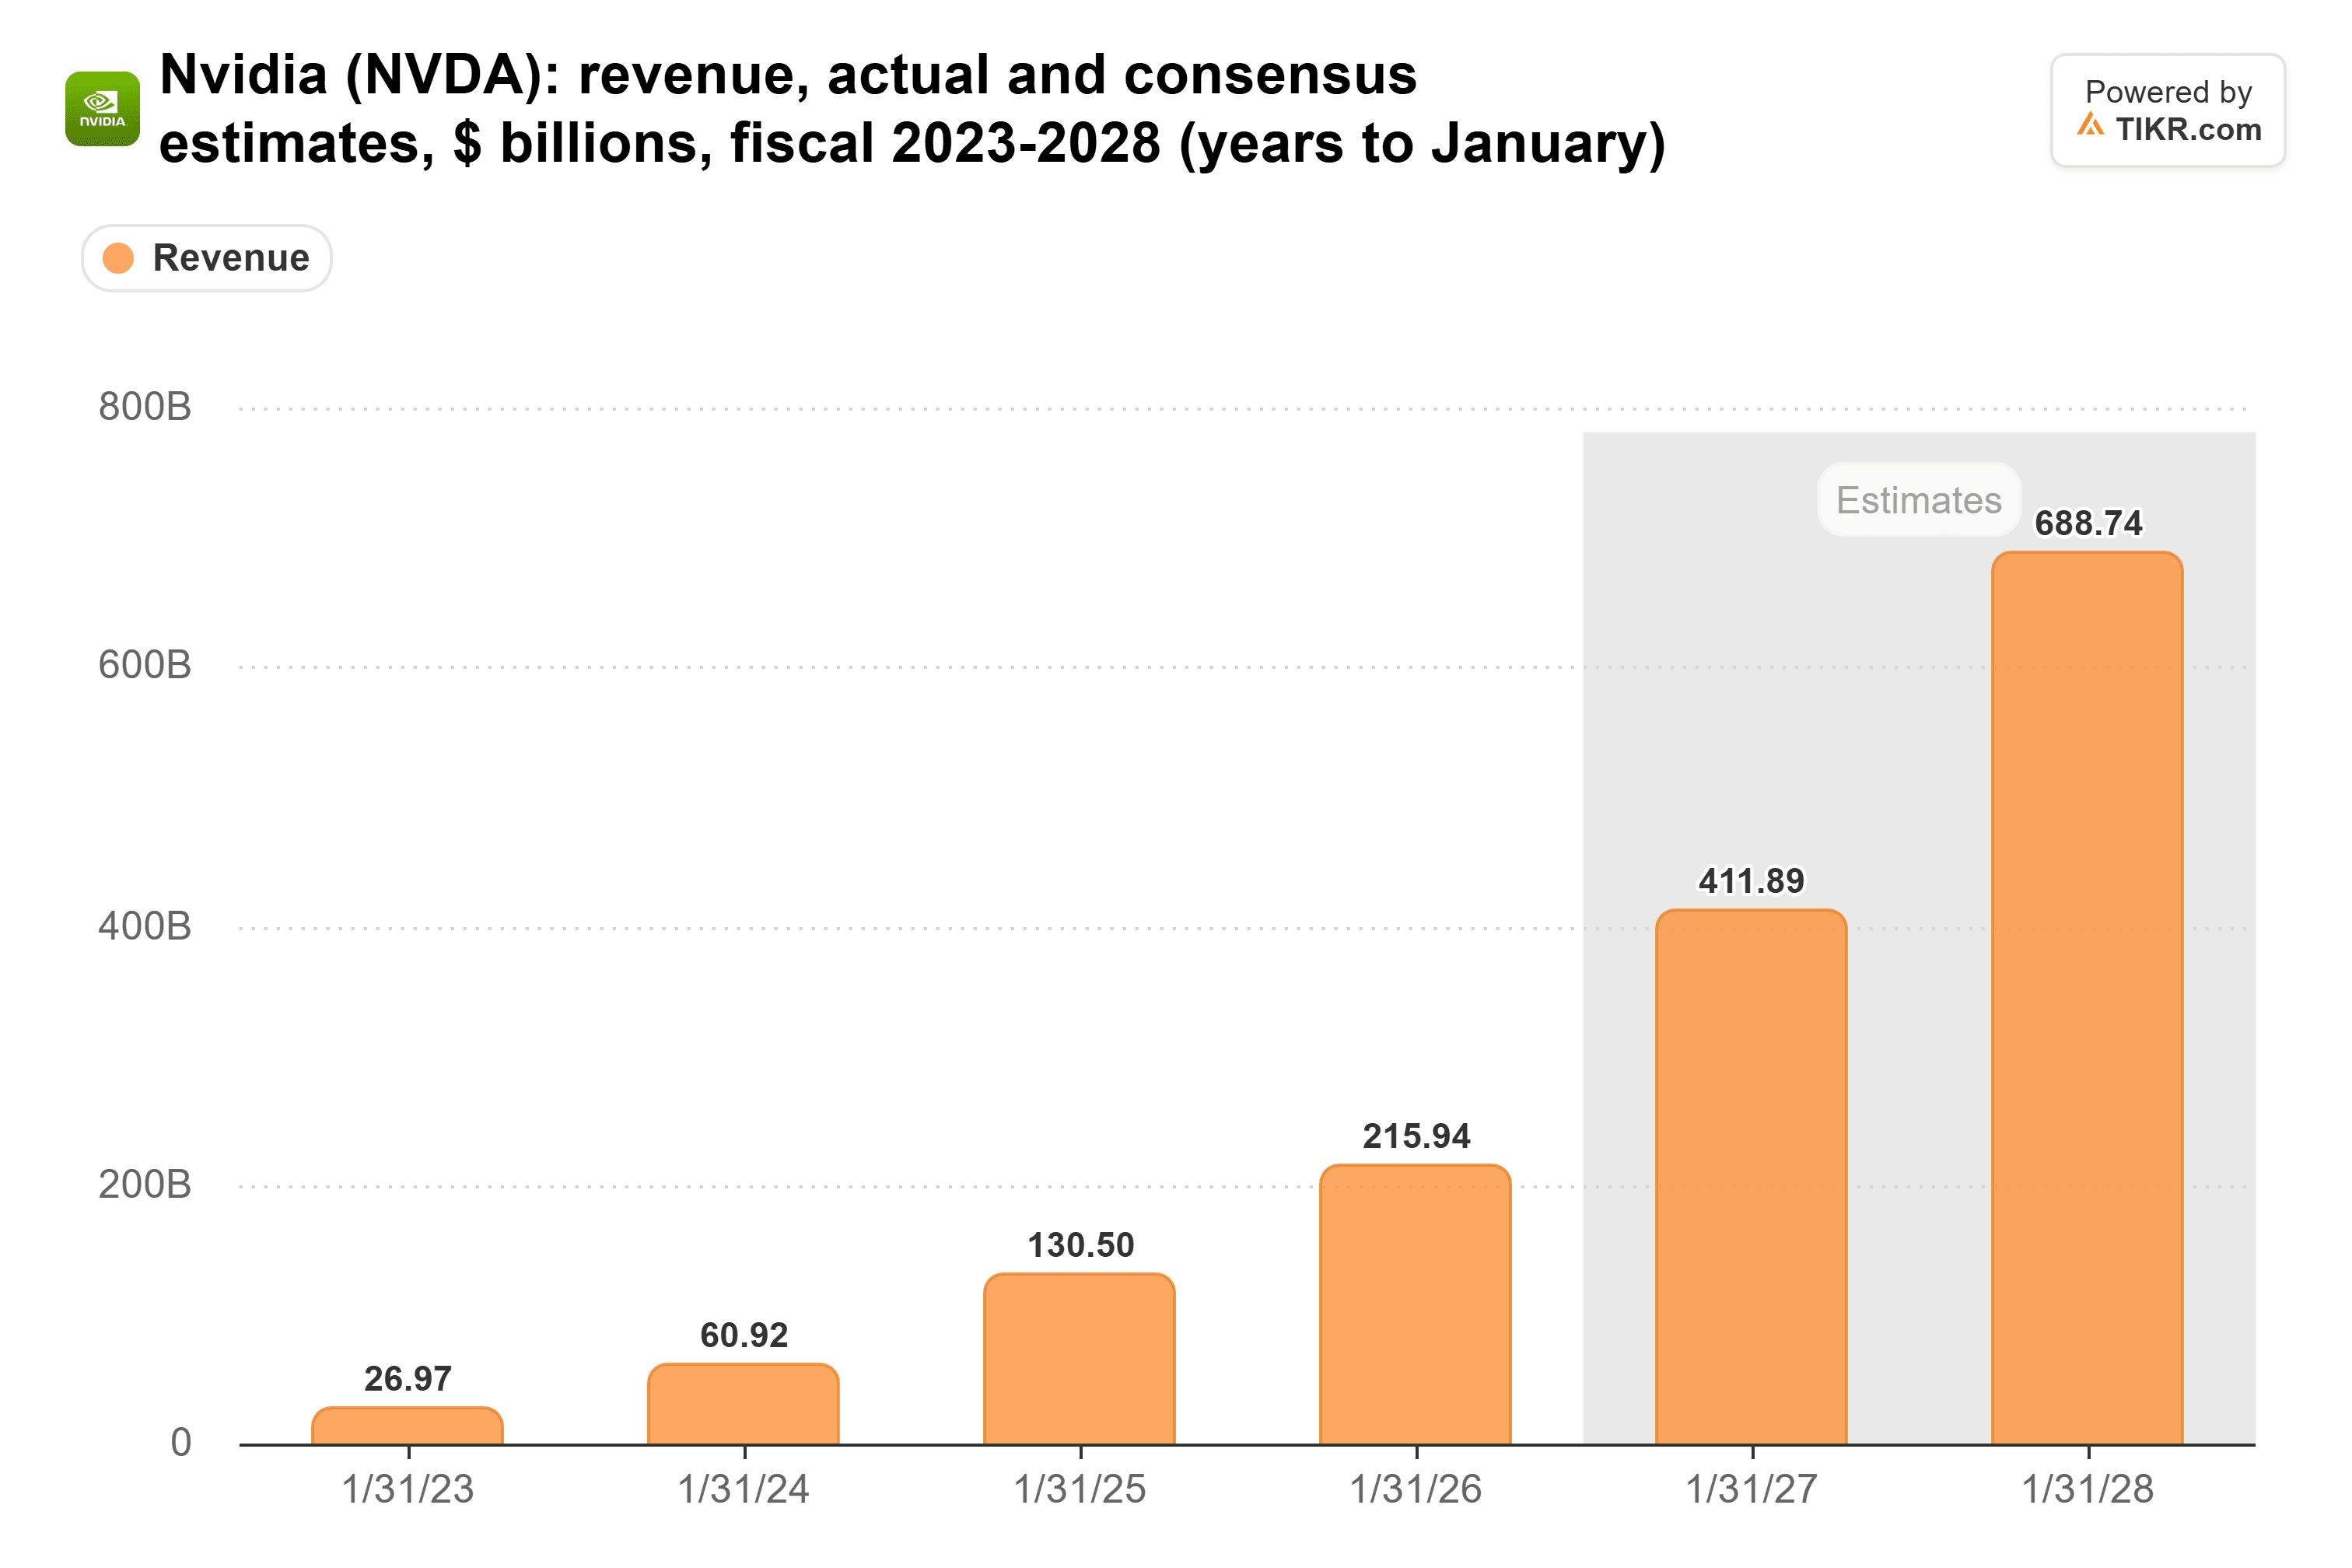
市场普遍预期,截至2027年1月的财年营收将达到4120亿美元,几乎是去年2160亿美元的两倍,而下一财年将达到6890亿美元:
每股收益预期从本财年的9.33美元攀升至2028财年的15.85美元,与10月23日的15.92美元相比几乎没有变化:
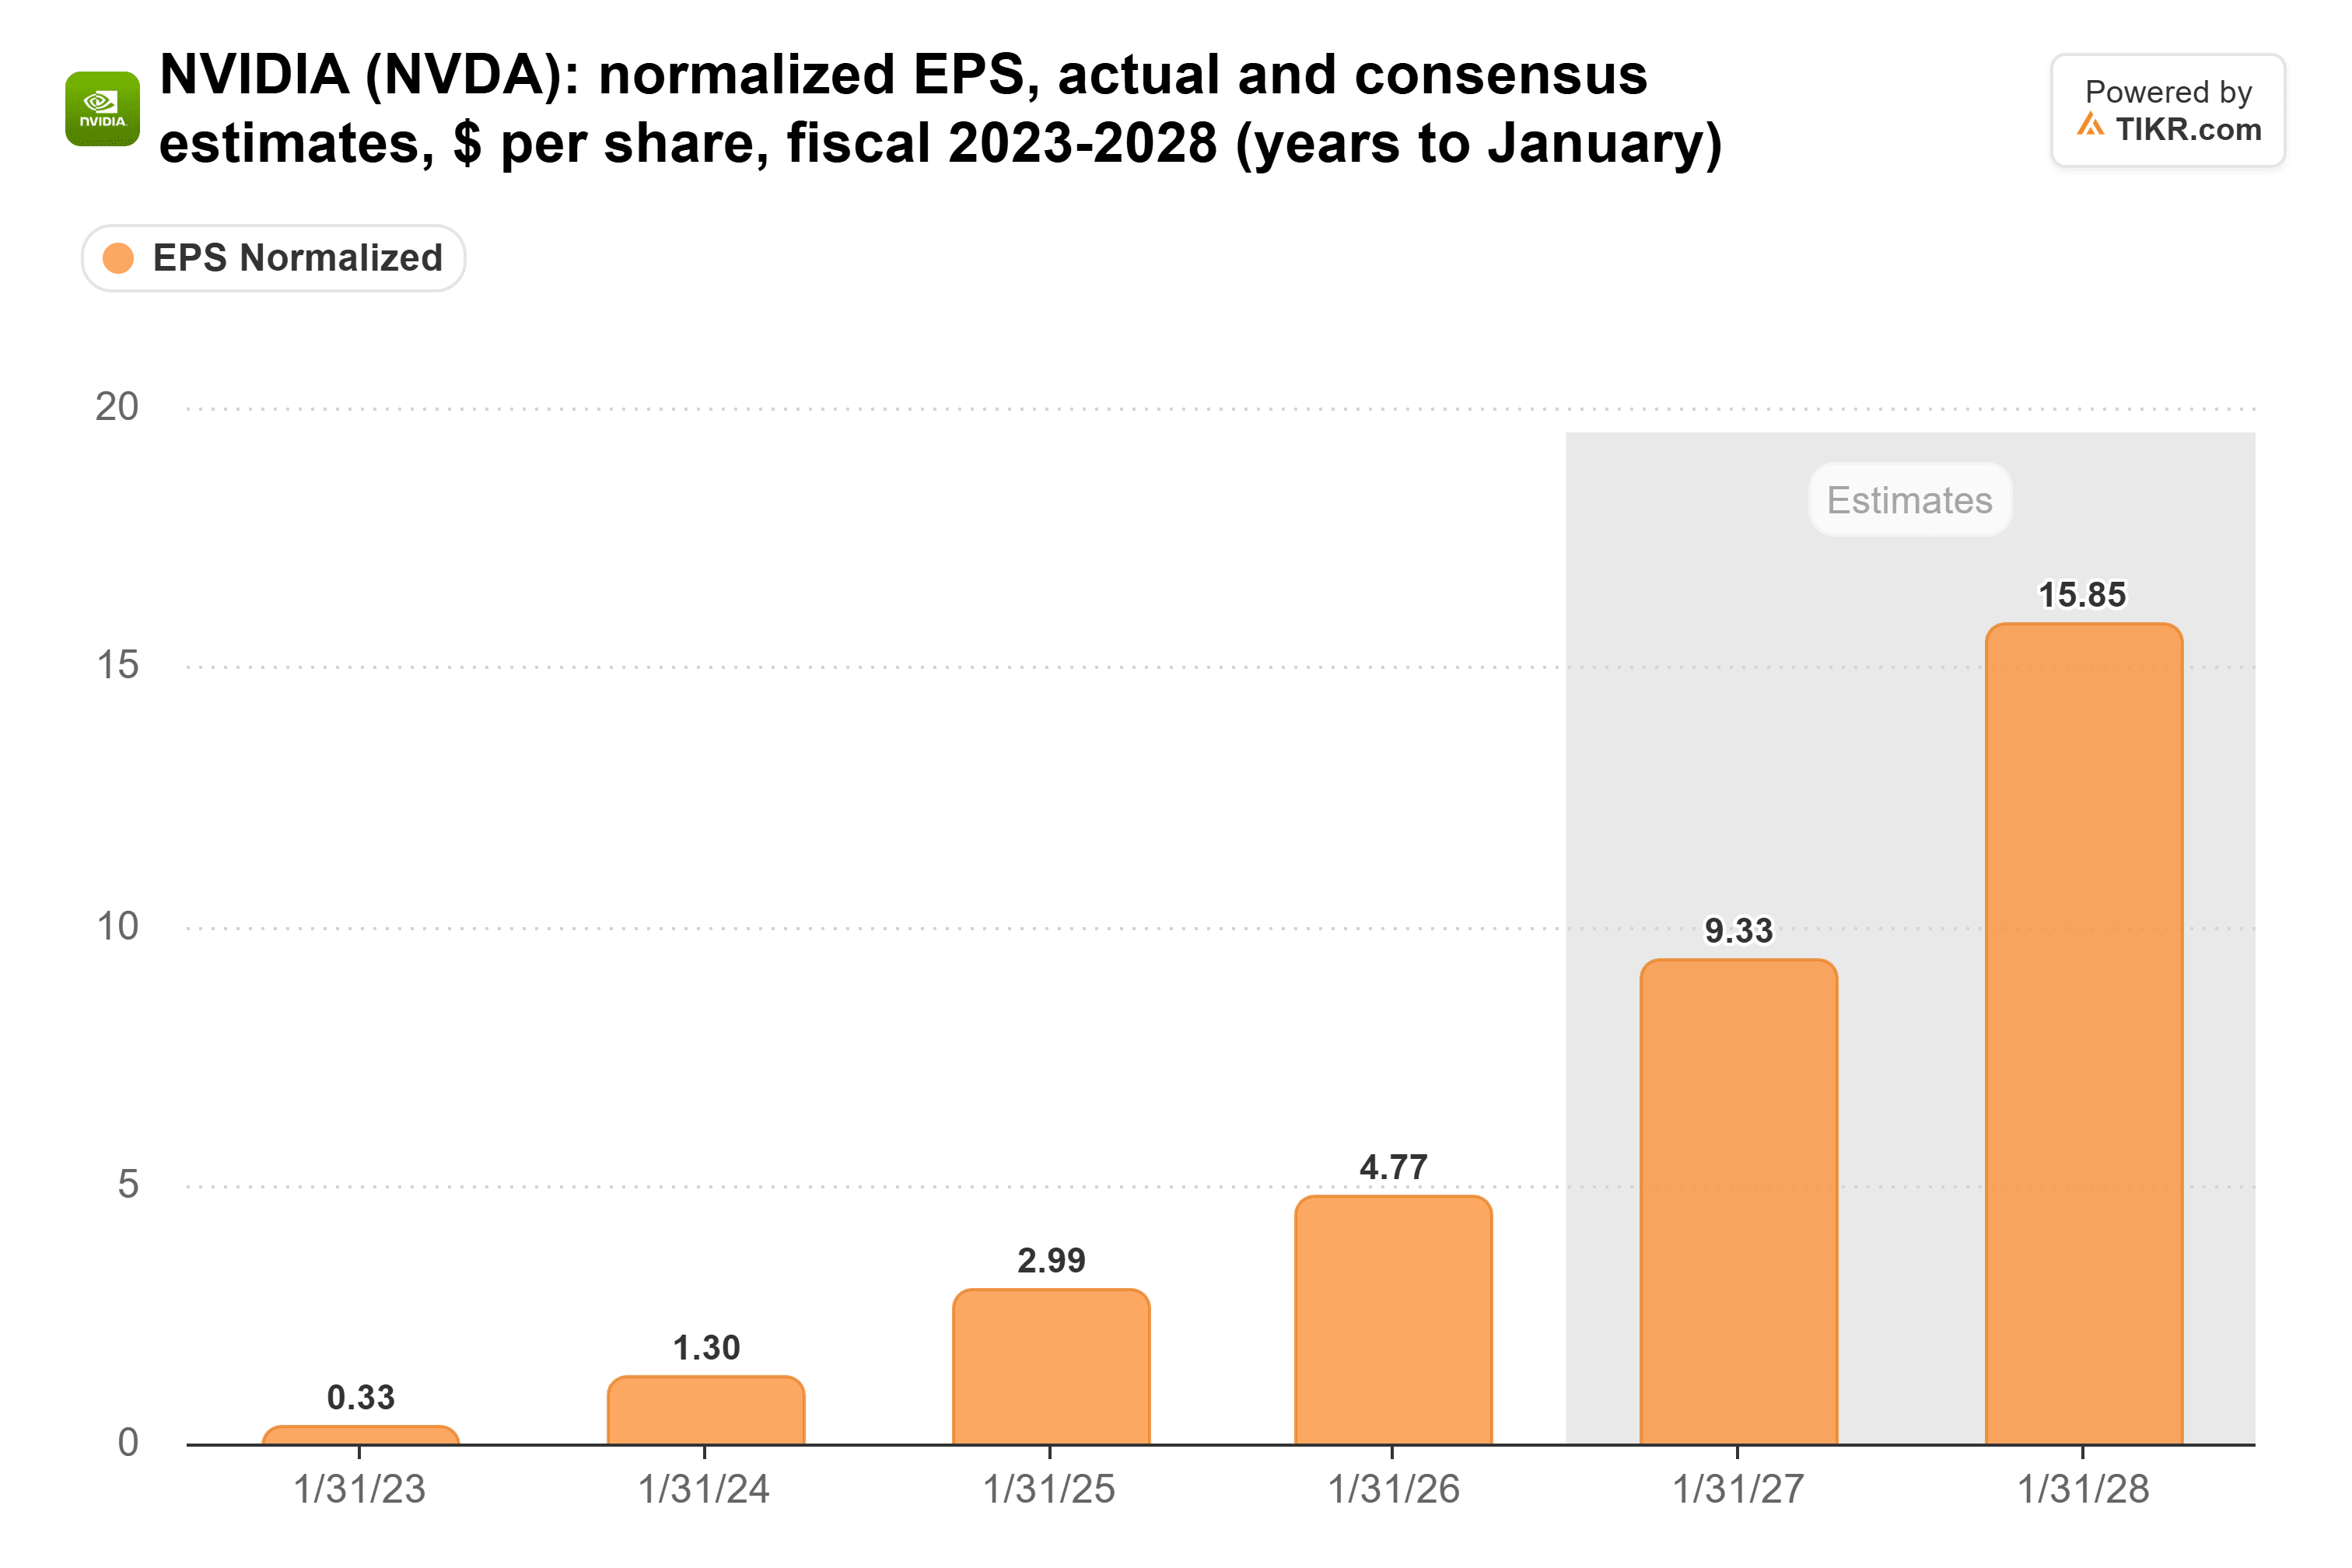
汇丰银行于11月13日将该股评级下调至持有,其报告指出过去六个季度中11%的营收来自美国和台湾以外的国家,更严格的出口管制可能使2028财年每股收益减少13%。
股价已经反映了很大一部分这种预期。其远期市盈率处于五年低点,远低于其36倍的平均水平:
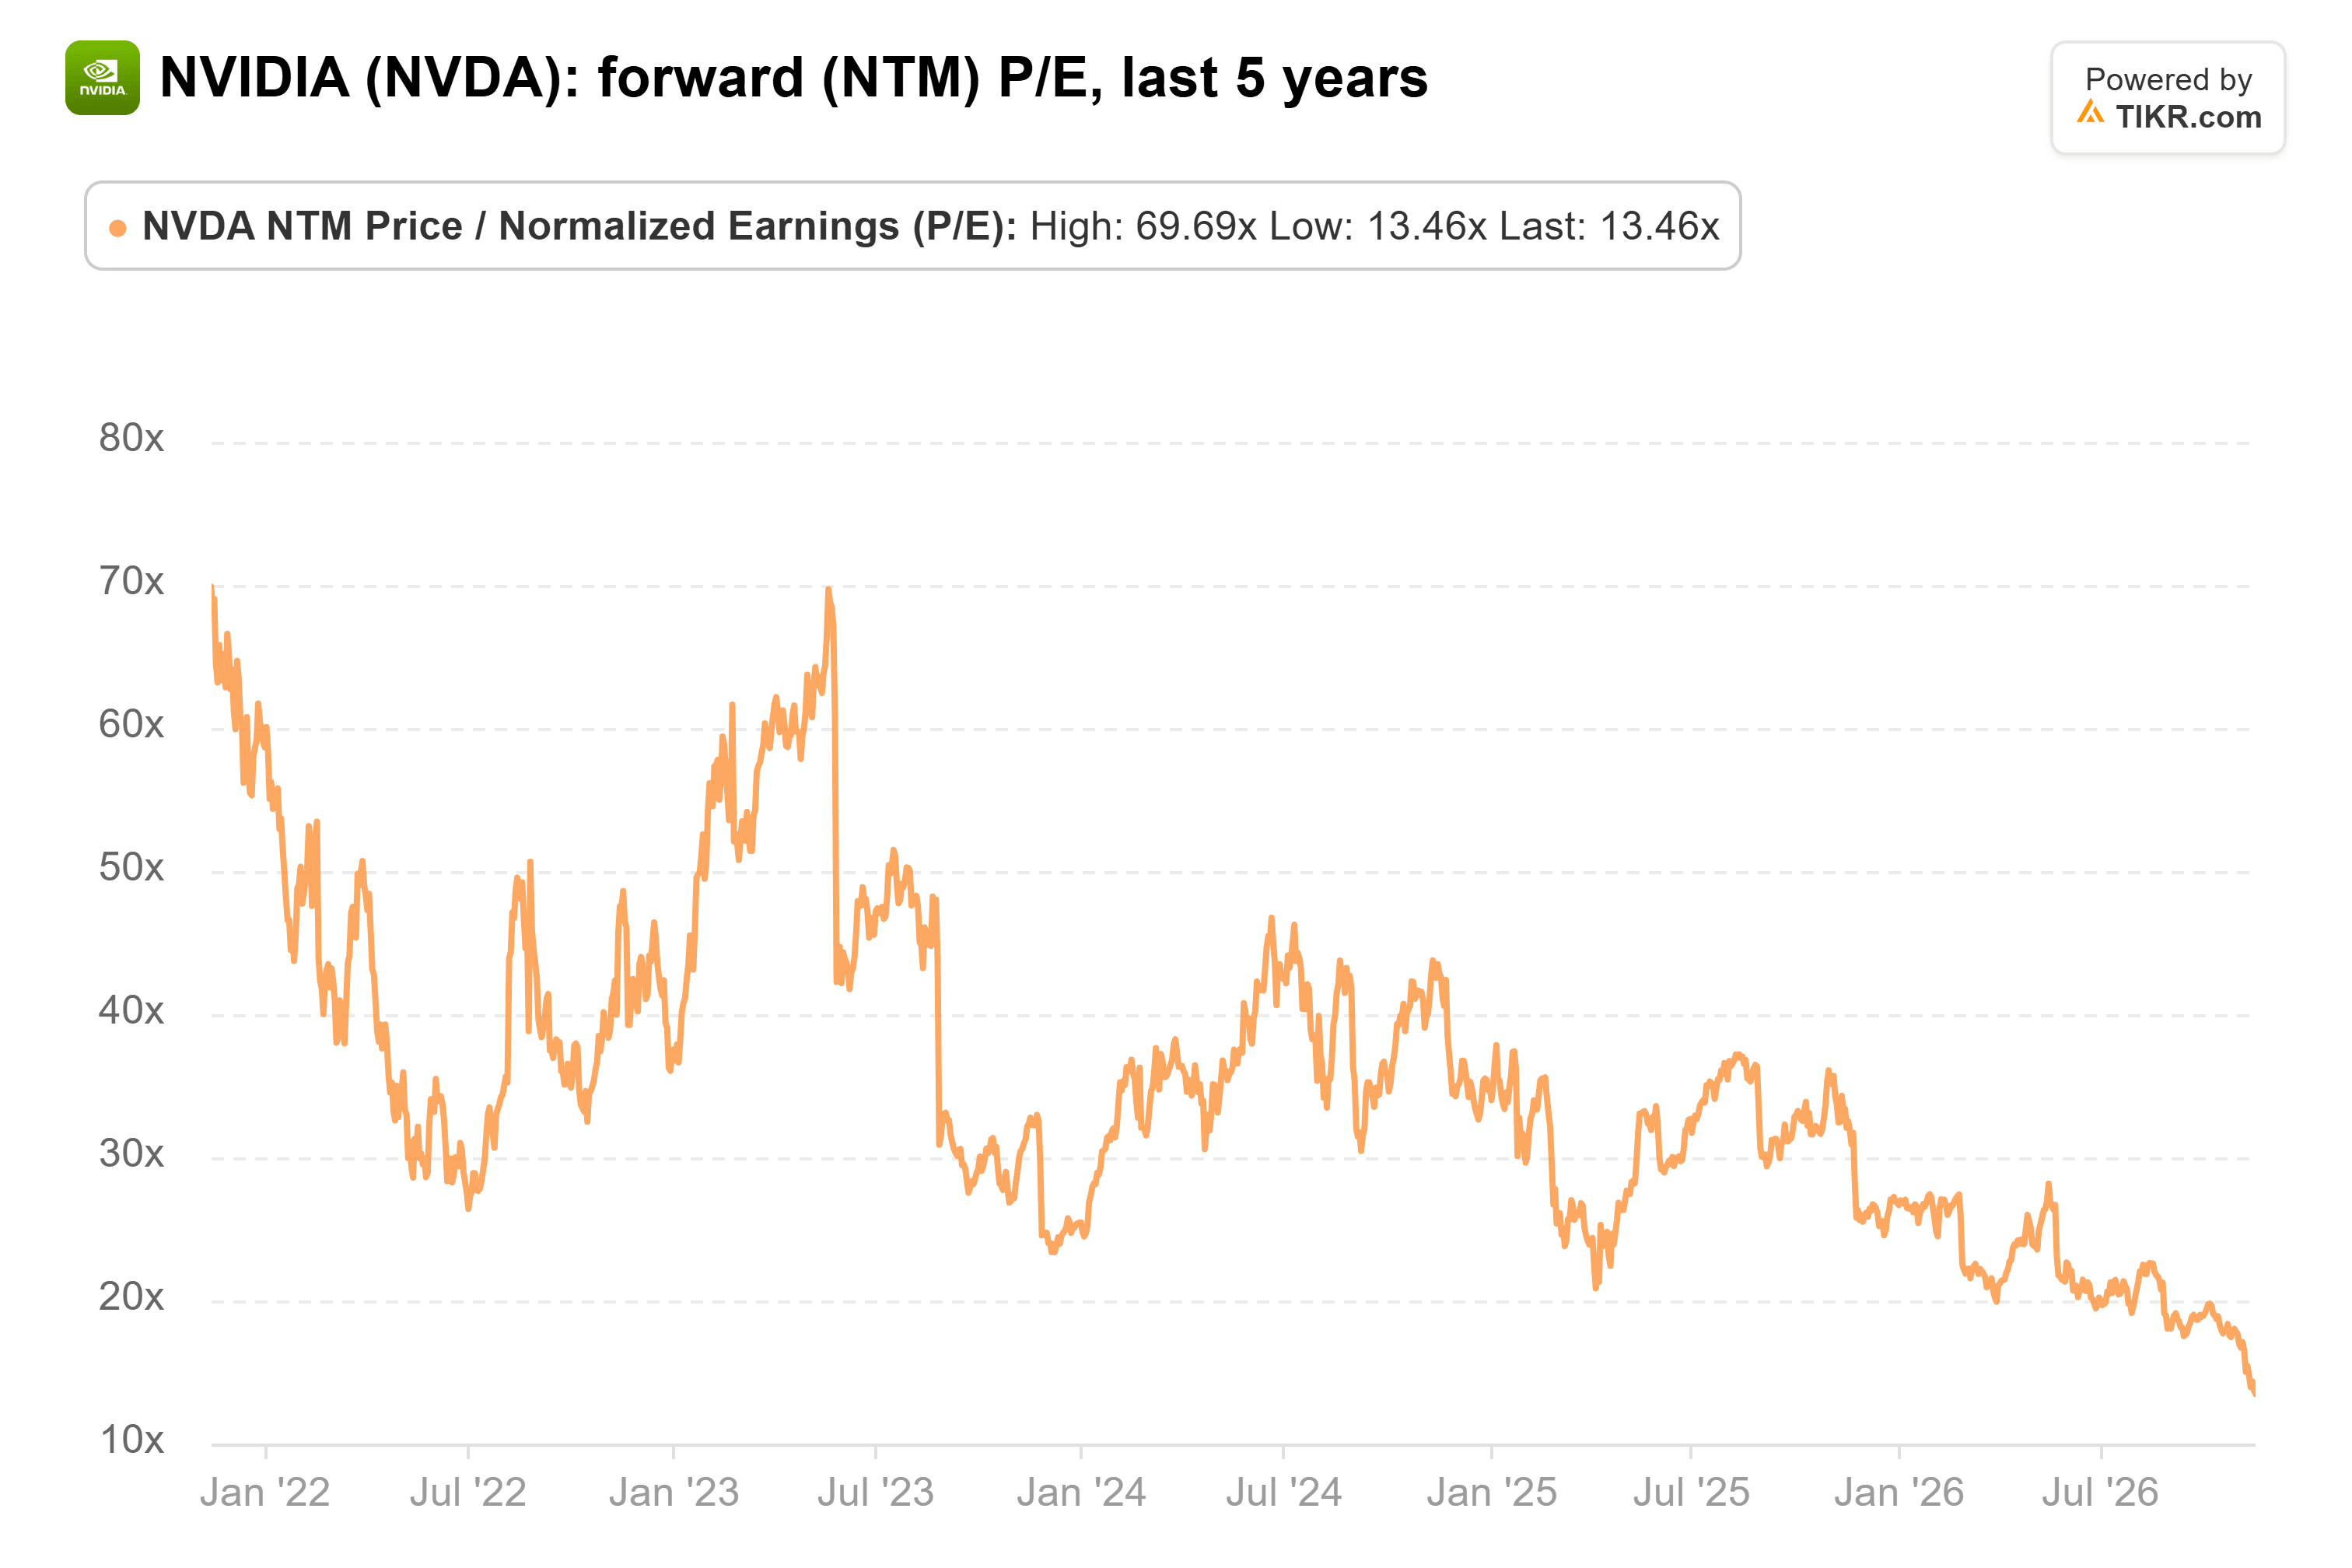
以11月13日收盘价162.85美元计算,英伟达的交易价格约为2028财年预期收益的10倍。即使扣除汇丰银行预测的13%影响,仍约为12倍。
TIKR追踪61位分析师对英伟达的看法。有多少人给出“买入”评级?
在一个地方查看英伟达买入、持有和卖出评级的完整细分,以及华尔街的营收和收益预期。超过50万投资者使用TIKR来研究像这样的股票。 查看英伟达的分析师评级
英伟达周二需要展示什么
财报季截至10月25日,对照的业绩指引为1080亿美元,上下浮动2%,因此标题数据不会带来太多定论。区域销售表也是如此:在截至2025年4月的季度中,新加坡计费销售额占营收的20%,英伟达表示,在那里计费的AI芯片99%是由美国客户订购的。
代理CEO科莱特·克雷斯需要给出1月季度的指引,不能从8月初步预期的约70%的2028财年营收增长目标上后退,并且需要清晰说明更严格的出口管制可能影响多少营收。
AI领域的其他公司仍在持续采购
AMD在相同的出口管制下销售AI芯片,其数据中心营收在9月季度几乎翻倍,达到创纪录的85亿美元。投资者为其支付了36倍的远期市盈率。超微电脑的服务器运行英伟达的GPU,其季度销售额几乎翻了两番,达到199亿美元,其中80%在美国预订。
英伟达股价取决于业绩指引
以目前的估值倍数,股价已经假设了很大一部分有争议的营收将消失。真正会造成伤害的是下调2028财年展望,因为这会导致预期随之下降。如果克雷斯维持该展望,并清晰说明出口管制风险敞口,该股就有反弹空间。
那么英伟达股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街普遍预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!