核心要点
- 美光科技今日下跌6%,芯片抛售潮波及存储股,SanDisk和SK海力士亦未能幸免。
- 分析师预计美光2027财年每股收益将增长一倍以上,且其2027年超过75%的产出已被锁定。
- 投资者正在为美光2027年订单簿未显示的行业低迷定价;2028年的定价才是真正的风险所在。
- 美光将于12月17日发布财报。
美光科技 (MU) 今日下跌6%,此前亚洲芯片股隔夜重挫。SanDisk (SNDK) 跌幅更深,而美光在AI内存领域的主要竞争对手SK海力士 (SKHY)在首尔下跌近6%。
正如CNBC《Fast Money》节目嘉宾Guy Adami在周四的《Fast Money》播客中所说:"自夏末以来,存储芯片交易一直是一场彻头彻尾的灾难。"
为行业低迷定价
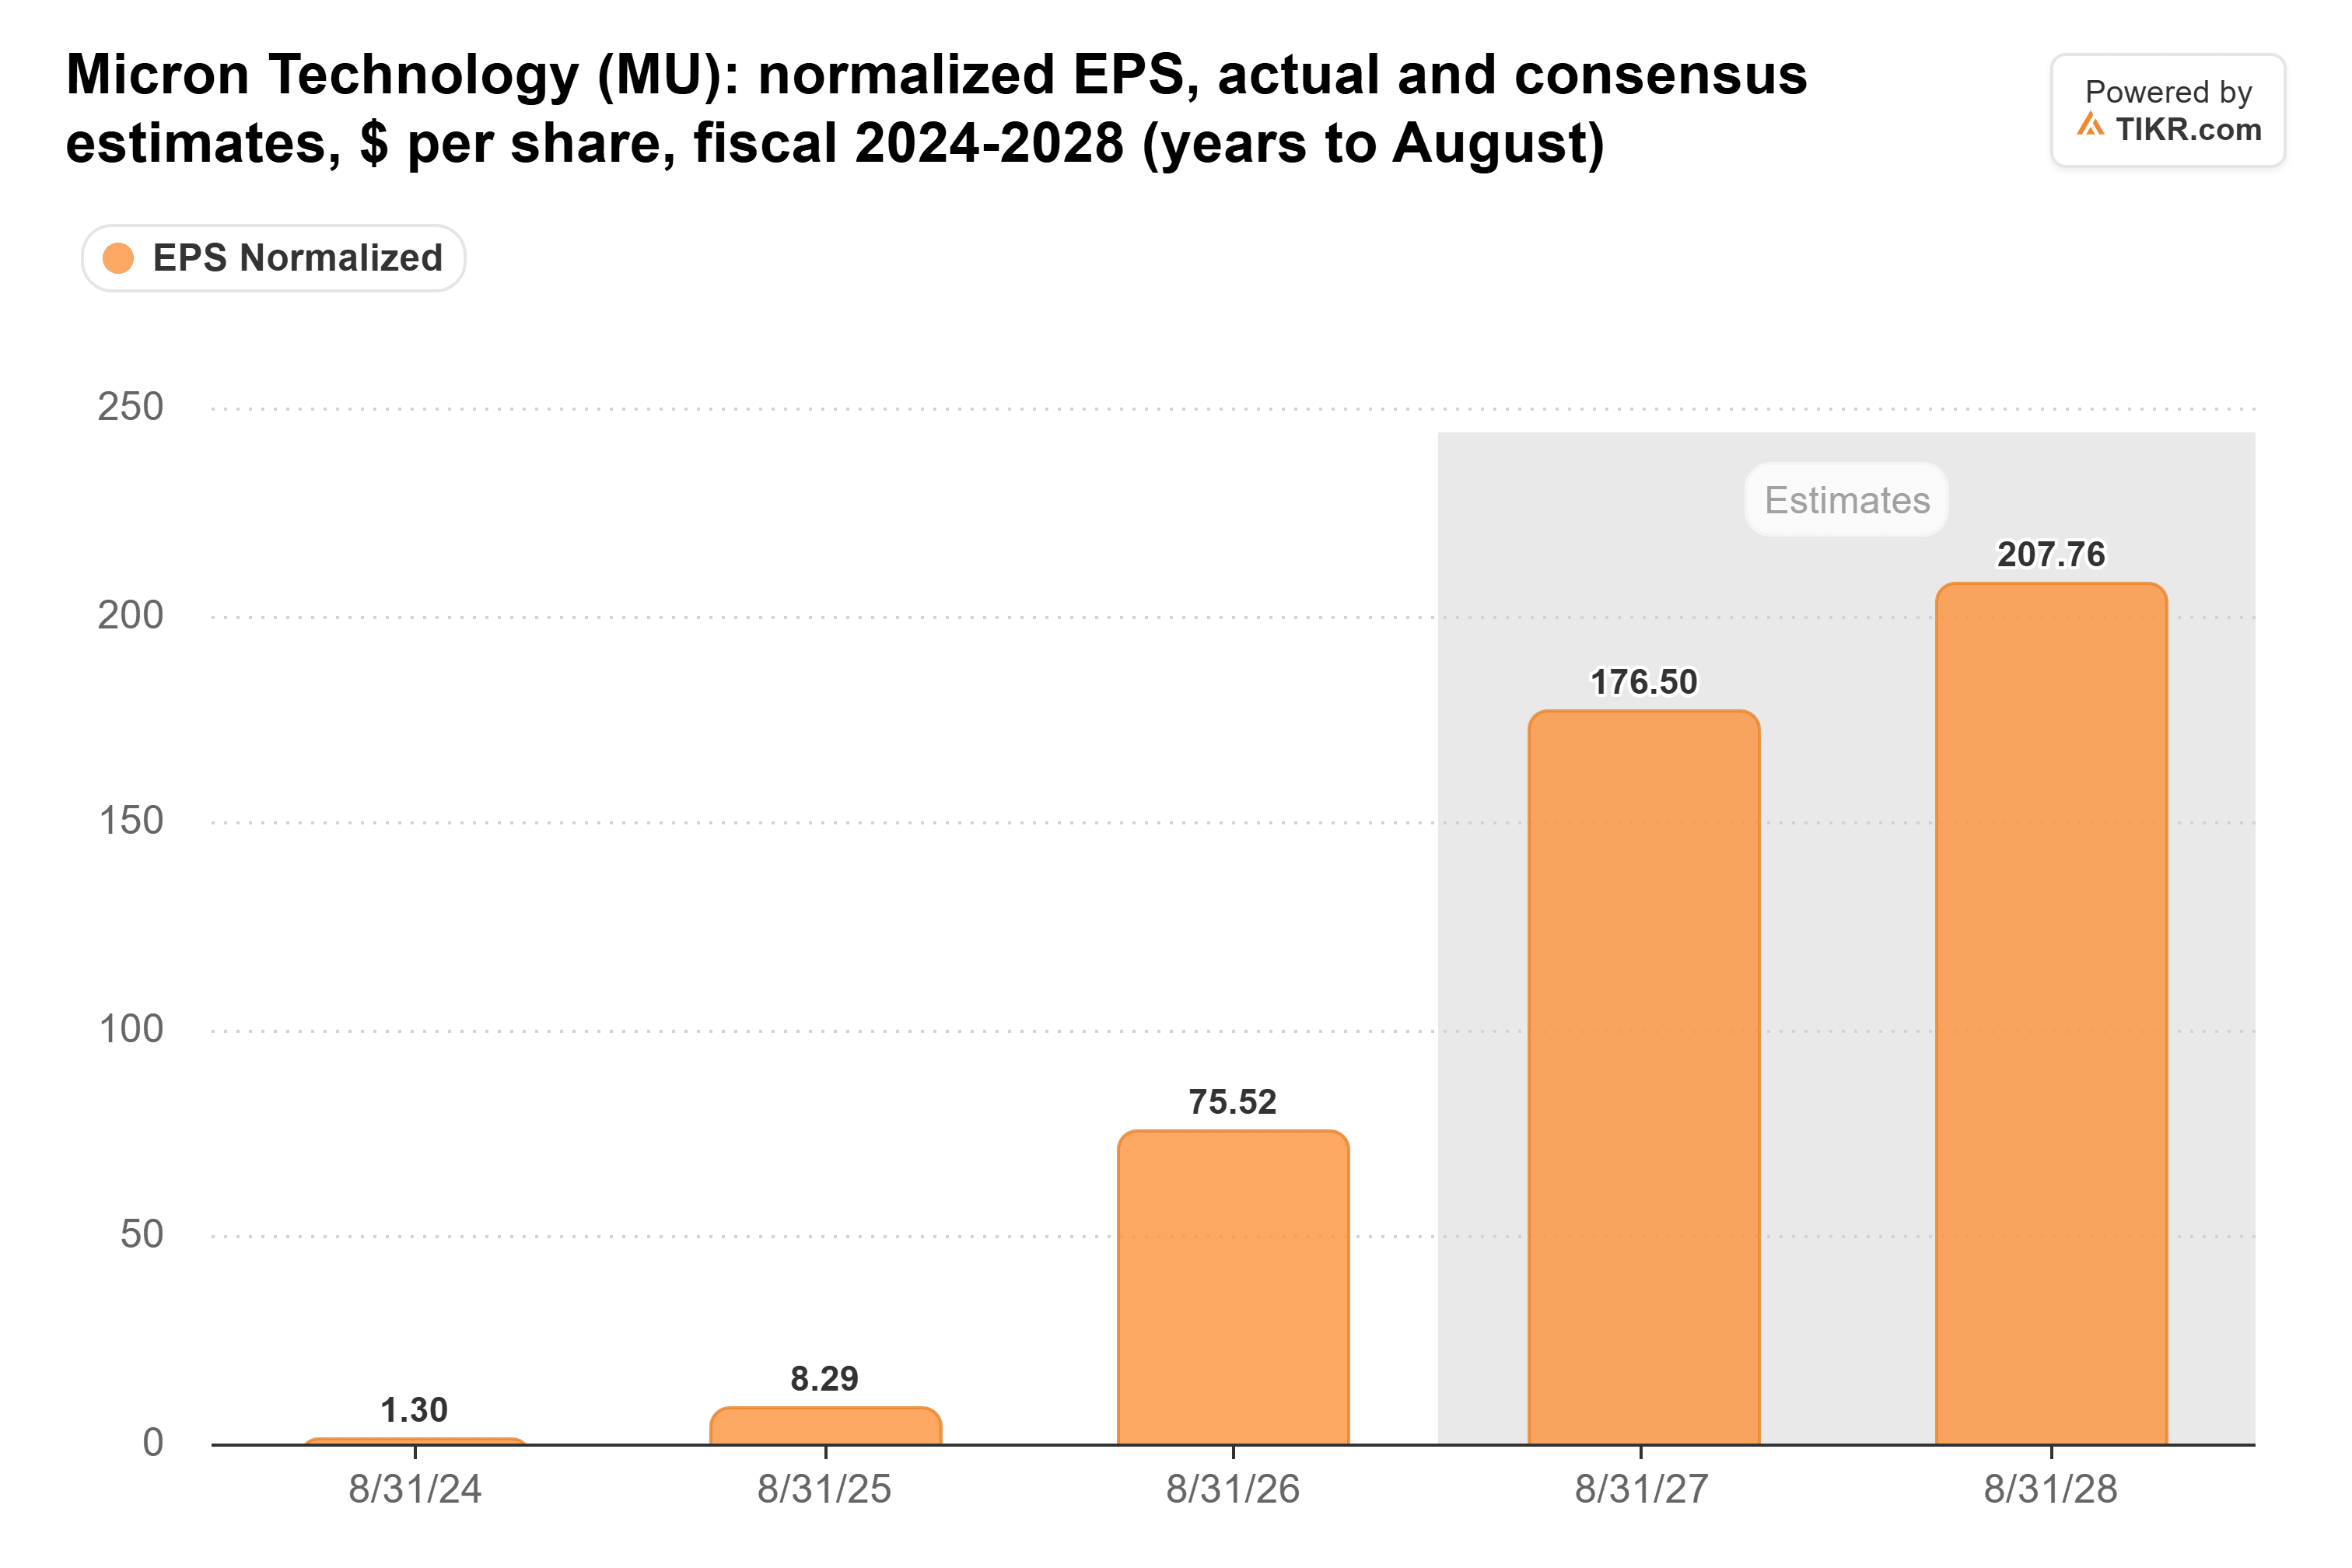
分析师仍预计美光经调整后的每股收益将在2027财年(截至8月)增长一倍以上,达到176.50美元,并在2028财年达到207.76美元:
管理层在9月30日的电话会议上表示,2027年超过75%的产出已被锁定。
然而,该股在周四收盘时的远期市盈率仅为3.9倍。上一次达到如此低的水平是在2017年和2018年,当时上一轮存储周期见顶。因此,投资者正将2027财年视为本轮周期的顶点。
真正的问题是2028年
美光的合同锁定了销量而非价格。截至9月3日,其锁定了约1340亿美元的最低营收,但其中只有约四分之一在未来12个月内到期。美光的大部分销售仍随市场价格波动。
这一风险在NAND闪存领域最为突出,而NAND是SanDisk的全部业务,SanDisk今日下跌了7%。广发证券警告称,NAND可能在2027年陷入供应过剩,并指出SanDisk是风险敞口最大的公司。SanDisk的10-Q文件显示,其889亿美元合同营收中只有约20%在未来一年内实现,因此其85.1%的非公认会计准则毛利率主要依赖于闪存价格。
SK海力士曾预测存储短缺将持续到2030年,但其远期市盈率仅为2.4倍。如果其预测正确,那么它和美光的股价都反映了其订单簿并未显示的行业低迷。
TIKR追踪了49位分析师对美光的评级。有多少人给出"买入"评级?
查看美光买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,所有信息一目了然。超过50万投资者使用TIKR研究此类股票。查看美光的分析师评级
12月是考验
美光将于12月17日发布2025财年第一季度业绩。管理层给出的业绩指引为营收600亿至630亿美元,非公认会计准则毛利率为86.25%,并称此为2027财年的底线。
在我看来,投资者对美光的抛售有些过度。如果美光达到该指引,并且仍看到2028年行业DRAM位元增长率在20%左右的低区间,那么今天的股价看起来就像一份礼物。如果两者中任何一项未达标,那么行业低迷的假设就会变得合理得多。
那么美光股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到美光可能的价值。你可以从华尔街共识预期开始,或者调整输入参数以反映你对公司业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含公司近期新闻或重要更新。TIKR未持有文中提及的任何股票头寸。感谢阅读,祝您投资愉快!