核心要点
- Marvell于11月2日同意以全股票交易收购Lumentum,对其估值达1150亿美元,Lumentum的股东将持有合并后公司约三分之一的股份。
- Marvell的CEO在福克斯商业频道上承认这笔交易风险更高,并表示"非正统"的做法是获得"超额回报"的途径。
- Marvell维持了其第三季度31.5亿美元的收入中点预期,这意味着约52%的增长,并将波动范围收窄至正负2%。
- 12月1日的财报必须证明,在交易等待批准(预计在2028年上半年完成)期间,其独立业务能够支撑股价。
Marvell Technology (MRVL) 花了两个星期来为其历史上最大的一笔交易辩护。11月2日,它同意以隐含价值1150亿美元的股票收购激光器和光收发器制造商Lumentum (LITE)。尽管如此,投资者还是抛售了双方的股票。
NVIDIA (NVDA) 在这件事上也有利害关系,因为它对两家公司都有投资。Lumentum的CEO Michael Hurlston 告诉福克斯商业频道,Nvidia对这笔交易的反应非常积极。
现在,注意力转向了12月1日,届时Marvell将发布其第三财季财报。这份报告将是首次真正的考验,检验其核心业务能否在交易等待批准期间支撑股价。
一笔1150亿美元的光学技术豪赌
以下是Marvell承诺的内容:
- Lumentum的股东每股将获得4.5股Marvell股票,签约时价值约1132美元,较10月28日收盘价溢价23.9%。
- 现有Marvell股东将持有合并后公司约67%的完全稀释后股份。
- 管理层目标实现超过10亿美元的年化成本协同效应,并预计交易将在完成后的第一年提升非公认会计准则每股收益。
交易预计在2028年日历年上半年完成,尚需股东和监管机构批准。因此,回报要等到一年多以后,而换股比例今天已经锁定。
Marvell的股票数量在此前就已经在缓慢攀升……
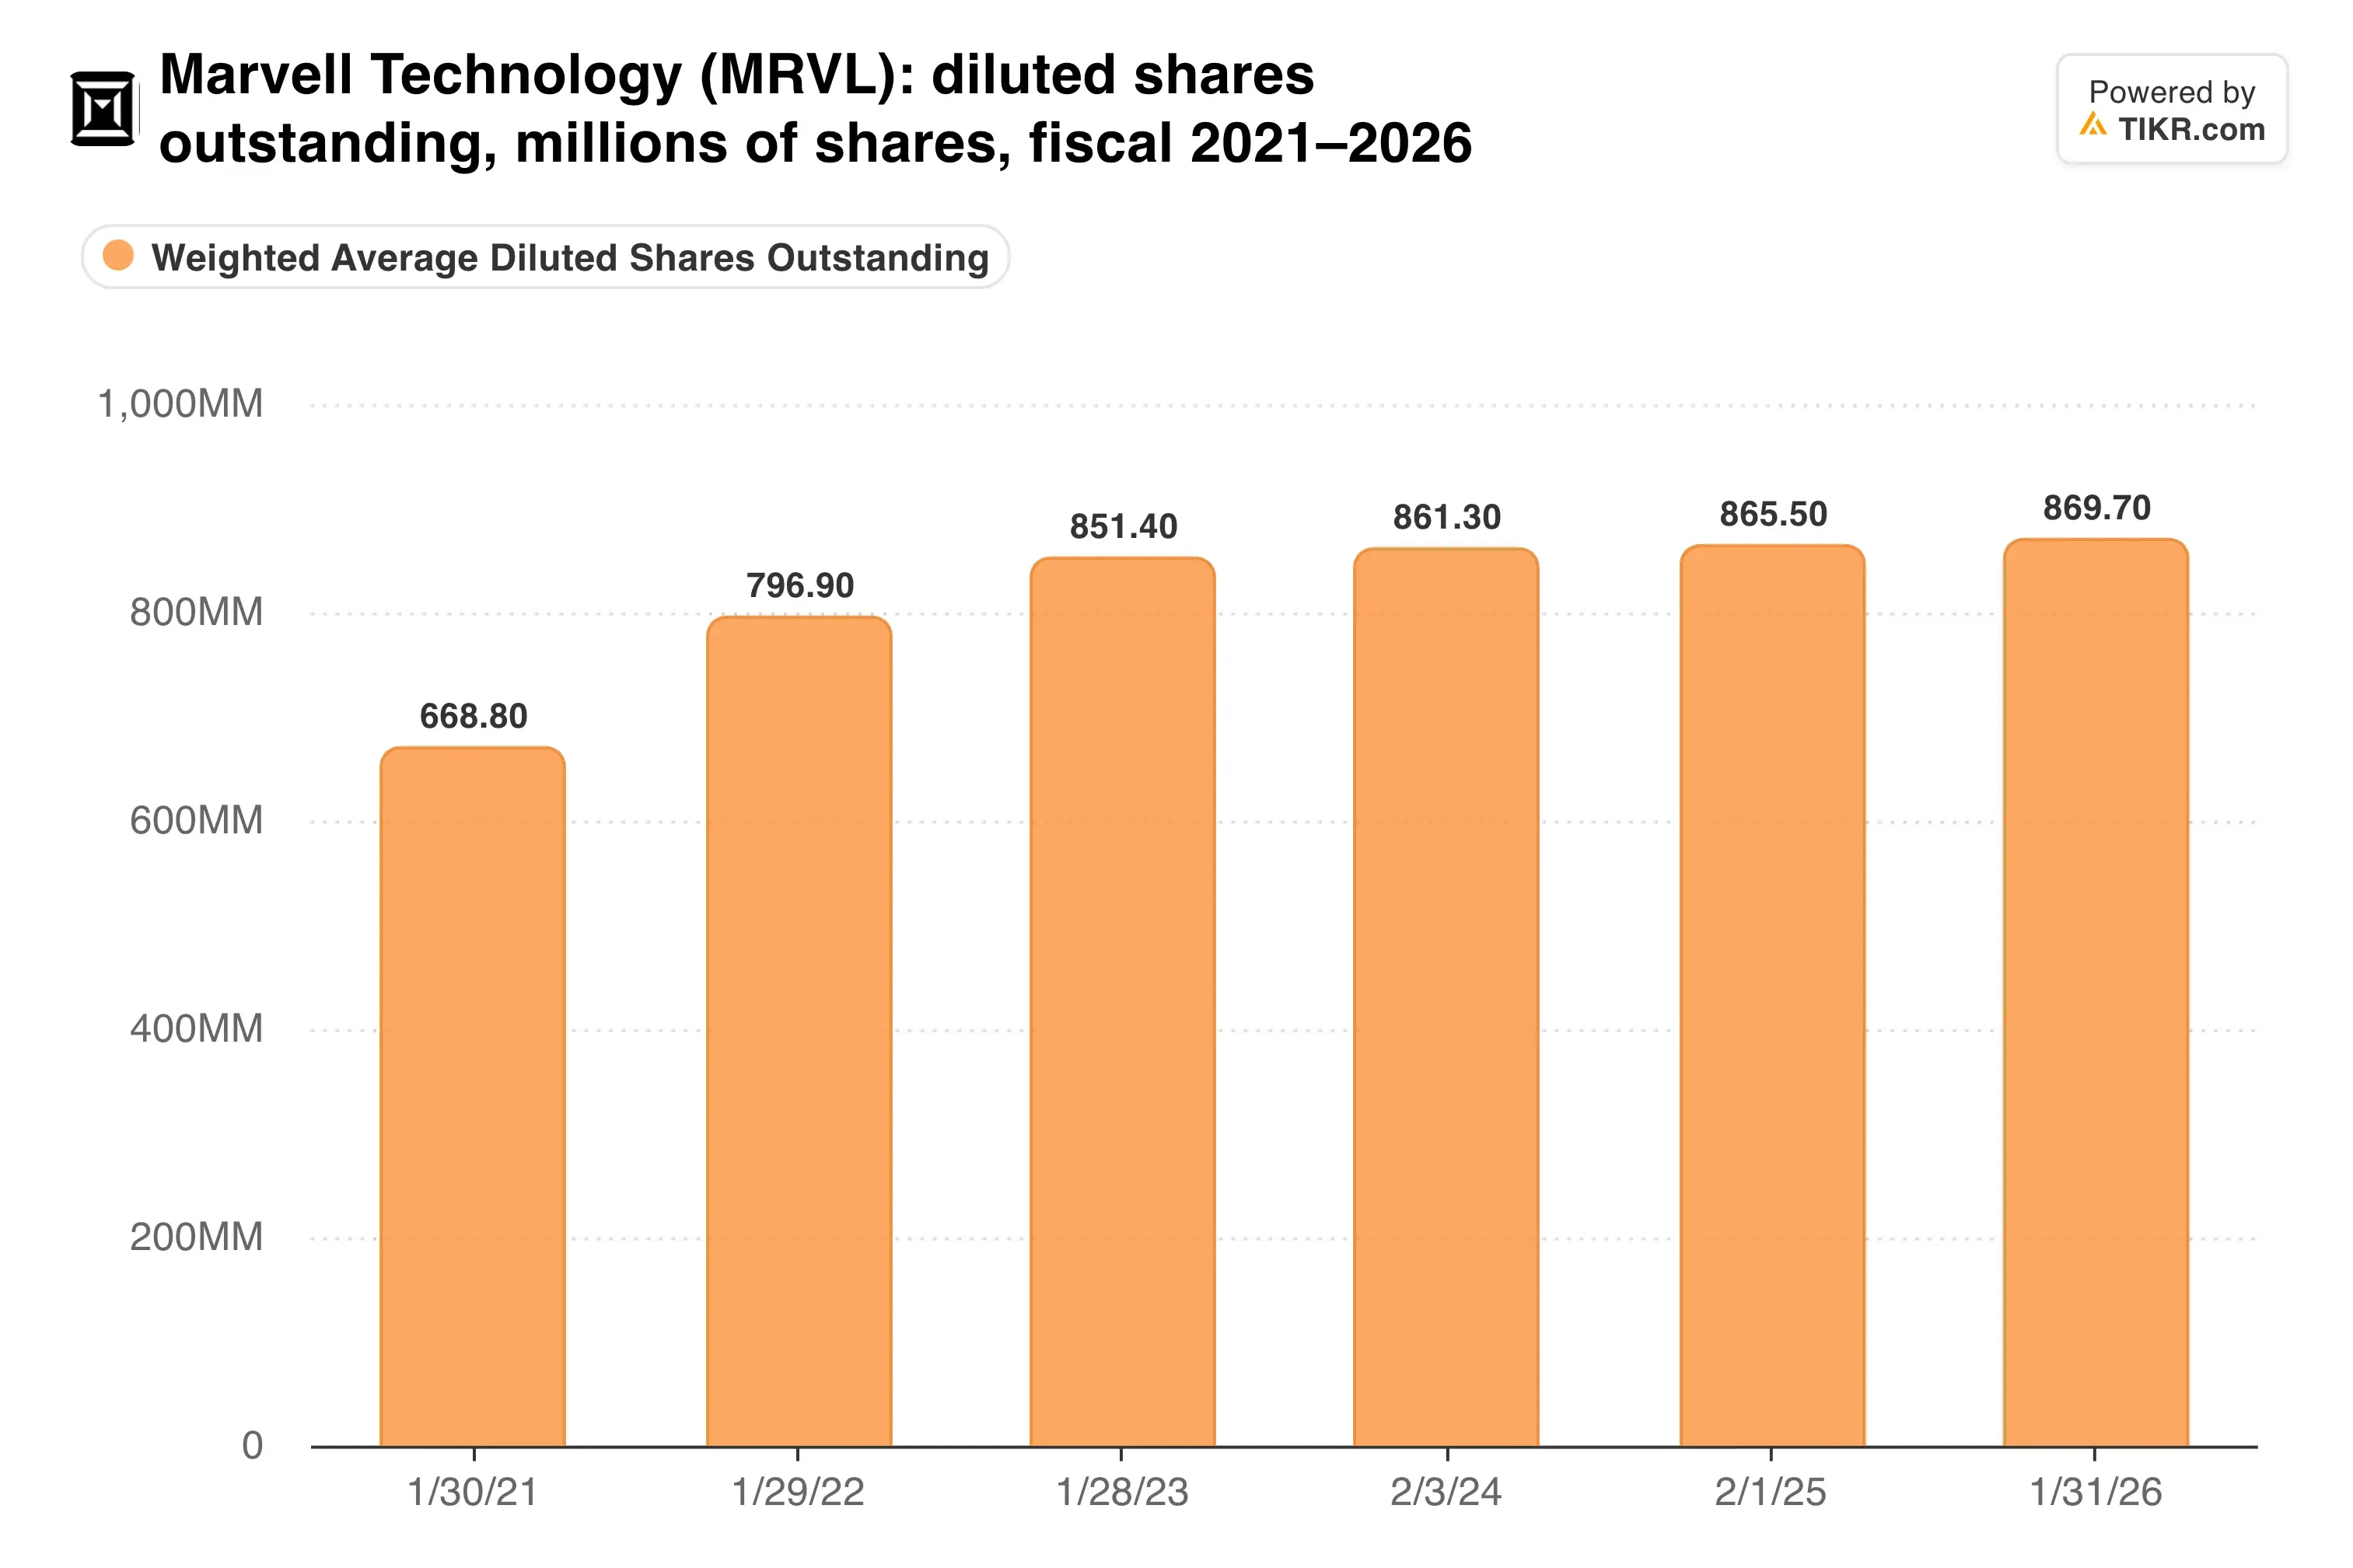
公司预计10月季度的稀释后股份为9.21亿股。Lumentum的股东将在此基础上再增加大约一半的数量。
核心业务正在加速
具有讽刺意味的是,Marvell并不需要这笔交易来讲述一个增长故事。第二季度收入增长37%,达到创纪录的27.39亿美元,数据中心销售额增长46%,达到21.7亿美元。非公认会计准则每股收益为0.94美元。
在宣布交易的同时,Marvell还将其第三季度收入中点维持在31.5亿美元,并将波动范围收窄至正负2%。相较于去年同期的20.75亿美元,这个中点意味着约52%的增长。
加速有多快?
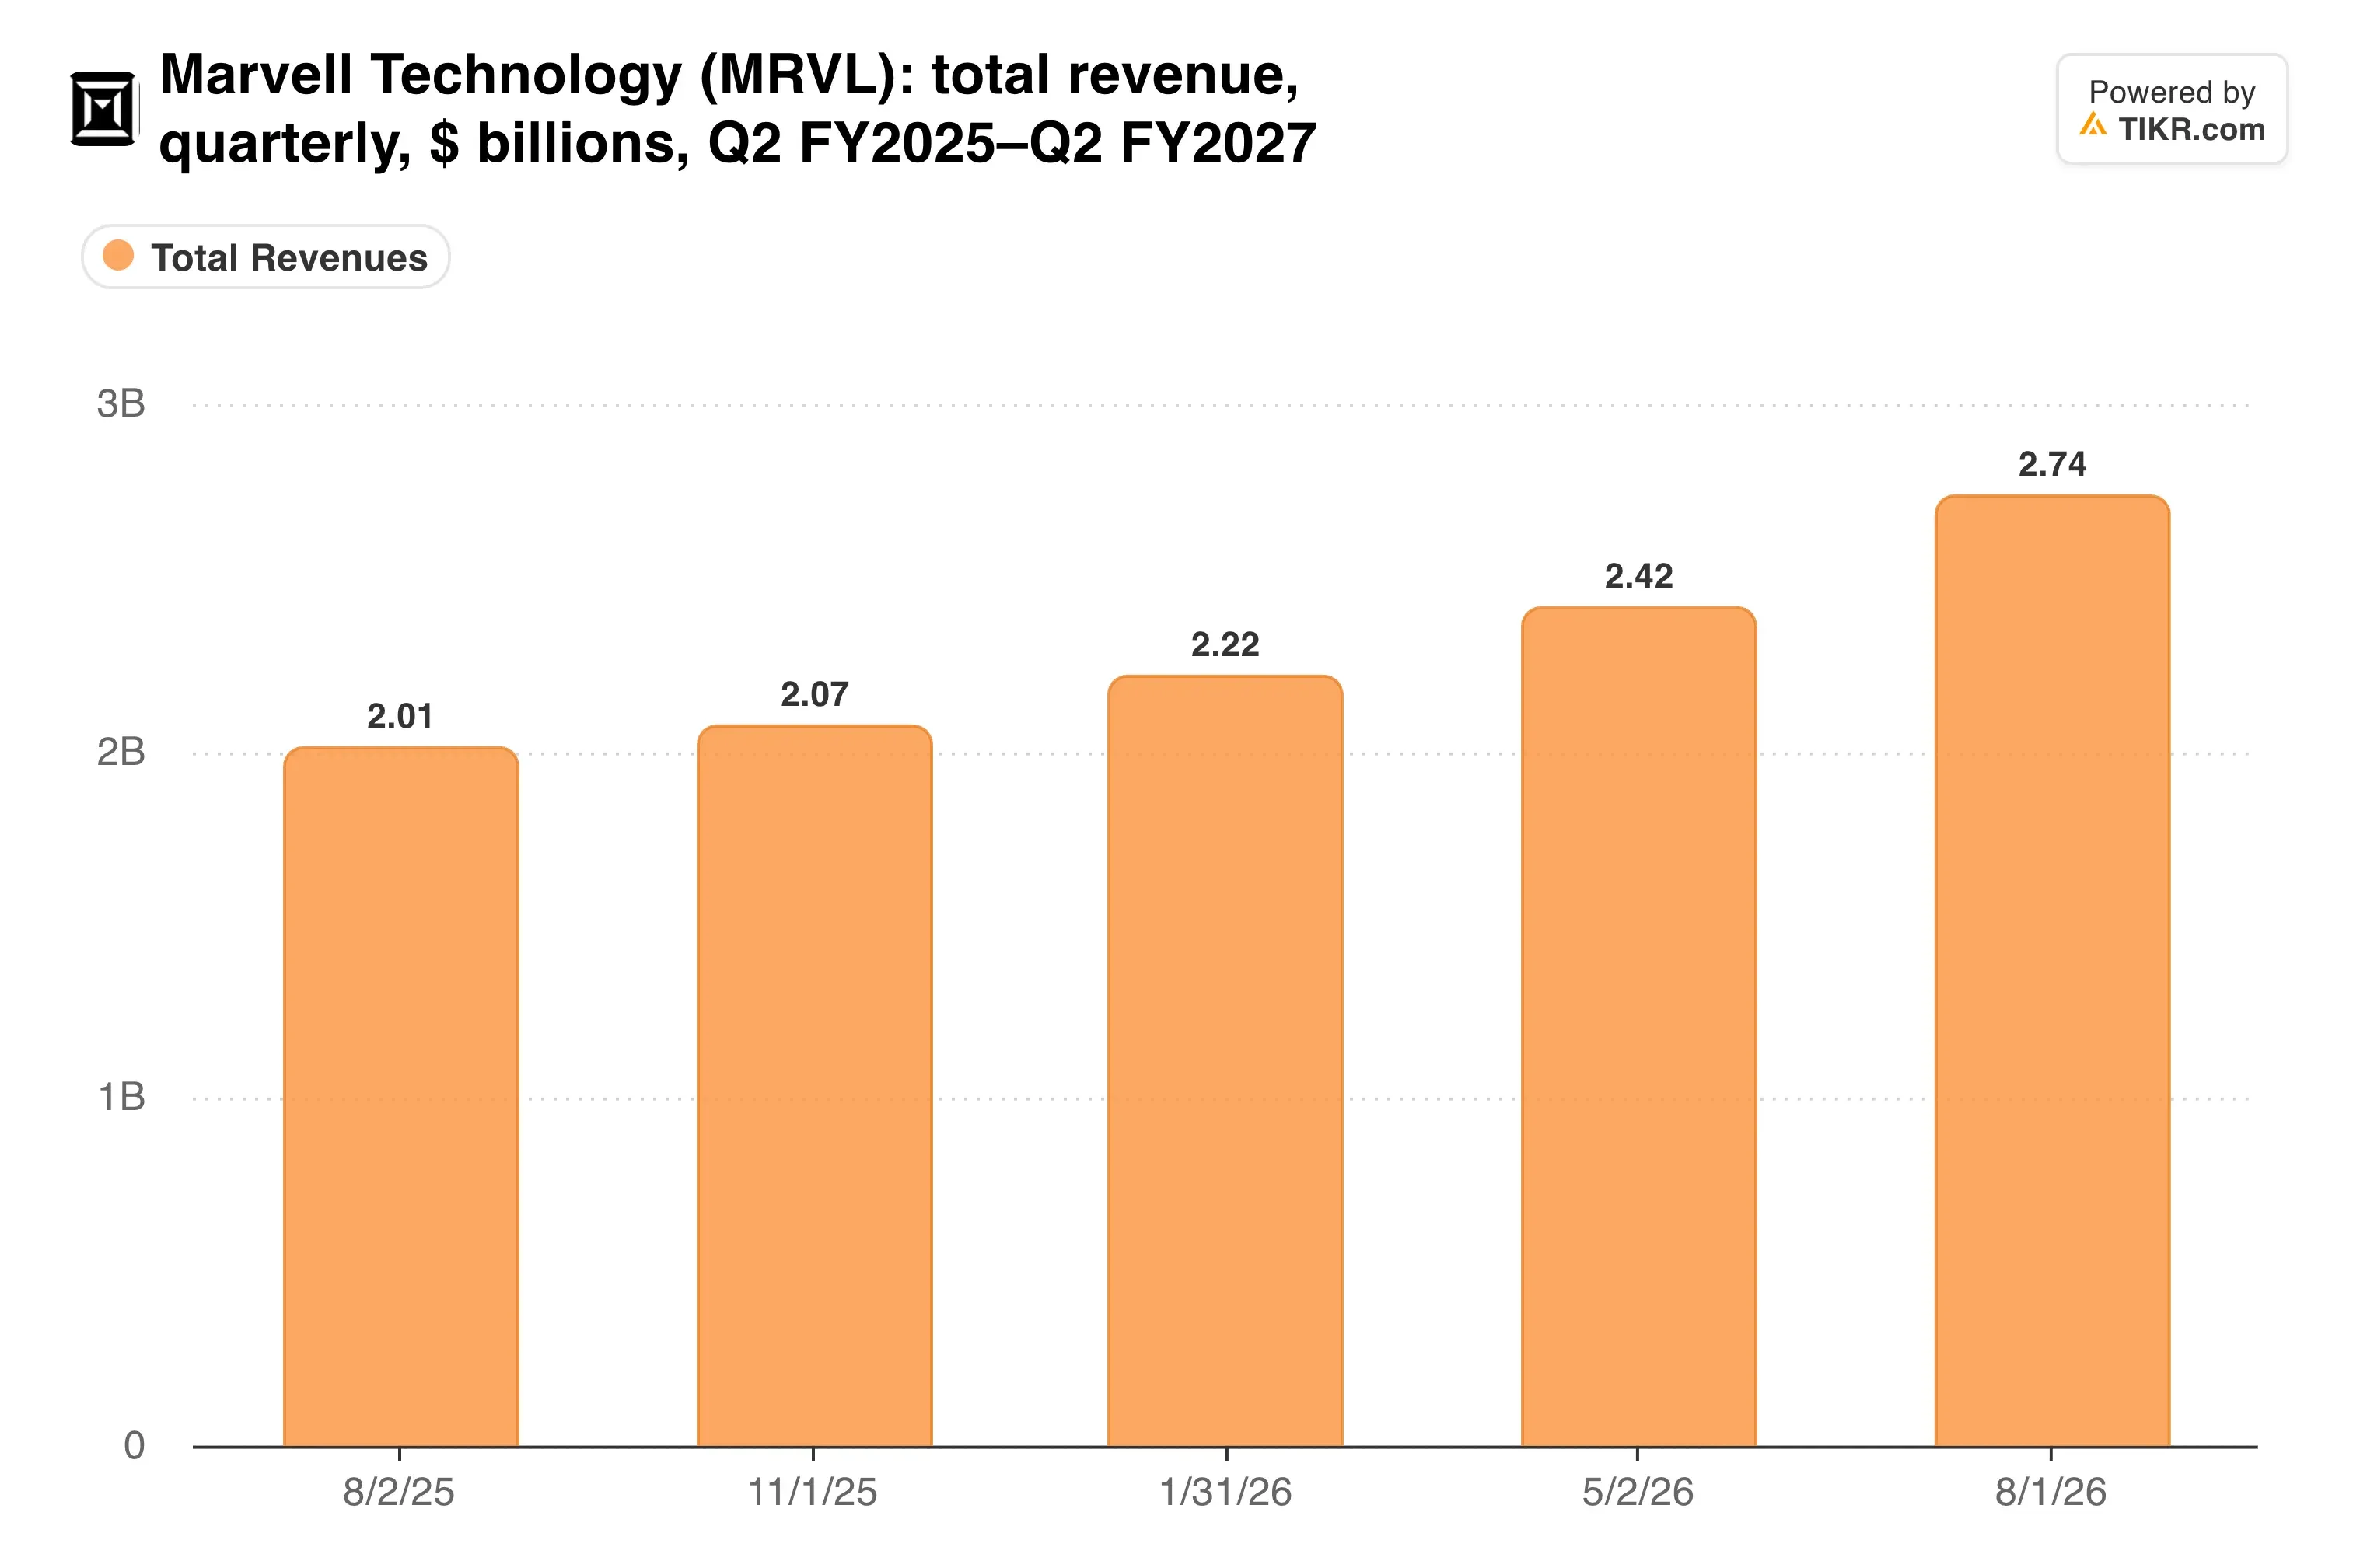
今年每个季度的增长都在加快。管理层还将其2028财年的收入展望从上一季度的约165亿美元上调至约180亿美元。在福克斯商业频道上,Murphy表示两家公司的年化run-rate达到210亿美元,营业利润率超过40%。
TIKR追踪了46位分析师对Marvell的看法。有多少人给出"买入"评级?
在一个地方查看Marvell的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看Marvell的分析师评级
12月1日定下基调
Murphy将股价下跌归咎于市场避险情绪。然而,他在那次采访中也承认了这笔赌注的代价:"当你这么做的时候,你承担了更多风险,而有时非正统的做法正是你为了获得超额回报所必须做的。"
利润率是下一个压力点。Marvell预计10月季度的非公认会计准则毛利率为57.5%至58.5%。相比之下,Hurlston表示,Lumentum预计其12月季度的收入约为16亿美元,毛利率约为53%。
以下是两家公司利润率并列对比的情况:
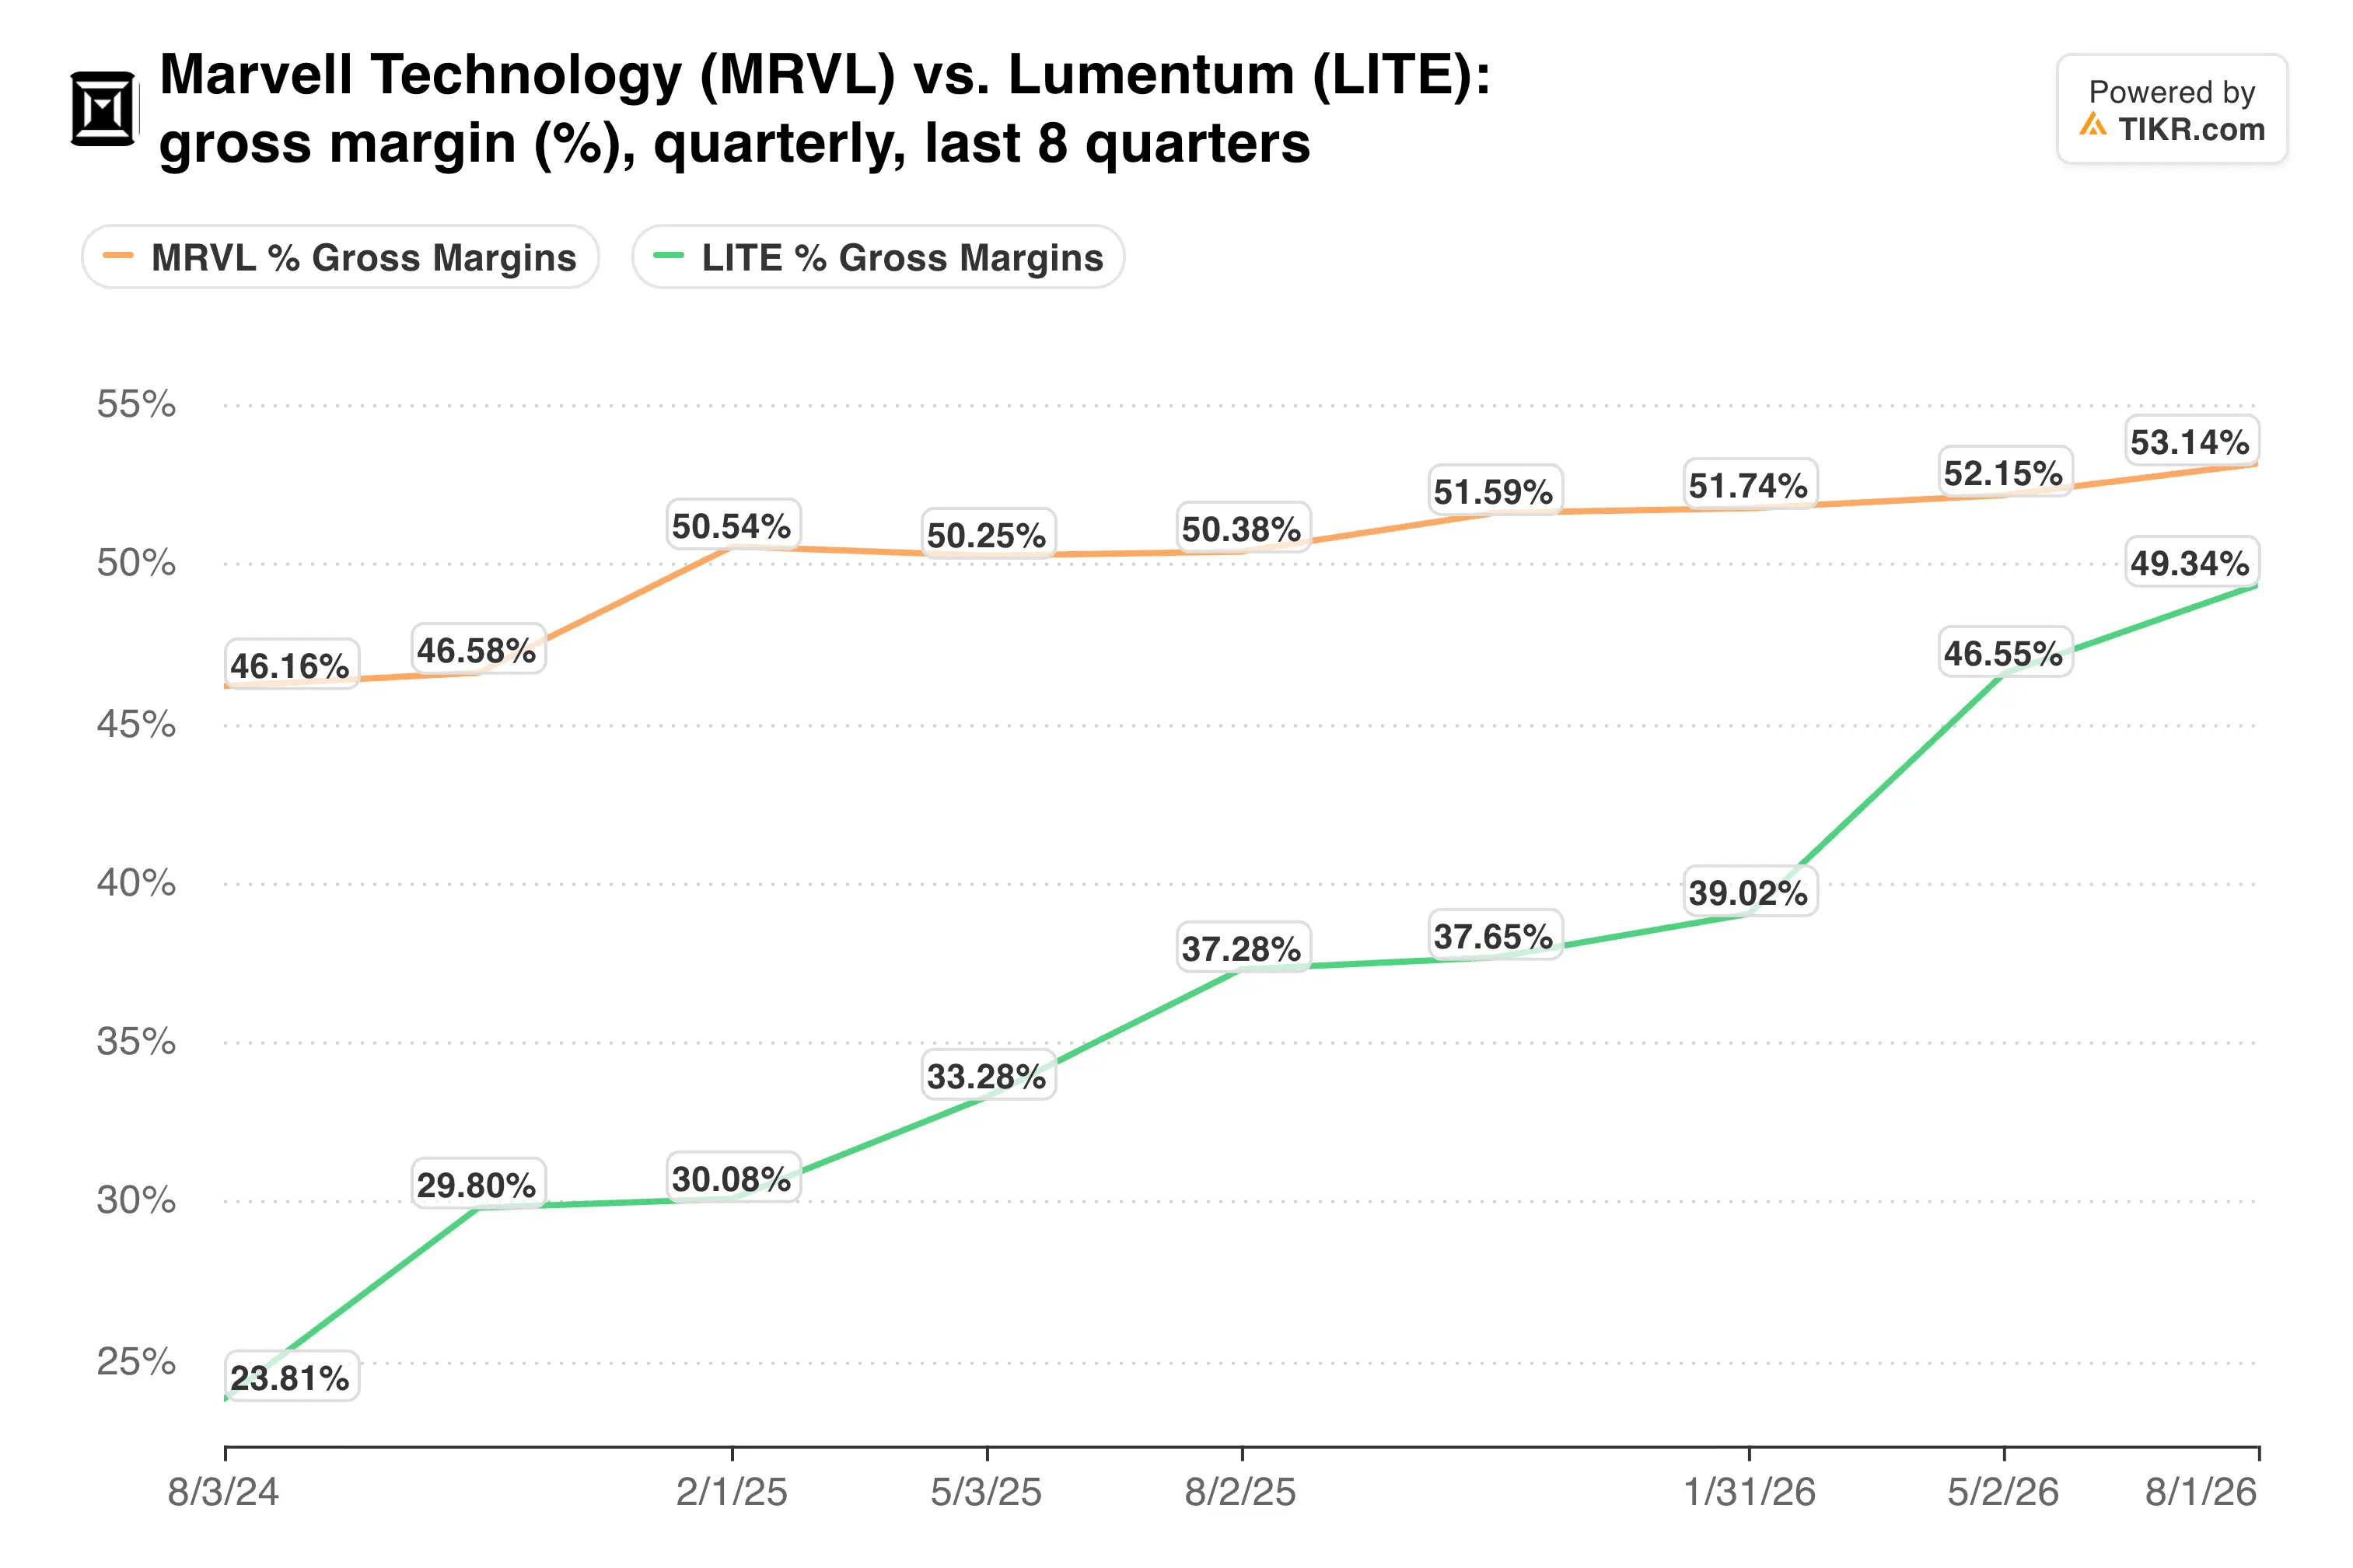
Lumentum的利润率改善很快,但仍落后于Marvell。这个差距正是10亿美元协同效应目标必须发挥作用的地方。
我的看法:这个策略是合理的,因为AI连接正在向光学技术发展,拥有激光器技术是有意义的。尽管如此,Marvell的股东们交出了一家快速增长公司三分之一的股份,而收益主要要到2028年后才能实现。在增持之前,我希望看到一个稳健的季度表现。
12月1日,请关注第四季度的收入指引以及对180亿美元2028财年目标是否有任何调整。如果上调,将证明其独立业务能够支撑漫长的交易完成等待期。
那么Marvell的股票实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Marvell可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能不包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!