核心要点
- Credo Technology (CRDO) 股价在过去一周下跌了8%,原因是英伟达 (NVDA)的动荡波及了AI芯片股,Marvell也未能幸免。
- Credo与Marvell Technology (MRVL)达成的专利和解,保护了支撑其大部分增长业务的线缆技术。
- Credo的远期市盈率目前为17倍,而其三年平均值为61倍,在其12月1日发布财报前,该股看起来值得买入。
Credo Technology 的股价在过去一周下跌了7%,而这其中几乎与Credo自身无关。
抛售始于英伟达。黄仁勋的辞职以及财政部长斯科特·贝森特周末呼吁对公司进行"戏剧性重组",在英伟达财报发布前打击了AI芯片股。
英伟达股价过去一周持平,而Marvell Technology下跌了8%。Credo的线缆与英伟达芯片所锚定的AI建设浪潮息息相关,因此也被卷入其中。
Credo自身的消息:目标价下调与和解
TD Cowen 在周一将其对Credo的目标价从300美元下调至175美元,但维持了买入评级。
周二收盘后,Credo就主动电气线缆(AECs)的专利纠纷与Marvell达成和解,这也终止了Marvell在专利局对Credo专利的挑战。具体条款未披露。
这很重要,因为AECs驱动了Credo第一季度超过90%的收入增长,而MaxLinear希望在下一代1.6T产品中占据20%至30%的份额。
我的解读是:Marvell更愿意在光模块领域竞争,这也是其以1150亿美元全股票交易收购Lumentum的目标。
该交易预计要到2028年上半年才能完成。Marvell也将在12月1日发布财报,其关于铜缆与光模块的评论将显示其对于Credo核心业务还有多少竞争意愿。
TIKR追踪了20位分析师对Credo Technology的看法。有多少人给出“买入”评级?
在TIKR平台一站式查看Credo Technology的买入、持有和卖出评级完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究此类股票。查看Credo Technology的分析师评级
如果12月1日财报表现良好,17倍市盈率很便宜
分析师预计Credo的标准化每股收益将从2026财年的3.46美元增长近三倍,至2028财年的9.71美元:
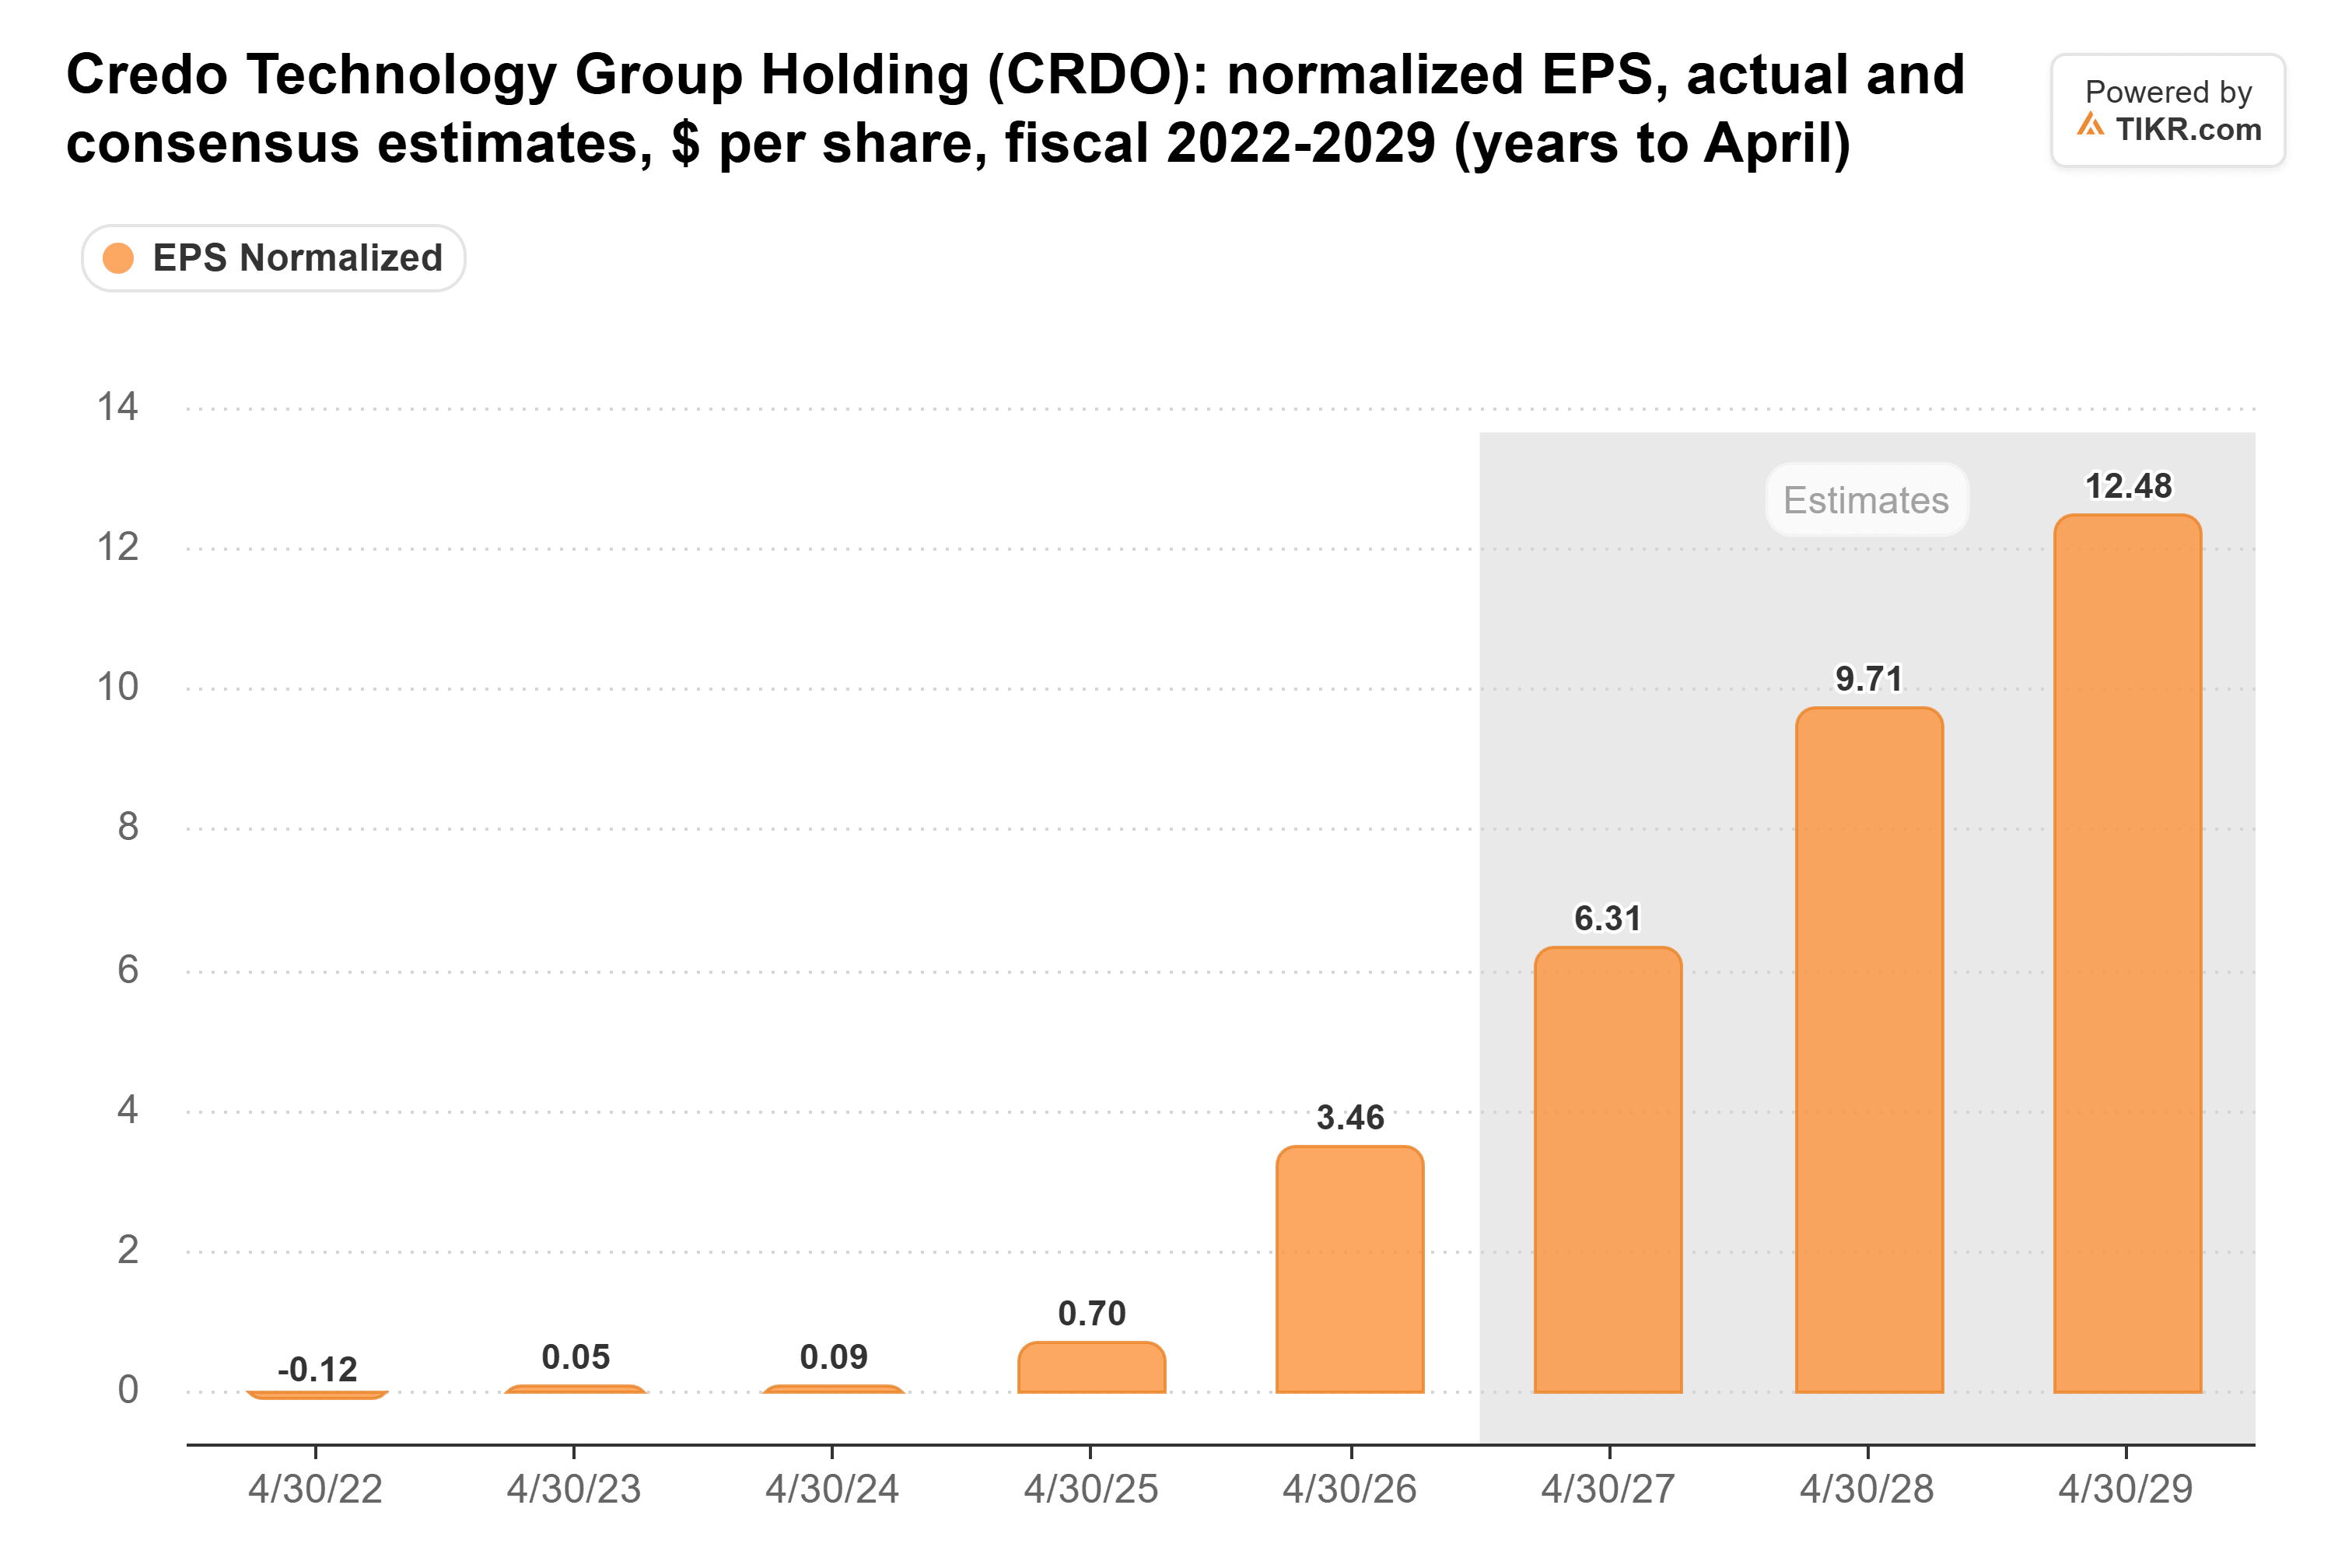
这些预测是在本周之前做出的,而Credo此后发布的消息没有给出下调预测的理由。
但投资者为这些盈利支付的估值远低于以往。Credo目前的远期市盈率为17倍,而其三年平均值为61倍:
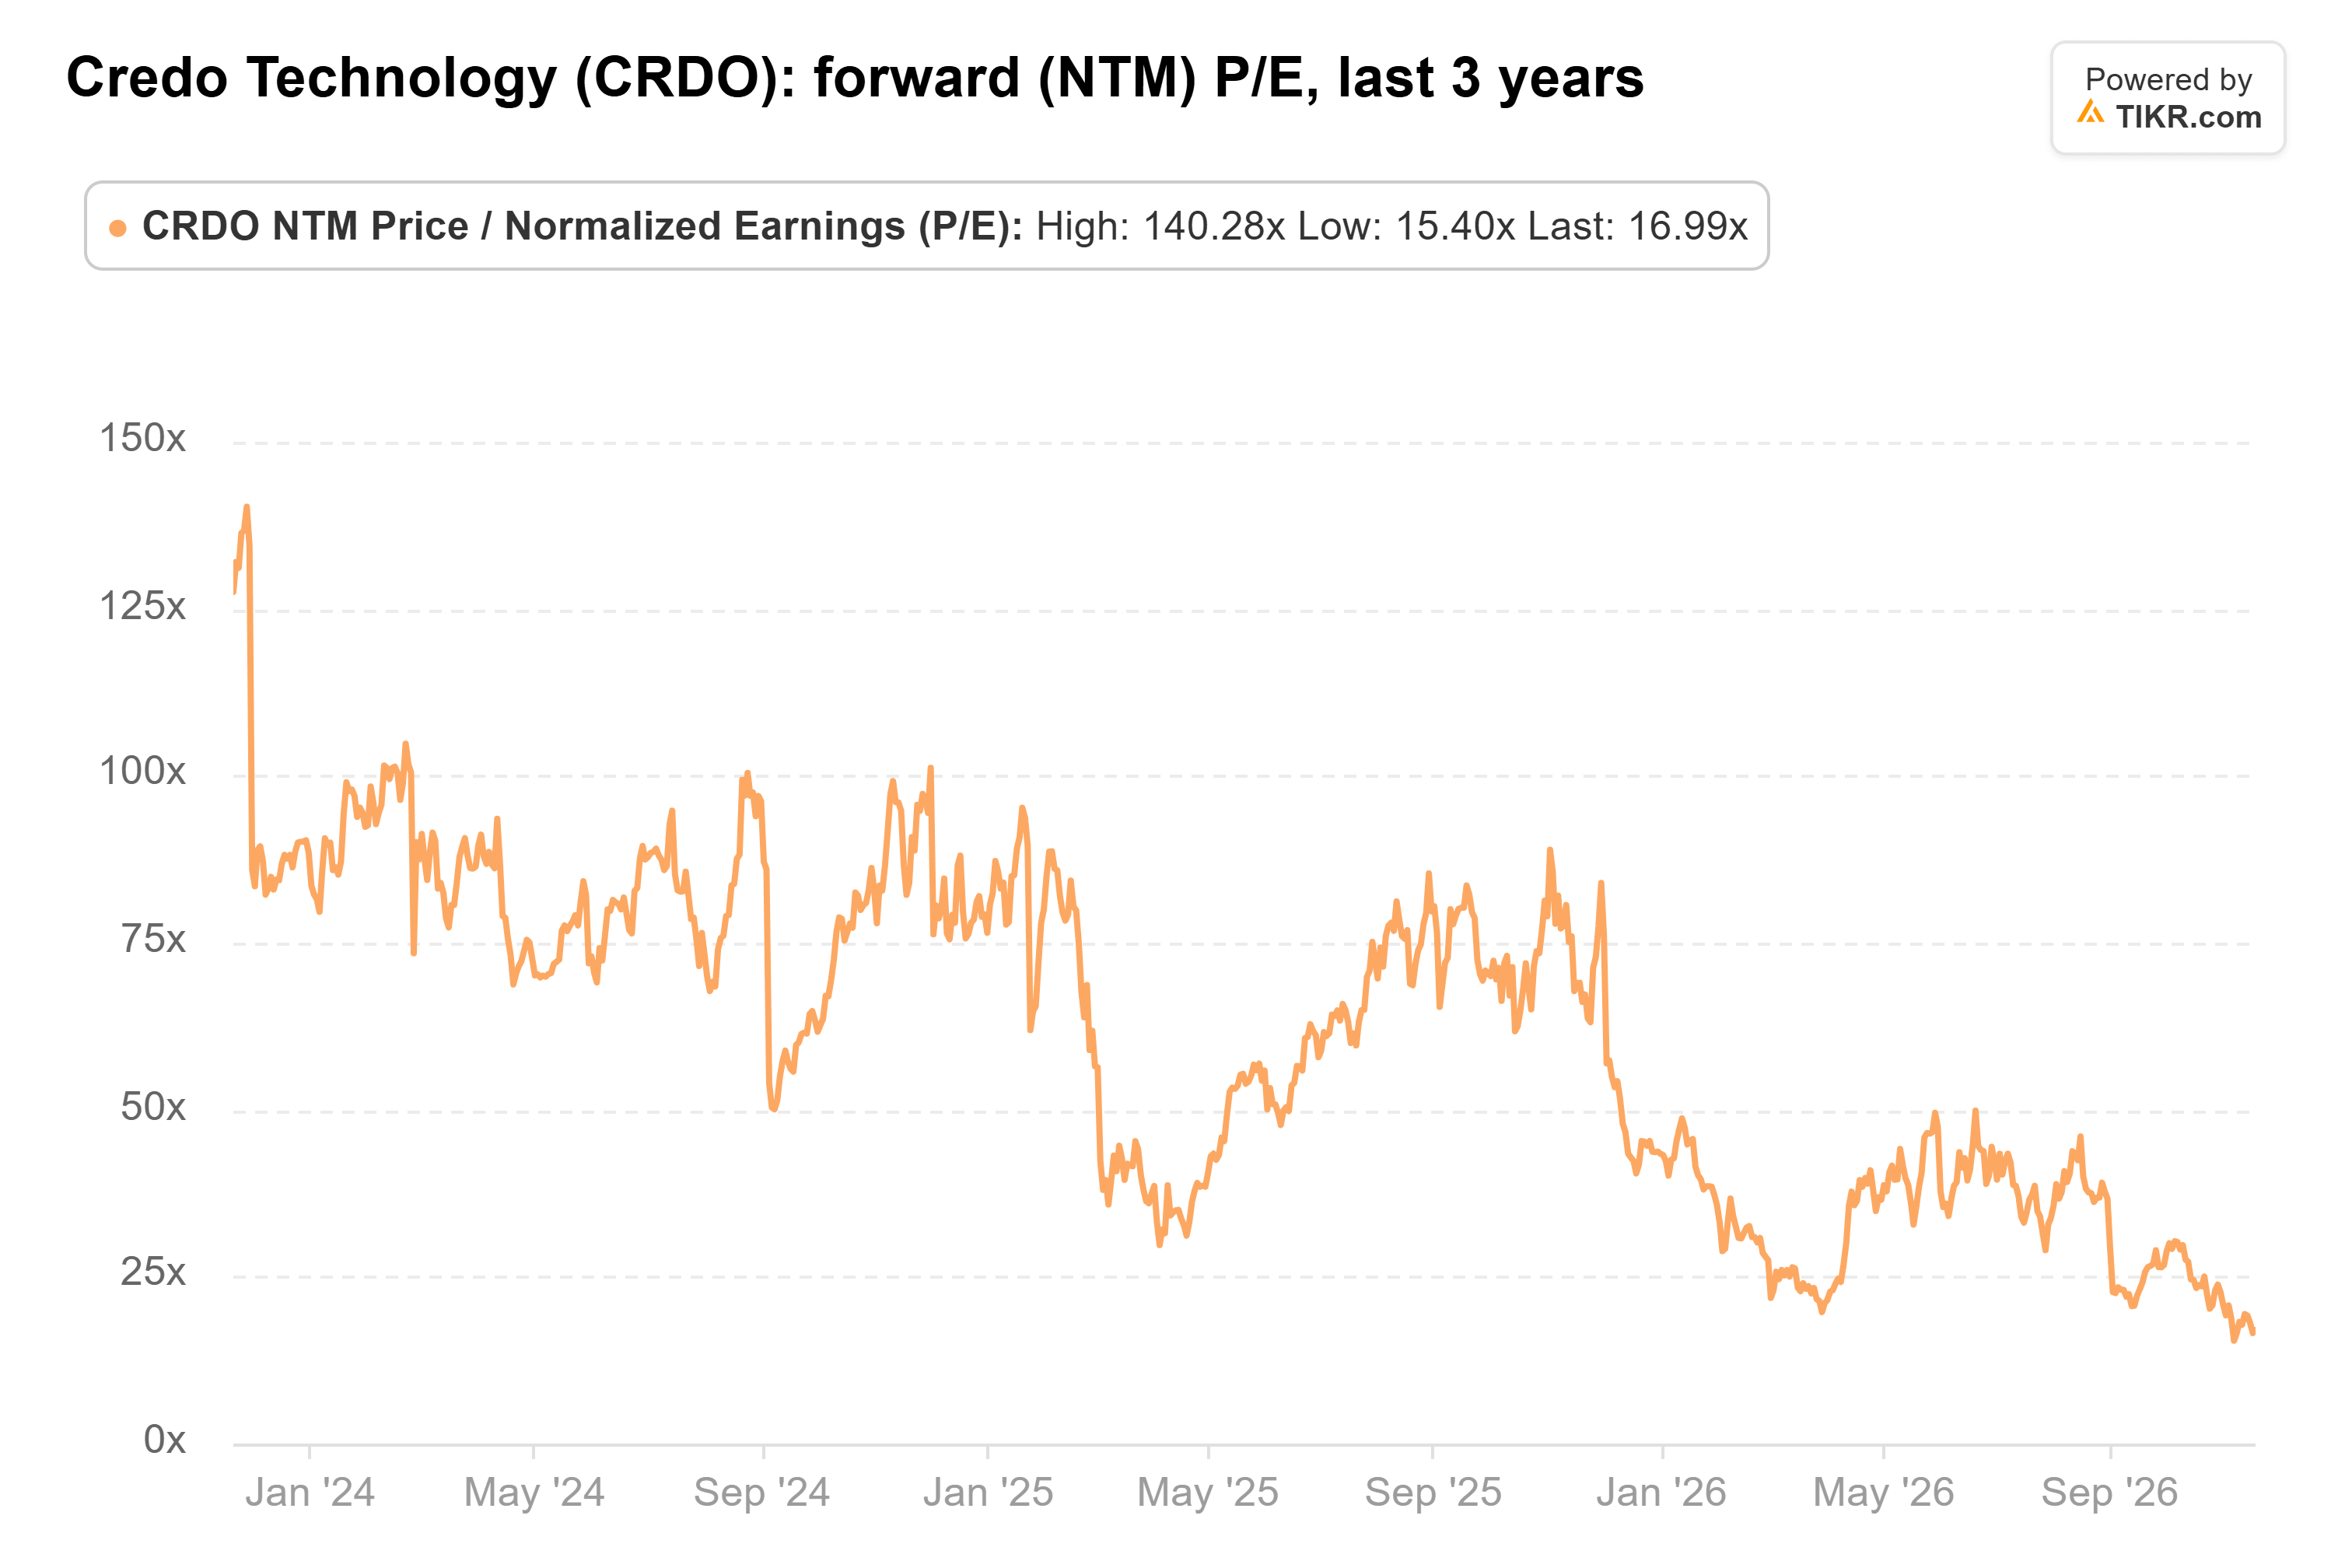
根据我的计算,TD Cowen给出的175美元目标价对应的是2028财年每股收益的18倍,接近当前的估值倍数。因此,该目标价只需要预测保持不变即可实现。
Credo将于12月1日收盘后发布财报。其本财年超过85%的收入增长目标意味着下半年收入至少需要达到14.6亿美元。这大约是每季度7.3亿美元,而第二季度的业绩指引为5.25亿至5.35亿美元。第一季度有四个客户贡献了84%的收入,因此其中任何一个客户的暂停采购都会迅速反映出来。
坦率地说,以17倍的市盈率来看,Credo的定价仿佛其线缆业务即将丢失,而本周它刚刚结束了围绕该业务的专利纠纷。
我倾向于在12月1日之前买入,尽管第三季度的业绩指引若只是温和,可能会使股价在未来几个月内停滞不前。
那么Credo Technology股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看Credo Technology的潜在价值。可以从华尔街共识预测开始,或调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对文中提及的任何股票均无持仓。感谢阅读,祝您投资愉快!