


核心要点
- 微软向6万名员工提供了买断方案,Jim Cramer称萨提亚·纳德拉告诉他,公司决心保持正的经营现金流。
- 其他三家超大规模云服务商在最近一个季度均报告了负的自由现金流,而微软的则保持为正。
- 买断方案对微软营业利润率的帮助大于对其现金的帮助,因为其资本支出远超整个运营费用项。
- 分析师预计自由现金流将在2027财年降至320亿美元,12月当季将是下一个考验。
微软 (MSFT) 在10月份向6万名员工提供了买断方案,以替代另一轮大规模裁员。
首席执行官萨提亚·纳德拉在11月18日的《纽约时报》DealBook峰会上解释了原因,一天后,Jim Cramer 发布了纳德拉就资金方面告诉他的内容:
"微软决心保持正的经营现金流。这是萨提亚告诉我的。这使它成为超大规模云服务商中最明智的吗???"
这是个合理的问题。亚马逊 (AMZN)、Meta Platforms (META) 和 甲骨文 (ORCL) 在最近一个季度均报告了负的自由现金流,因为人工智能数据中心支出超过了其业务带来的现金。
买断方案关乎工作方式
纳德拉并未将买断方案宣传为成本削减。他告诉Andrew Ross Sorkin,提供此方案是为了"确保至少每个人在做出选择时都感到自己有主动权",因为微软正在进行重组,以便每位员工都能使用并管理AI。尽管如此,更少的人做更多的工作会体现在成本项上。在2026财年(截至6月),员工人数下降了2%,运营费用增长了7%,而收入增长了18%。
TIKR追踪了58位分析师对微软的看法。有多少人说"买入"?
在一个地方查看微软的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看微软的分析师评级
正的经营现金流是容易的部分
微软仅在9月当季就产生了580亿美元的经营现金。自由现金流是更高的门槛,管理层在7月份表示,预计在2027财年将保持为正。分析师同意这一点,但他们预计本财年自由现金流将下降超过一半,然后才会恢复:
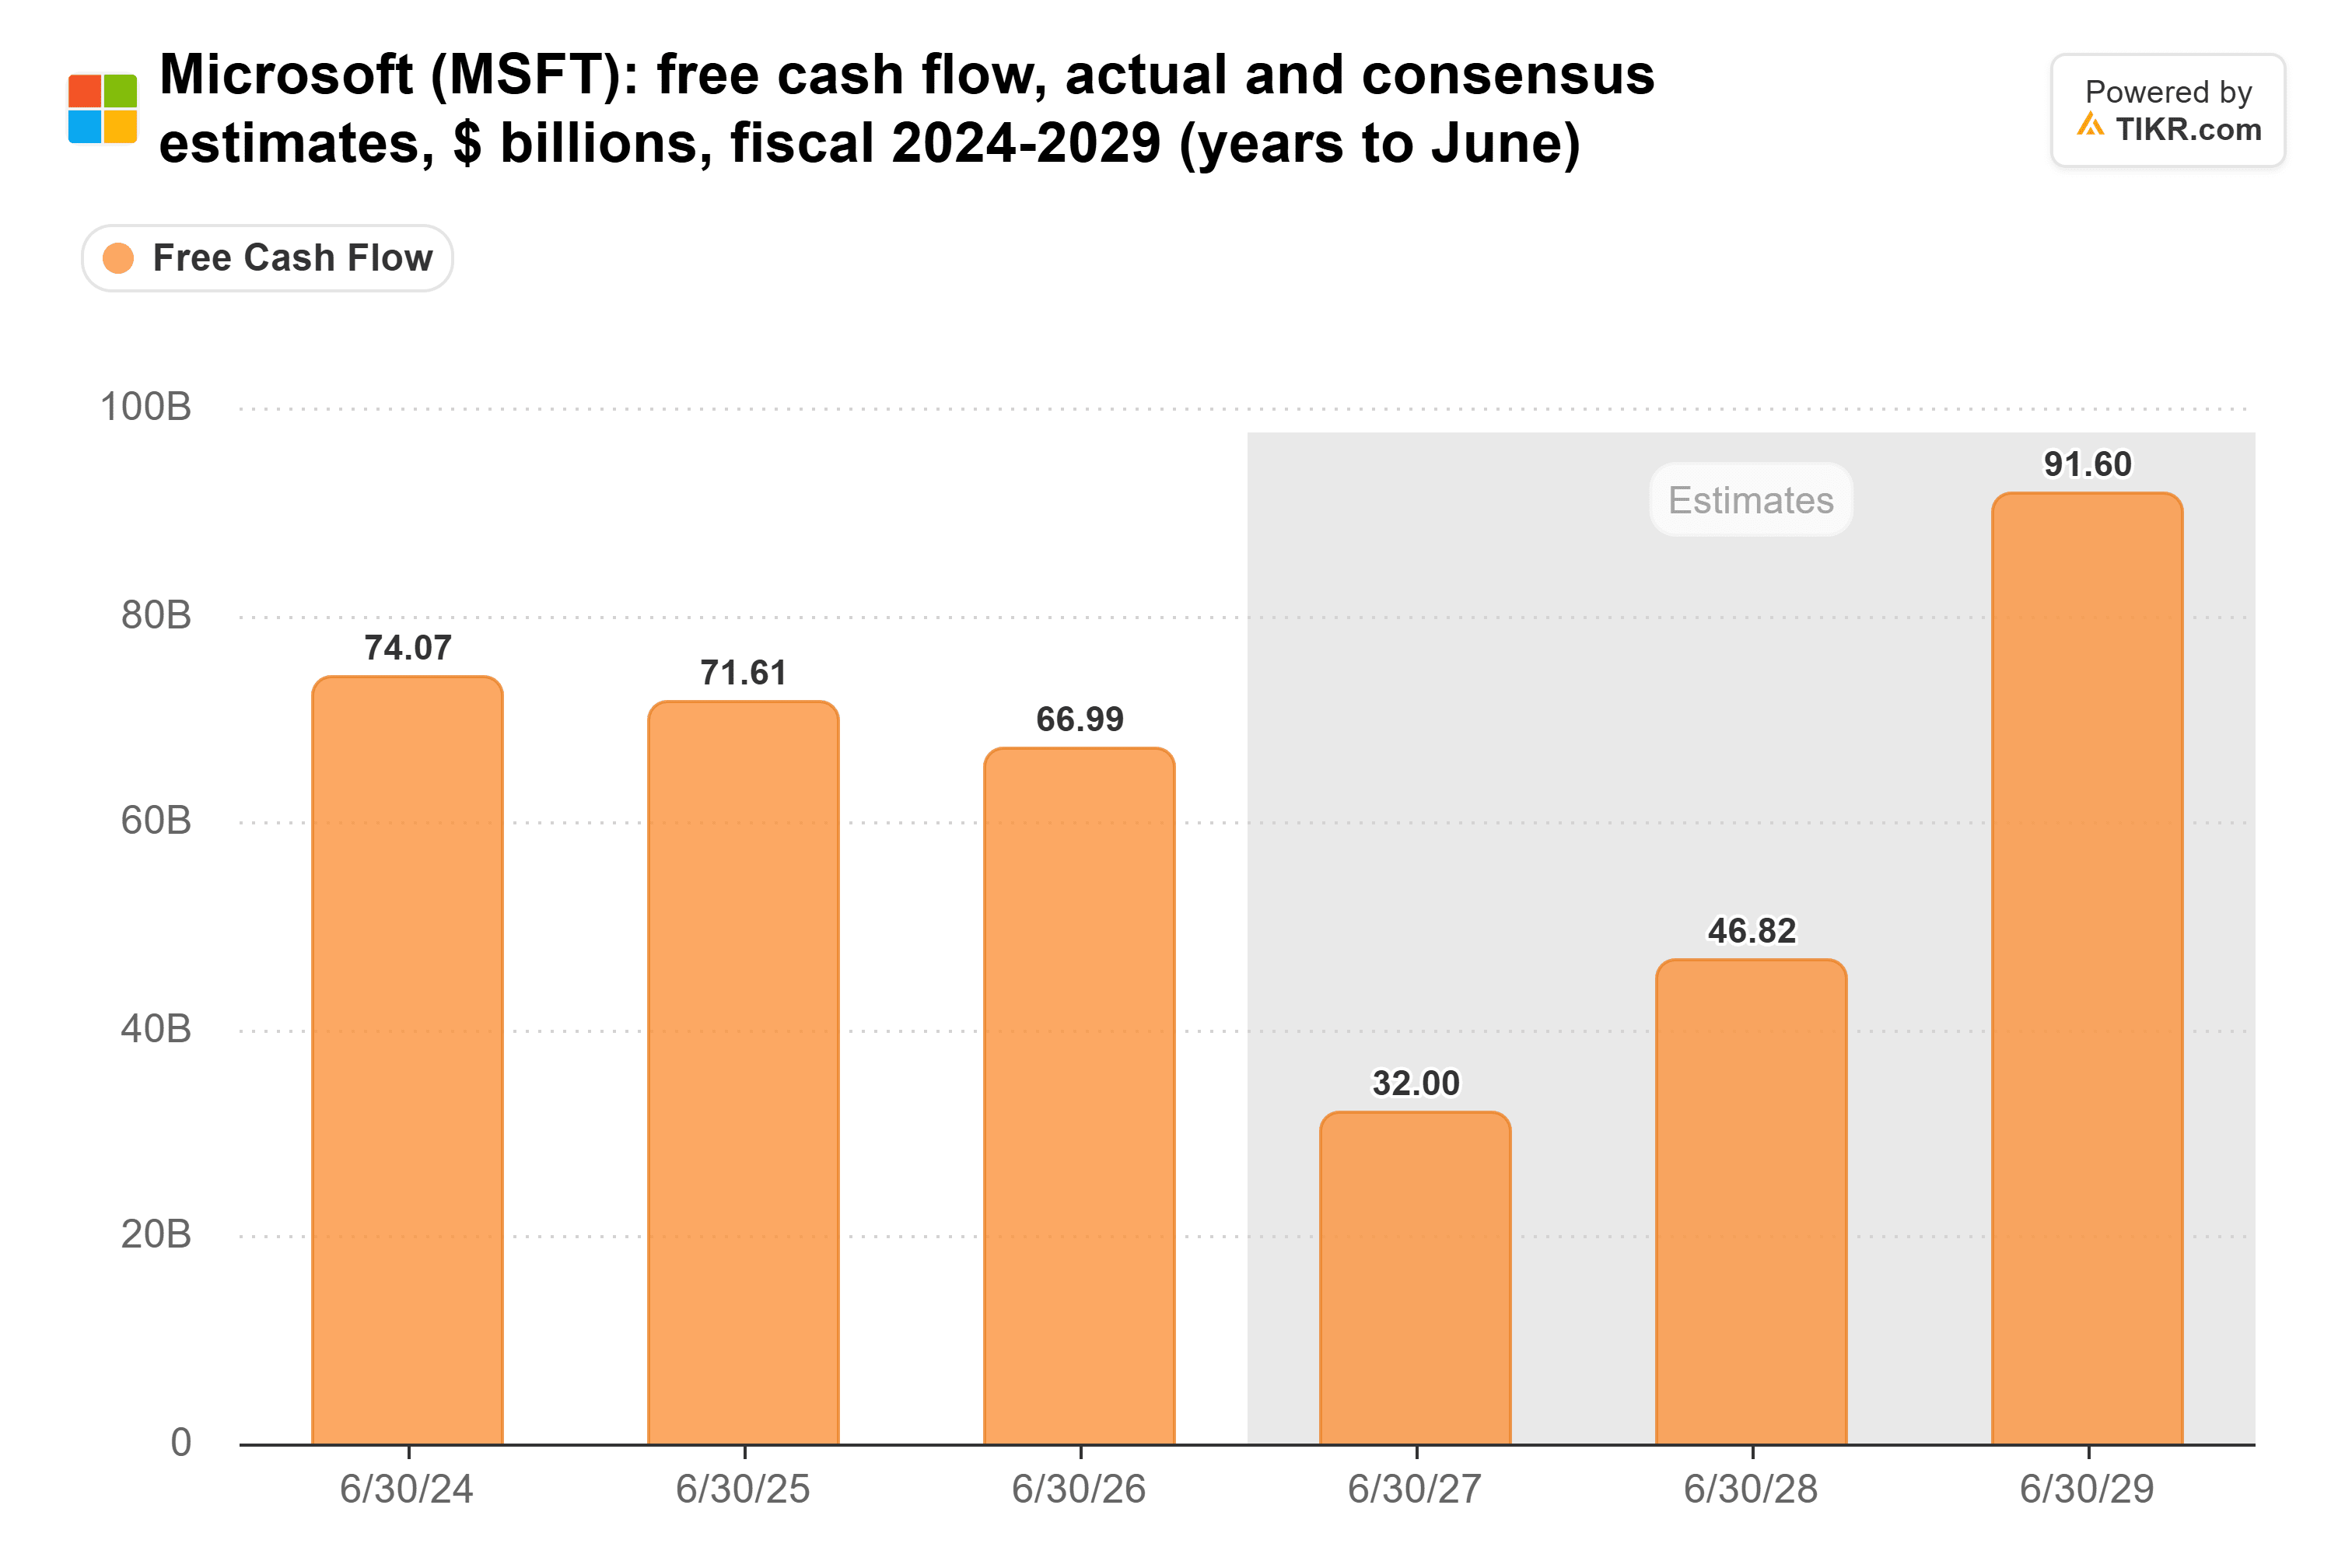
9月当季产生了186亿美元的自由现金流,较上年同期下降27%,因此微软需要在接下来的三个季度合计再产生约134亿美元,才能达到320亿美元的共识预测。
下降来自资本支出,其在四个财年内增长了近5倍,而经营现金流大约翻了一番:
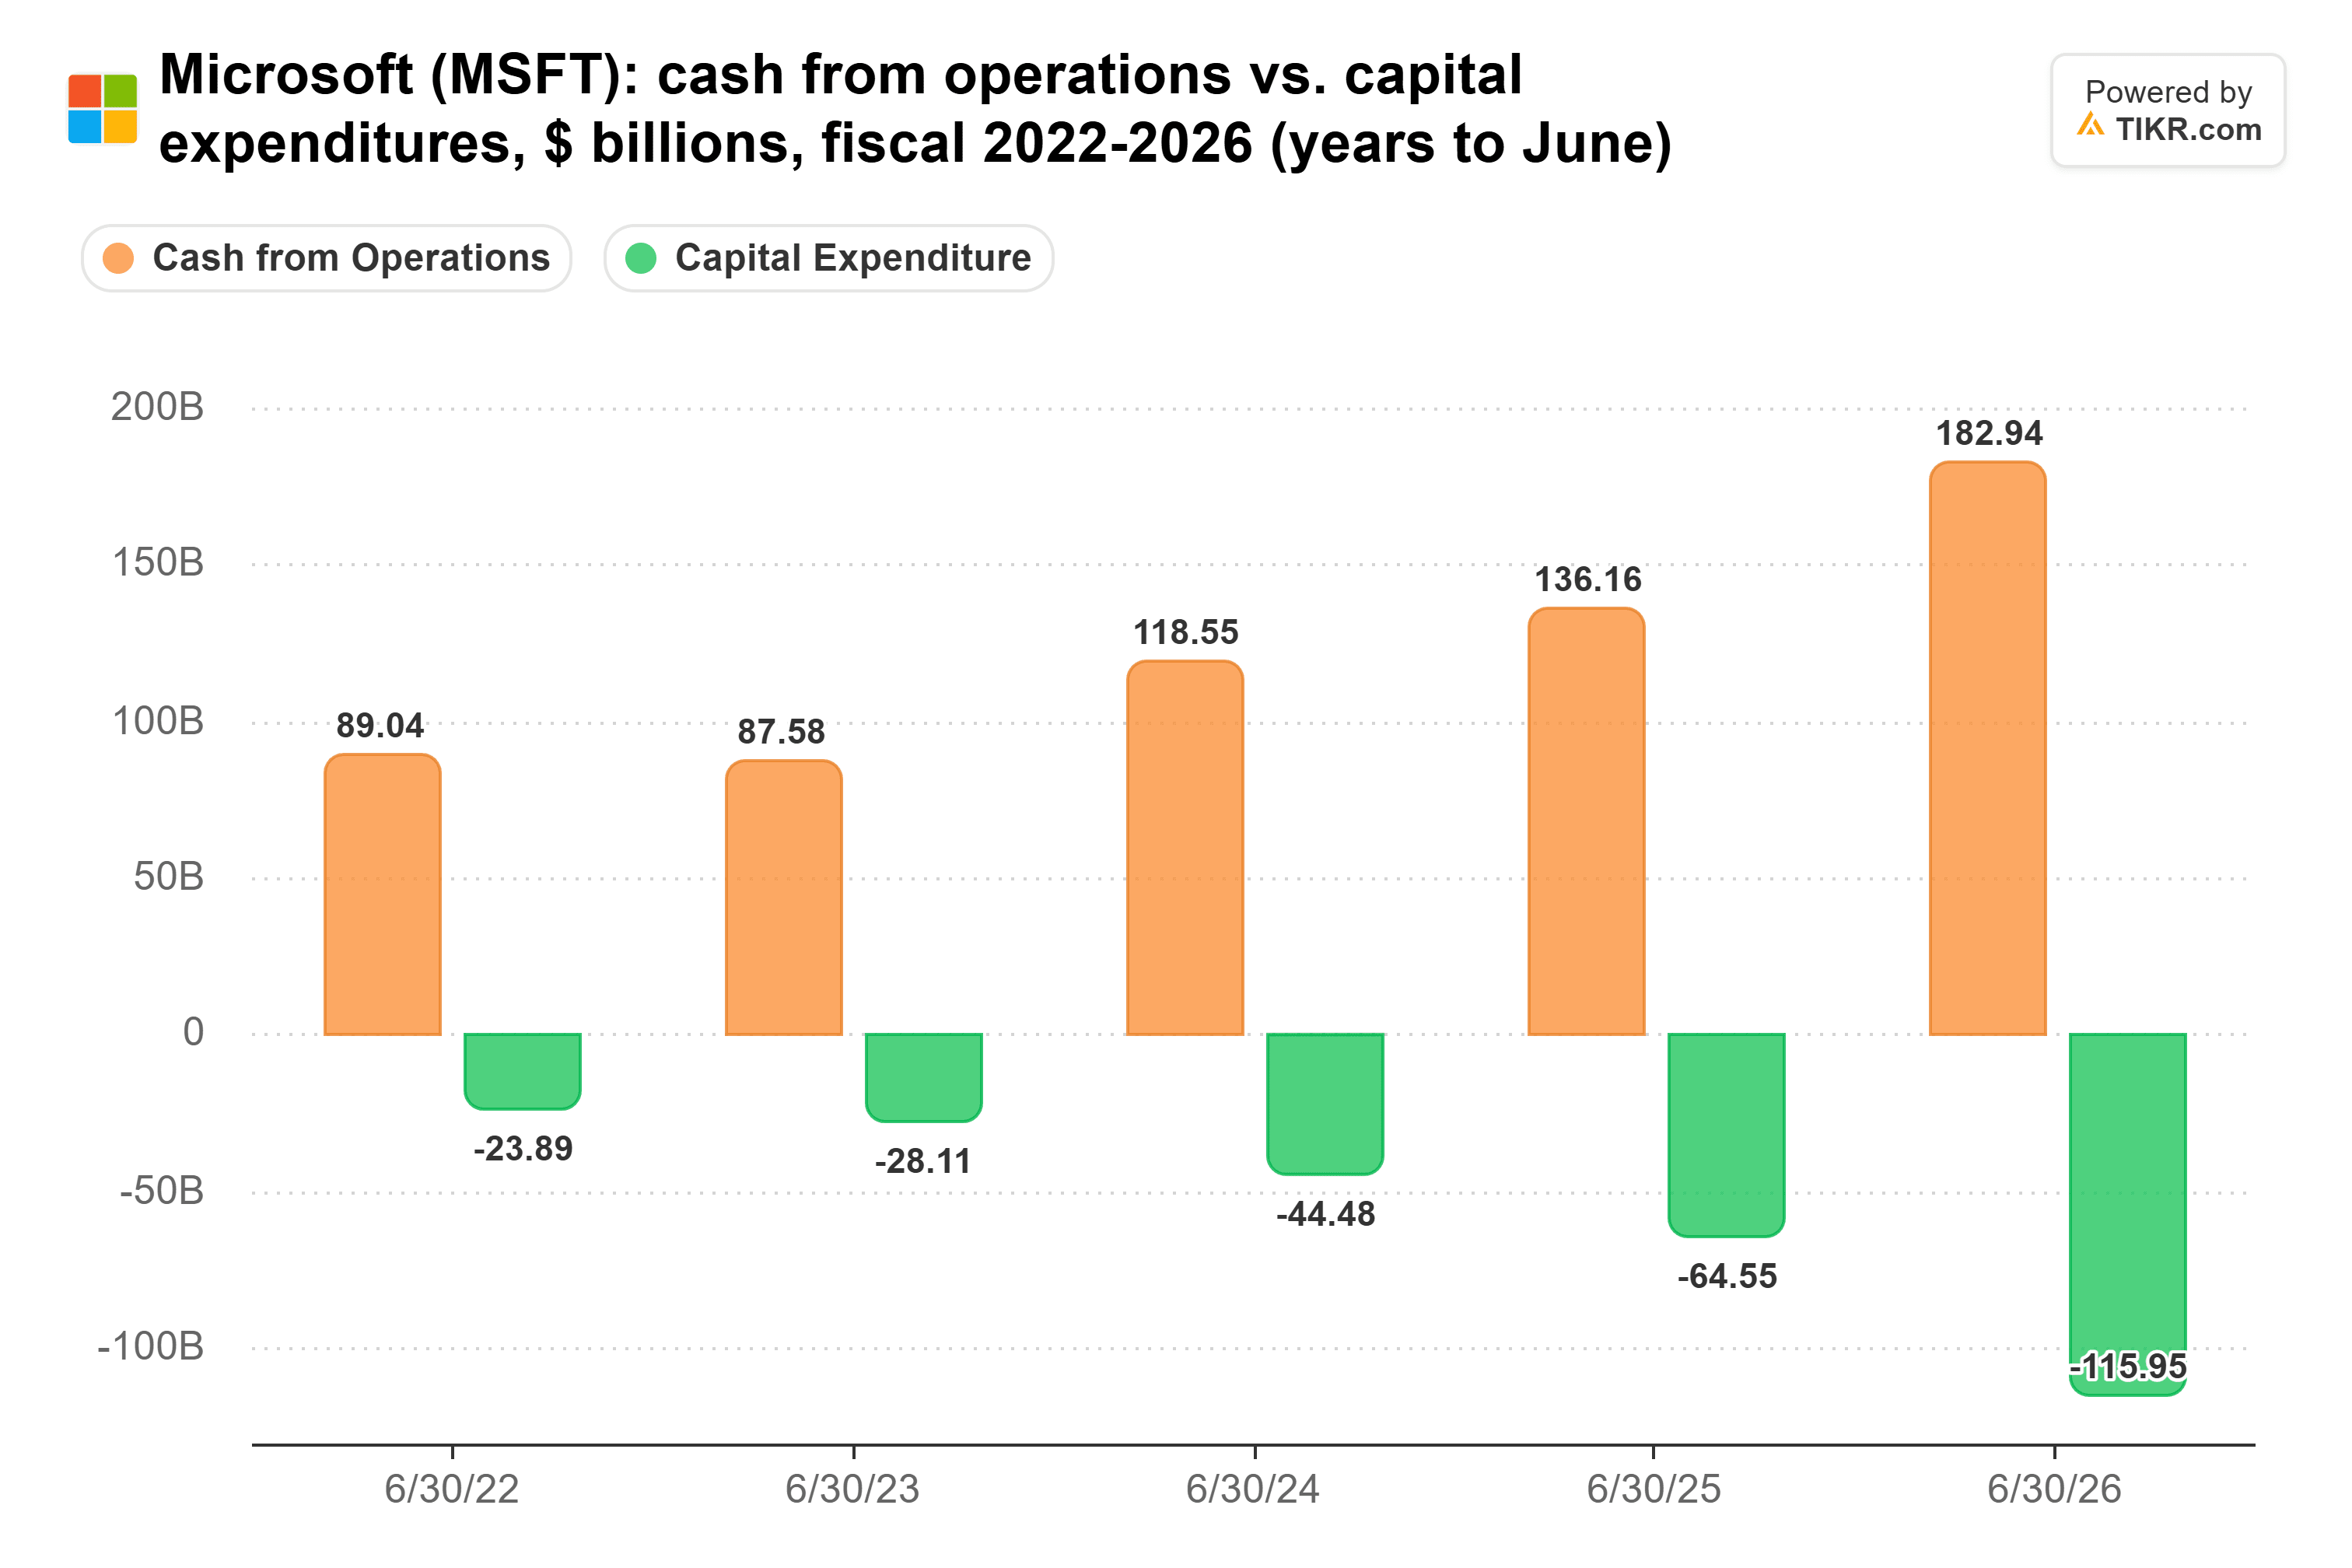
仅在2026财年,资本支出增加了514亿美元,经营现金流增加了468亿美元,因此自由现金流连续第二年下降。
亚马逊已低于零
亚马逊展示了支出超过现金后的情况。本周,r/ValueInvesting 子论坛上的一位发帖者使用折旧作为维护成本,将亚马逊的所有者盈利计算为+890亿美元,而计入其全部资本支出后则为-470亿美元。TIKR的数据支持这一点,亚马逊的自由现金流已连续三个季度为负:
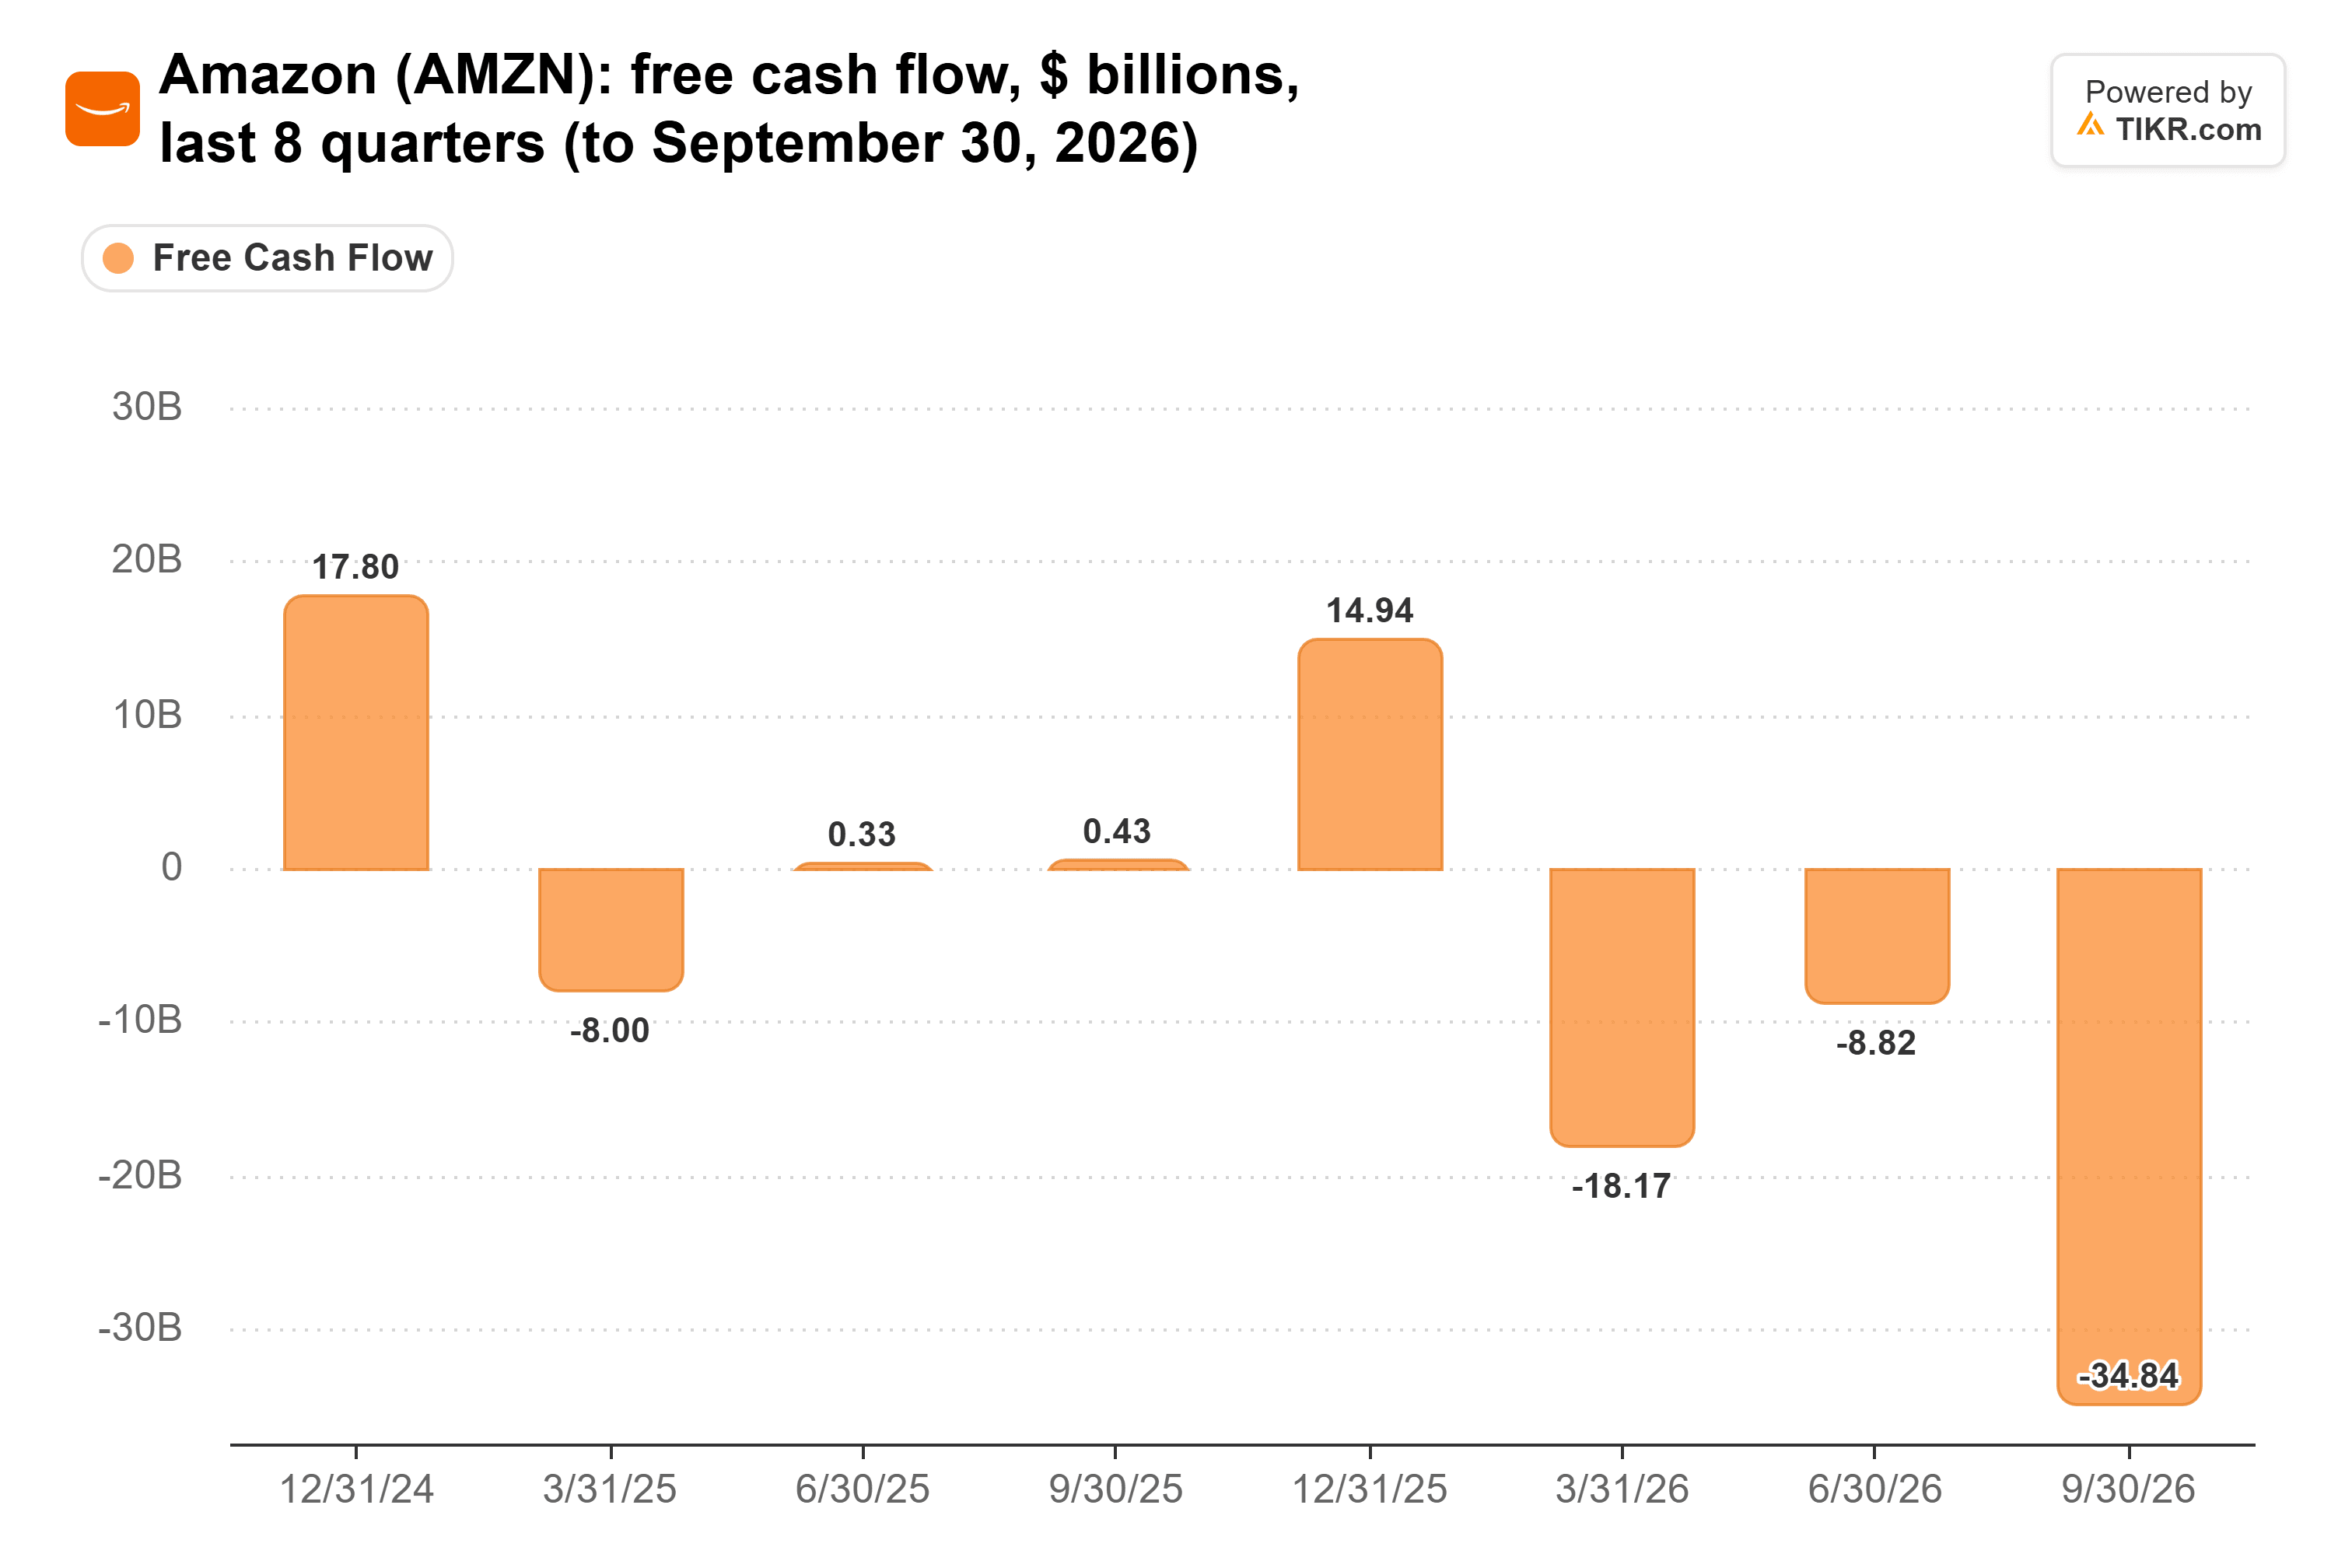
截至9月30日的四个季度,亚马逊的自由现金流合计为负469亿美元。
工资无法支付数据中心
微软2026财年整个运营费用项为702亿美元,而现金资本支出为1159亿美元。Meta在截至9月30日的一年中削减了15%的员工人数,但其9月当季的自由现金流仍为负21.2亿美元,因为349.1亿美元的资本支出(包括融资租赁本金)超过了其327.9亿美元的经营现金流。甲骨文在截至8月31日的季度中通过市场发售计划出售了200亿美元的股票,而其自由现金流为负50亿美元。
因此,人员离职对微软的营业利润率影响最大,管理层预计2027财年营业利润率将下降不到1个百分点。自由现金流保持为正,是因为业务本身:9月当季经营现金流增长了29%。
目前最明智的支出者
就现金而言,微软目前是超大规模云服务商中最明智的。然而,总账单比现金项显示的更大:自由现金流未计入融资租赁,仅9月当季就达到74亿美元。
微软将在1月下旬报告其12月当季业绩,资本支出指引超过500亿美元。一年前,该季度的自由现金流仅为59亿美元。另一个正的季度将使微软顺利迈向320亿美元的共识预测,而一个负的季度将引发对管理层预测的质疑。
那么微软股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到微软可能的价值。从华尔街共识预测开始,或调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能未包含最近的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!






