核心要点
- 黑石集团新成立的数据中心REIT将以约50亿美元的价格收购13座亚马逊网络服务大楼的75%权益,资本化率约为7%。
- AWS是Cipher Digital在德克萨斯州两个园区的租户,合同租金总额约75亿美元,因此黑石的出价为投资者提供了一个衡量基准。
- 按7%的收益率计算,Cipher的预计物业收入价值约为123亿美元,大约是其债务的两倍。
- Cipher的远期市销率为4.7倍,远低于其三年平均水平,但其债务和德克萨斯州的政治环境是真实存在的风险。
黑石集团 (BX)刚刚为来自亚马逊 (AMZN)数据中心的租金定了一个价,我认为这对Cipher Digital (CIFR)最为重要,因为该公司在德克萨斯州收取这笔租金。
黑石数字基础设施信托基金是黑石新上市的数据中心REIT,周一宣布了其首笔交易:以约50亿美元的价格收购与亚马逊网络服务两个合资企业的75%权益。这也为Cipher Digital已有的同类租户提供了一个公开的定价参考。
黑石收购了什么
- 位于两个AWS园区的13座新建"供电外壳"建筑,其中三分之二位于大芝加哥地区,其余在密西西比州。
- 亚马逊关联公司保留约25%的权益,亚马逊数据服务公司以平均12年(完全延期后为32年)的三重净租赁条款租用这两个园区,并由亚马逊公司担保租金。
- 资本化率为7.0%,合资企业将借贷一半的交易价格。该交易预计在第四季度完成。
做空者Jim Chanos在X上表示,7%的收益率将使Digital Realty和Equinix的估值"显著低于它们目前的交易水平"。用同样的方法计算Cipher,结果却相反。
TIKR追踪22位分析师对Cipher Digital的评级。有多少人给出"买入"建议?
查看Cipher Digital的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。 查看Cipher Digital的分析师评级
按黑石的收益率看,Cipher的租金显得便宜
截至9月30日,Cipher在700兆瓦容量下拥有166亿美元的合同租金。其中约75亿美元来自AWS:一份为期15年、价值55亿美元的Black Pearl园区租赁合同(租金已于8月开始支付)以及Stingray园区。
Cipher预计,从2026年8月到2041年7月,其三个园区的平均年净营业收入为8.64亿美元。该收入来自配备电力和冷却系统的交钥匙大厅,而非空置外壳,并且包括Barber Lake园区,其租户是Fluidstack。
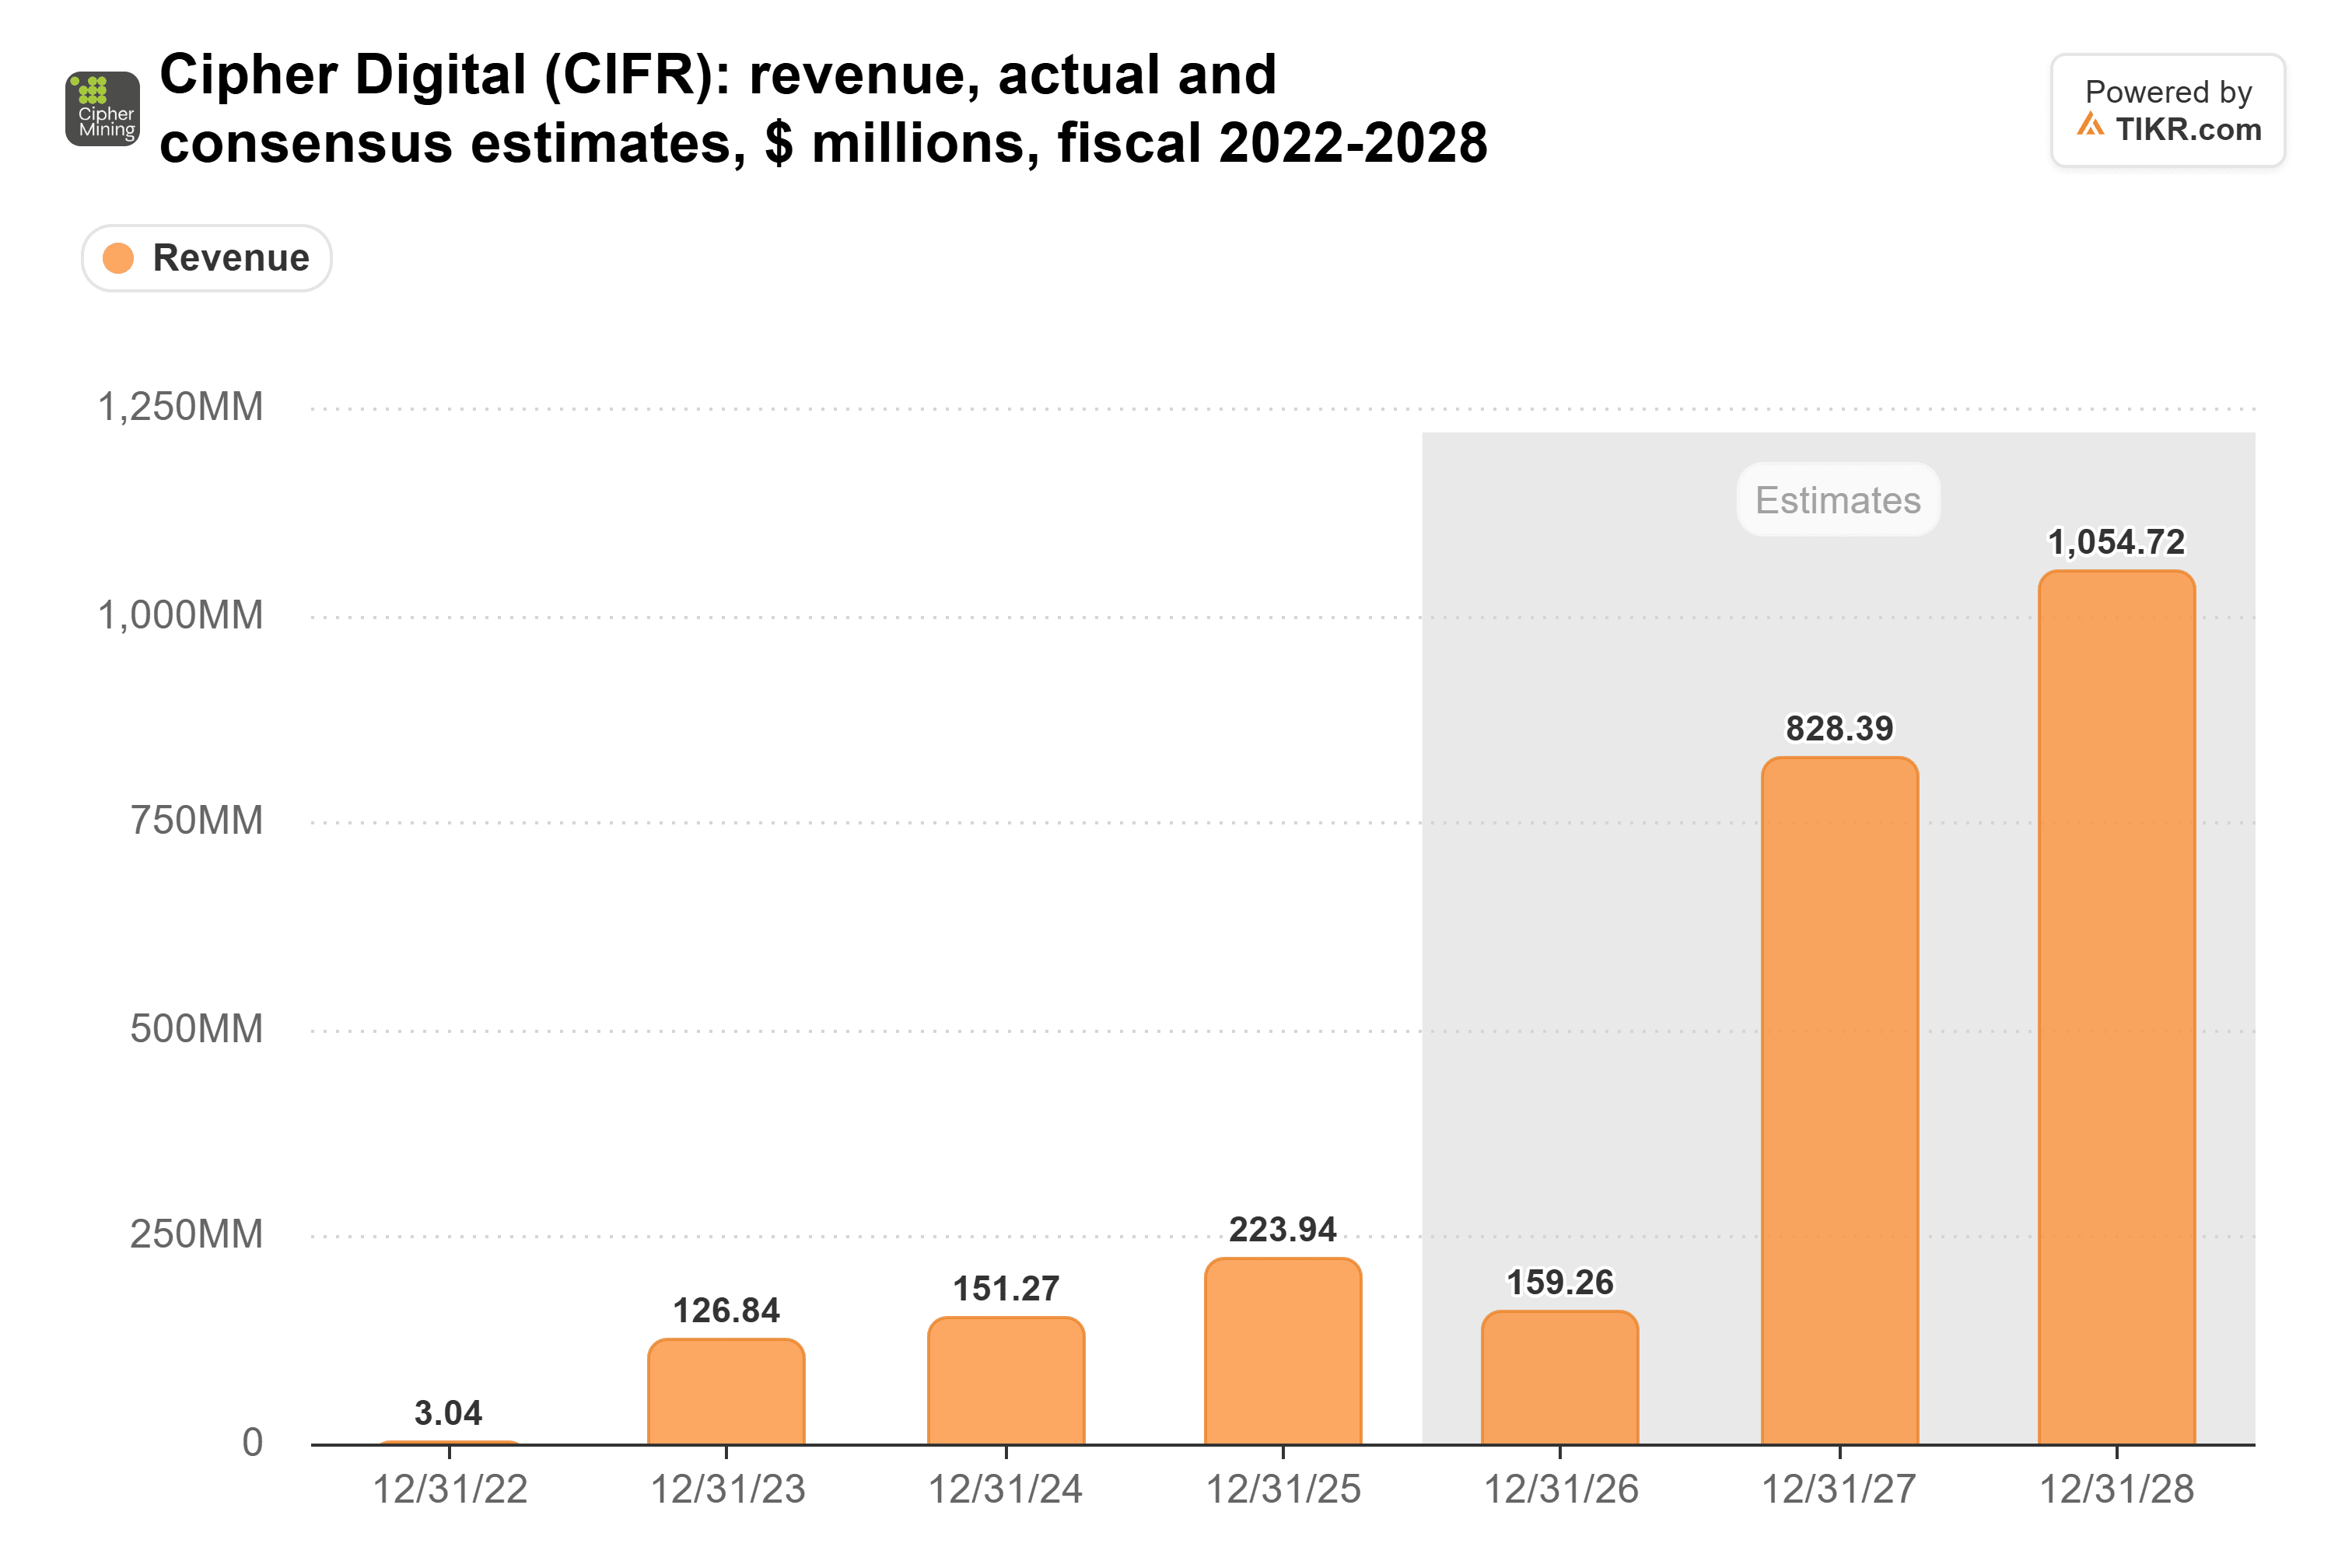
分析师预计,随着比特币挖矿业务逐渐减少,这笔租金将使收入从今年的1.59亿美元增长到2027年的8.28亿美元:
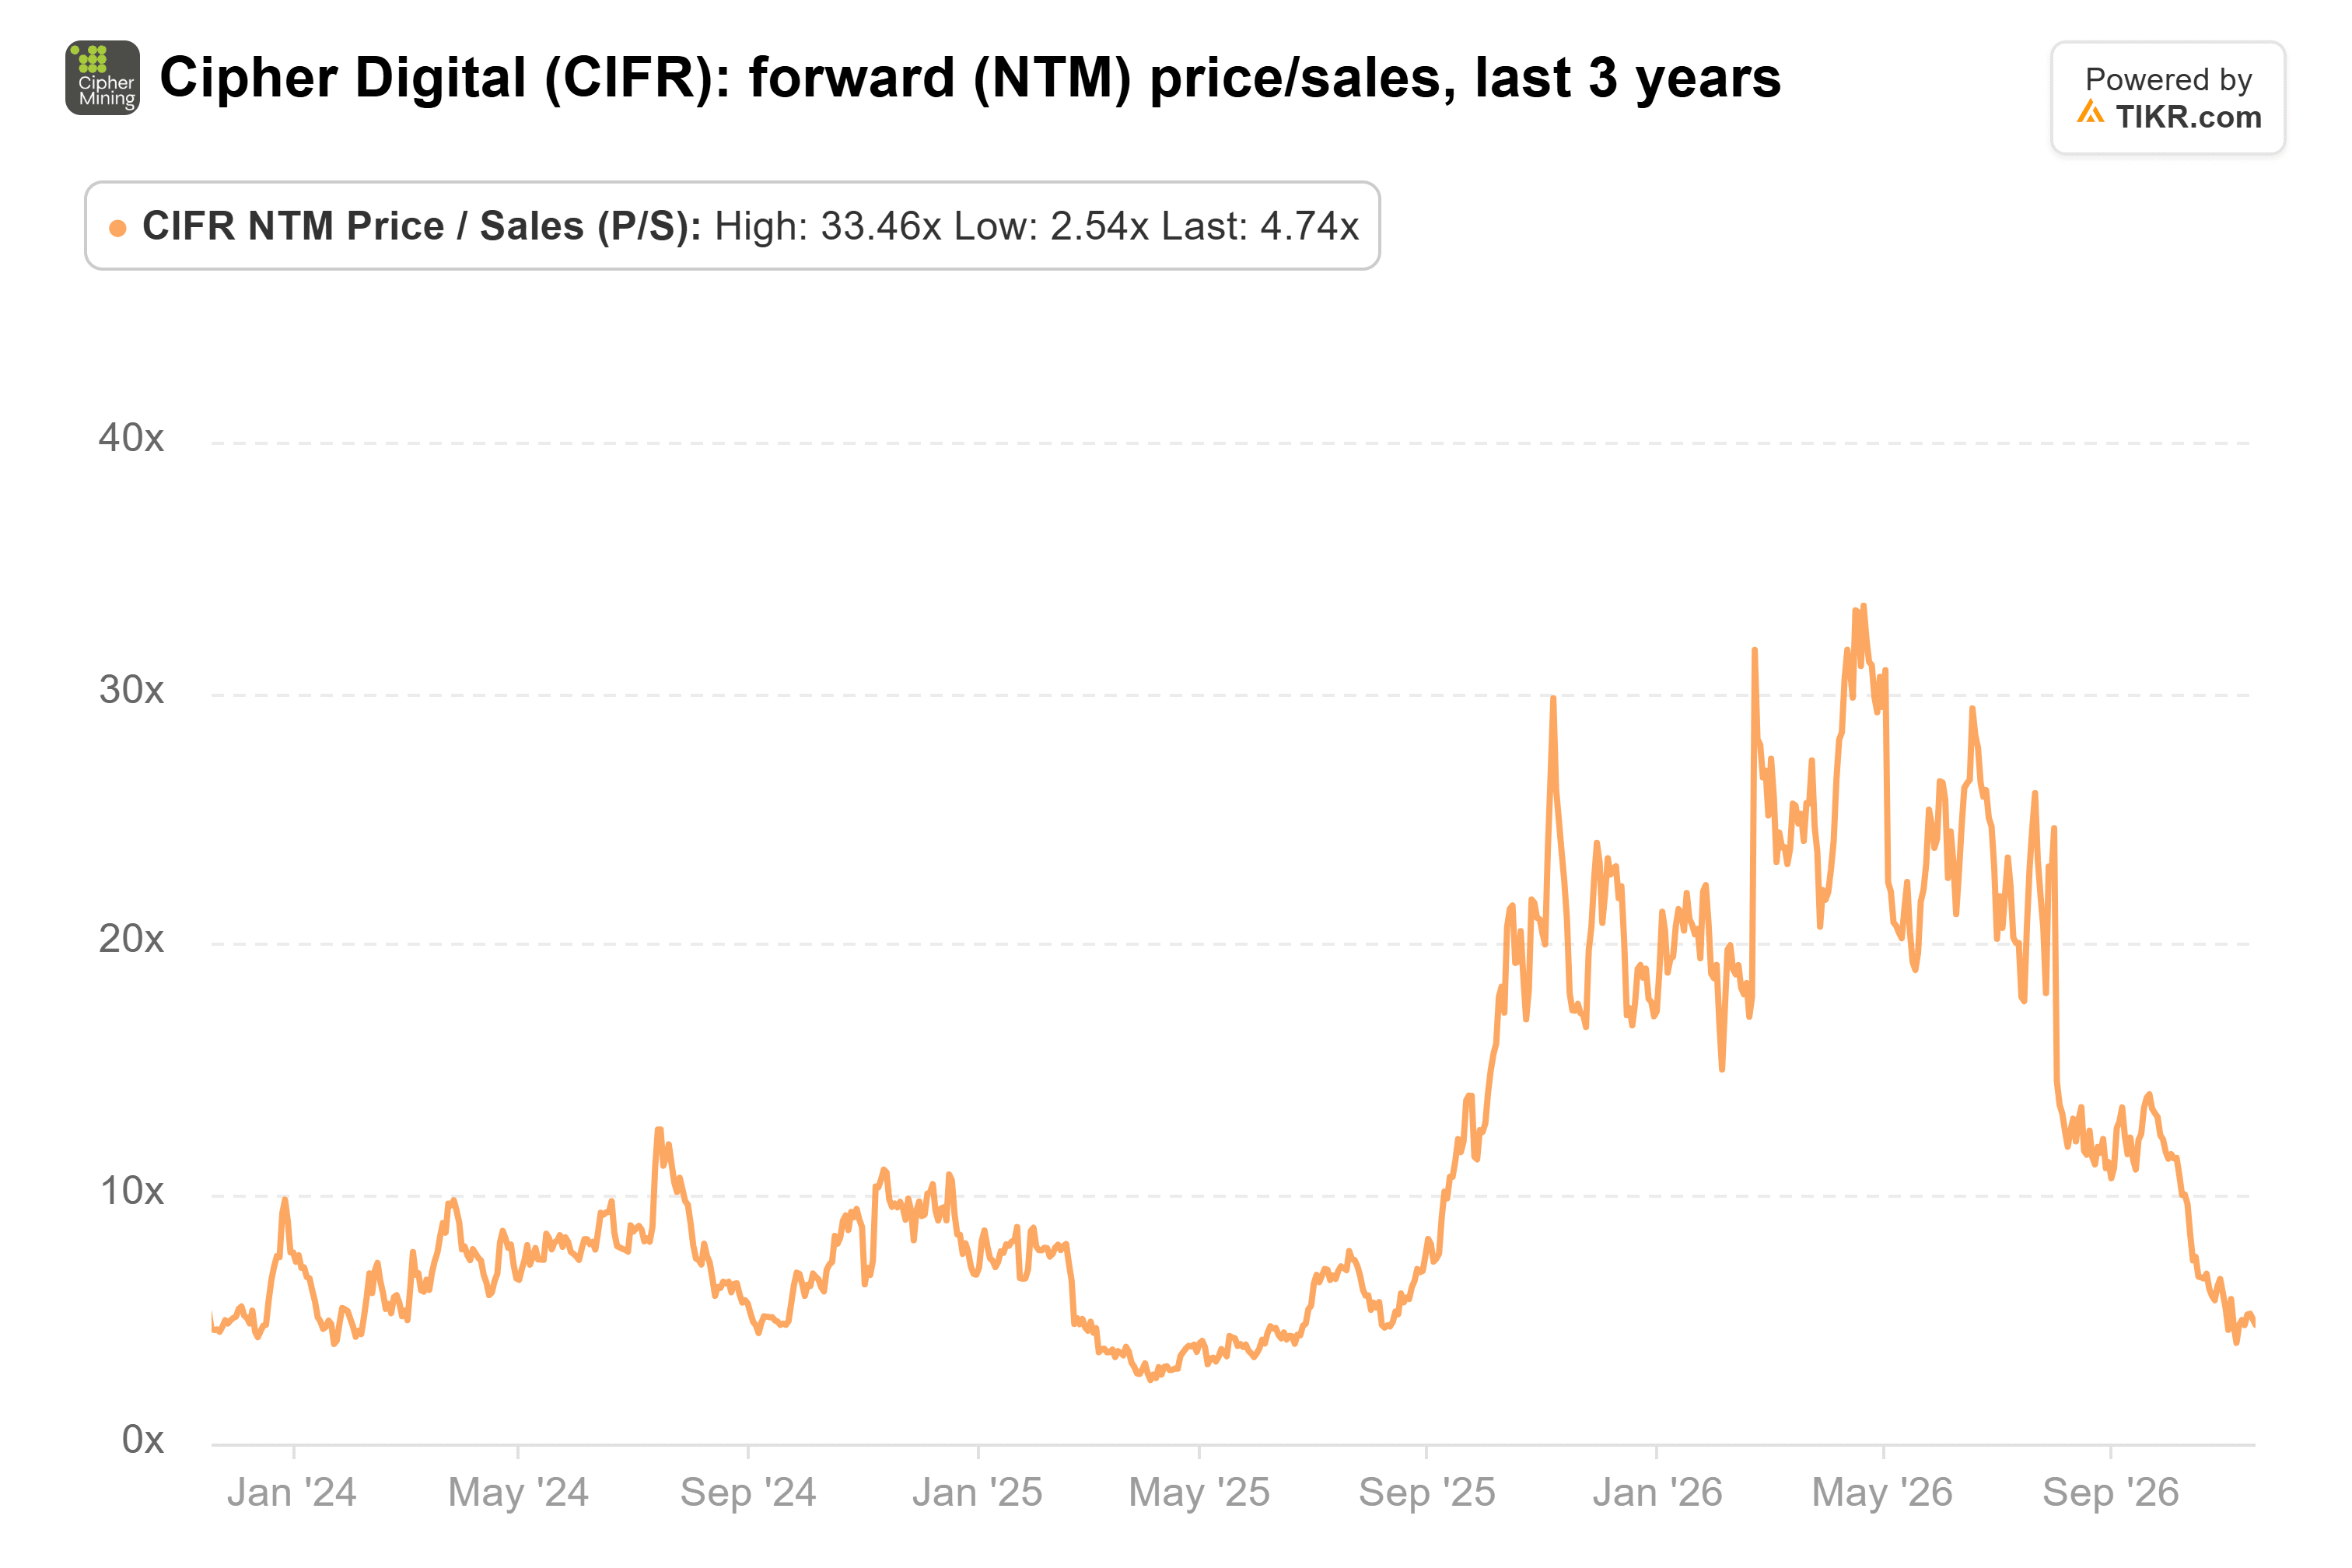
然而,该股市销率仅为4.7倍,远低于其11.4倍的三年平均值,也低于4月份达到的33.5倍峰值:
债务是症结所在
截至9月30日,Cipher的总债务达到56.2亿美元,这还不包括其在10月份发行的8.5亿美元零息可转换票据:
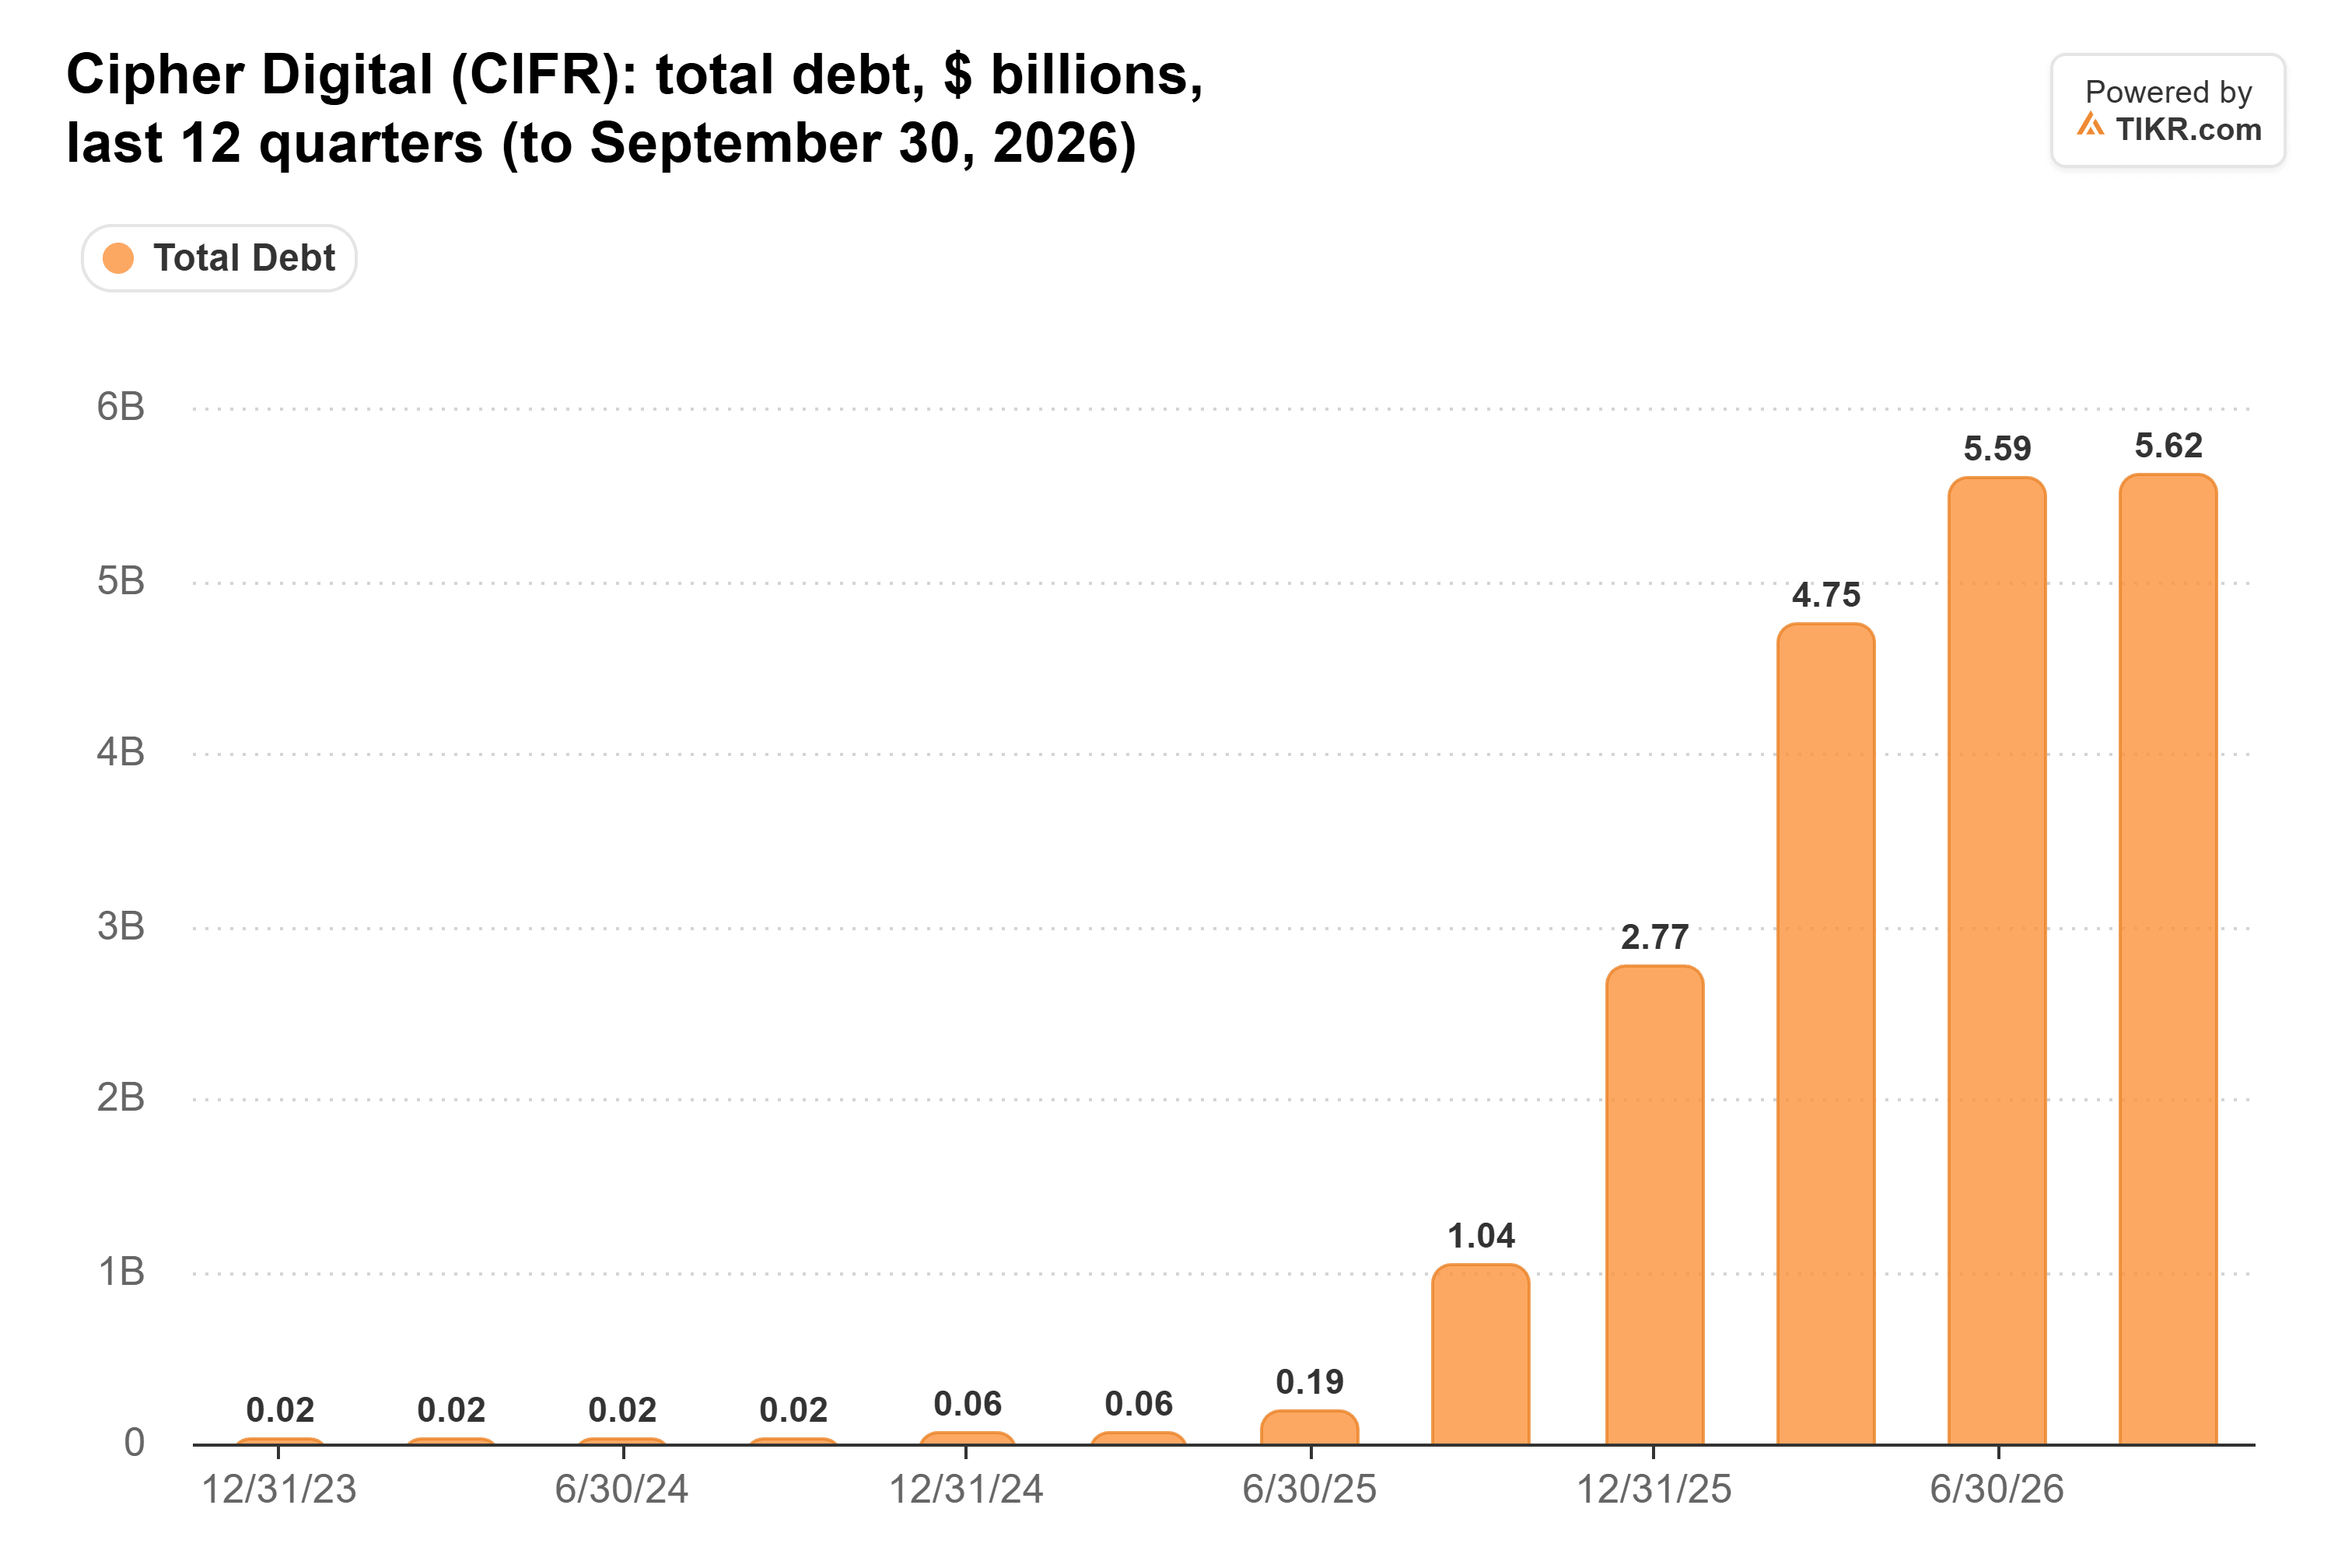
Black Pearl园区的20亿美元债券初始年利息为1.225亿美元,而AWS的年均租金约为3.67亿美元。建设完成后,本金偿还每年从1.4亿美元开始。但该债券于2031年到期,比租约提前十年结束。此外,Cipher所有三个签约园区都位于德克萨斯州,该州州长当选人Gina Hinojosa曾在竞选时承诺,在立法机构通过保护措施之前,暂停新的数据中心审批。
7%的资本化率对Cipher意味着什么
按7%的收益率计算,Cipher 8.64亿美元的预计物业收入价值约为123亿美元,大约是其债务的两倍。对于交钥匙大厅,买家可能会要求更高的收益率。即使按9%计算,该收入也价值约96亿美元,这提供了一个缓冲,而4.7倍的市销率似乎并未反映这一价值。
Cipher在Reveille、Ulysses或Odessa园区的下一份租约,以及其融资方式,将显示这一估值是否看起来可以实现。
那么Cipher Digital股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Cipher Digital可能的价值。你可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!