核心要点
- BMO资本市场于11月19日将Bloom Energy评级上调至“跑赢大盘”,并将其目标价从$260下调至$230,较该股当前股价高出37%。
- 在经历了一个消耗现金的季度以及中期选举后对数据中心放缓的担忧之后,该股股价较6月高点下跌了51%。
- 如果未来每股收益在一年后达到$7.93,那么$230的目标价对应的是Bloom自2023年以来最低的远期市盈率。
- 接下来的考验是甲骨文12月中旬的财报以及Bloom第四季度的营收和现金流情况。
Bloom Energy (BE) 的股价较6月高点下跌了51%,而BMO资本市场转为看涨。11月19日,分析师Ameet Thakkar将该股评级从“与大盘持平”上调至“跑赢大盘”,并将其目标价从$260下调至$230,较周四$168.11的收盘价高出37%。
这一上涨潜力取决于客户的数据中心支出,首先是 甲骨文 (ORCL)。甲骨文计划购买高达2.8吉瓦的Bloom燃料电池,其大规模的数据中心建设导致其在截至8月31日的季度中出现了 负50亿美元的自由现金流。
创纪录的季度、微薄的现金,然后是中期选举
Bloom于10月22日发布的财报创下纪录:第三季度营收增长138%至12.4亿美元,管理层第三次上调了2026年营收指引,至44亿至46亿美元。但自由现金流为负1.81亿美元,原因是已交付但尚未开票的系统导致合同资产激增了4.3亿美元。首席财务官Simon Edwards表示,该季度2700万美元的经营现金流出“并非趋势的开始”。
在中期选举中,民主党赢得了国会,德克萨斯州即将上任的州长承诺暂停新数据中心的审批,瑞银估计,暂停可能会使美国预计在2028年新增的数据中心容量中约30%面临风险。由于Bloom第三季度97%的营收来自美国,即便在 NTT DATA同意部署900兆瓦 其燃料电池的当天,其股价也出现了下跌。(德克萨斯州监管机构此后已恢复数据中心许可。)
TIKR追踪29位分析师对Bloom Energy的看法。有多少人说“买入”?
在一个地方查看Bloom Energy的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。 查看Bloom Energy的分析师评级
BMO得到了它想要的证据
BMO此前曾质疑Bloom的大规模项目记录、一旦电网电力变得更容易获取时其持续经营能力,以及其对美国数据中心的依赖。Thakkar表示,这些争论仍然存在,但像Nebius这样的项目现在为BMO提供了其想要的执行证据。他写道,目标价的下调反映了“近期整个电力基础设施板块的估值倍数压缩”。
Bloom Energy的$230目标价合理吗?
目标价范围从$102到$380不等,$284的平均目标价在该股下跌时,几乎未从其10月峰值移动。
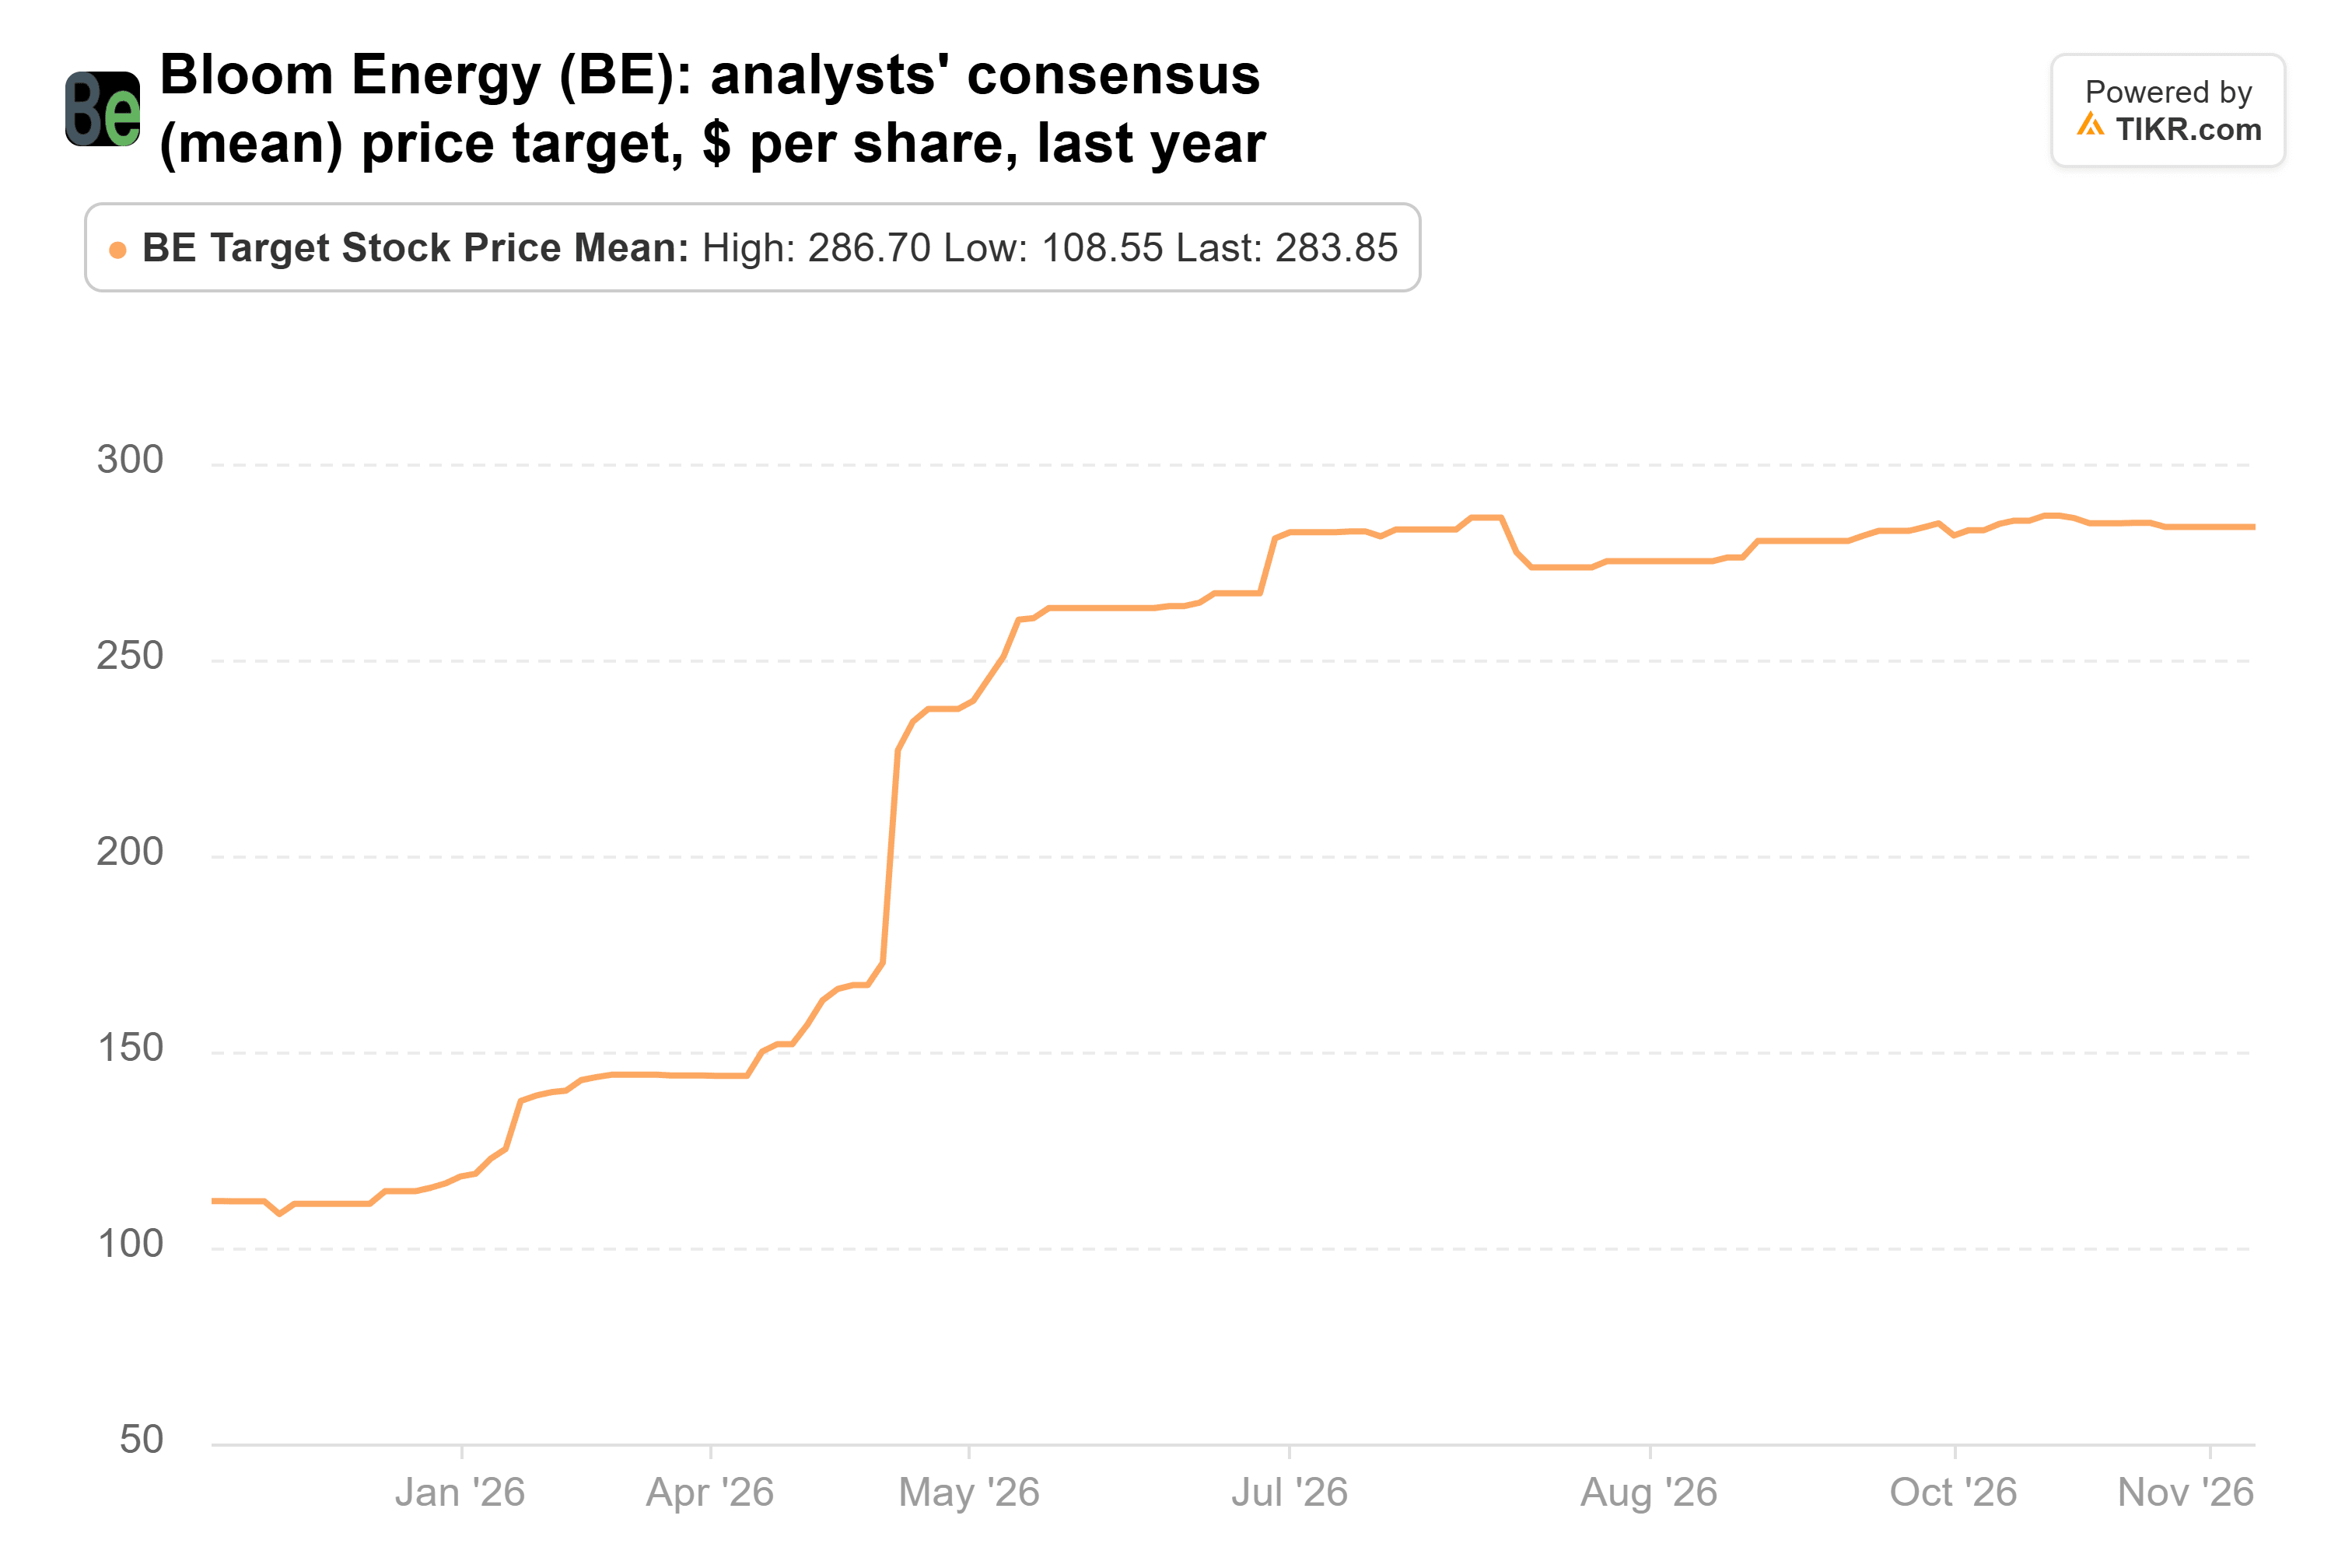
支撑这些目标价的盈利预测在财报发布后有所上升,并在中期选举引发的恐慌中保持稳定。预计归一化每股收益将从2025年的$0.76增至2028年的$8.24。
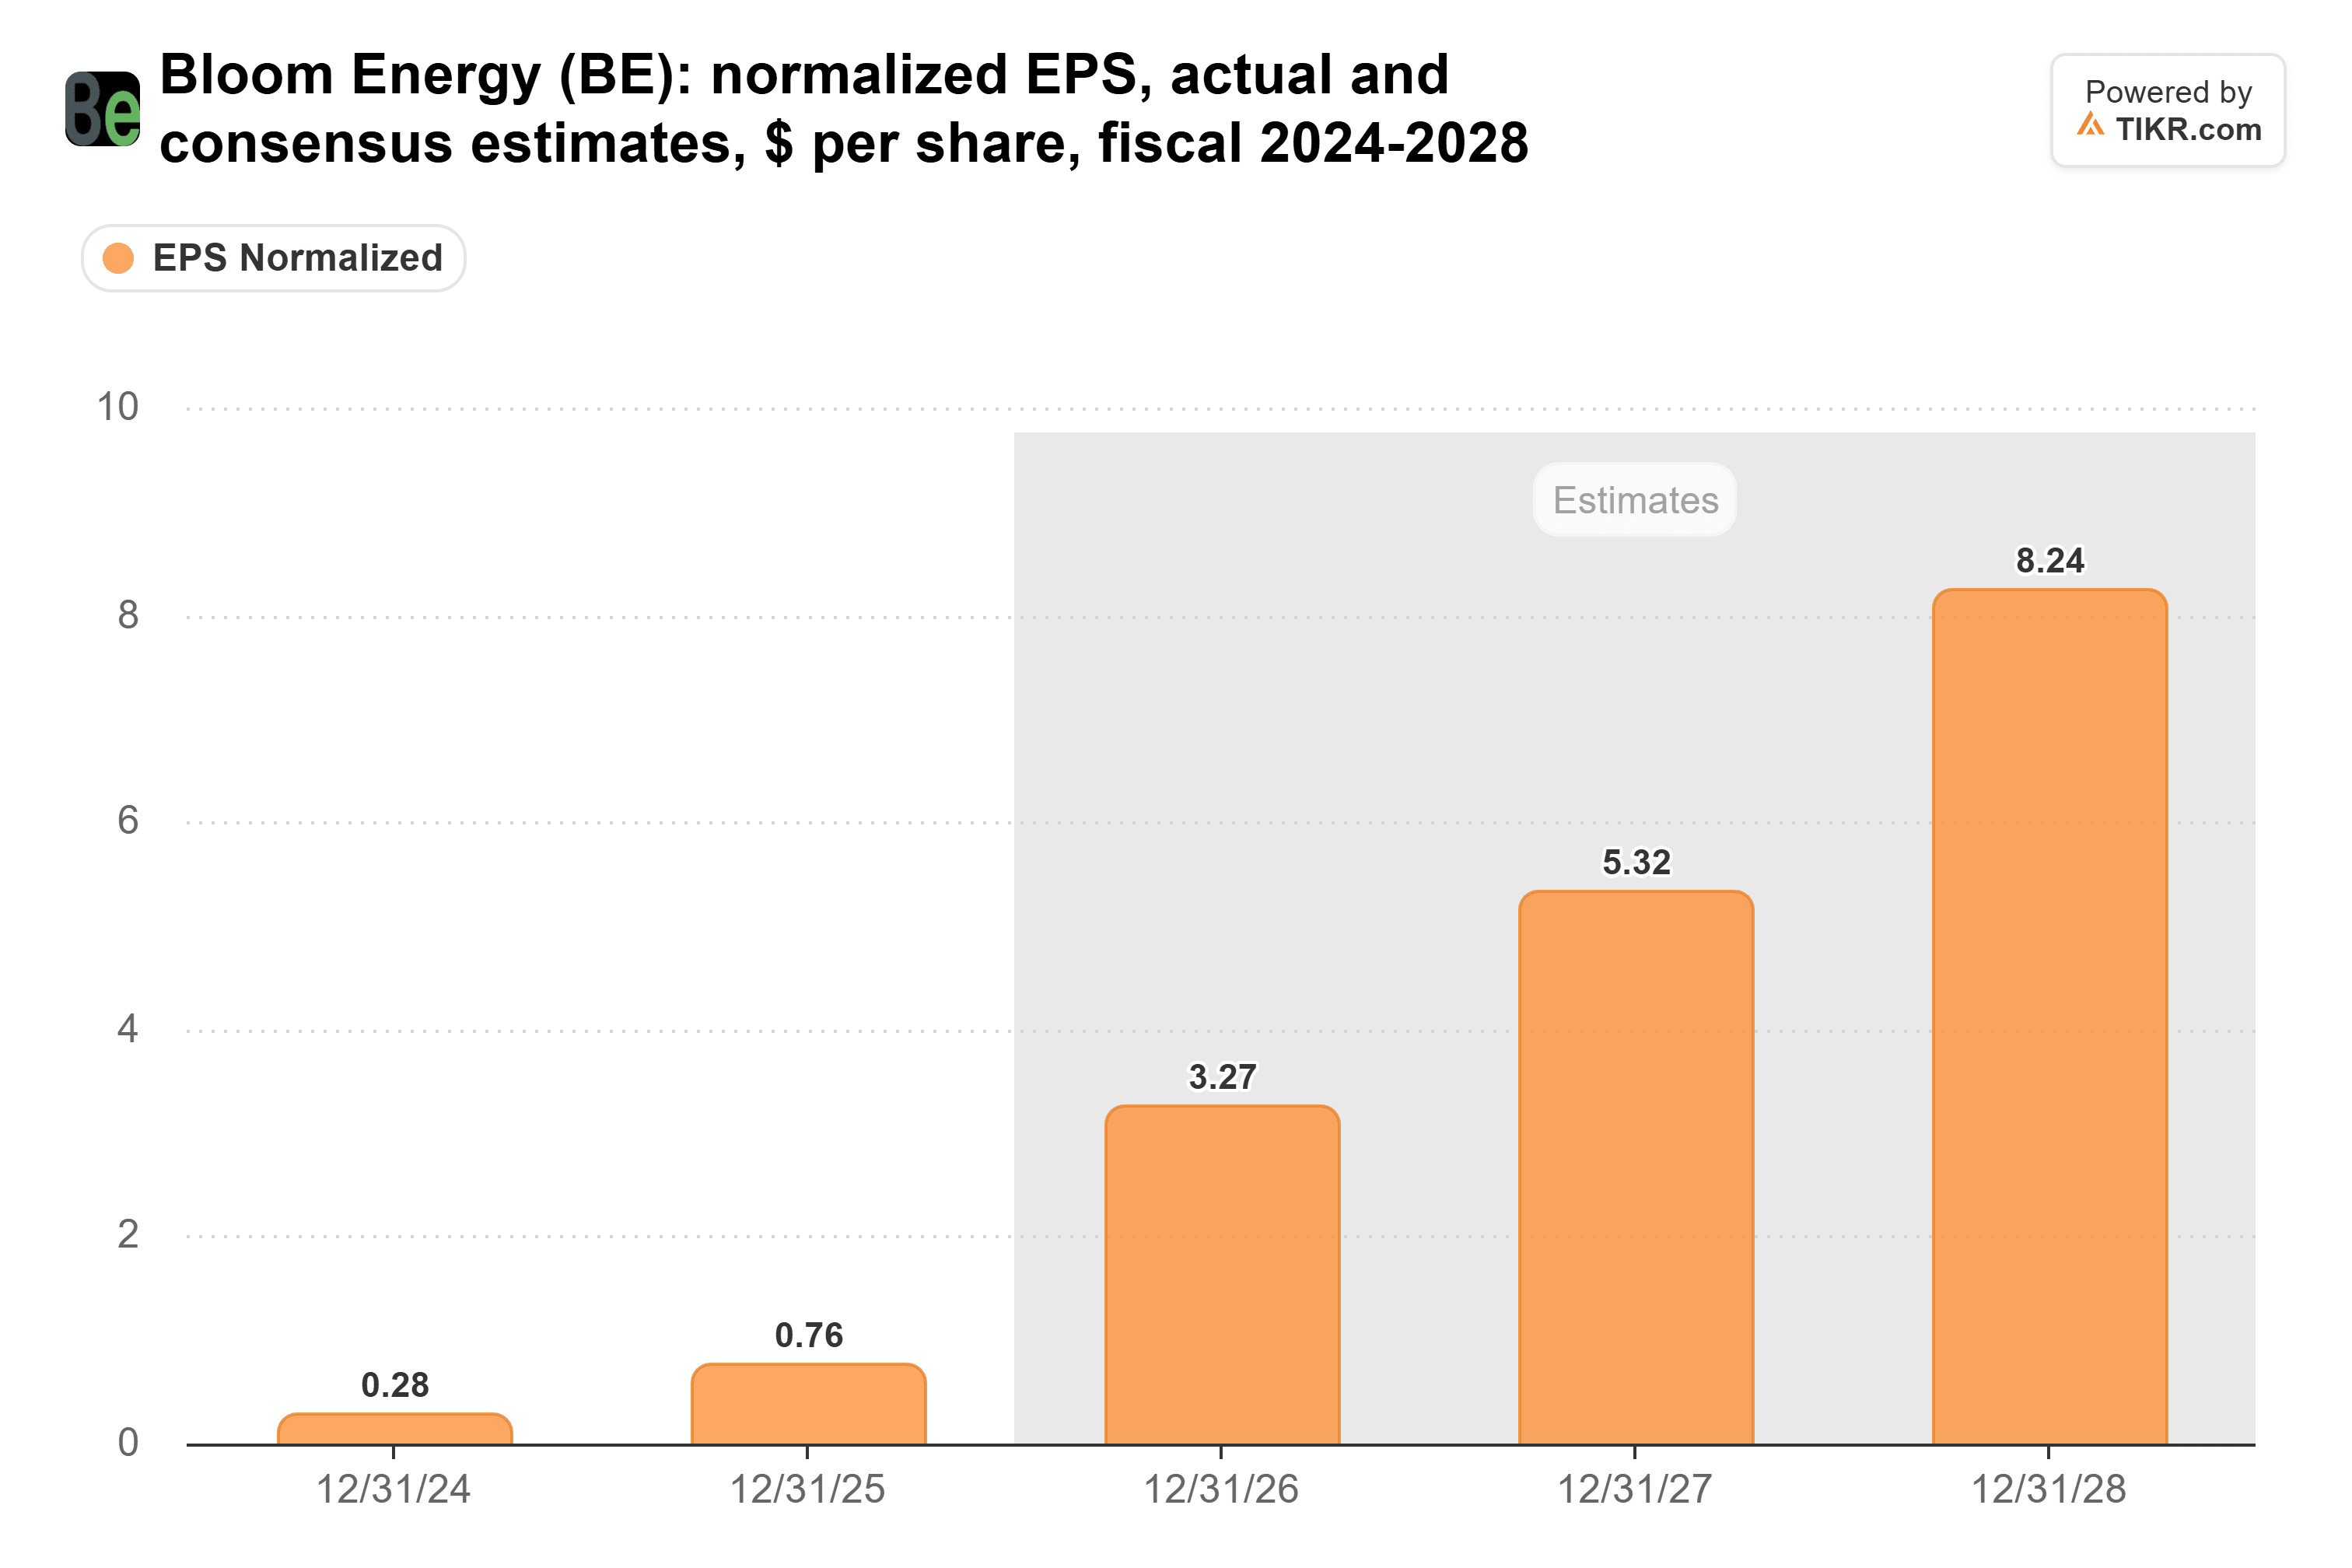
Bloom的远期市盈率自2023年9月以来,在每个季度末一直在29倍到145倍之间波动,目前为34倍。在29倍的低位,$230的目标价需要大约一年后远期每股收益达到$7.93。分析师预计2028年每股收益为$8.24,因此,如果远期每股收益在2027年11月前达到$7.93,则无需重新估值。
对Bloom Energy而言,如果建设持续,这是一个较低的门槛
风险在于这些预测,它们预计营收将从2025年的20.2亿美元增至2028年的103亿美元,这需要数据中心建设持续进行。Bloom还面临一起证券集体诉讼,涉及一名卖空者7月对其钪供应的指控。
BMO的要求并不高:如果远期每股收益达到$7.93,$230的目标价对应的是Bloom自2023年以来的最低估值倍数。甲骨文将首先在12月中旬发布财报。Bloom需要第四季度实现约13.5亿美元的营收才能达到其指引下限。对于现金流,需关注合同资产是否会从8.586亿美元继续上升。
那么Bloom Energy股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Bloom Energy可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们基于TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!