核心要点
- 英伟达上季度向股东返还了创纪录的280亿美元,并计划将所有扣除战略用途后的超额自由现金流返还给股东。
- 这对做空者来说是个坏消息,因为英伟达正在以其五年图表上的最低估值倍数回购股票。
- 以目前的估值倍数计算,其剩余的2270亿美元回购计划将注销约177亿美元的下一年度盈利,这几乎是其五年平均估值倍数下所能注销金额的3倍。
- 主要风险在于英伟达3900亿美元的采购承诺。
英伟达 (NVDA) 在其第三财季向股东返还了创纪录的280亿美元,并且刚刚承诺将返还更多。
在周二的第三季度财报电话会议上,临时首席执行官兼首席财务官科莱特·克雷斯表示,英伟达打算"在本季度及未来,将所有扣除战略用途后的超额自由现金流返还给股东。"
3Fourteen Research的联合创始人沃伦·派斯在 X上的一篇帖子 中总结道:"谁知道$NVDA会走向何方,但在这个庞大的回购计划悬而未决之际,我可不想做空。"
很难反驳这一点。
现金充裕,足以分配
这280亿美元中,220亿美元用于股票回购,60亿美元用于股息。在该季度,董事会为回购计划追加了1500亿美元。英伟达在本季度末剩余的回购授权为2270亿美元,并计划在2028财年(于2028年1月结束)结束前用完所有这些资金。
分析师预计,支撑该回购计划的现金将继续快速增长:
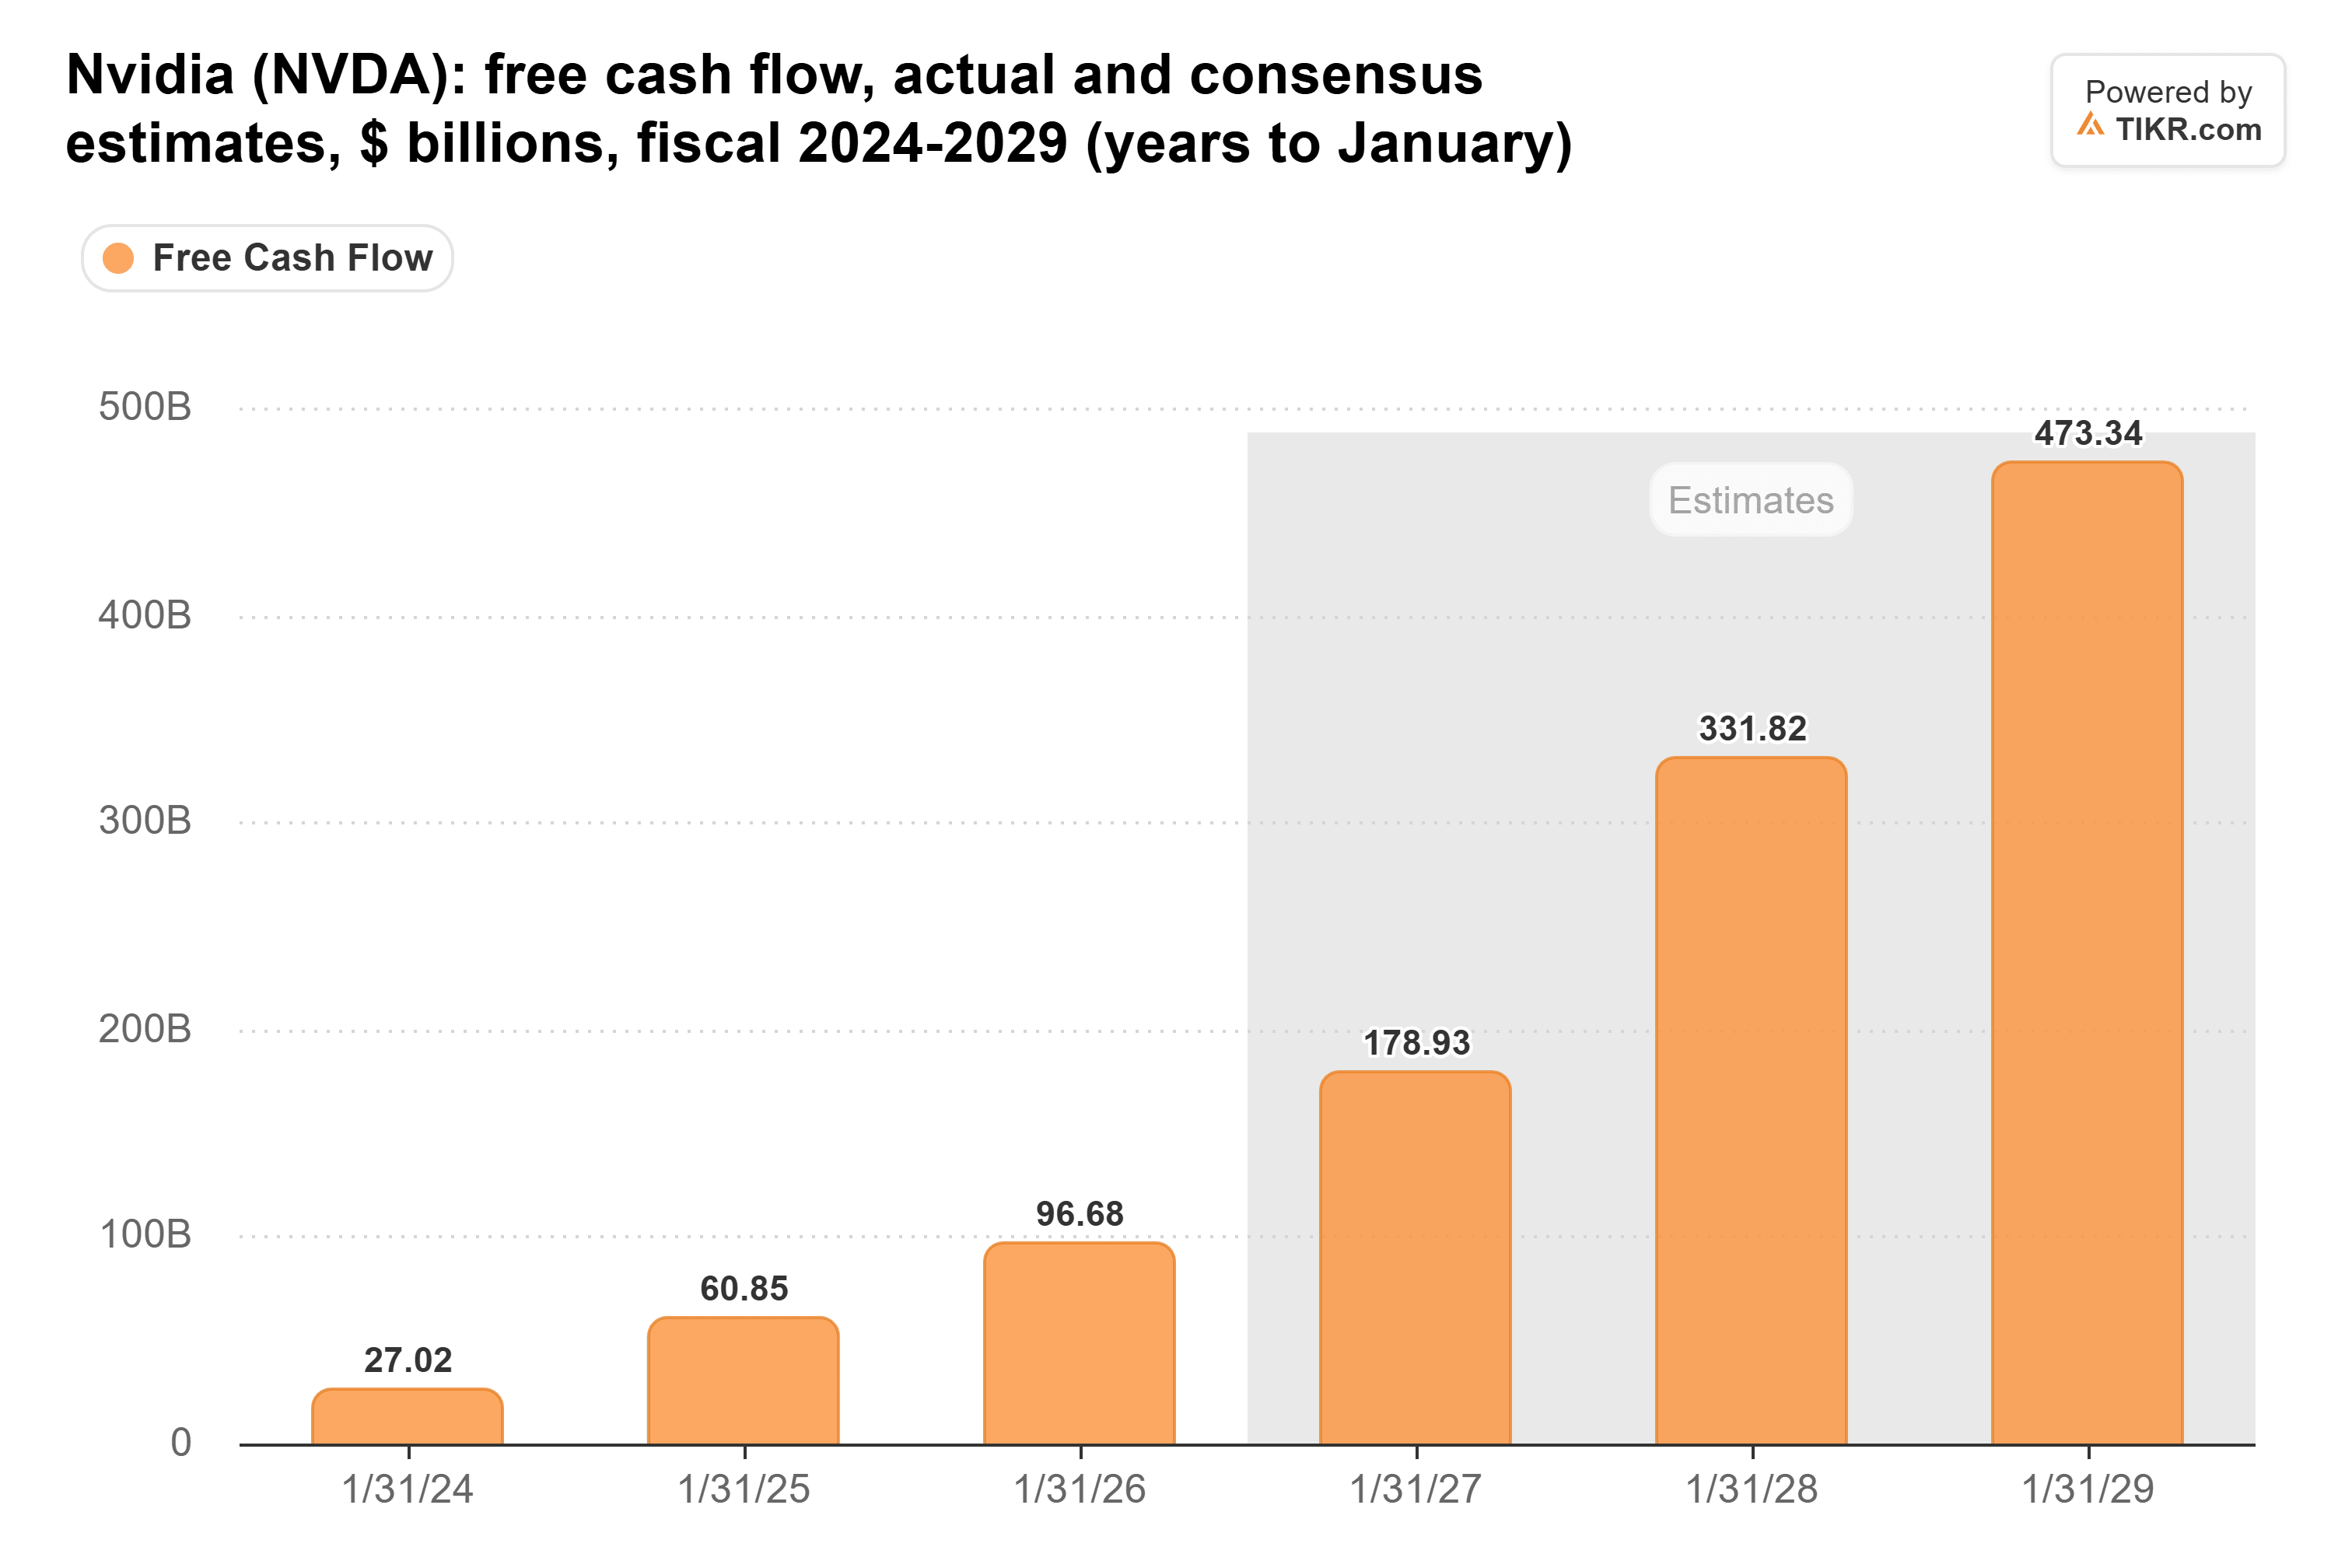
2026财年的自由现金流为967亿美元,而市场共识预期2028财年约为3320亿美元。仅这一年的自由现金流就超过了剩余的2270亿美元回购授权,因此,如果英伟达信守克雷斯的承诺,我预计董事会会在现有授权用完之前增加回购规模。
TIKR追踪了63位分析师对英伟达的看法。有多少人给出"买入"评级?
在一个地方查看英伟达的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。 查看英伟达的分析师评级
13倍市盈率是回购股票的绝佳价格
此次抛售使英伟达的估值倍数处于其五年图表上的最低点:
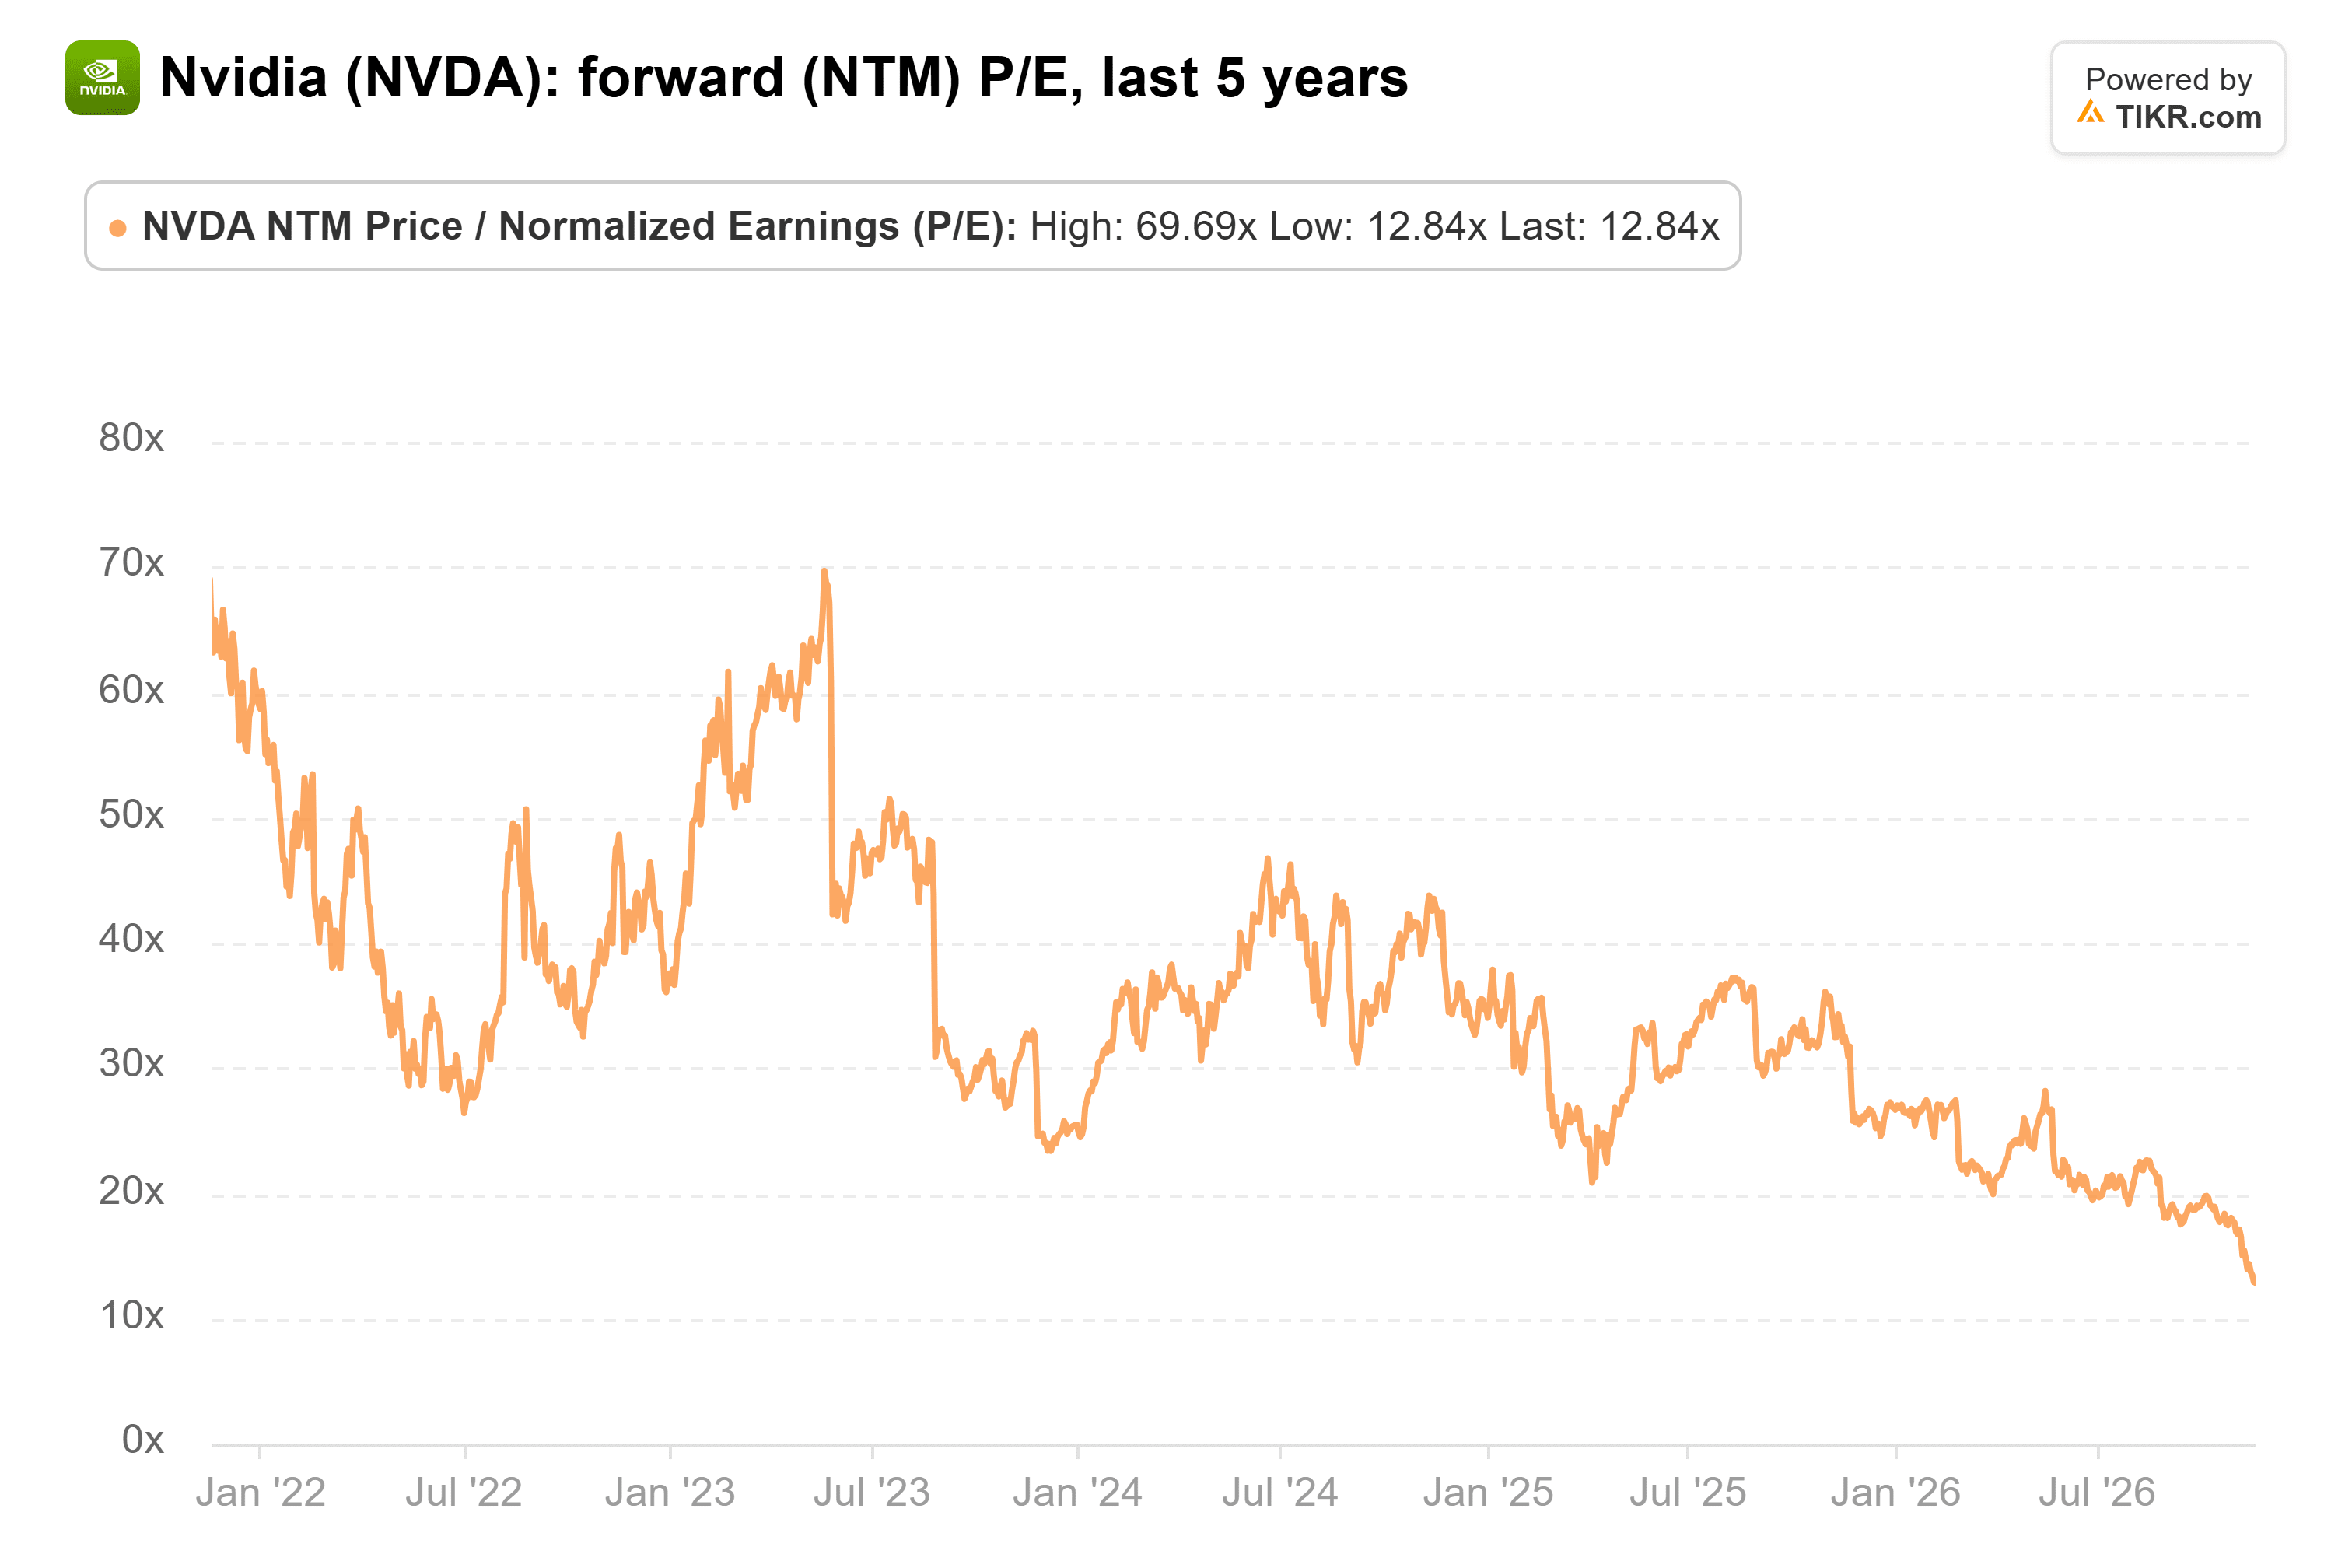
英伟达的交易价格约为远期市盈率的13倍。其五年平均约为36倍,并在2023年5月达到近70倍的峰值。
用于回购的每一美元都购买了下一年盈利的一部分。以目前的估值倍数计算,全部的2270亿美元将注销约177亿美元的下一年度盈利,而在五年平均估值倍数下,只能注销约64亿美元。(当然,价格不会在英伟达回购时静止不动,但这个差距是巨大的。)
流通股减少意味着每股收益增长更快
在上季度创纪录回购之前,英伟达的稀释后流通股数已经在下降:
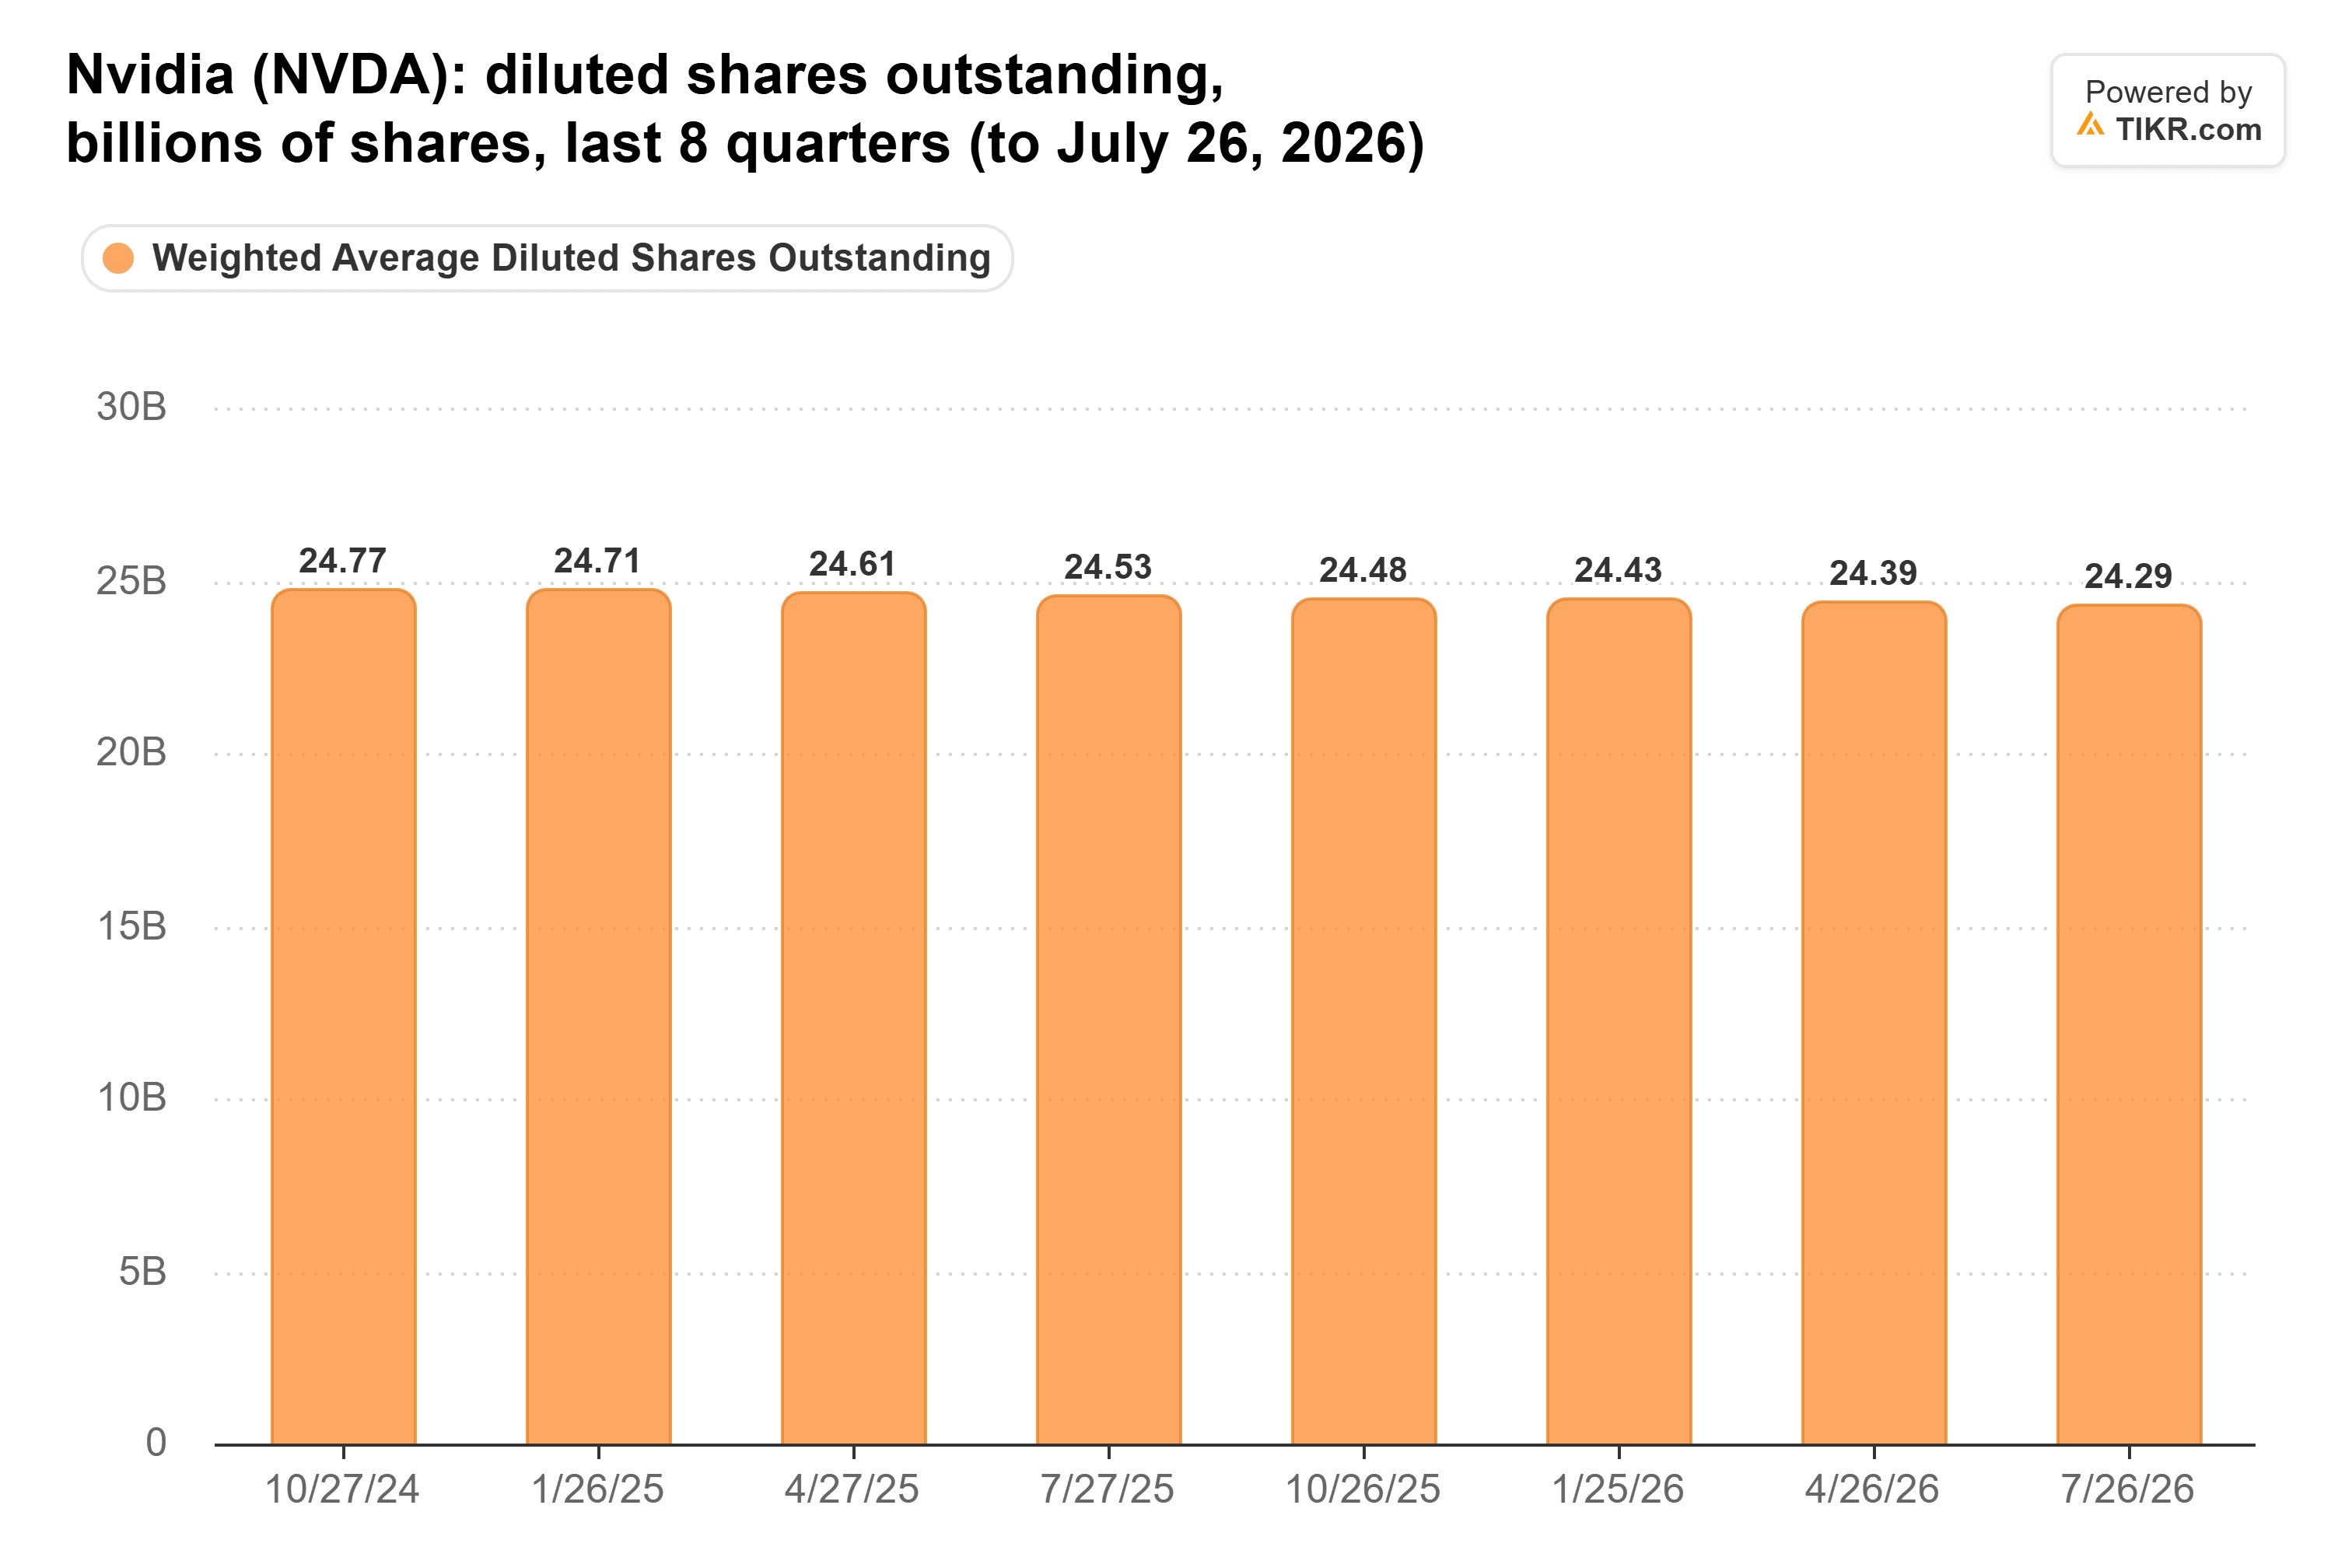
流通股数从2024年10月季度的248亿股下降到2026年7月季度的243亿股,降幅约为2%,而这些回购是在高得多的估值倍数下进行的。以大约其五年平均估值倍数的三分之一计算,英伟达从此刻起可以更快地减少流通股数。
供应商优先
克雷斯的承诺有一个限定条件:"扣除战略用途后"。在电话会议上,她表示英伟达的采购承诺在第三季度增至3900亿美元,并且"首要任务将是我们的供应商",包括预付款以帮助他们增加产能。
如果需求降温而这些承诺到期,今天返还的现金将不复存在。尽管如此,克雷斯表示"我们绝对有空间继续执行我们想要的所有股票回购计划,并在2028财年结束前完成这些计划。"
我也不想做空
要从现在开始赚钱,做空者需要英伟达的盈利大幅下降。归根结底,一家承诺以约13倍市盈率的价格将所有超额现金用于回购的公司,拥有一个很少有股票能匹敌的买家。
然而,如果盈利预期下降,回购也无法支撑股价。下一个考验将在2月下旬的第四季度财报中到来。收入接近1300亿美元的指引,加上远高于第三季度220亿美元的回购,将表明克雷斯的承诺不仅仅是说说而已。
那么英伟达股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是购买或出售任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!