核心要点
- 管理着183亿美元资产的Greenoaks基金,根据其最新提交的13F文件显示,在第三季度清仓了DoorDash和Cerebras Systems的股票。
- 这两笔持仓相对于其增持的Coupang和ServiceTitan而言规模较小。
- DoorDash目前的远期市盈率低于其通常水平,而Cerebras的远期市盈率仍高达约93倍,且其目标价仍在下跌。
- 跟随Greenoaks清仓Cerebras有其道理,但DoorDash在当前价位看起来值得持有。
根据Greenoaks于11月16日提交的、截至9月30日的第三季度13F文件显示,该基金清仓了其持有的全部DoorDash (DASH)和Cerebras Systems (CBRS)股票。该基金管理着总计183亿美元的资产,其13F文件显示其持有24亿美元的美国股票,分布在9个持仓中。
这两只股票目前都远低于其历史高点,而华尔街对它们都抱有巨大的上涨预期。那么,你是否应该跟随Greenoaks清仓其中任何一只呢?数据给出了不同的答案。
对Greenoaks而言,这些是小额押注
截至6月30日,DoorDash占Greenoaks 13F股票持仓的3.9%(50万股,价值9200万美元),而Cerebras仅占1.4%(15万股,价值3300万美元)。该基金更大的押注则走向了相反的方向。其第二大持仓Coupang (CPNG),在Greenoaks增持24%后,截至9月30日占其13F股票持仓的18.5%,价值4.43亿美元。该基金还增持了42%的ServiceTitan (TTAN),这是其第三大持仓,占比5.0%。因此,该基金在在线零售领域仍有大量投入:仅其Coupang持仓的价值就接近6月份DoorDash持仓价值的五倍。
TIKR追踪了42位分析师对DoorDash的看法。有多少人给出“买入”评级?
在一个地方查看DoorDash的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看DoorDash的分析师评级
DoorDash比过去几年都要便宜
DoorDash的最新收盘价较其9月30日收盘价下跌了8%,该股目前较其52周高点下跌了29%。市场担忧在于竞争。11月5日,亚马逊开始将Prime会员的餐厅订单转给Uber Eats,订单金额超过25美元即可免配送费。四天后,麦当劳在14个市场指定Uber为其首选配送合作伙伴。这些订单都不会通过DoorDash的应用或其广告平台。
DoorDash的业务本身仍在支撑:根据其10月29日的财报发布,第三季度订单价值(不包括Deliveroo)增长了23%。但分析师已将其2027年标准化每股收益预测从10月底的8.25美元下调至7.63美元,并且其计划以170亿美元收购Instacart的交易正面临反垄断审查。
华尔街的平均目标价已从一年前的276美元下滑至250美元,尽管全年都维持在245美元至277美元之间。
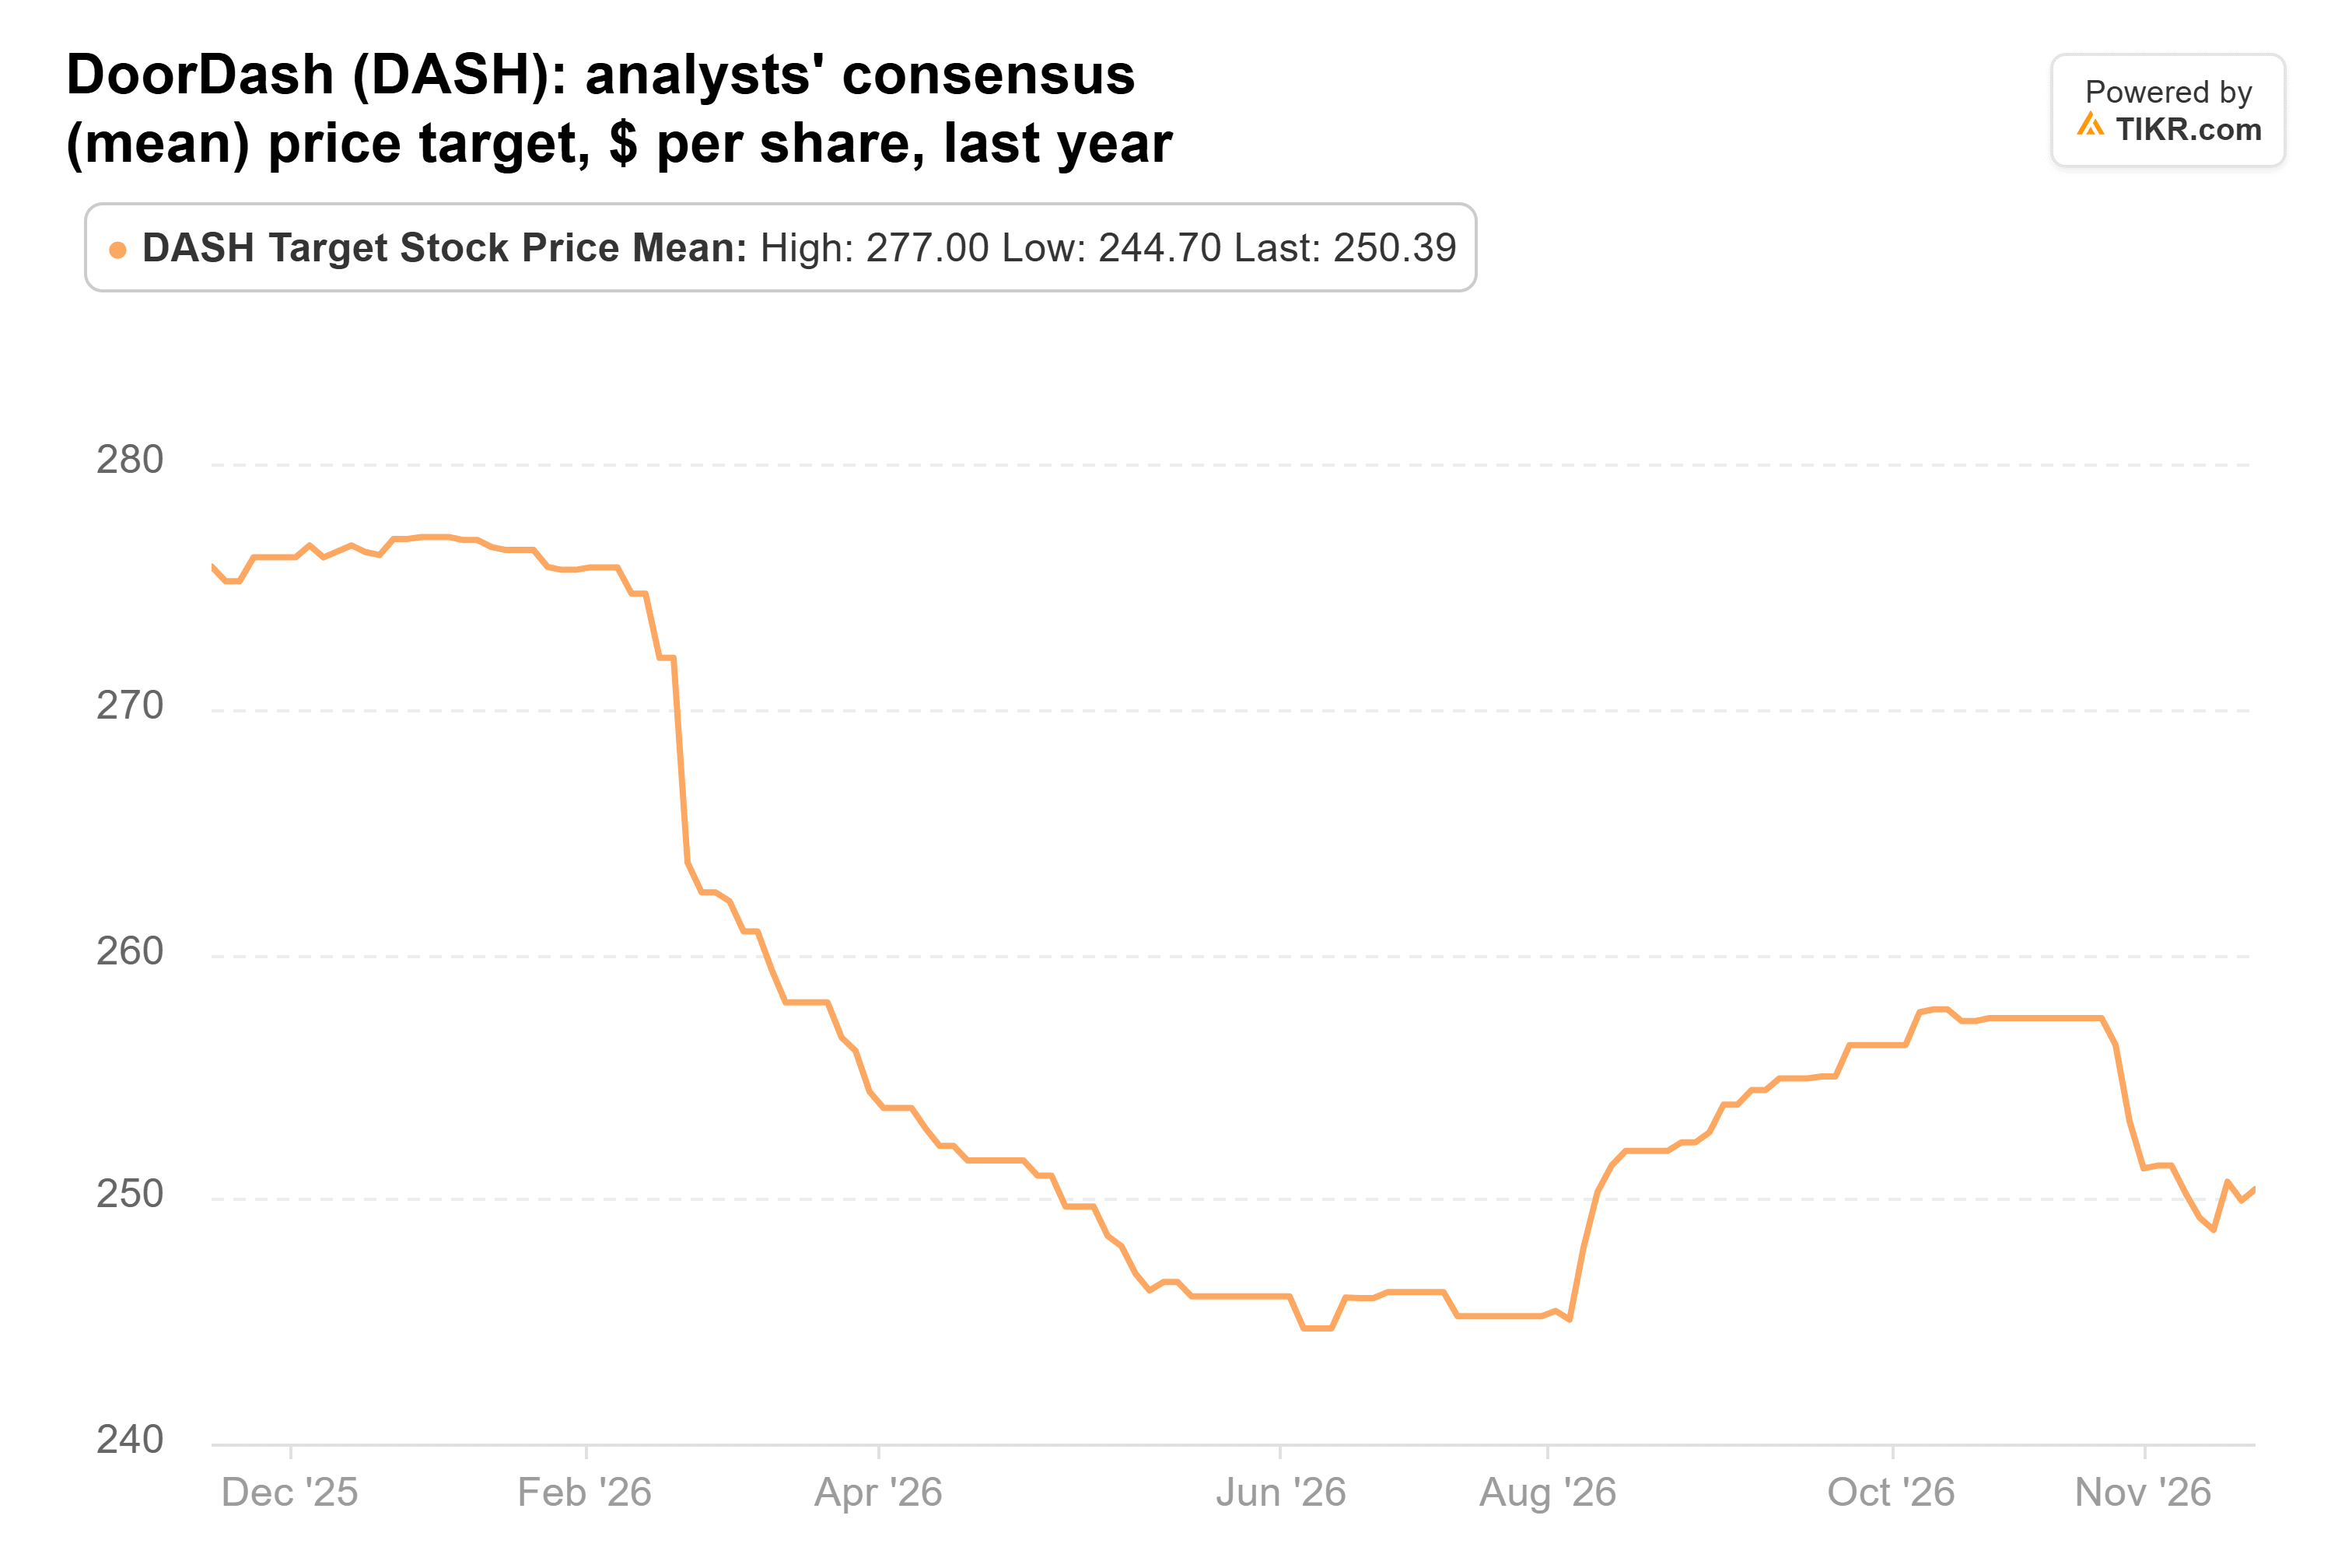
该目标价较最新收盘价高出47%,并且MoffettNathanson在11月11日维持了其买入评级,尽管将其目标价从277美元下调至239美元。与此同时,DoorDash的远期市盈率约为25倍,低于自2023年12月以来每个季度末的读数。这些读数从2026年3月的27倍到2024年3月的50倍不等。
Cerebras仍需证明自己
Cerebras的股价经历了更为艰难的时期:其最新收盘价较9月30日收盘价下跌了54%,较其52周高点下跌了74%。研究公司SemiAnalysis在9月30日报道称,OpenAI将在英伟达的芯片上运行其新模型的Ultrafast模式,而非使用Cerebras的芯片。在其IPO后锁定期于10月初结束后,内部人士开始抛售股票。10月28日,做空机构Culper Research发布报告,质疑其芯片的使用寿命。
随后公司公布了一个强劲的季度。第三季度核心收入增长70%,达到2.309亿美元,Cerebras将其2026年核心收入展望上调至9.4亿至9.6亿美元,联合创始人兼首席执行官Andrew Feldman告诉CNBC,微软已于10月签约成为其云客户。但OpenAI仍然占据了Cerebras 261亿美元积压订单的大部分,并且该公司在GAAP准则下当季亏损1.612亿美元。
分析师们一直在下调其目标价。平均目标价目前为210美元,这是自Cerebras于5月上市以来的最低水平,较6月294美元的峰值有所下降。
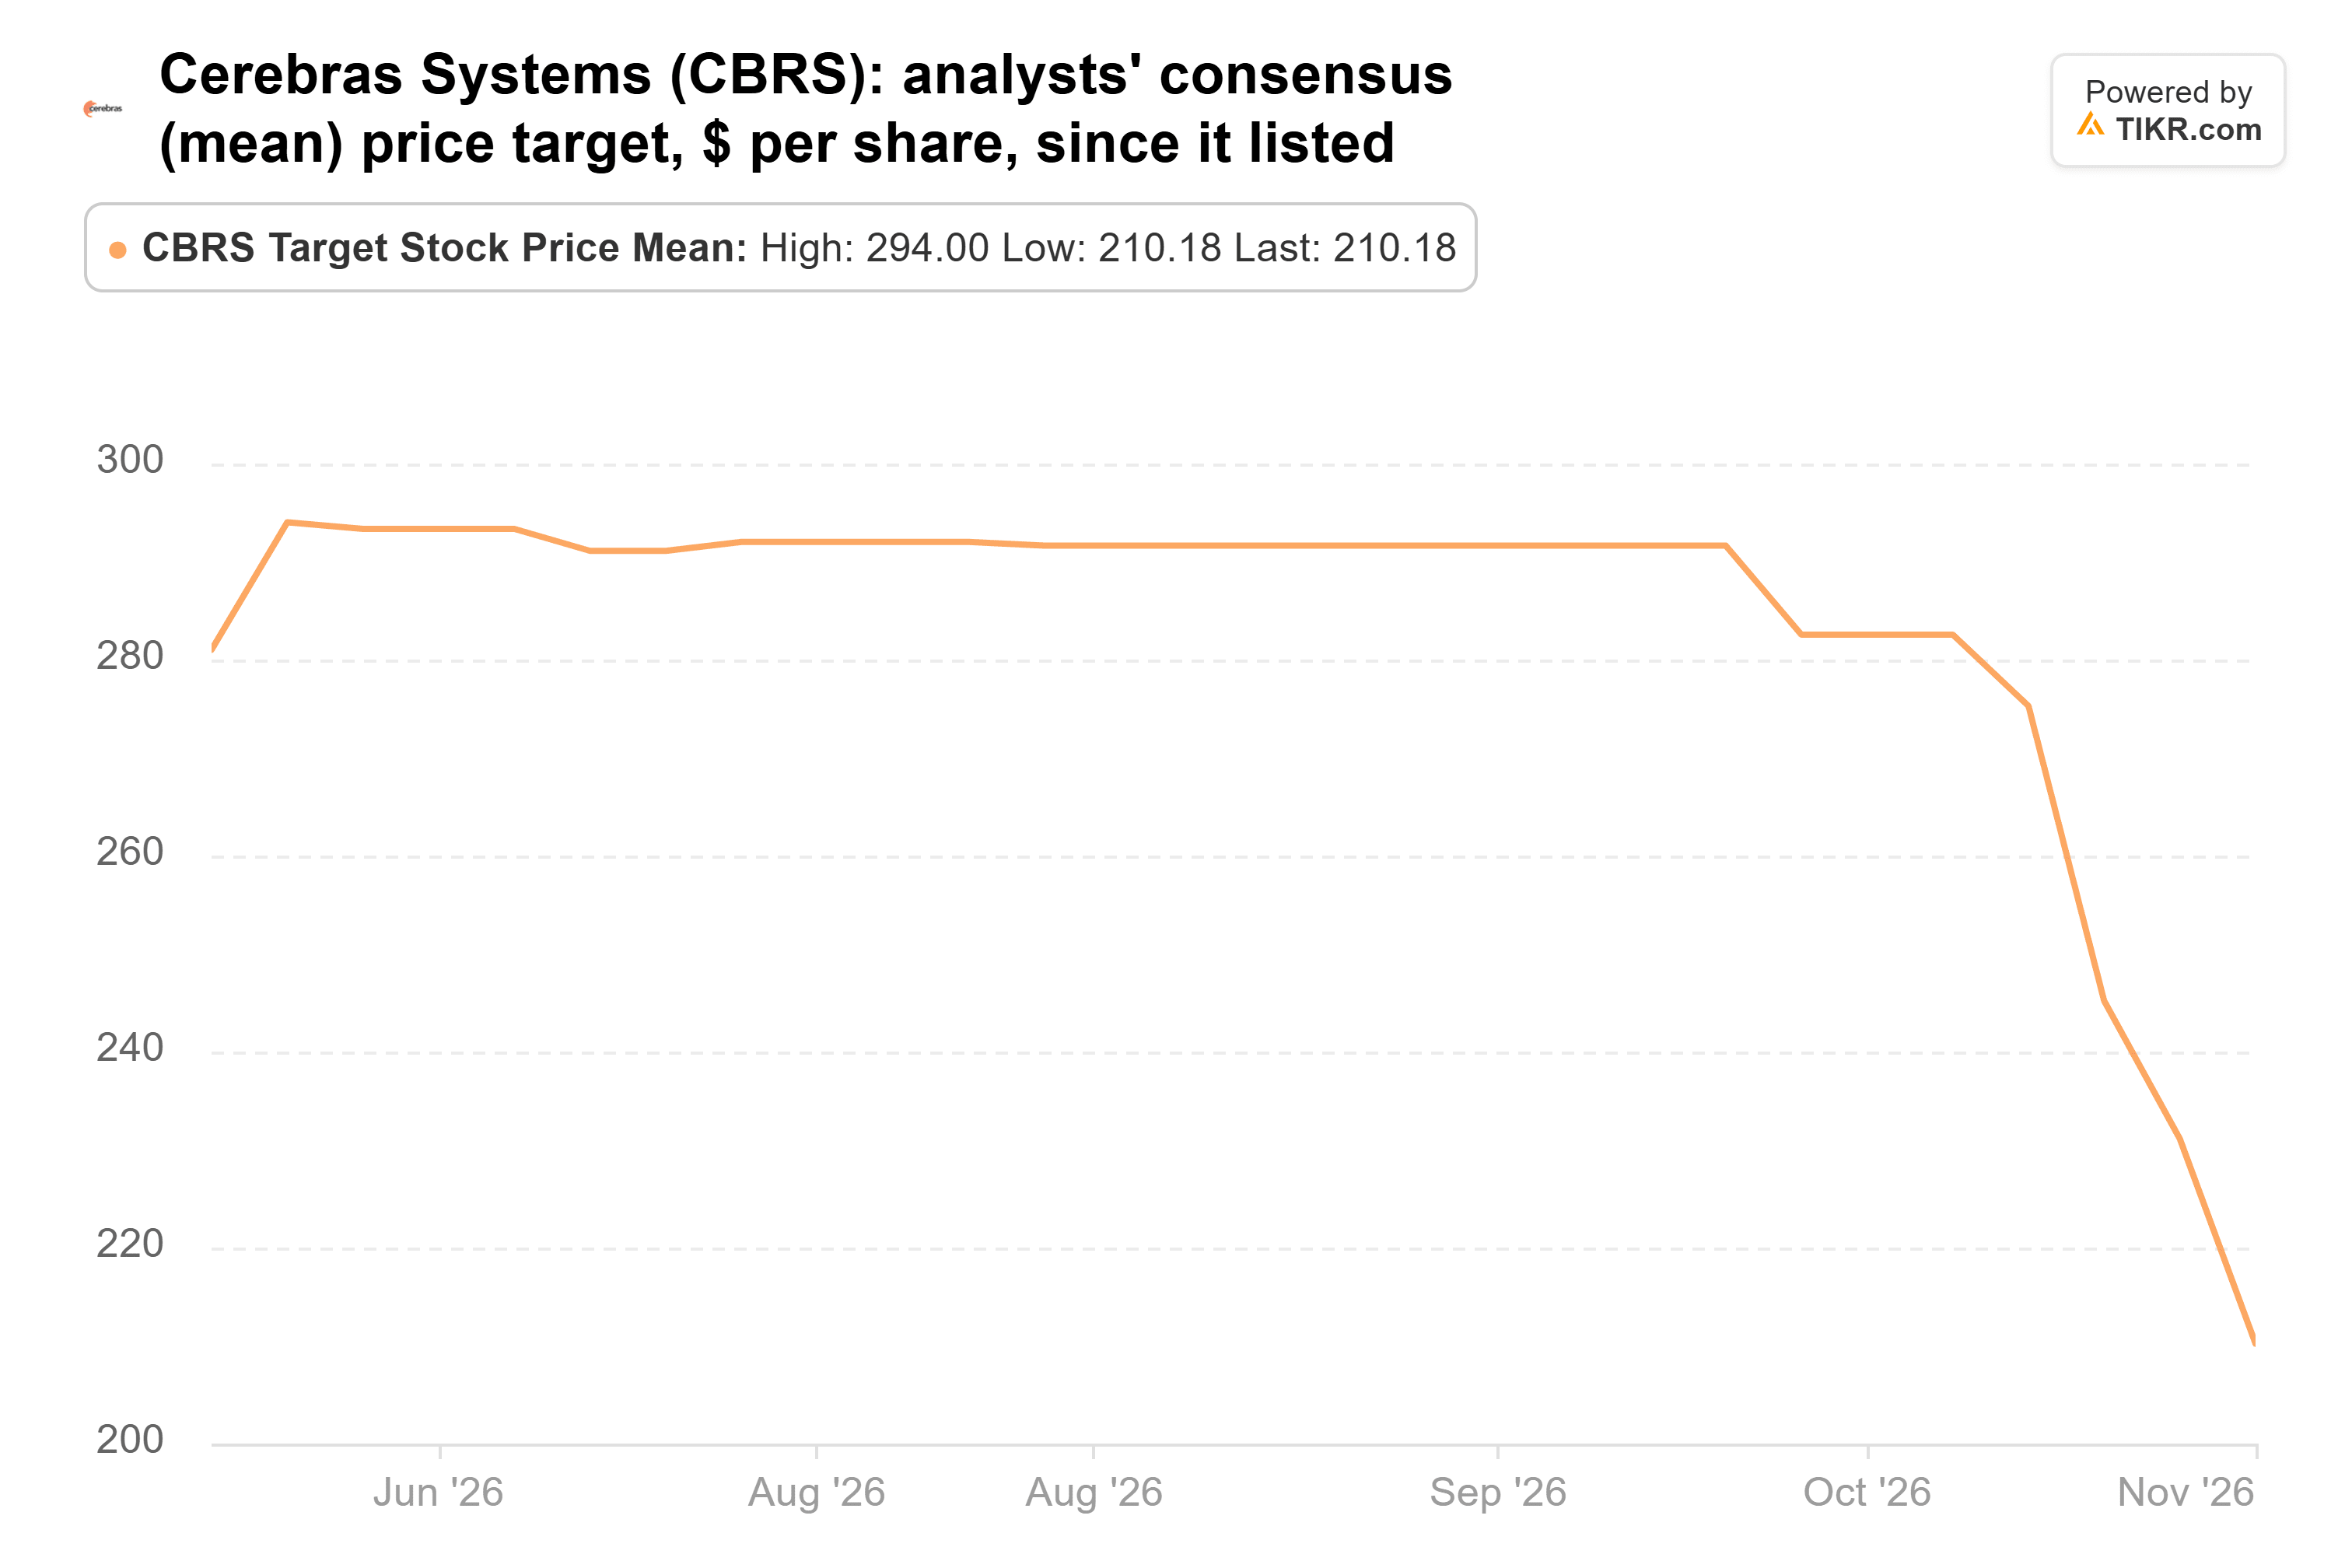
即使是11位分析师中最低的目标价155美元,也较最新收盘价高出53%。而Greenoaks的退出使其站在了Cathie Wood、Brad Gerstner以及其他八家在第三季度买入Cerebras的大型基金的对立面。然而,尽管股价已下跌,其远期市盈率仍高达约93倍,这表明该股仍定价了极高的增长预期。
我会跟随的一次清仓
两只股票都面临真实的风险。Uber与亚马逊和麦当劳的新交易可能会继续压低DoorDash的盈利预测。Feldman还告诉CNBC,Cerebras正在评估融资方案,这可能意味着发行新股。
如果我只能跟随Greenoaks清仓其中一只,那会是Cerebras。一只远期市盈率约93倍的股票,其大部分积压订单依赖于单一客户,且目标价仍在下跌,需要很多事情都进展顺利才行。DoorDash是一家仍在以健康速度增长订单价值的盈利企业,并且其交易市盈率处于多年来的最低水平。我认为市场对Uber造成的损害定价过高,超出了目前数据显示的程度。
DoorDash在2月份发布的第四季度财报将是下一个考验,看盈利预测的下调是否会停止。而Greenoaks的下一个13F文件,预计在2月中旬提交,将显示其是否对两只股票都保持清仓状态。
那么DoorDash股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到DoorDash可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!