핵심 요약
- 웰스파고는 11월 20일 CoreWeave에 대해 오버웨이트 등급과 $115의 목표주가를 유지했으며, 이는 당시 주가보다 184% 높은 수준입니다.
- CoreWeave는 부채에 대한 우려로 5월 고점 대비 71% 하락했으며, Nvidia가 네오클라우드 거래에 대한 자금 지원을 줄일 수 있다는 신호는 Nebius Group에도 부담으로 작용하고 있습니다.
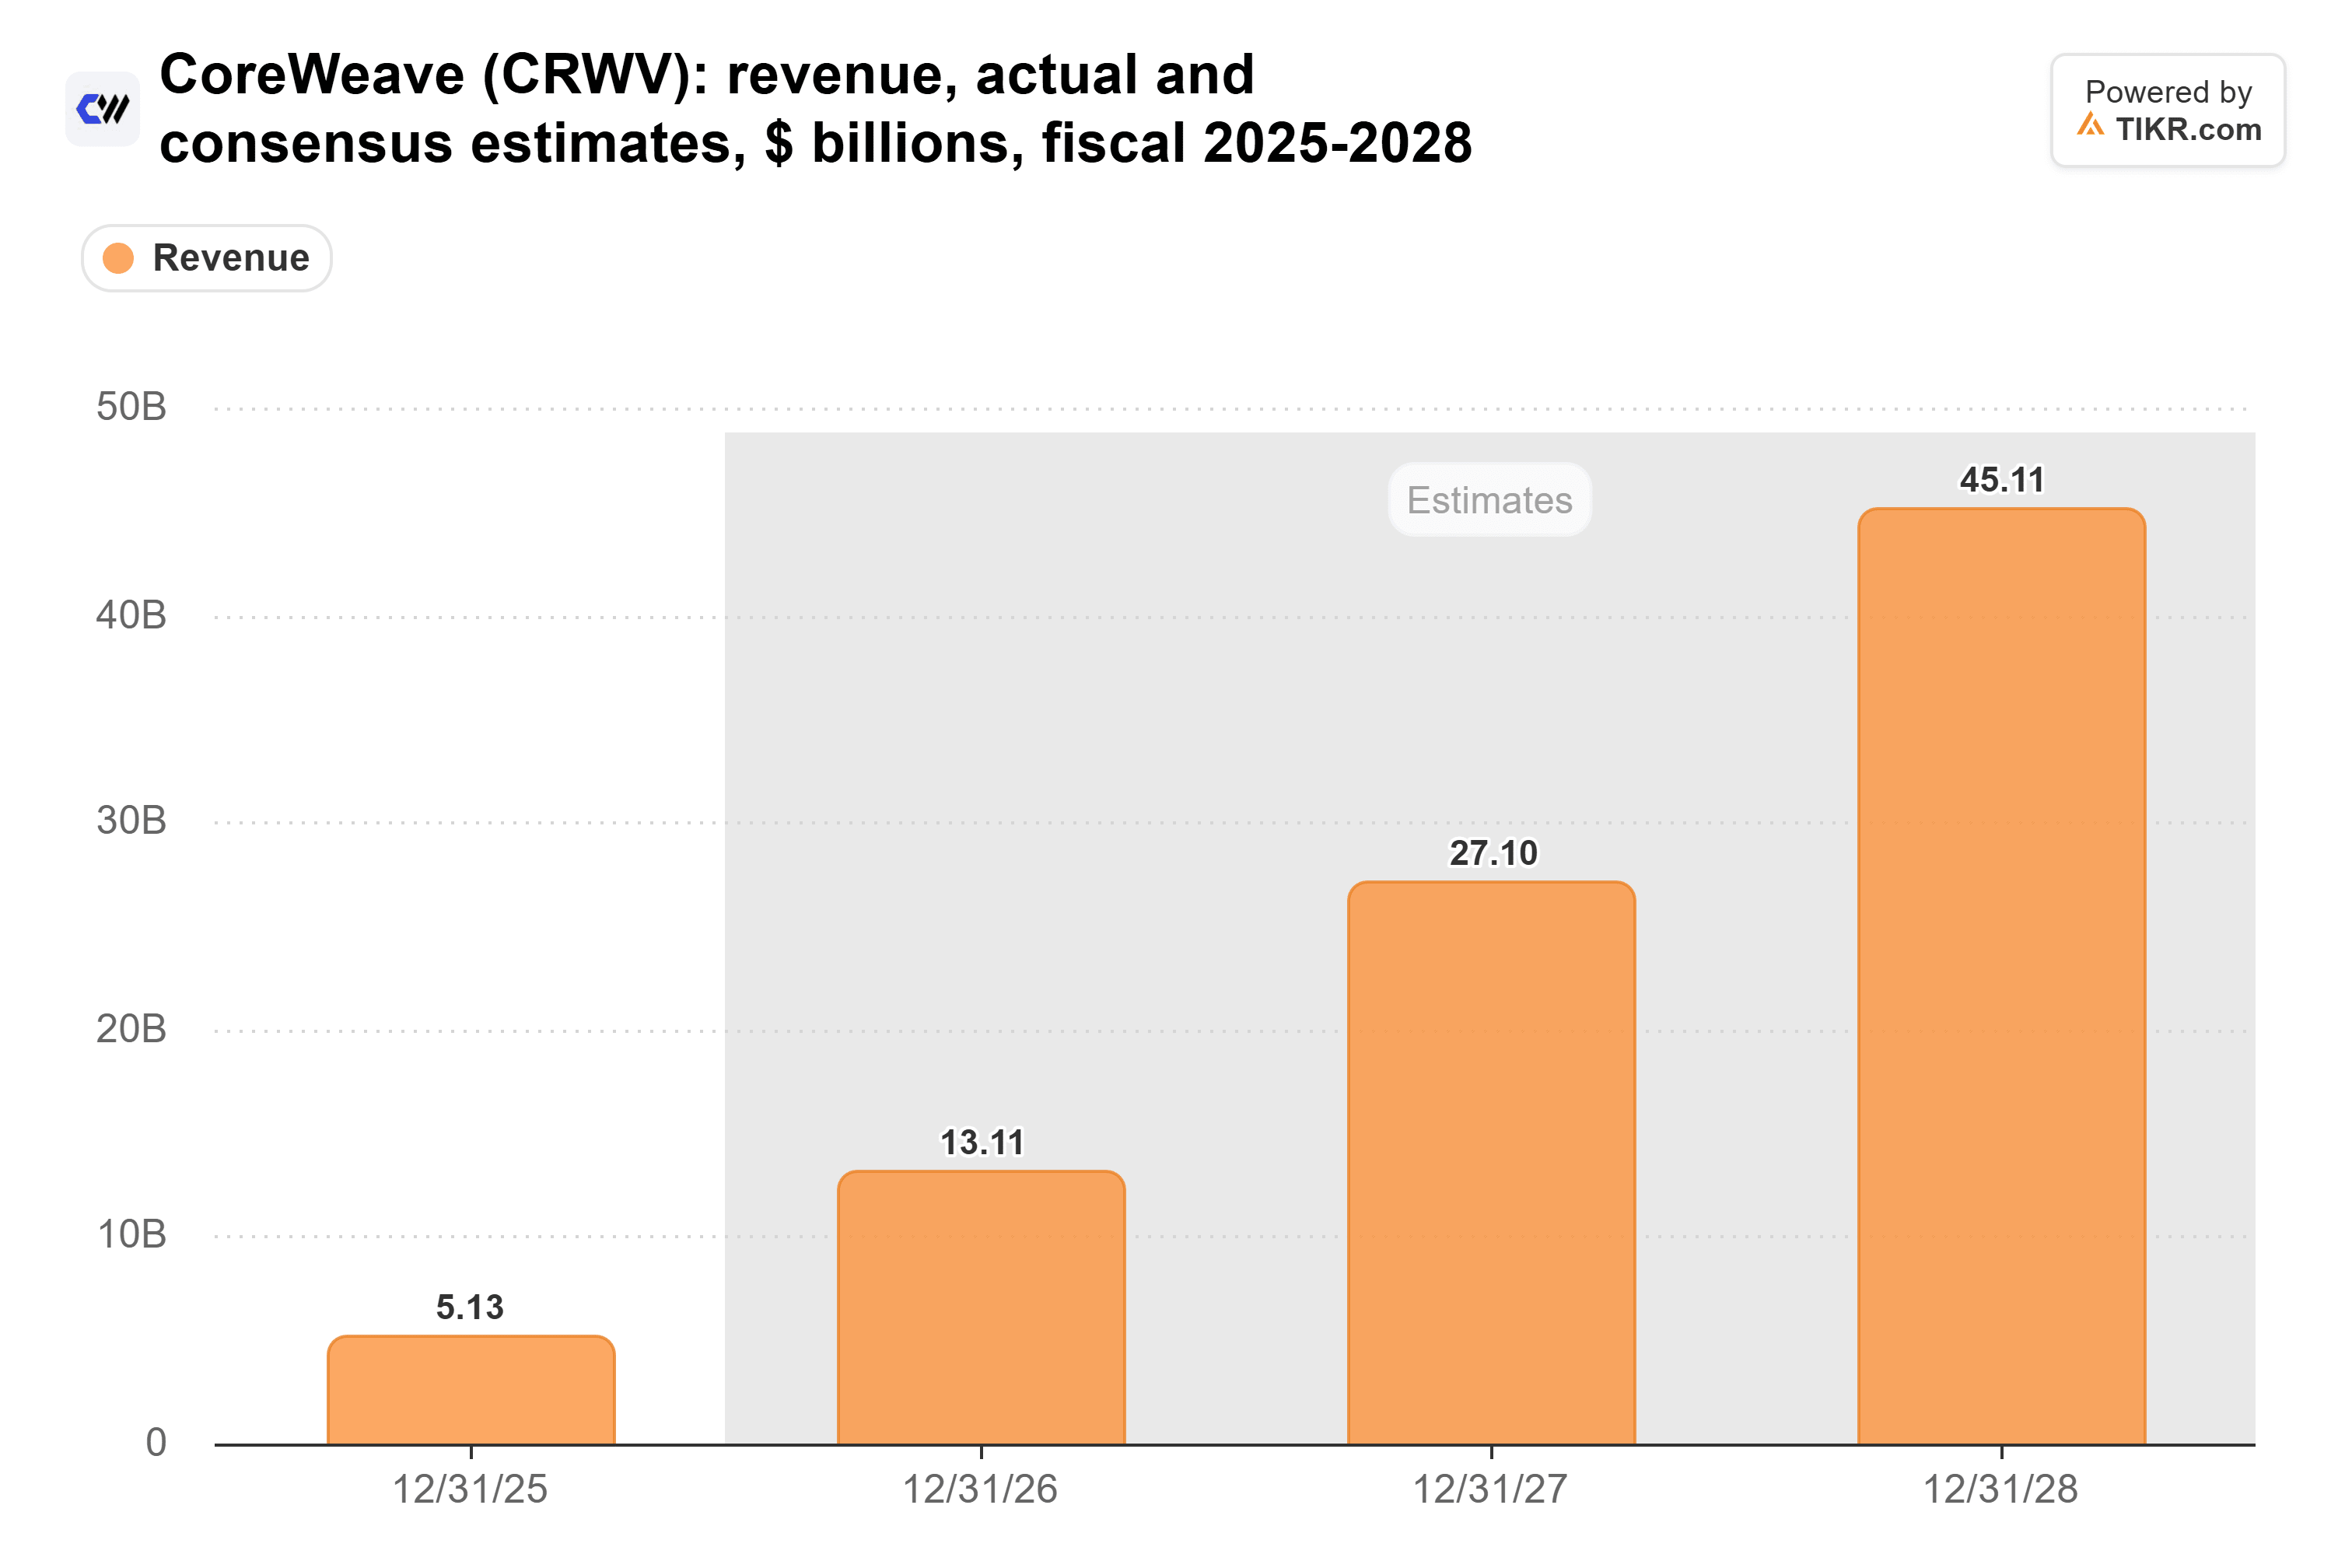
- 웰스파고의 $115 목표주가는 선행 매출 대비 2.7배에 해당하며, 이는 CoreWeave의 지난 1년 평균 3.4배보다 낮은 수준입니다. 애널리스트들은 2027년 매출이 두 배 이상 증가할 것으로 예상합니다.
- 매출 전망은 타당하지만, 이 분석은 부채를 고려하지 않았으며, 예상 수익률 7%에서 7.5%로 발행될 것으로 예상되는 다음 계약 담보 대출이 시험대에 오를 것입니다.
CoreWeave (CRWV)는 5월 고점 대비 71% 하락했지만, 웰스파고는 입장을 바꾸지 않았습니다. 11월 20일, 해당 은행은 오버웨이트 등급과 $115의 목표주가를 유지했으며, 이는 오늘날 $40.48보다 184% 높은 수준입니다.
네오클라우드 업체들에게는 힘든 한 달입니다. CoreWeave의 칩 공급사인 Nvidia (NVDA)는 그들의 거래에 대한 자금 지원을 줄일 수 있다는 신호를 보냈으며, Nebius Group (NBIS)도 자사 확장 비용을 지불하는 데 대해 동일한 의문에 직면해 있습니다.
부채 우려, 그리고 Nvidia
이는 부채에서 시작되었습니다: 11월 2일까지, CoreWeave의 2031년 만기 9.75% 무담보 채권은 액면가 대비 79.75센트, 수익률 15.83%에 거래되었습니다.
11월 10일 발표된 3분기 매출은 168% 증가한 36억 6천만 달러를 기록했습니다. 그러나 이자 비용은 거의 세 배 증가한 8억 4천 6백만 달러를 기록했고, GAAP 기준 순손실은 1억 1천만 달러에서 7억 9백만 달러로 확대되었으며, CoreWeave는 최대 3,500만 주의 신주 매각 프로그램을 마련했습니다.
그런 다음, 11월 17일 Nvidia의 실적 발표에서 임시 CEO 콜렛 크레스는 "어떤 기업들을 자금 지원할지 매우 면밀히 검토하고 있다"고 말했습니다.
Nebius도 같은 문제를 안고 있습니다: 3분기 매출은 6.7배 증가한 9억 8천 80만 달러를 기록했지만, 애널리스트들은 주당 정상화된 손실이 올해 $1.12에서 2027년 $3.04로 심화될 것으로 예상합니다.
TIKR는 CoreWeave에 대해 41명의 애널리스트를 추적합니다. 몇 명이 "매수"를 권하고 있을까요?
CoreWeave에 대한 매수, 보유, 매도 등급과 월스트리트의 매출 및 수익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR을 사용하여 이와 같은 주식을 조사합니다. CoreWeave의 애널리스트 등급 보기
웰스파고는 자금 조달 계획에 베팅 중
애널리스트 마이클 투린은 11월 9일 목표주가를 $160에서 $115로 낮췄습니다. 당시 $115는 CoreWeave의 평균 매출 배수만 필요했지만, 다시 저렴하게 차입할 수 있을 때까지는 달성하기 어려워 보였습니다.
새로운 것은 자금 조달 계획입니다. CoreWeave는 이제 2027년까지 지주회사 수준에서 50억 달러 미만을 조달할 계획이며, 현재 수익률로 새로운 무담보 채권은 발행하지 않을 것이라고 예상하고 있습니다. 웰스파고는 이를 실적 상회보다 더 큰 긍정적 요인으로 평가했습니다. 그러나 번스타인은 11월 19일 언더퍼폼 등급과 $54 목표주가를 유지했고, 바클레이즈는 11월 12일 목표주가를 $105에서 $85로 낮췄습니다.
$115는 합리적인가?
매출 측면에서는 그렇습니다. 웰스파고의 목표주가는 월스트리트 평균과 일치하며, 이 평균은 지난 1년 동안 하락했습니다:
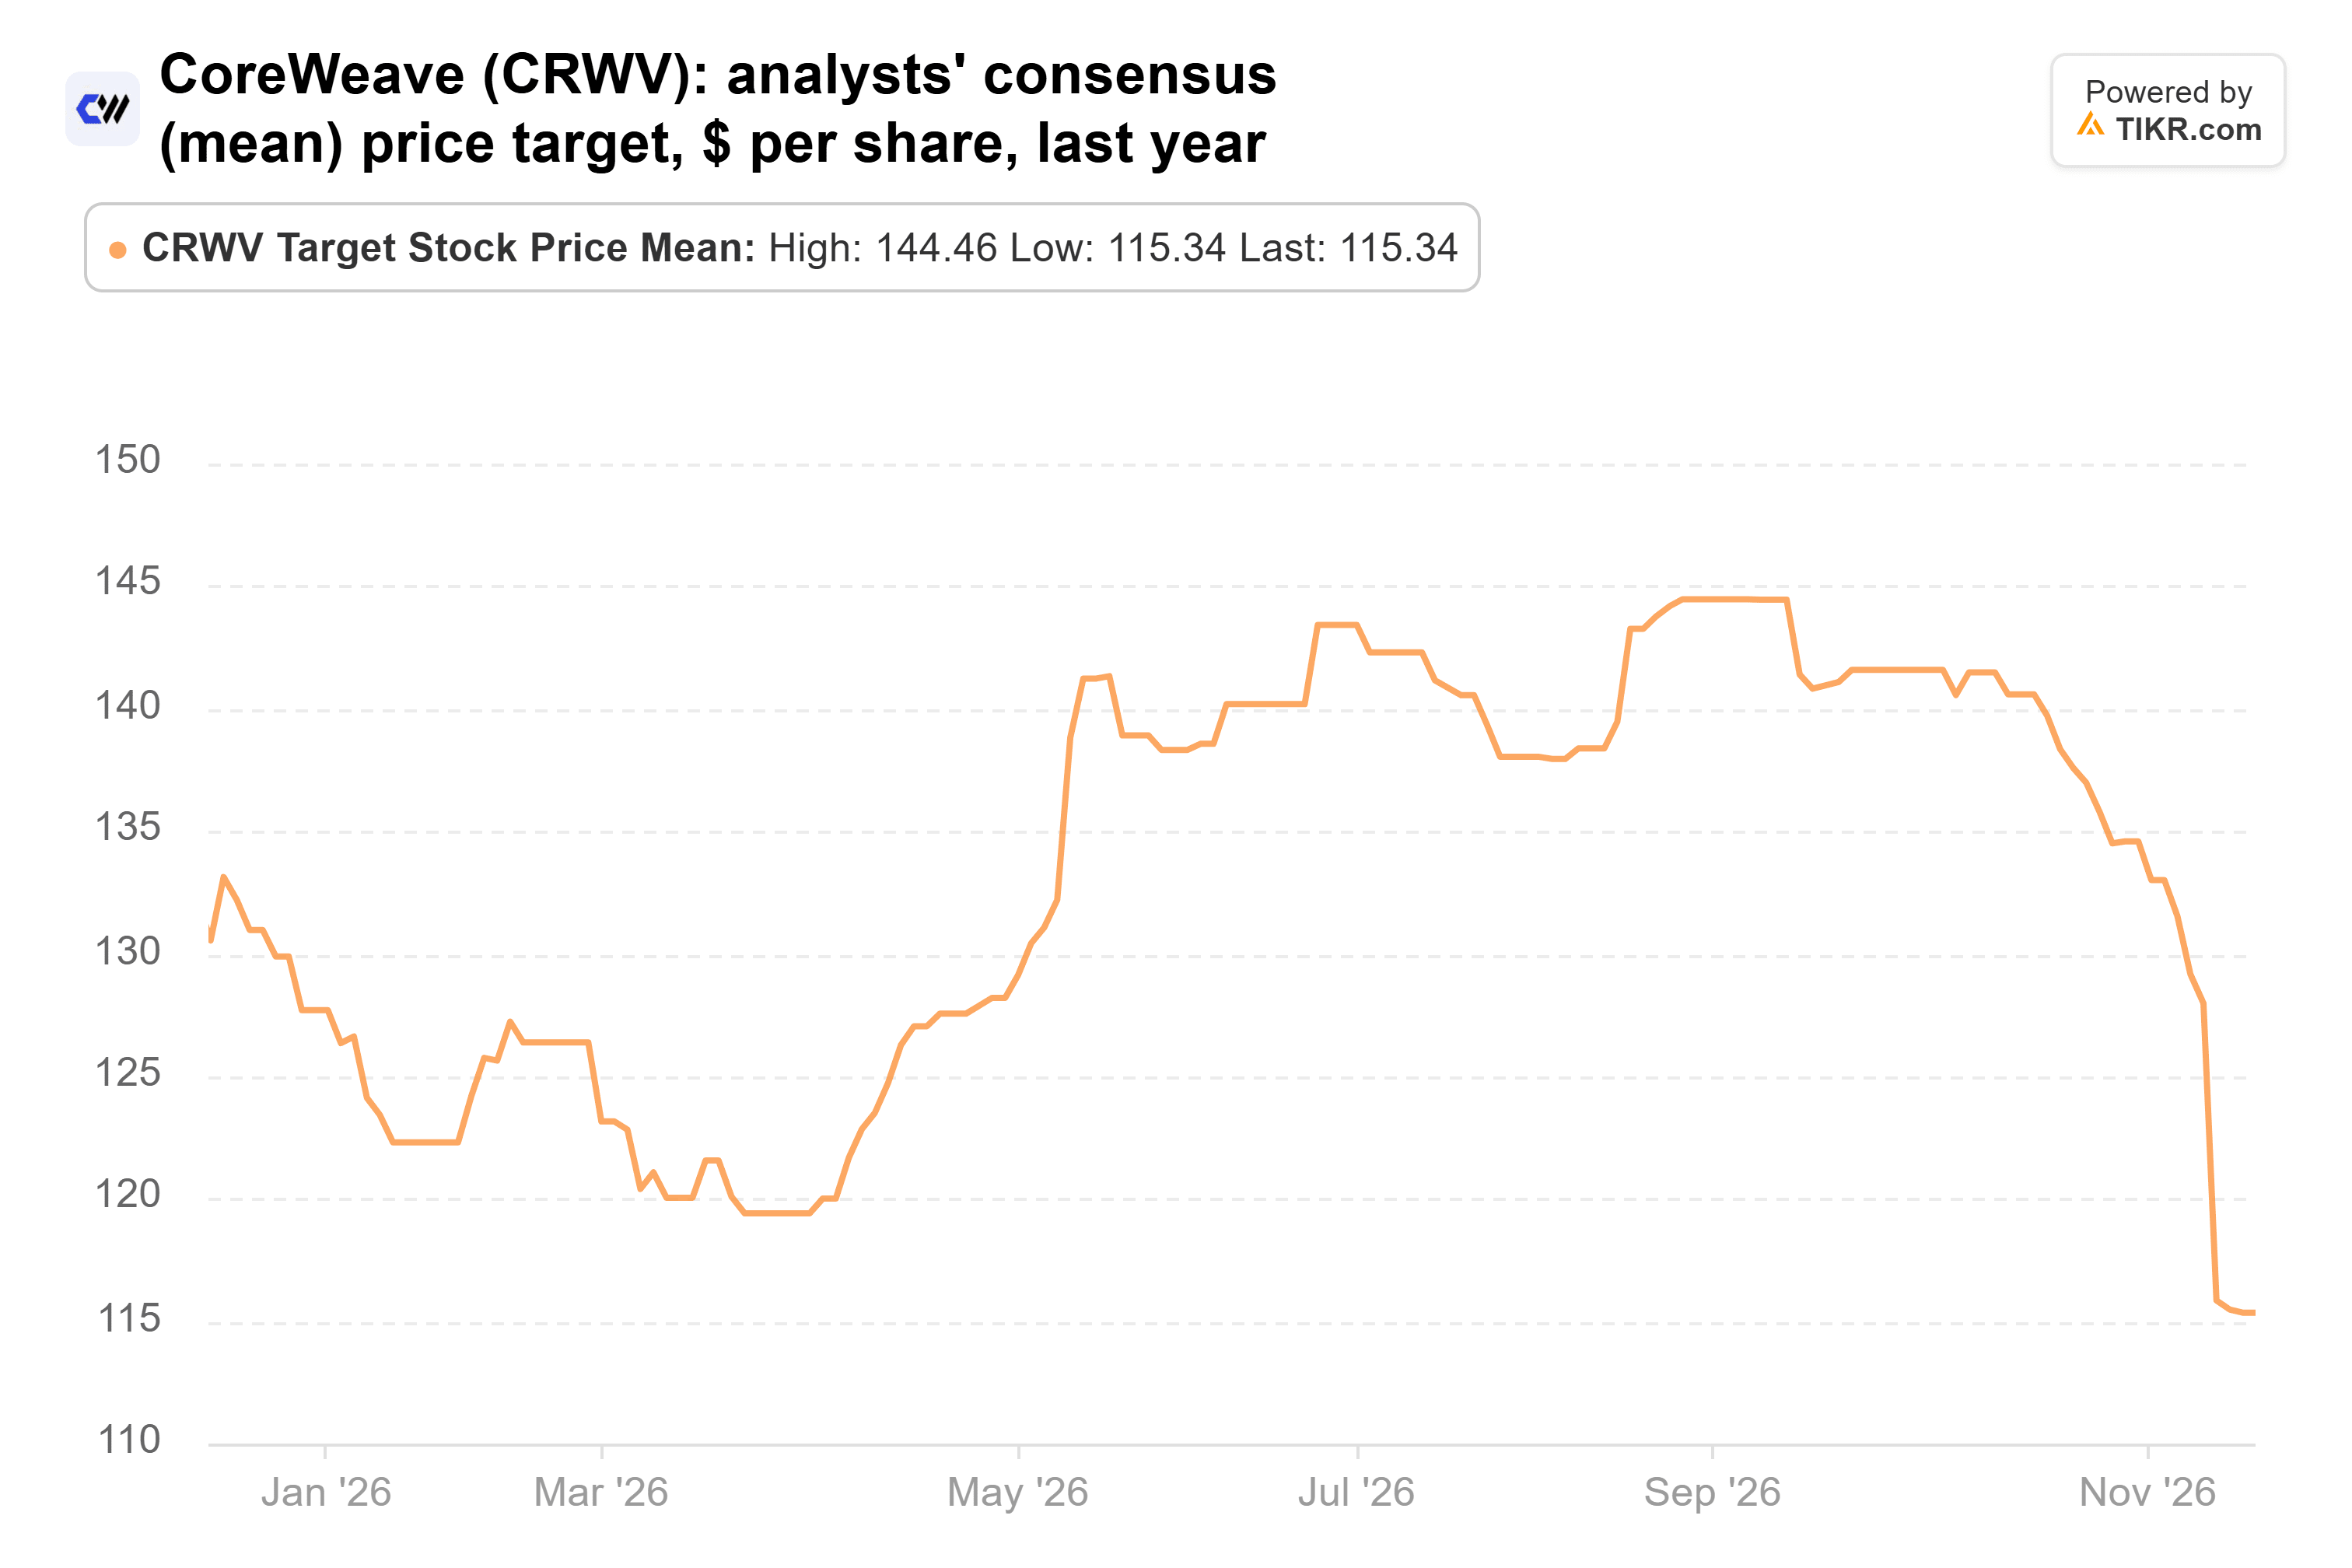
합의치는 1년 전 $131에서 하락했으며, CoreWeave를 분석하는 41명의 애널리스트들의 목표주가는 $39에서 $278까지 다양합니다. 그들은 2027년 매출이 두 배 이상 증가한 271억 달러에 이를 것으로 예상합니다:
그러나 주가는 지난 1년 중 가장 낮은 매출 배수로 거래되고 있습니다:
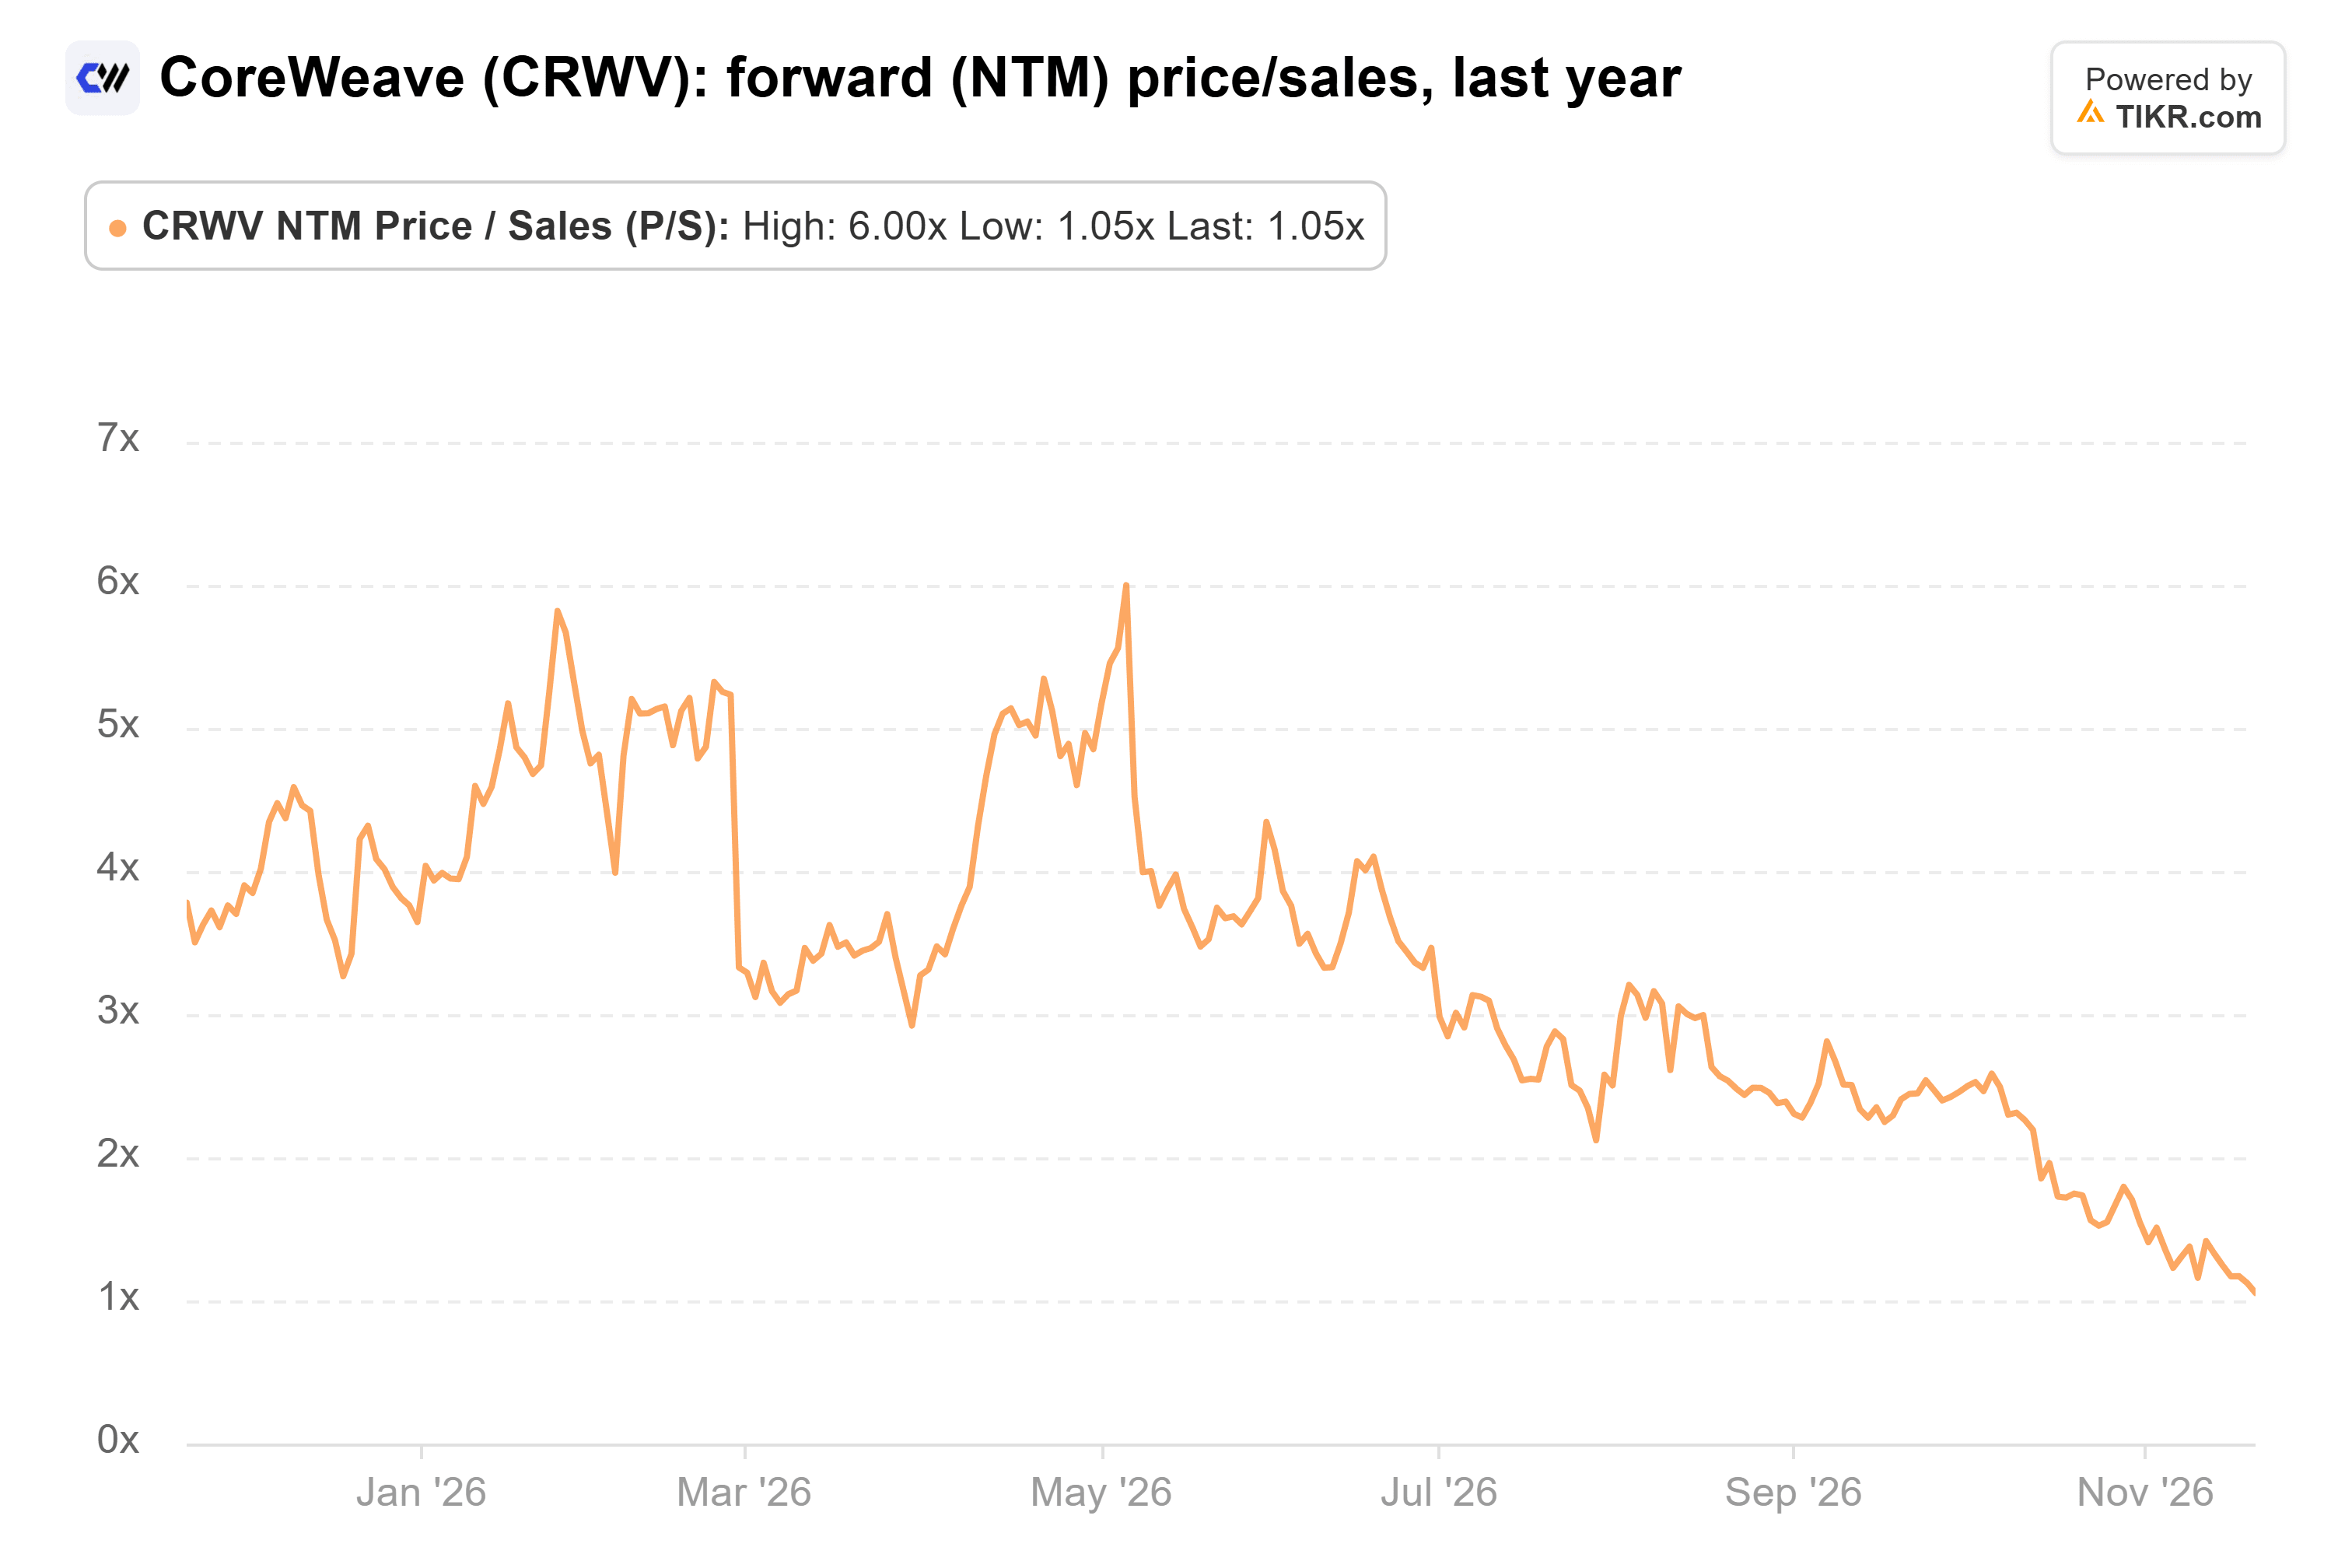
11월 19일 종가 기준 1.1배, 그리고 오늘은 더 낮은 수준으로, 평균 3.4배보다 훨씬 낮게 거래되고 있습니다. 웰스파고의 $115는 2.7배에 해당합니다.
그러나 주가매출비율은 부채를 고려하기 전의 주식 가치만을 살펴봅니다. 9월 30일 기준, CoreWeave는 리스를 제외하고 469억 달러의 부채를 보유하고 있으며, 이는 주주자본 40억 달러에 대비한 수치입니다. 또한 회사는 4분기 이자 비용을 10억 5천만 달러에서 11억 5천만 달러로 예상하고 있습니다.
다음 대출을 주시하라
수학적으로는 매출 측면에서 성립하지만, 웰스파고의 분석은 그 매출 중 얼마나 많은 부분이 먼저 대출자에게 돌아가는지는 무시하고 있습니다. 무담보 채권 수익률이 약 16%에 가까운 동안 주가가 평균 배수를 회복할 것이라고 보기 어렵습니다.
시험대는 몇 주 안에 다가옵니다. CFO 니틴 아그라왈은 다음 계약 담보 대출이 7%에서 7.5% 수익률로 발행될 것으로 예상합니다. 만약 그렇게 된다면, 웰스파고의 주장은 훨씬 더 설득력을 얻을 것입니다.
그렇다면 CoreWeave 주식의 실제 가치는 얼마일까?
TIKR를 사용하면 1분 이내에 어떤 주식의 미래 가치도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 CoreWeave의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저자 팀의 투자 또는 재정적 조언을 위한 것이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아님을 유의해 주십시오. 우리는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 우리의 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!