주요 요점
- Snowflake는 12월 2일 실적 발표를 앞두고 11월 3일 AI 에이전트를 관리하기 위한 Business Ontology와 정식 출시된 Cortex AI Gateway를 발표했습니다.
- 지난 분기 제품 매출은 37% 성장했으며, CEO Sridhar Ramaswamy는 AI가 "가속화의 약 절반을 주도했다"고 밝혔습니다.
- Non-GAAP 기준 제품 매출 총이익률은 Snowflake가 AI 비용을 흡수하면서 76.4%에서 74.7%로 하락했으며, 프리미엄 평가는 실수할 여지를 거의 남기지 않습니다.
- 12월 2일, 제품 매출은 15억 8800만 달러에서 15억 9300만 달러 사이의 가이던스 범위에 들어야 하며, 전망은 성장률을 30% 후반대에 유지해야 합니다.
Snowflake (SNOW)는 12월 2일 회계연도 3분기 실적을 발표하며, 기대치가 높게 설정되어 있습니다. 지난 분기 제품 매출은 37% 성장했으며, 경영진은 현 분기 성장률을 37%에서 38%로 가이드했습니다.
9월의 그 실적 발표는 주가를 하루 만에 약 25% 급등시켰습니다. 해당 세션에서 주가는 377달러로 거래되었으며, 이는 2021년 12월 이후 최고 수준이었습니다.
이번 달, Snowflake는 Expedition 2026 행사를 통해 다음 성장 국면이 어디서 올 수 있는지 보여주었습니다. 그 답은 고객이 사용료를 지불하고 운영할 관리형 AI 에이전트입니다.
타이밍이 중요한 이유는 소비 기반(consumption) 동종 업체들이 흔들리고 있기 때문입니다. Datadog (DDOG)은 지난 분기 매출이 35% 성장했음에도 불구하고, 4분기 가이던스를 3분기와 거의 비슷한 수준으로 제시했습니다.
에이전트에 제어판 제공
11월 3일, Snowflake는 Horizon Catalog에 세 가지 기능을 추가했습니다:
- Business Ontology는 비즈니스 용어의 승인된 정의를 저장하고 에이전트에만 이를 제공합니다.
- 이제 정식 출시된 Cortex AI Gateway는 모든 에이전트와 모델 호출에 대해 하나의 액세스 정책 세트를 적용합니다.
- 비용 거버넌스(Cost governance)는 AI 지출을 사용자나 팀에 할당하고 엄격한 예산 한도를 적용합니다.
Glean과 Kargo는 이미 이 게이트웨이를 운영 중이며, dentsu는 Business Ontology의 초기 도입사입니다.
"승리할 기업은 에이전트가 가장 많은 기업이 아닐 것입니다."라고 제품 담당 EVP Christian Kleinerman은 출시 보도자료에서 말했습니다. 그의 제안은 통제력이며, 이는 대규모 구매자들이 확장하기 전에 요구하는 것입니다.
Snowflake는 이 제안이 성공해야 합니다. 왜냐하면 성장률이 이미 3분기 연속 상승 중이기 때문입니다…
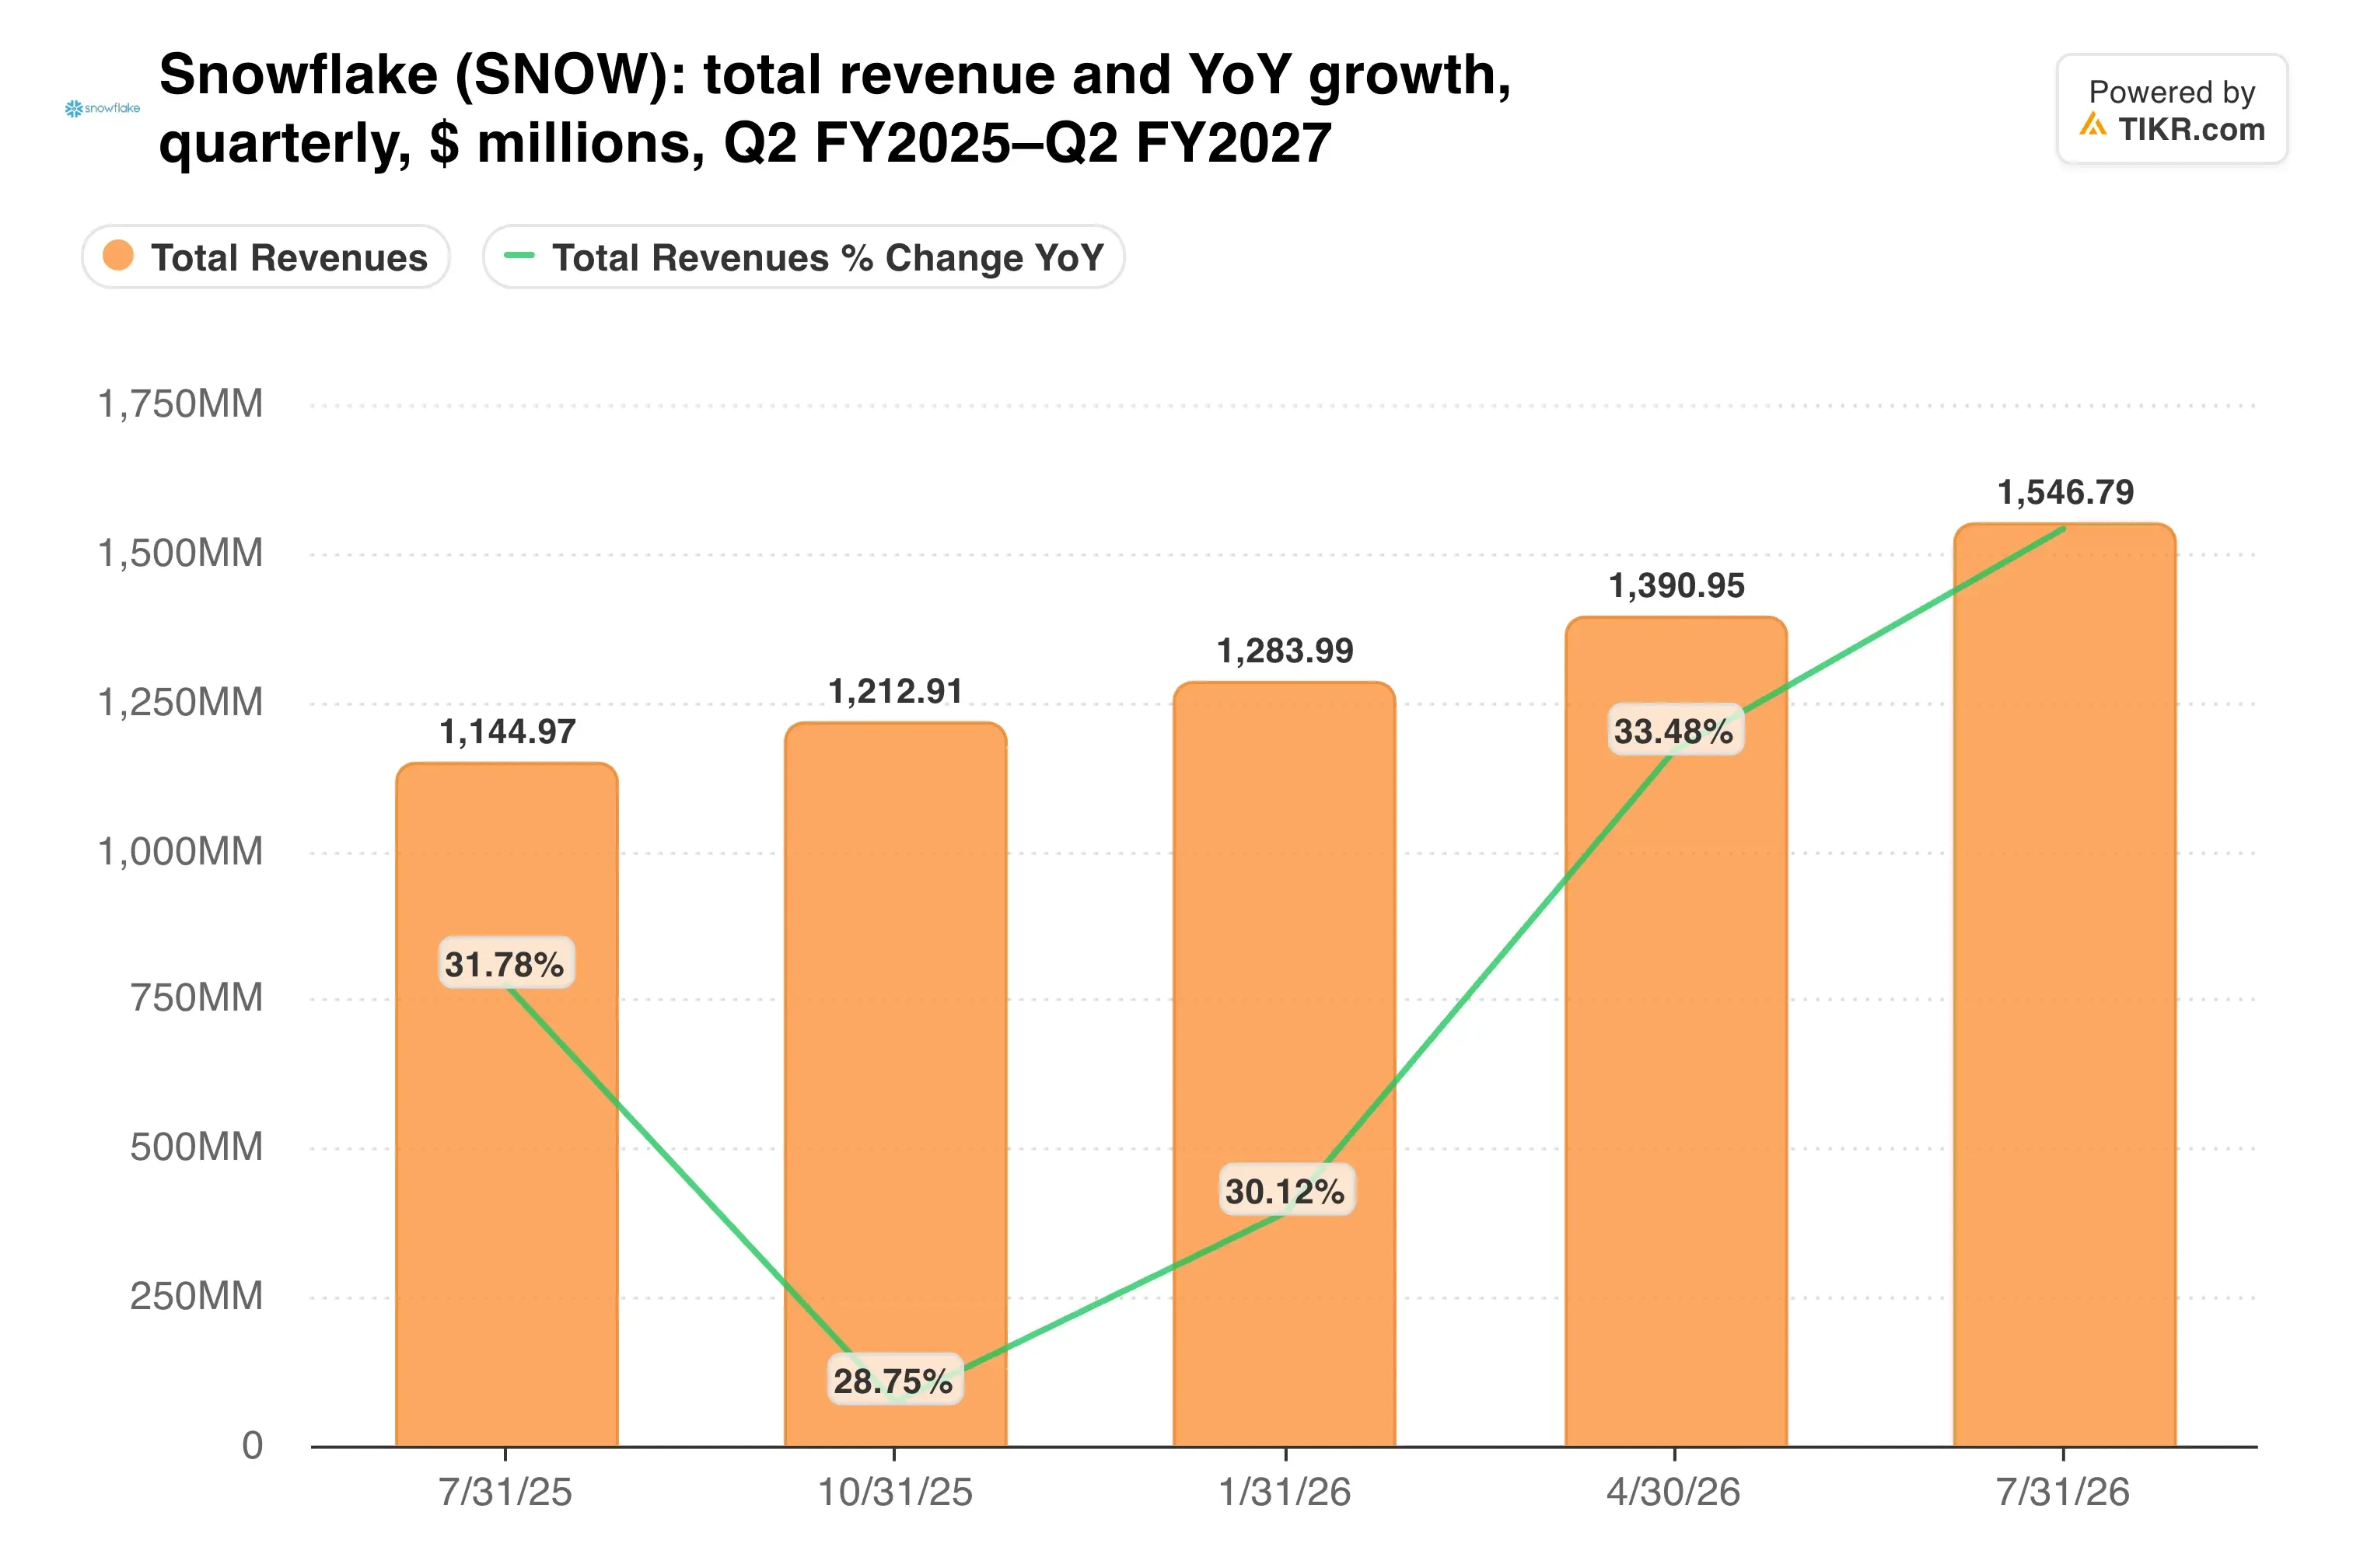
7월 분기 총매출은 15억 5000만 달러에 달해 전년 동기 대비 35% 증가했습니다.
AI가 핵심 플랫폼을 끌어올리고 있다
CEO Sridhar Ramaswamy는 투자자들에게 AI가 성장 가속화의 "약 절반을 주도했다"고 말했습니다. 나머지는 핵심 데이터 플랫폼이 공급했습니다.
다른 지표들도 이를 뒷받침합니다. 미실현 성과 의무(Remaining performance obligations)는 30% 증가한 90억 달러에 달했으며, 순매출 유지율(Net revenue retention)은 126%를 유지했습니다. 코딩 에이전트인 CoCo는 분기 중 2,000개 이상을 추가해 9,100개 이상의 계정을 확보했습니다. CoWork는 5,800개에 도달했습니다.
이에 따라 경영진은 연간 제품 매출 가이던스를 58억 4000만 달러에서 60억 7000만 달러로 상향 조정했으며, 이는 36% 성장을 의미합니다.
이는 소프트웨어 부문의 다른 대형 소비 기반(consumption) 기업과 비교하면 어떨까요?
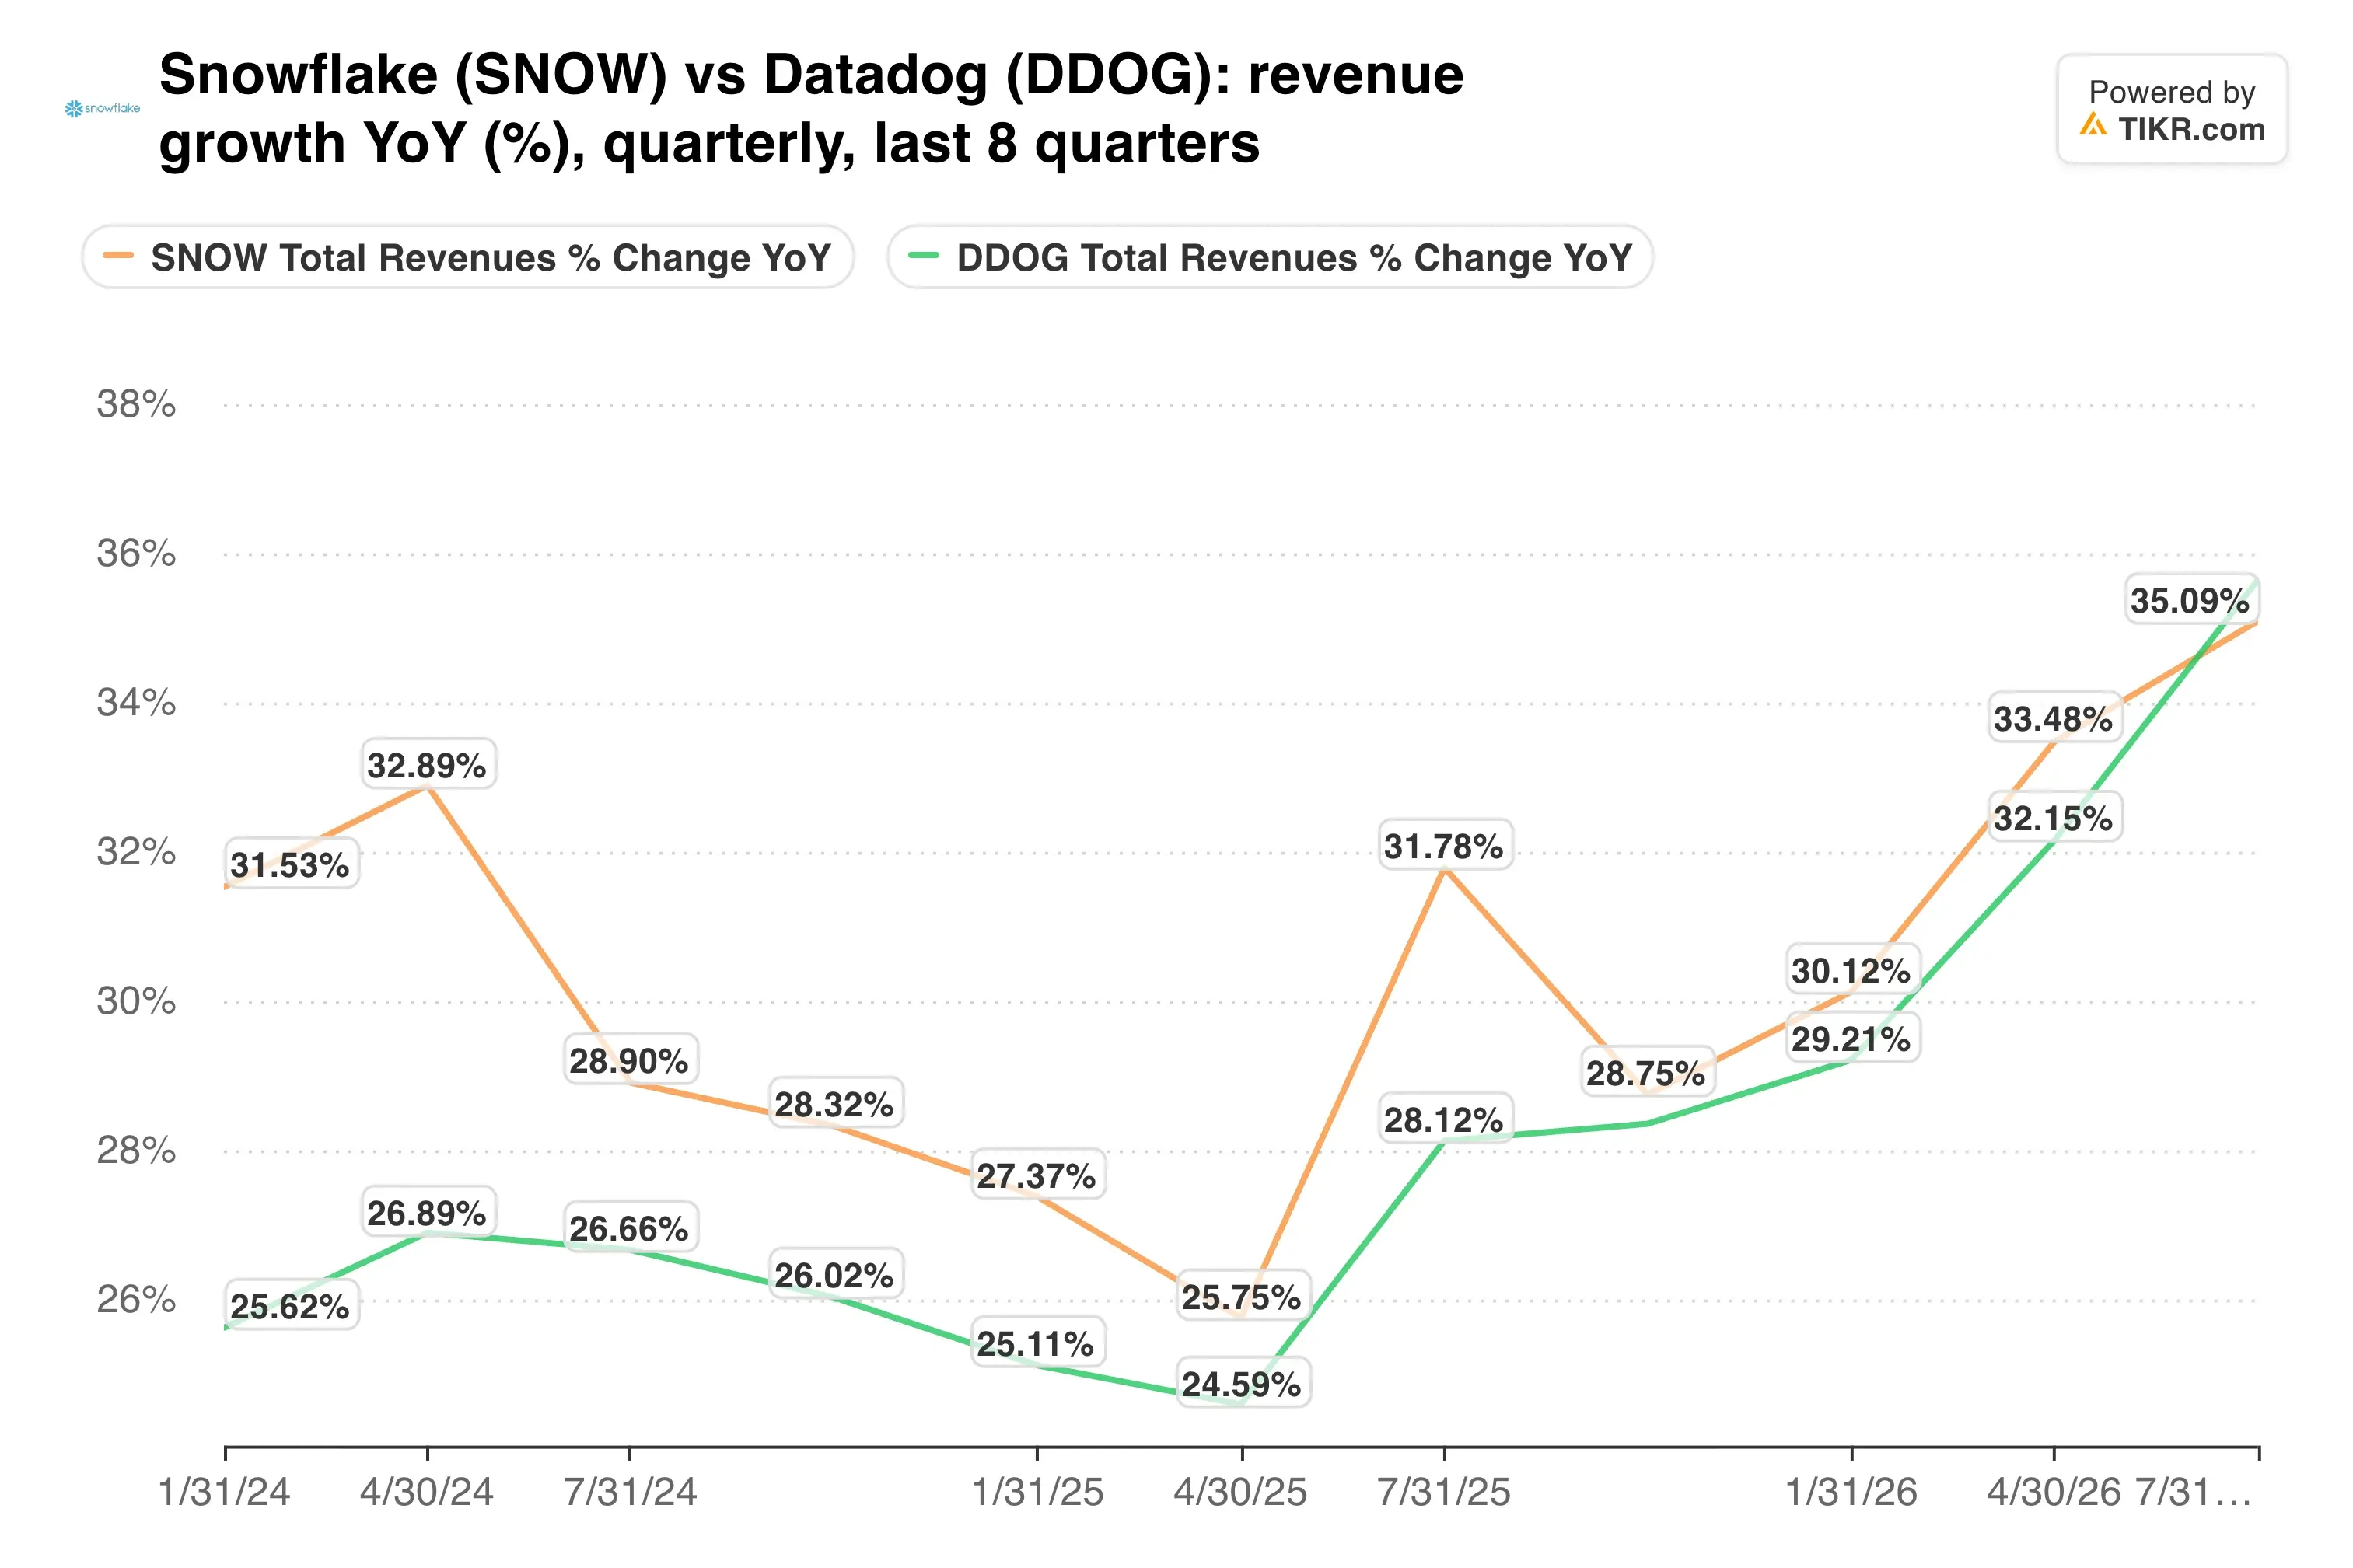
두 회사 모두 지난 분기 35% 성장했습니다. 그러나 Datadog의 4분기 가이던스인 11억 9000만 달러에서 12억 달러는 분기 연속 성장이 없음을 의미합니다. Snowflake의 3분기 제품 매출 가이던스는 약 6.6%의 분기 연속 성장을 의미합니다.
TIKR는 Snowflake에 대해 53명의 애널리스트를 추적합니다. '매수' 의견을 내는 애널리스트는 몇 명일까요?
Snowflake에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 수익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용하여 이와 같은 주식을 조사합니다. Snowflake의 애널리스트 등급 보기
마진이 AI 추진을 뒷받침한다
그 성장의 비용은 먼저 매출 총이익률에서 나타납니다.
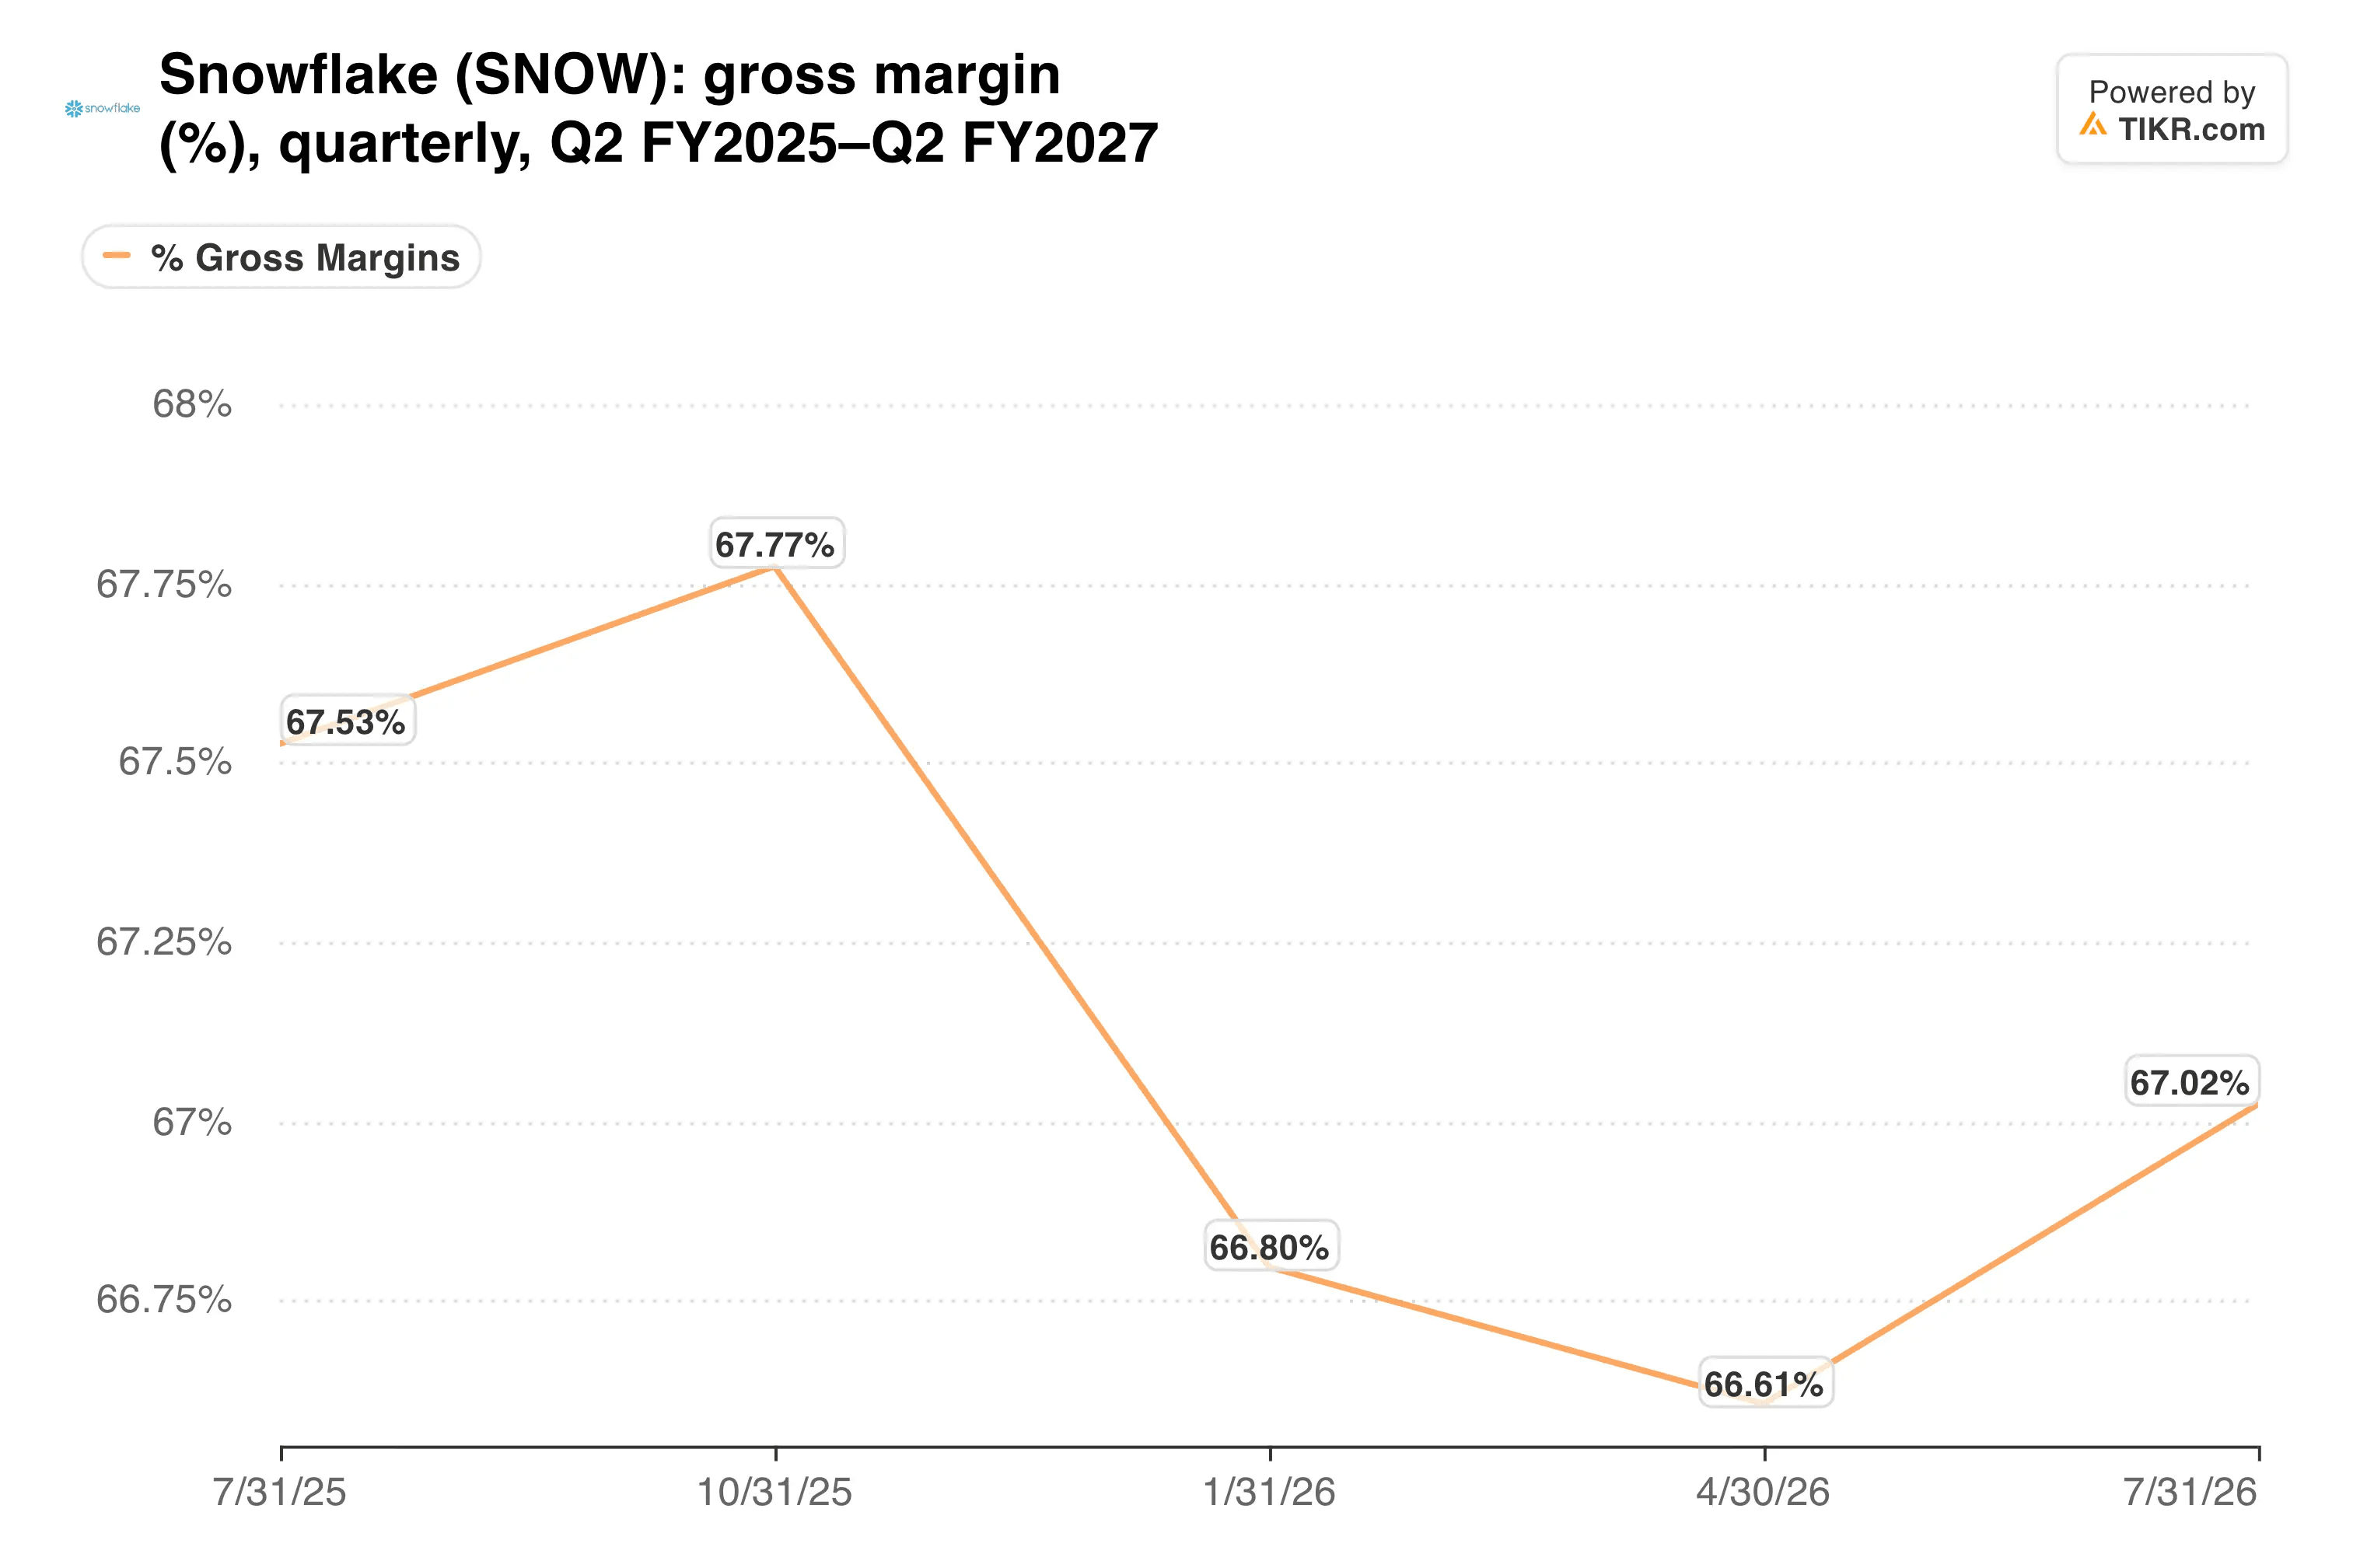
Non-GAAP 기준 제품 매출 총이익률은 1년 전 76.4%에서 74.7%로 하락했습니다. 연간 가이던스는 74%를 요구하므로, 경영진은 이러한 압력이 지속될 것으로 예상합니다.
지금까지는 영업 레버리지(Operating leverage)가 이를 상쇄해 왔습니다. Non-GAAP 기준 영업이익률은 11.1%에서 15.3%로 상승했으며, 주식 기반 보상 비용은 매출 대비 39%에서 29%로 하락했습니다. 그럼에도 불구하고, GAAP 기준 영업 손실은 2억 6300만 달러였습니다.
평가는 실수할 여지를 거의 남기지 않습니다. 9월 고점에서 Snowflake는 광범위한 소프트웨어 그룹의 선행 매출 배수보다 약 두 배 높은 수준으로 거래되었습니다.
제 의견: Expedition 출시는 현명합니다. 예산 한도와 감사 추적은 CIO들이 에이전트가 본격 가동되기 전에 필요로 하는 것이기 때문입니다. 하지만 이번 분기 실적에는 영향을 미치지 않을 것입니다. 저는 여기서 추격 매수하기보다는 보유할 것입니다. 왜냐하면 주가가 프리미엄을 정당화하기 위해서는 38%에 가까운 성장률과 74%에 가까운 매출 총이익률이 모두 필요하기 때문입니다.
Snowflake는 12월 2일 장 마감 후 실적을 발표합니다. 주요 테스트는 제품 매출이 15억 8800만 달러에서 15억 9300만 달러 사이의 가이던스에 부합하는지, 매출 총이익률이 74%에 부합하는지, 그리고 1월 분기 가이던스가 성장률을 30% 후반대에 유지하는지 여부입니다.
그렇다면 Snowflake 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가치도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 Snowflake의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떤 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!