핵심 요약
- 맥도날드는 9월에 분기 배당금을 4% 인상한 반면, 펩시코는 10월에 2026년 핵심 이익 성장률 전망을 하향 조정했습니다.
- 펩시코는 2.8%인 맥도날드에 비해 4.3%의 수익률로 시작하지만, 맥도날드는 2020 회계연도부터 2025 회계연도까지 배당금을 연간 7.3%로 조금 더 빠르게 증가시켰습니다(펩시코는 6.9%).
- 맥도날드의 배당금은 최근 12개월 동안 자유 현금 흐름의 70%를 사용했으며, 이는 75%인 펩시코에 비해 낮습니다. 펩시코는 2024 및 2025 회계연도에 자유 현금 흐름의 거의 전액을 배당금으로 지급했습니다.
- 펩시코는 부채가 적으며, 다음으로 주목할 점은 북미 탄산음료 사업 개선 작업을 진행하는 동안 더 나은 현금 흐름이 유지되는지 여부입니다.
배당 소득을 찾는 사람이라면 누구나 조만간 맥도날드(MCD)와 펩시코(PEP)를 만나게 됩니다. 그리고 올 가을, 이 두 기업은 주주들에게 매우 다른 소식을 전했습니다.
맥도날드는 9월에 분기 배당금을 주당 $1.93으로 4% 인상했습니다. 그런 다음 11월 4일 희석 주당순이익(EPS)이 10% 급증했다고 발표했습니다. 한편 펩시코는 10월 8일 전망을 하향 조정했습니다: 이제 2026년 핵심 EPS 성장률을 5~7%의 하한에서 2.5~3.5%로 낮췄습니다.
하지만 펩시코는 훨씬 더 큰 수표, 즉 맥도날드의 2.8%에 비해 4.3%의 수익률로 시작합니다. 그렇다면 향후 10년 동안 어느 배당금이 더 많은 돈을 지급할까요?
| 지표 | 맥도날드 (MCD) | 펩시코 (PEP) |
|---|---|---|
| 배당 수익률 | 2.8% | 4.3% |
| 배당 성장률, 2020-2025 회계연도 | 연간 7.3% | 연간 6.9% |
| 현금 배당 지급 비율 (TTM) | 70% | 75% |
| 순부채/EBITDA (LTM) | 3.2x | 2.0x |
| 이자보상배율 (LTM) | 7.9x | 14.9x |
| 선행 주가수익비율(P/E) | 21x | 17x |
출처: TIKR, 2026년 11월 9일.
퇴직자에게 6% 이상의 수익률을 제공하는 안전한 배당주 6종
현재 연간 배당률이 6% 이상인 주식은 100종 이상입니다.
하지만 TIKR의 독점 데이터를 활용한 광범위한 투자 검토 후, 우리는 이 중 단 6종만이 퇴직자에게 진정으로 안전하다고 믿게 되었습니다.
이 모든 정보는 새로운 투자 보고서의 일부로 무료로 제공되며, 여기에서 바로 확인하실 수 있습니다.
맥도날드는 충분한 여유를 가지고 있습니다
맥도날드의 배당금은 충분히 보장되어 있습니다. 2026년 9월 30일까지의 12개월 동안 자유 현금 흐름의 70%를 사용했습니다. 자유 현금 흐름은 2016년 이후 모든 회계연도에서 지급된 배당금을 상회했습니다:
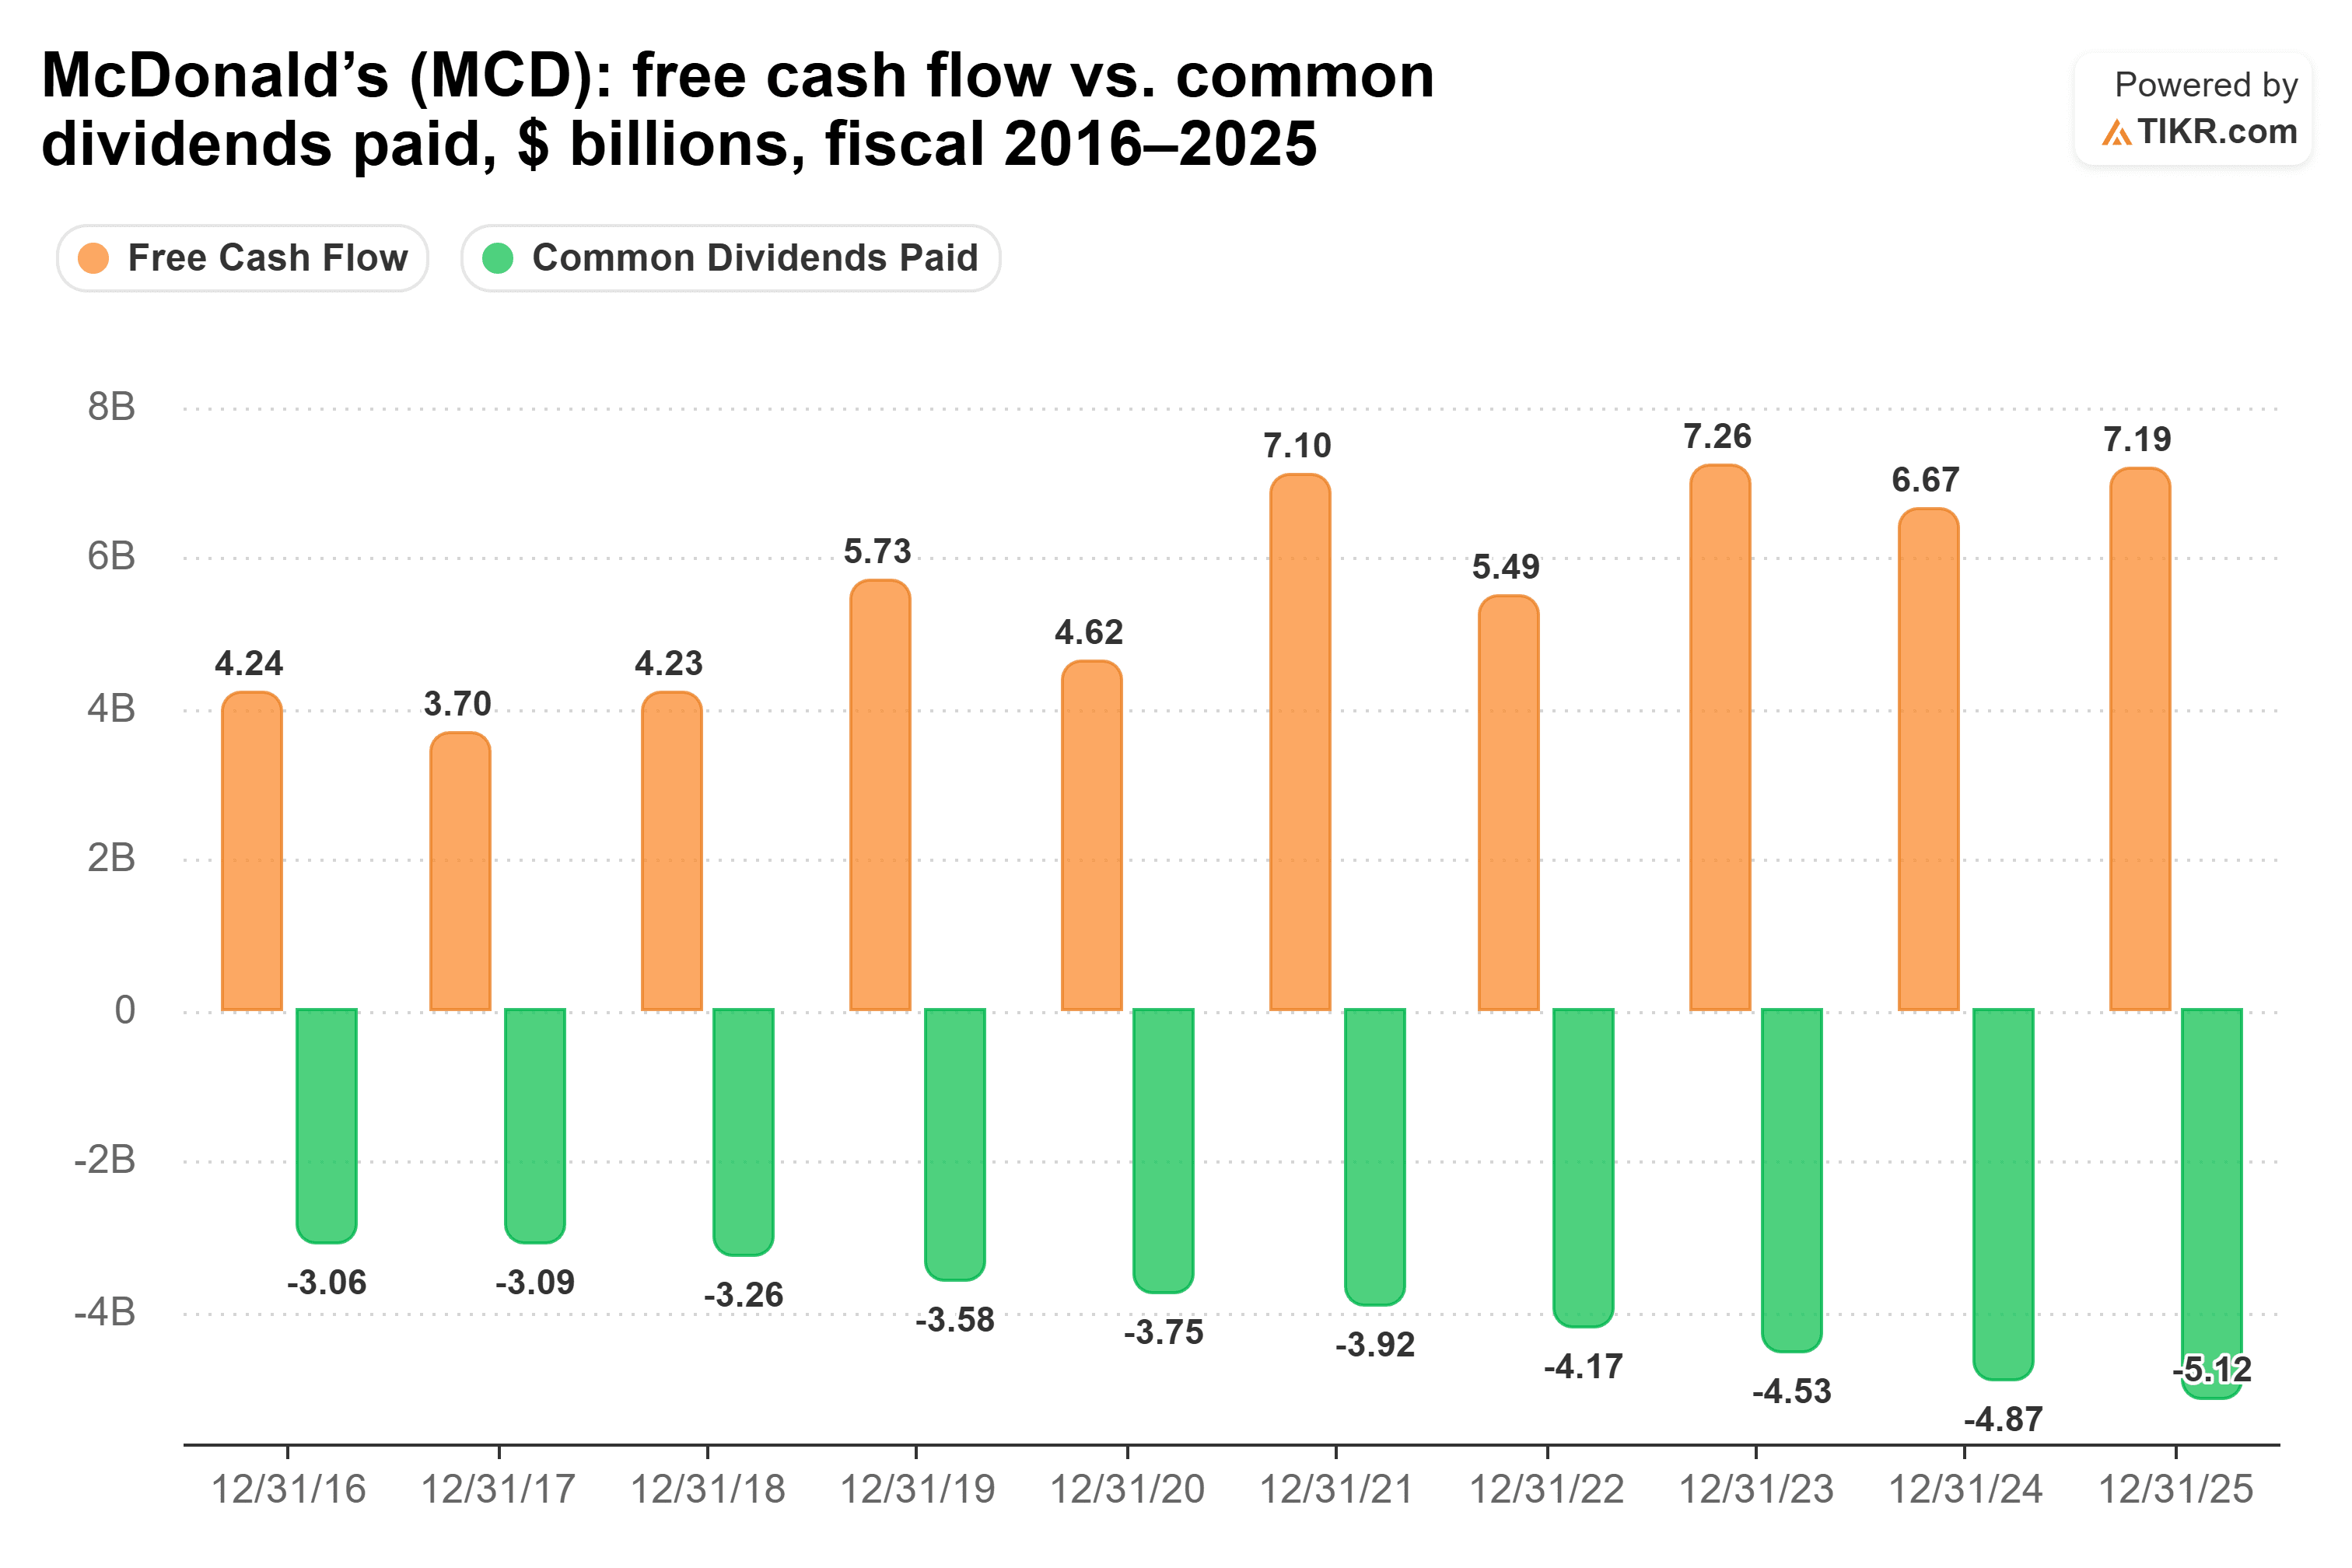
지난 5개 회계연도 동안, 그 지급 비율은 2021 회계연도의 55.2%에서 2022 회계연도의 75.9%까지 다양했습니다.
사업은 성장하고 있지만, 국내에서는 그다지 많지 않습니다. 글로벌 시스템 전체 매출은 3분기에 4% 증가하여 $380억 이상을 기록했고, 글로벌 동일 매장 매출은 1.5% 증가했습니다. 미국 동일 매장 매출은 방문객 수 감소로 0.2% 하락했습니다. CFO 이안 보든은 11월 4일 7월과 8월 감소 이후 미국 동일 매장 매출이 9월에 다시 성장세로 돌아섰다고 말했습니다. 맥도날드는 또한 새로운 입문용 번들을 테스트 중이며, 2027년 초 전국 론칭을 목표로 하고 있습니다. 보든이 2분기 실적 발표에서 말했듯이: "우리는 가치 경쟁에서 지지 않을 것입니다."
맥도날드는 부채가 더 많아, 순부채 대 EBITDA 비율이 3.2x입니다. 10월 2일 제기된 집단 소송은 그들의 AI 가격 책정 도구가 레스토랑 간 메뉴 가격을 조정한다고 주장하며, 맥도날드는 이 주장이 근거가 없다고 밝혔습니다.
펩시코의 보장 여력에 마침내 공간이 생겼습니다
수년 동안 펩시코는 더 큰 수표 뒤에 훨씬 적은 현금을 가지고 있었습니다. 자유 현금 흐름은 2016 회계연도에 $76.2억, 2025 회계연도에 $76.7억이었습니다. 같은 기간 동안 지급된 배당금은 $42.3억에서 $76.4억으로 증가했습니다:
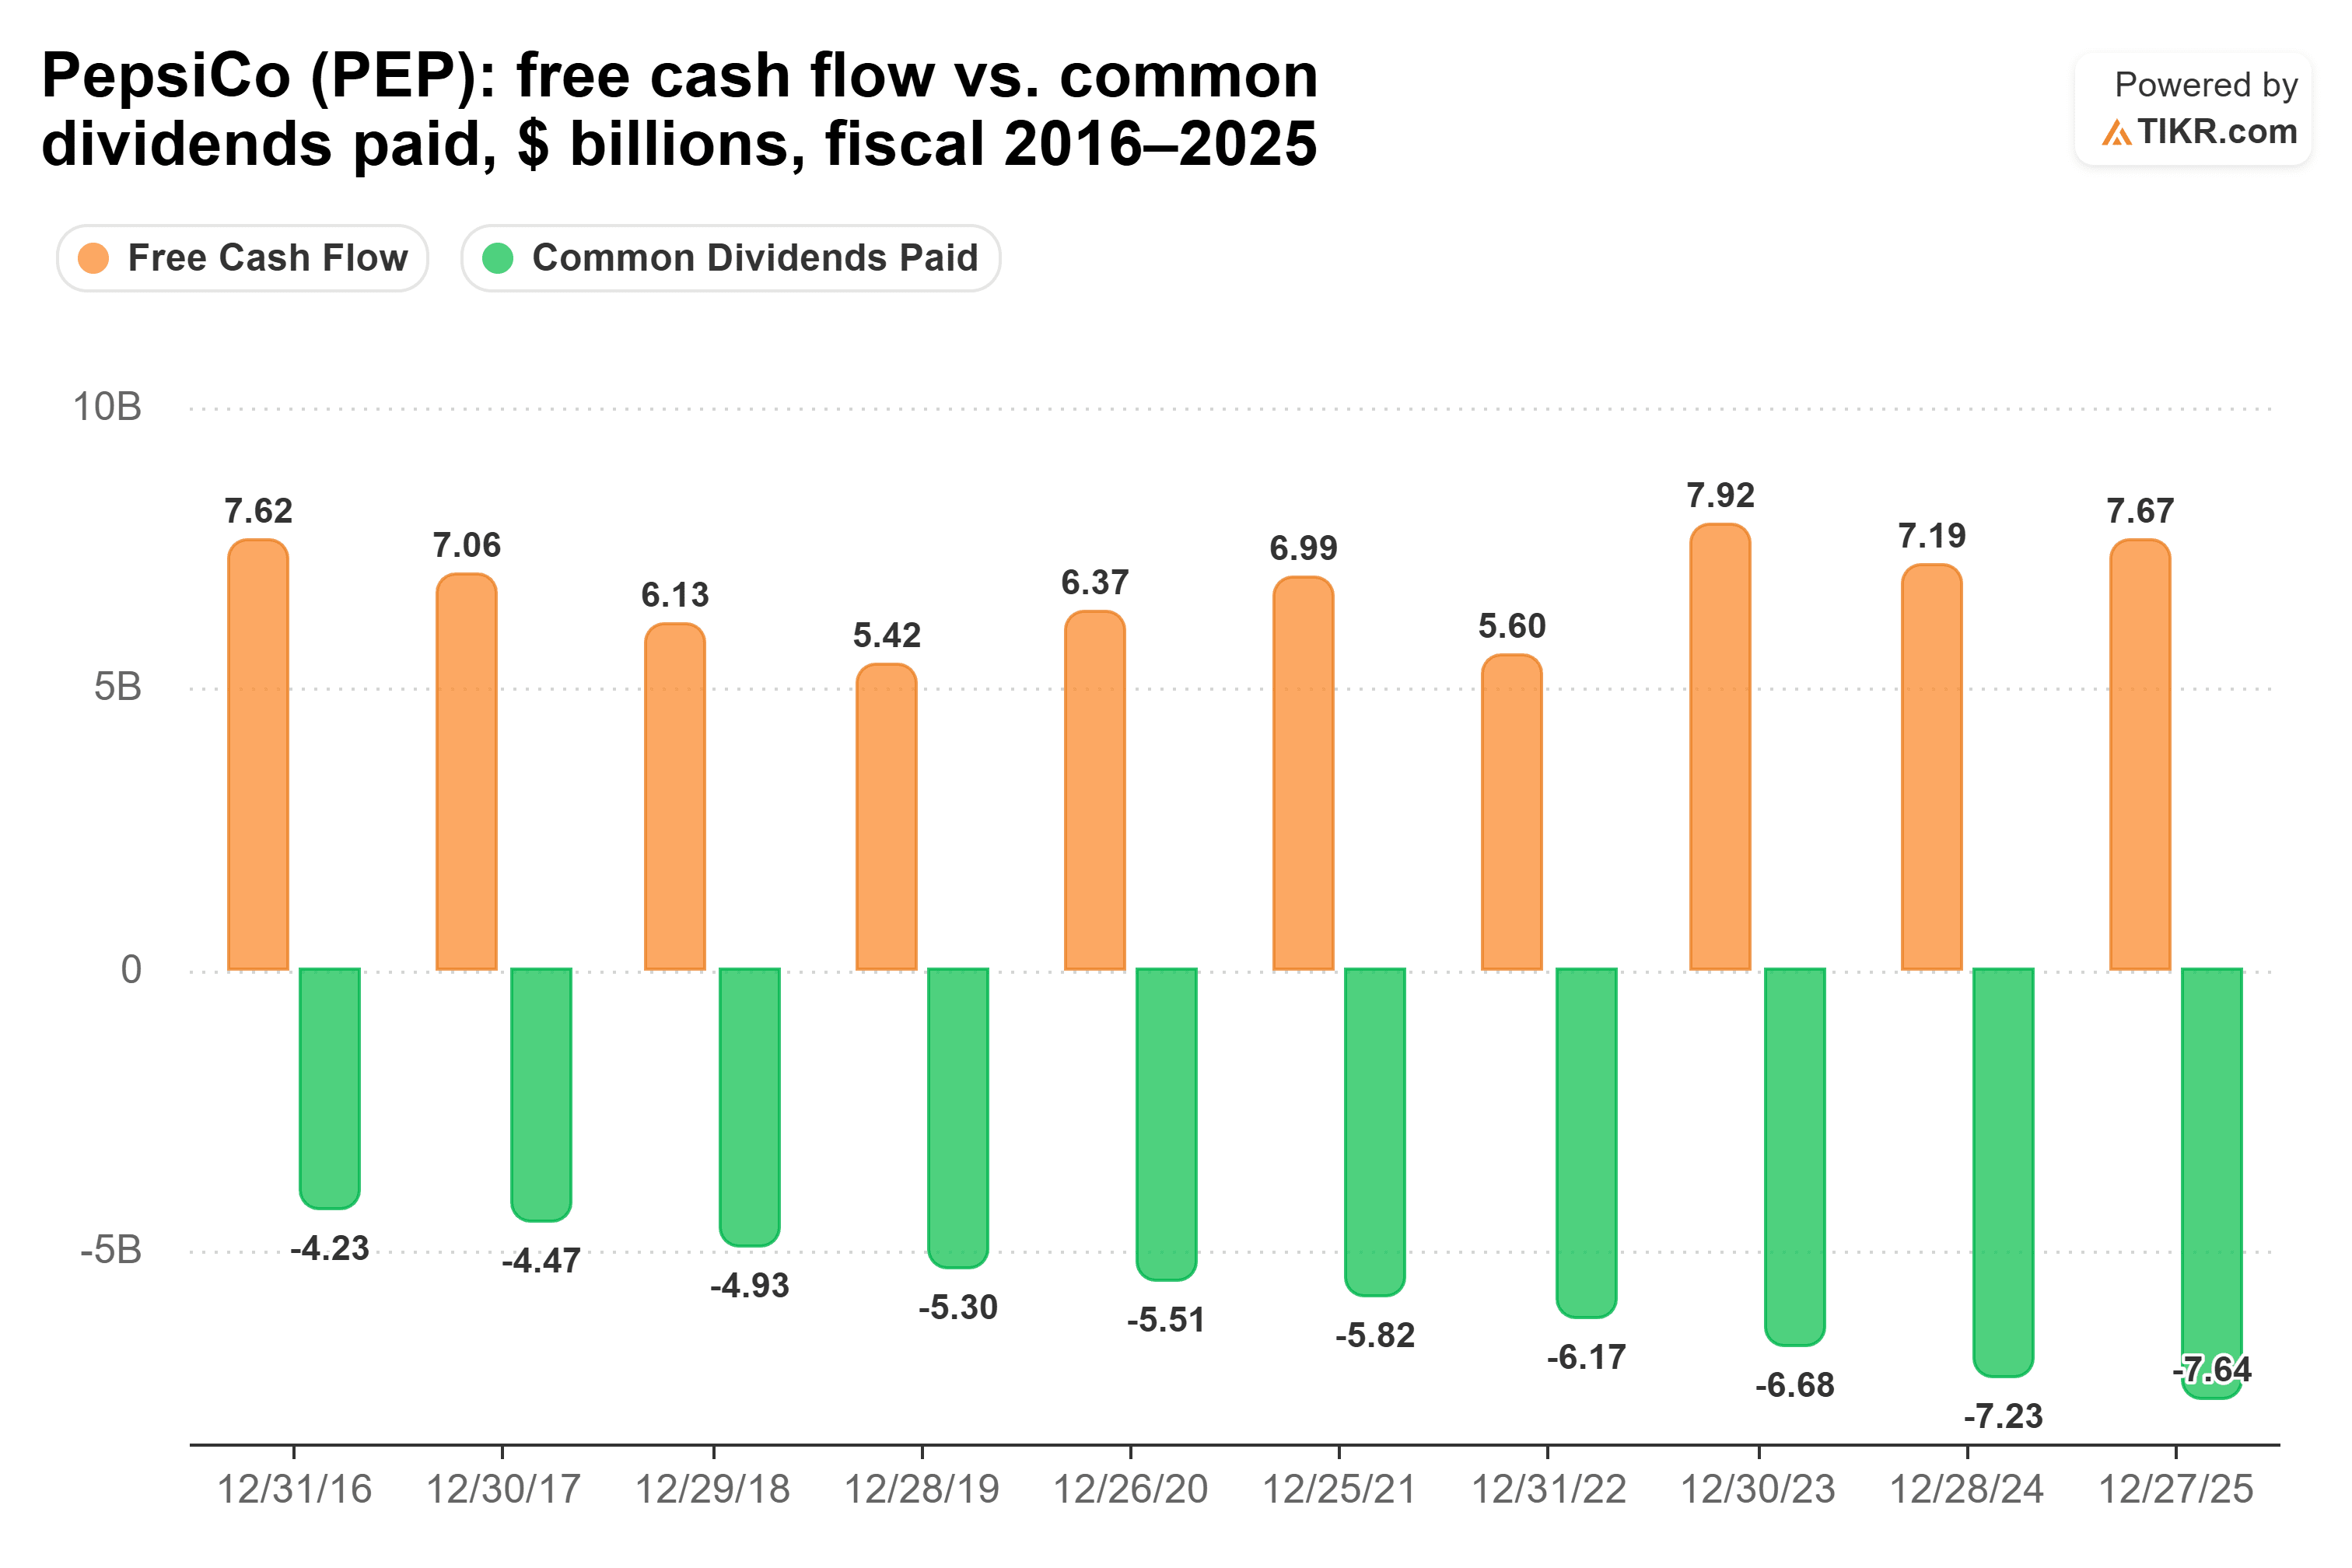
이는 2024 회계연도에 100.6%, 2025 회계연도에 99.6%라는 위험한 지급 비율을 남겼습니다. 2026년 9월 16일까지의 12개월 동안, 이 비율은 더 편안한 75%로 개선되었습니다. 펩시코는 2026년에 $79억의 배당금을 계획하고 있는데, 이는 2025 회계연도 전체 자유 현금 흐름보다 많으므로, 이러한 개선이 지속되어야 합니다.
펩시코의 성장은 해외에서 오고 있습니다. 순매출은 3분기에 5.6% 증가했으며, 국제 사업이 연간 누적 이익의 45%를 기여했습니다. 북미 탄산음료 사업은 뒤처져 있으며, CEO 라몬 라구아르타는 3분기 실적 발표에서 "미국에서의 성과에 만족하지 않습니다"라고 말했습니다. 그런 다음 10월 15일, KFC는 미국 내 약 3,700개 레스토랑을 2027년 1월부터 코카콜라로 전환할 것이라고 발표했습니다. 그럼에도 불구하고 펩시코의 재무제표는 순부채 대 EBITDA 비율 2.0x, 이자보상배율 14.9x로 둘 중 더 강력합니다.
그렇다면 어느 배당이 승리할까요?
향후 10년 동안, 펩시코가 더 많은 돈을 지급합니다. 연간 6.9%의 5년 성장률을 유지한다면, 펩시코에 $10,000를 투자하면 10년 동안 약 $5,922의 배당금을 받습니다. 같은 $10,000를 연간 7.3% 성장하는 맥도날드에 투자하면 약 $3,925를 받습니다. 이는 펩시코가 약 $1,997 더 많은 금액이며, 그 비율로는 맥도날드의 소득이 펩시코를 넘어서는 데 30년 이상이 걸릴 것입니다.
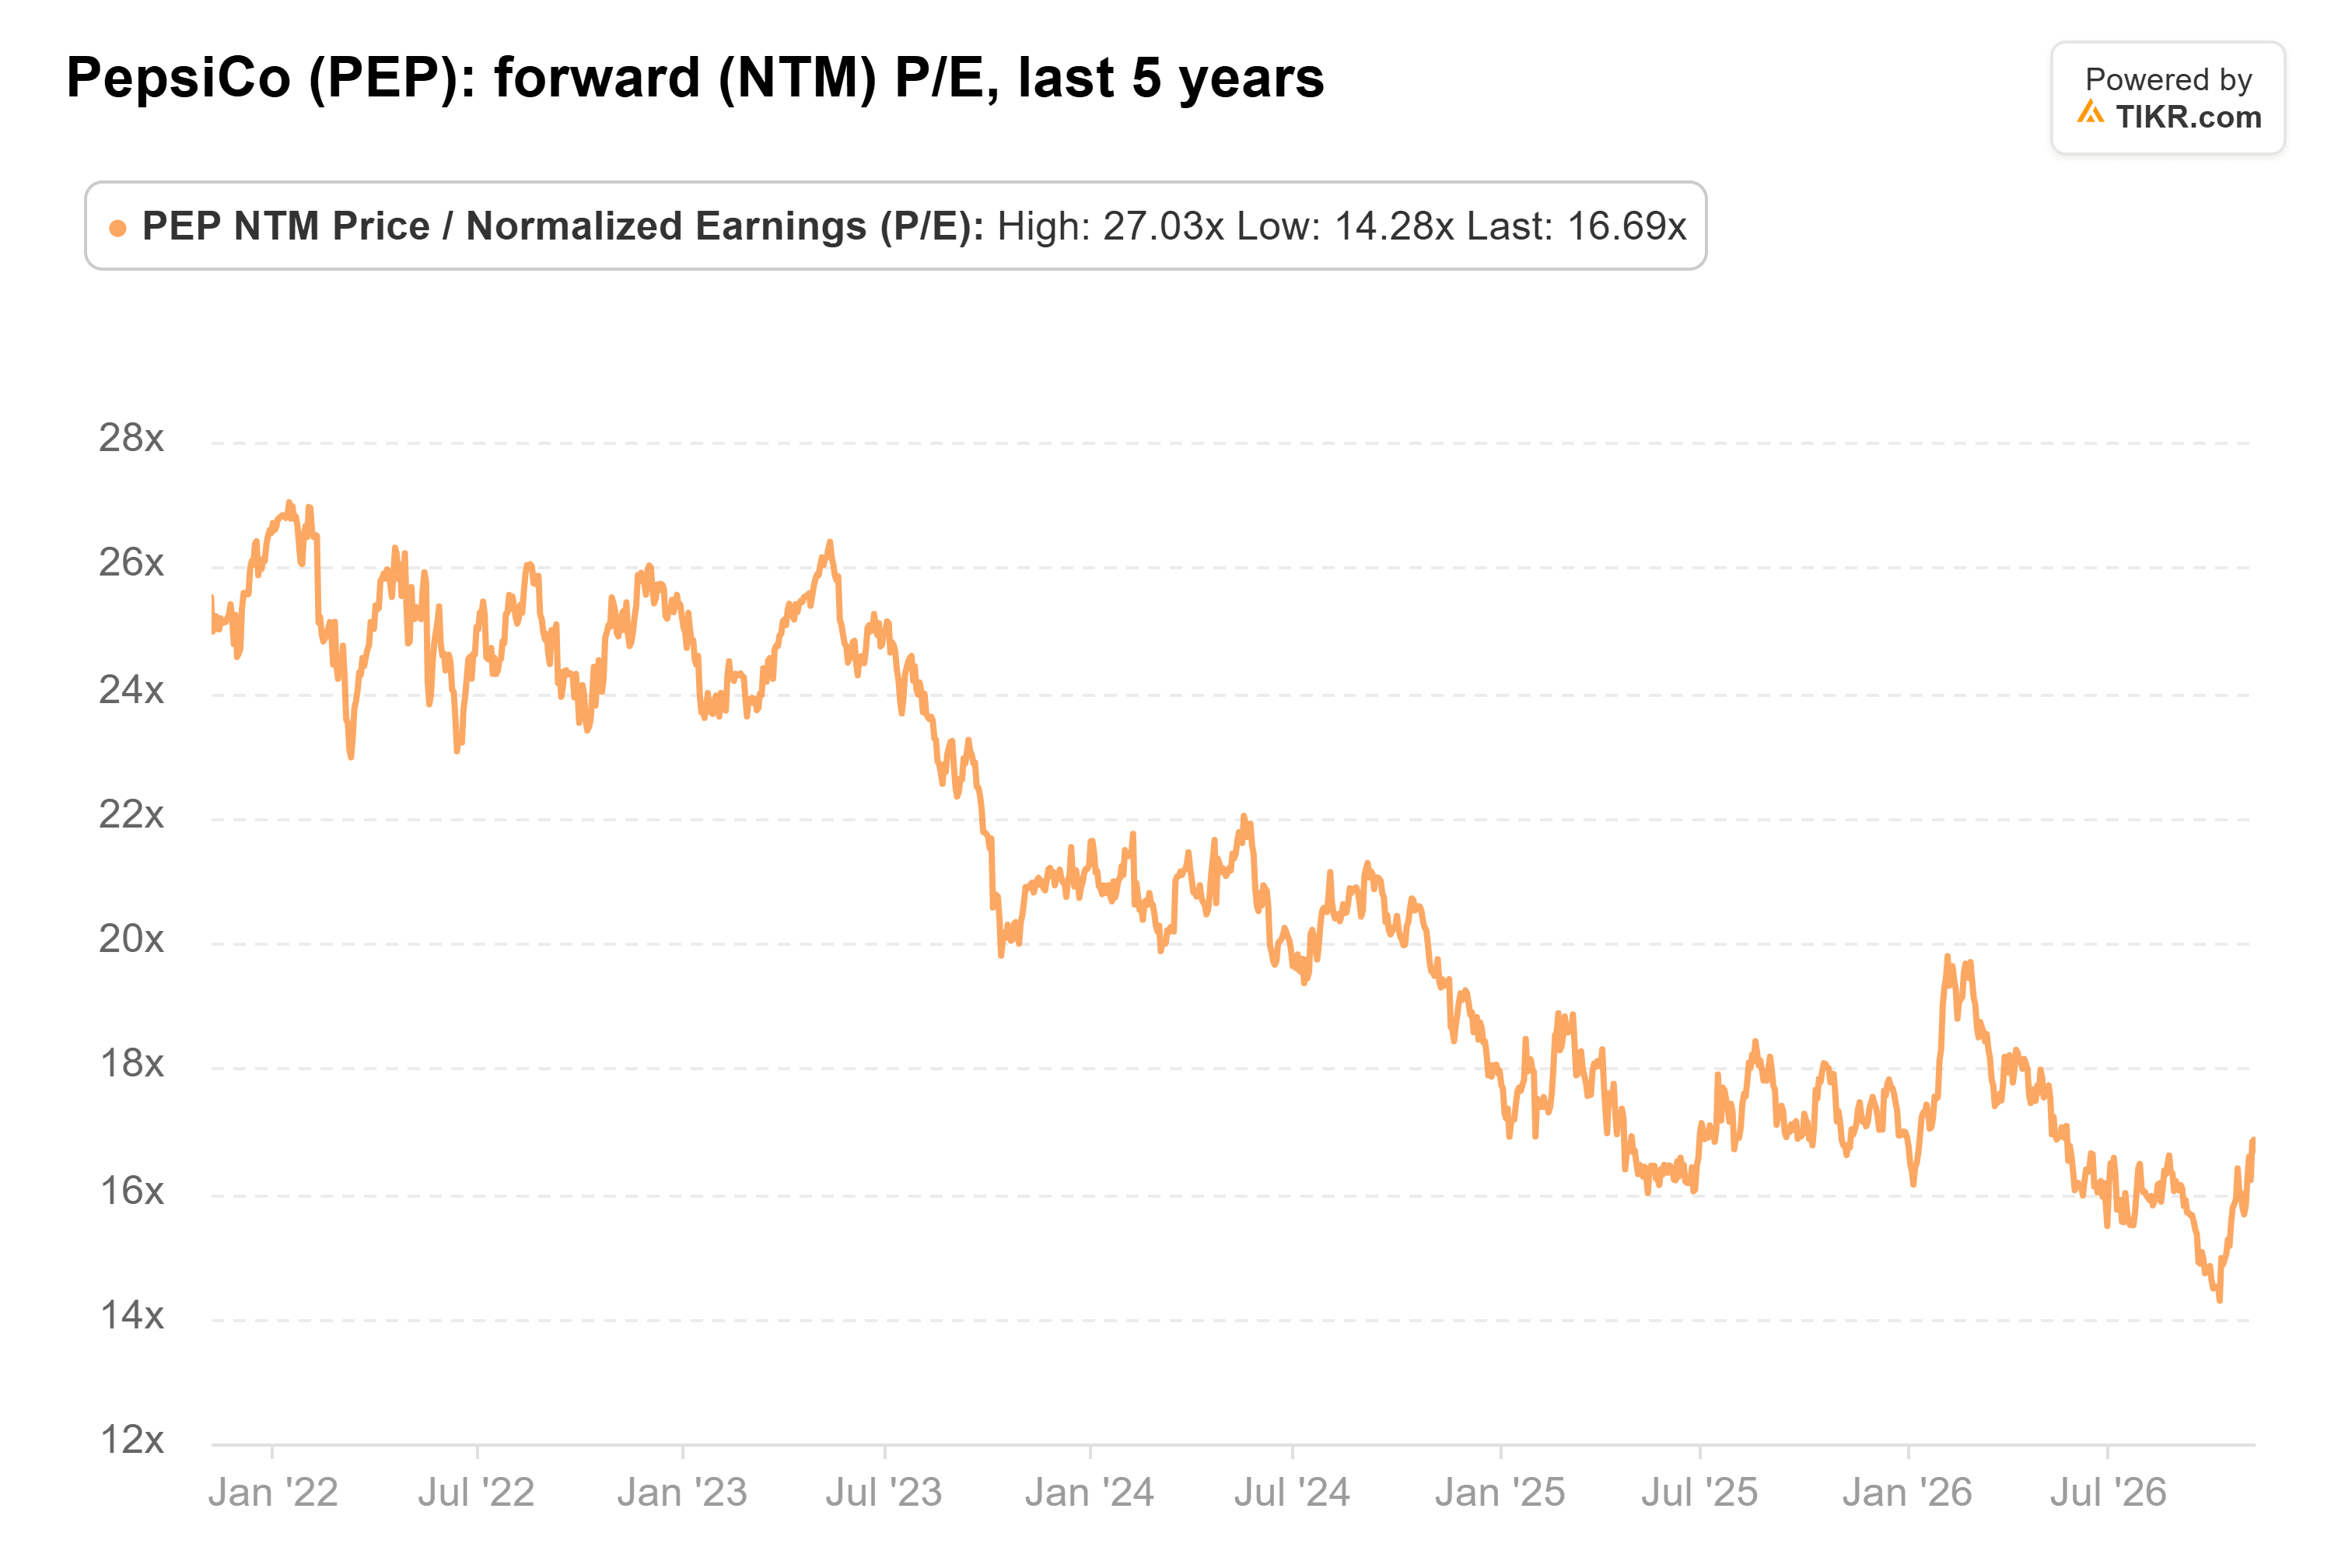
그 큰 시작 수익률 중 일부는 저렴한 주가에서 비롯됩니다. 펩시코는 선행 주가수익비율(P/E) 17x에 거래되며, 이는 5년 평균 21x보다 낮고 10월 7일 기록한 최저치 14x보다 그리 높지 않습니다:
이는 맥도날드를 비난하는 것이 아닙니다. 그 배당금은 오늘날 더 잘 보장되어 있으며, 더 빠르게 성장했고, 미국 사업이 전환점을 맞이하고 있을 수 있습니다. 단지 10년 동안, 저는 펩시코의 더 큰 수표로 시작하는 것을 선호할 뿐입니다.
물론, 펩시코의 더 나은 보장 여력은 불과 몇 분기 전에 시작된 것입니다. 만약 비용 절감과 북미 사업 개선이 자유 현금 흐름을 유지하지 못한다면, 배당 인상 속도가 느려질 수 있으며, 맥도날드가 격차를 좁히기 시작할 것입니다.
펩시코는 잊으세요: 지금 바로 살 수 있는 안전한 6% 이상의 배당 수익률 6종
배당금은 엄청난 부의 열쇠를 쥘 수 있습니다. 하지만 올바른 배당주를 선택해야만 합니다.
올바른 고수익 배당주를 선택하는 것은 꿈의 은퇴 생활과… 매달 근근이 살아가며 다음 사회보장 수표가 입금되기를 기다리는 것의 차이일 수 있습니다.
우리는 모든 퇴직자가 지금 바로 알아야 한다고 믿는, 수익률 6% 이상의 주식 6종을 확인했습니다. (그리고 펩시코는 그 중 하나가 아닙니다.)
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나, 특정 주식을 사고팔 것을 권장하기 위한 것이 아님을 유의해 주시기 바랍니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 즐거운 투자 되시기 바랍니다!