핵심 요약
- IonQ는 3분기 매출로 1억 7,380만 달러를 기록하며 336% 성장했고, 2026년 예측을 5억 500만 달러에서 5억 1,500만 달러로 상향 조정했습니다.
- IonQ 플랫폼 부문은 127% 성장해 9,030만 달러를 기록했고, 새로 인수한 SkyWater 파운드리는 8,350만 달러를 추가했습니다.
- 5억 6,400만 달러의 GAAP 이익은 비현금성 워런트(warrant) 평가이익에서 비롯된 것이며, 조정 EBITDA 손실은 1억 3,360만 달러로 확대되었습니다.
- 2월 말에 발표될 예정인 4분기 실적은 IonQ가 SkyWater를 포함한 첫 완전 분기에서 상향된 목표 범위를 달성할 수 있는지 보여줄 것입니다.
양자 컴퓨팅 분야에서 연간 매출 5억 달러 이상을 예측하는 회사가 등장했습니다. 하지만 세부 사항에 주의해야 합니다.
IonQ (IONQ)는 11월 5일 3분기 매출 1억 7,380만 달러를 발표했으며, 이는 전년 동기 대비 336% 증가한 수치입니다. 또한 2026년 예측을 5억 500만 달러에서 5억 1,500만 달러로 상향 조정했고, 전체 양자 컴퓨팅 그룹이 상승세를 보이면서 다음 날 주가가 급등했습니다.
익숙한 두 회사 이름이 실적 발표에 등장합니다. NVIDIA (NVDA)는 자사의 가속화 양자 연구 센터에 최초의 온프레미스(on-premise) 양자 컴퓨터로 Superion 256 시스템을 설치할 예정입니다. 한편, 경쟁사인 D-Wave Quantum (QBTS)는 IonQ의 새 SkyWater 파운드리와의 다년간 제조 계약을 연장했습니다.
문제는 매출 구성에 있습니다. 분기 매출의 거의 절반이 칩 제조에서 비롯되었고, 손실은 계속 증가했습니다.
도움을 받은 기록적인 분기
IonQ가 보고한 내용은 다음과 같습니다:
- 매출 1억 7,380만 달러 (전년 동기 3,990만 달러).
- IonQ 플랫폼 매출 9,030만 달러 (127% 증가), Tempo 시스템 배포가 주도.
- IonQ 산하 첫 두 달 동안 SkyWater 파운드리 서비스 매출 8,350만 달러.
매출은 애널리스트 예상을 상회했으며, 미수주잔액(backlog)은 두 배 이상 증가해 12억 달러에 달했습니다. 경영진은 또한 올해 양자 컴퓨팅 매출이 110% 성장할 것으로 예상하고 있습니다.
분기별 상승폭이 가파르게 보이는 이유는 두 사업이 하나의 손익계산서에 합쳐졌기 때문입니다…
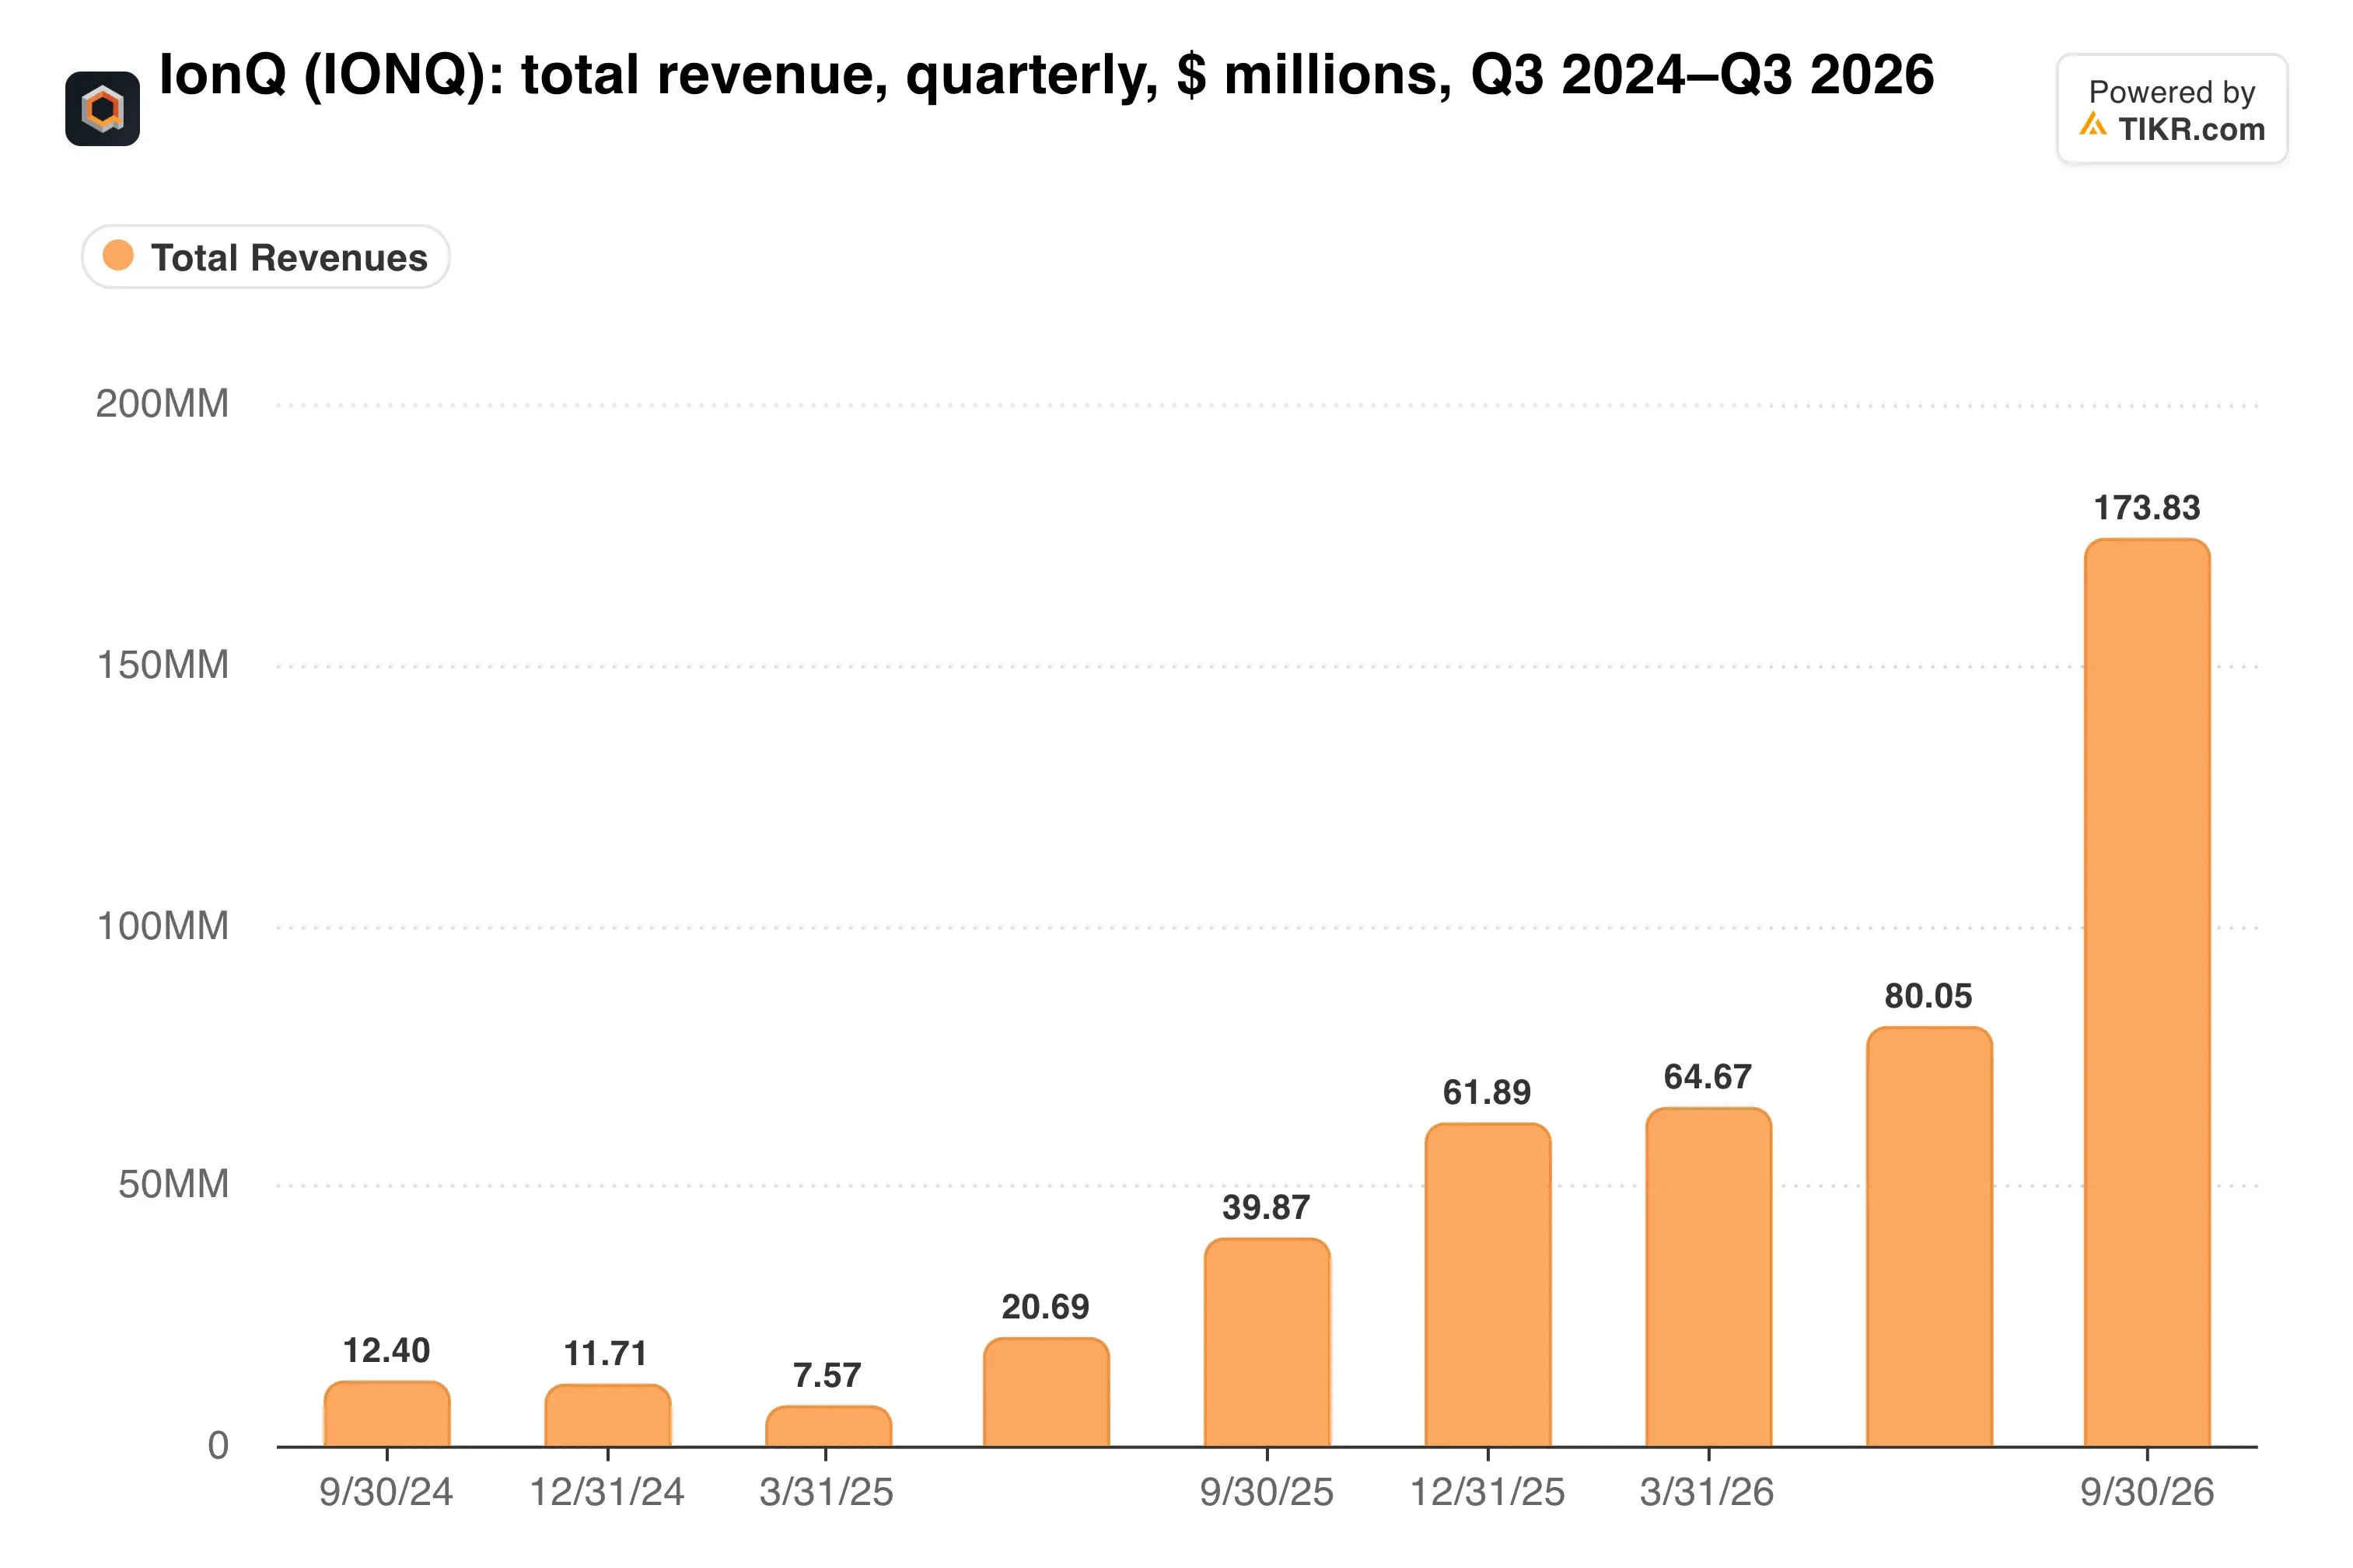
SkyWater를 제외하더라도 플랫폼 매출은 두 배 이상 증가했습니다. 이는 더 깨끗한 신호이며, 강력한 신호입니다.
Superion 수요가 플랫폼을 주도
양자 컴퓨팅은 플랫폼 부문에서 새로운 계약 금액의 약 3분의 2를 차지했으며, Superion 256이 대부분을 주도했습니다. 계약에는 SDT와의 3,300만 달러 계약 및 플로리다 국제대학을 위한 2,500만 달러 시스템이 포함되었습니다.
IonQ는 또한 DARPA의 Quantum Benchmarking Initiative 최종 단계에 도달했으며, 트랩 이온(trapped-ion) 방식 회사 중 유일하게 선정되었습니다. 해당 프로그램은 최대 3억 달러의 잠재적 가치를 지닙니다.
그렇다면 IonQ는 가장 가까운 순수 플레이(pure-play) 경쟁사와 비교했을 때 어떤 위치에 있을까요?
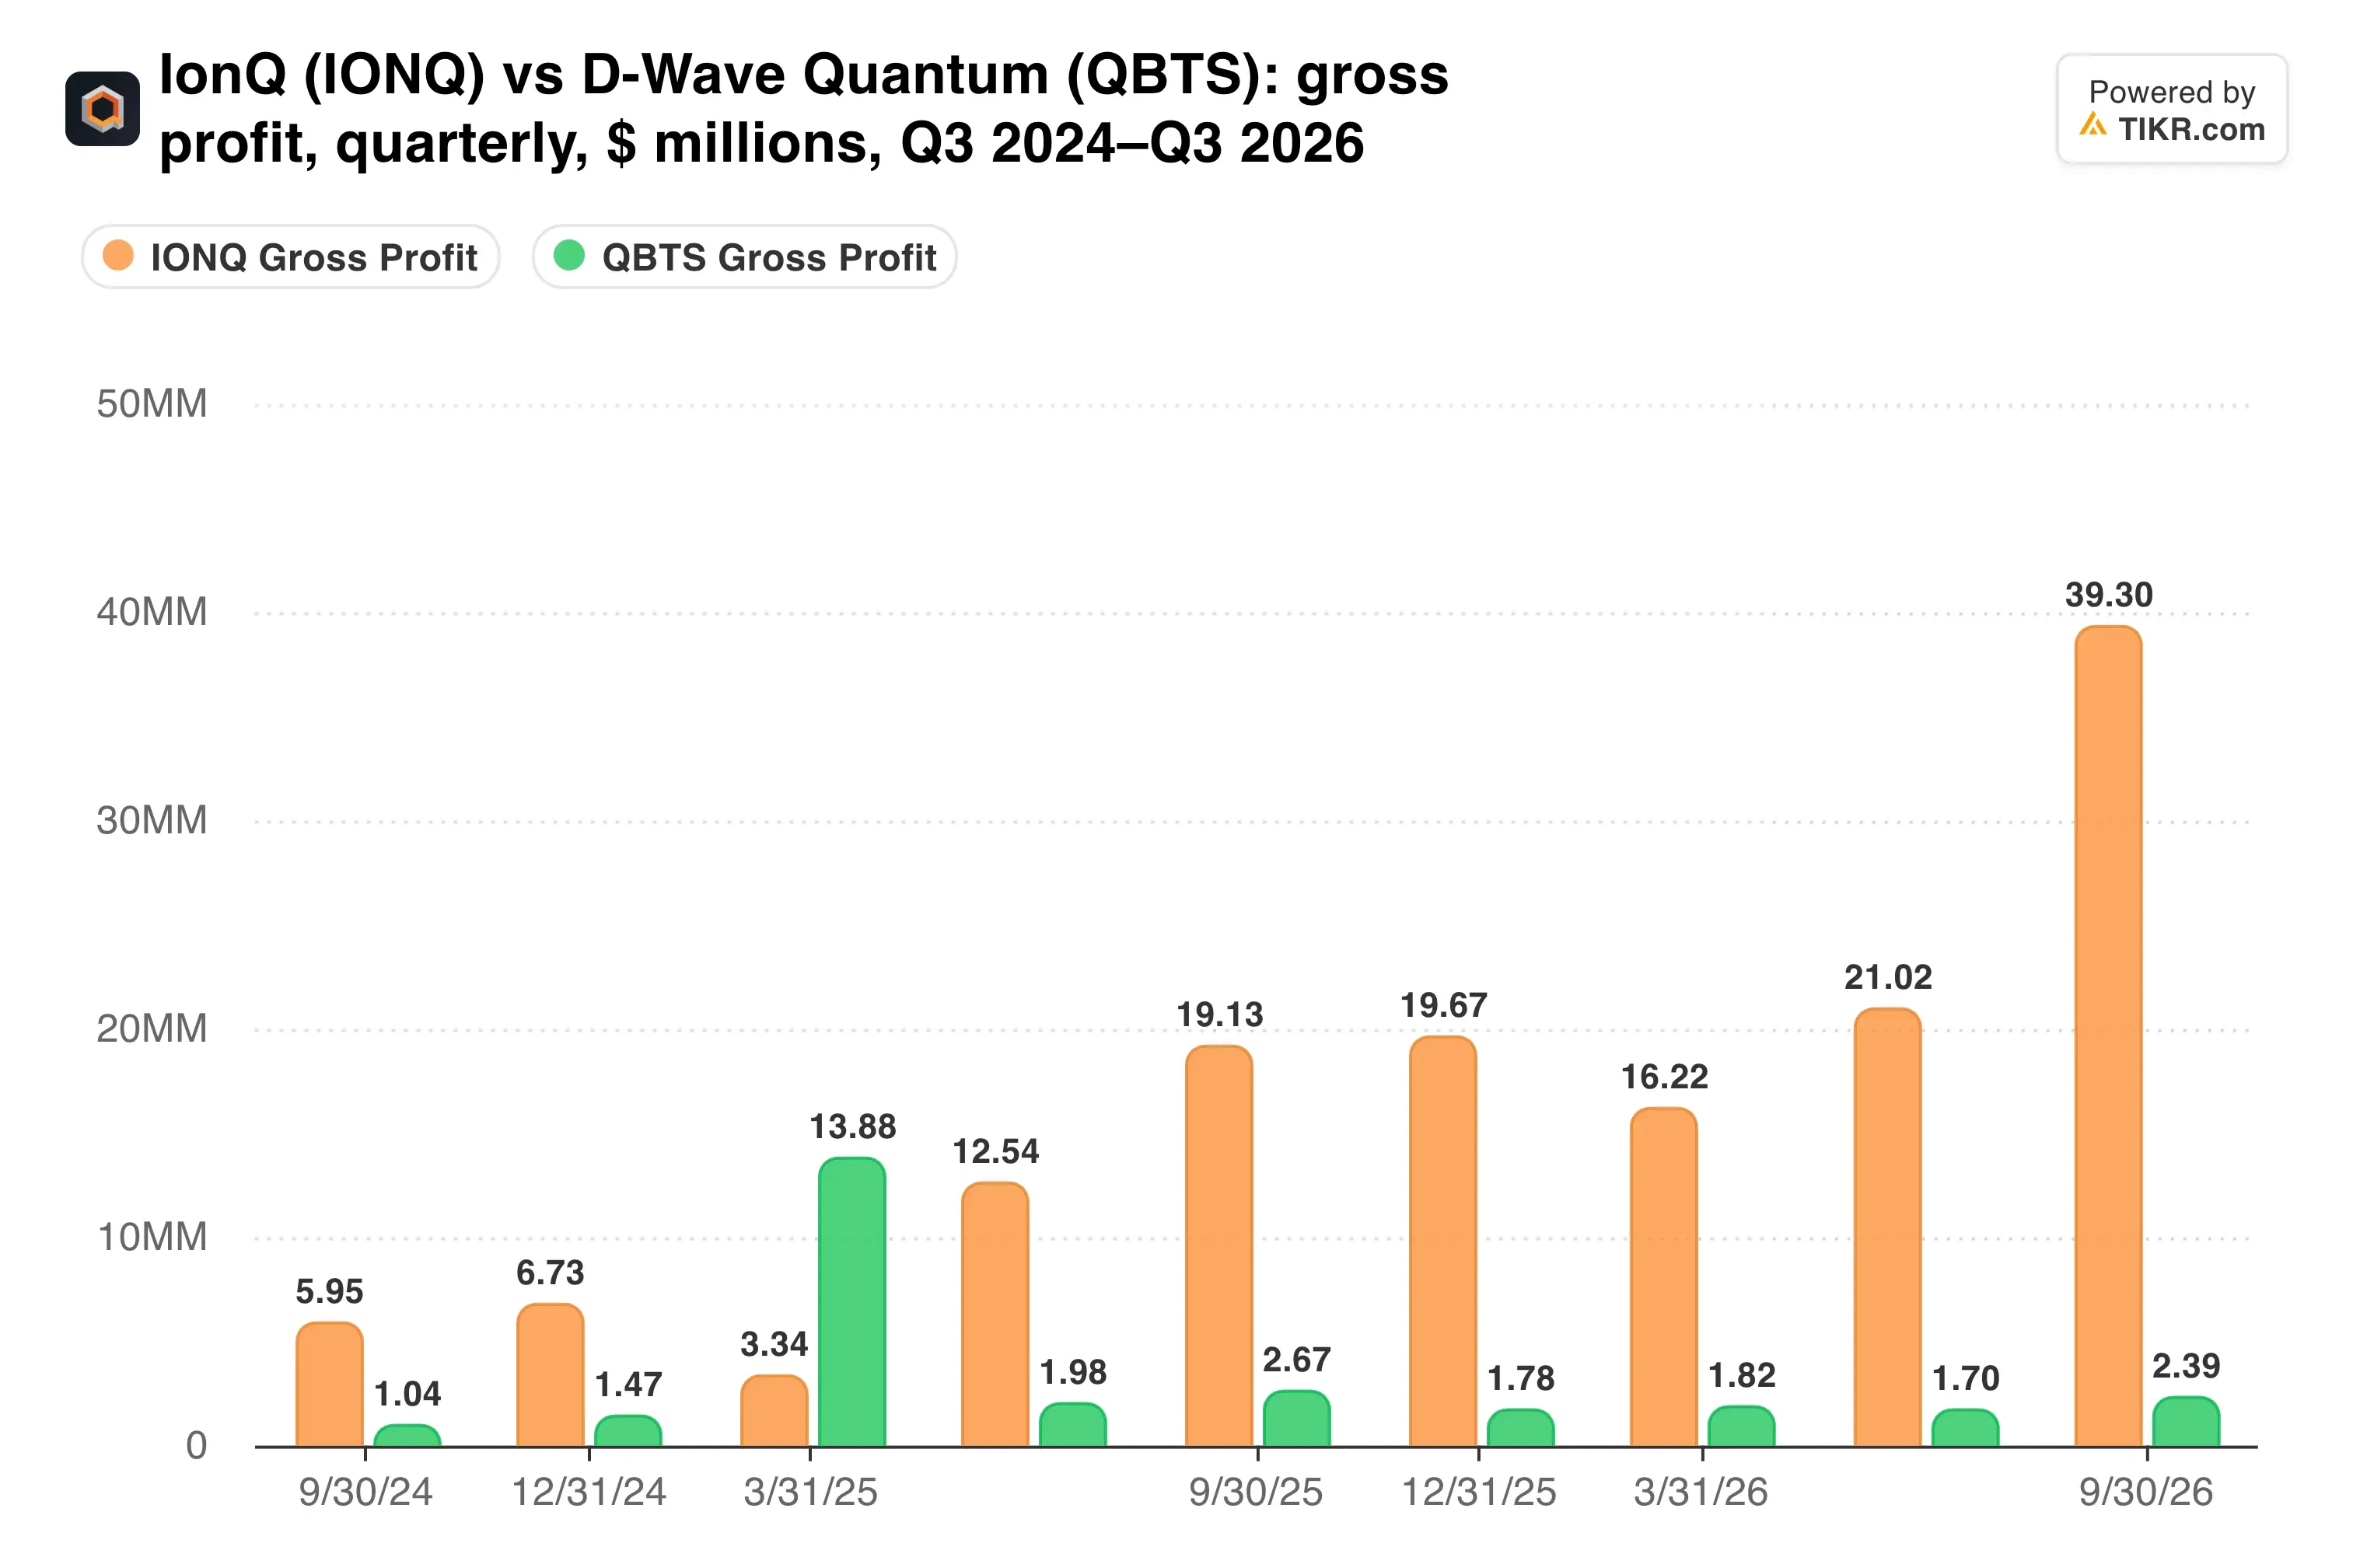
D-Wave는 3분기 매출 450만 달러를 보고했으며, 이는 21% 증가한 수치입니다. IonQ의 플랫폼 부문만 해도 그 20배에 달하는 매출을 올렸습니다.
파운드리는 새로운 변수를 추가합니다. IonQ는 이제 D-Wave 및 Qolab와 같은 경쟁사를 위한 칩도 제조하기 때문입니다. 즉, 경쟁사가 계약을 따내더라도 매출을 올릴 수 있습니다.
TIKR는 IonQ에 대해 14명의 애널리스트를 추적합니다. 몇 명이 '매수' 의견을 내고 있을까요?
IonQ에 대한 매수, 보유, 매도 등급과 월스트리트의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 조사합니다. IonQ의 애널리스트 등급 보기
수익성은 개선 필요
5억 6,400만 달러의 GAAP 이익은 그 출처를 알기 전까지는 훌륭해 보입니다. IonQ는 워런트 부채에 대해 8억 9,620만 달러의 비현금성 평가이익을 기록한 반면, 영업 손실은 1억 6,880만 달러에서 4억 3,310만 달러로 확대되었습니다. 조정 EBITDA 손실 또한 4,890만 달러에서 1억 3,360만 달러로 증가했습니다.
현금 흐름이 더 명확한 이야기를 보여줍니다.
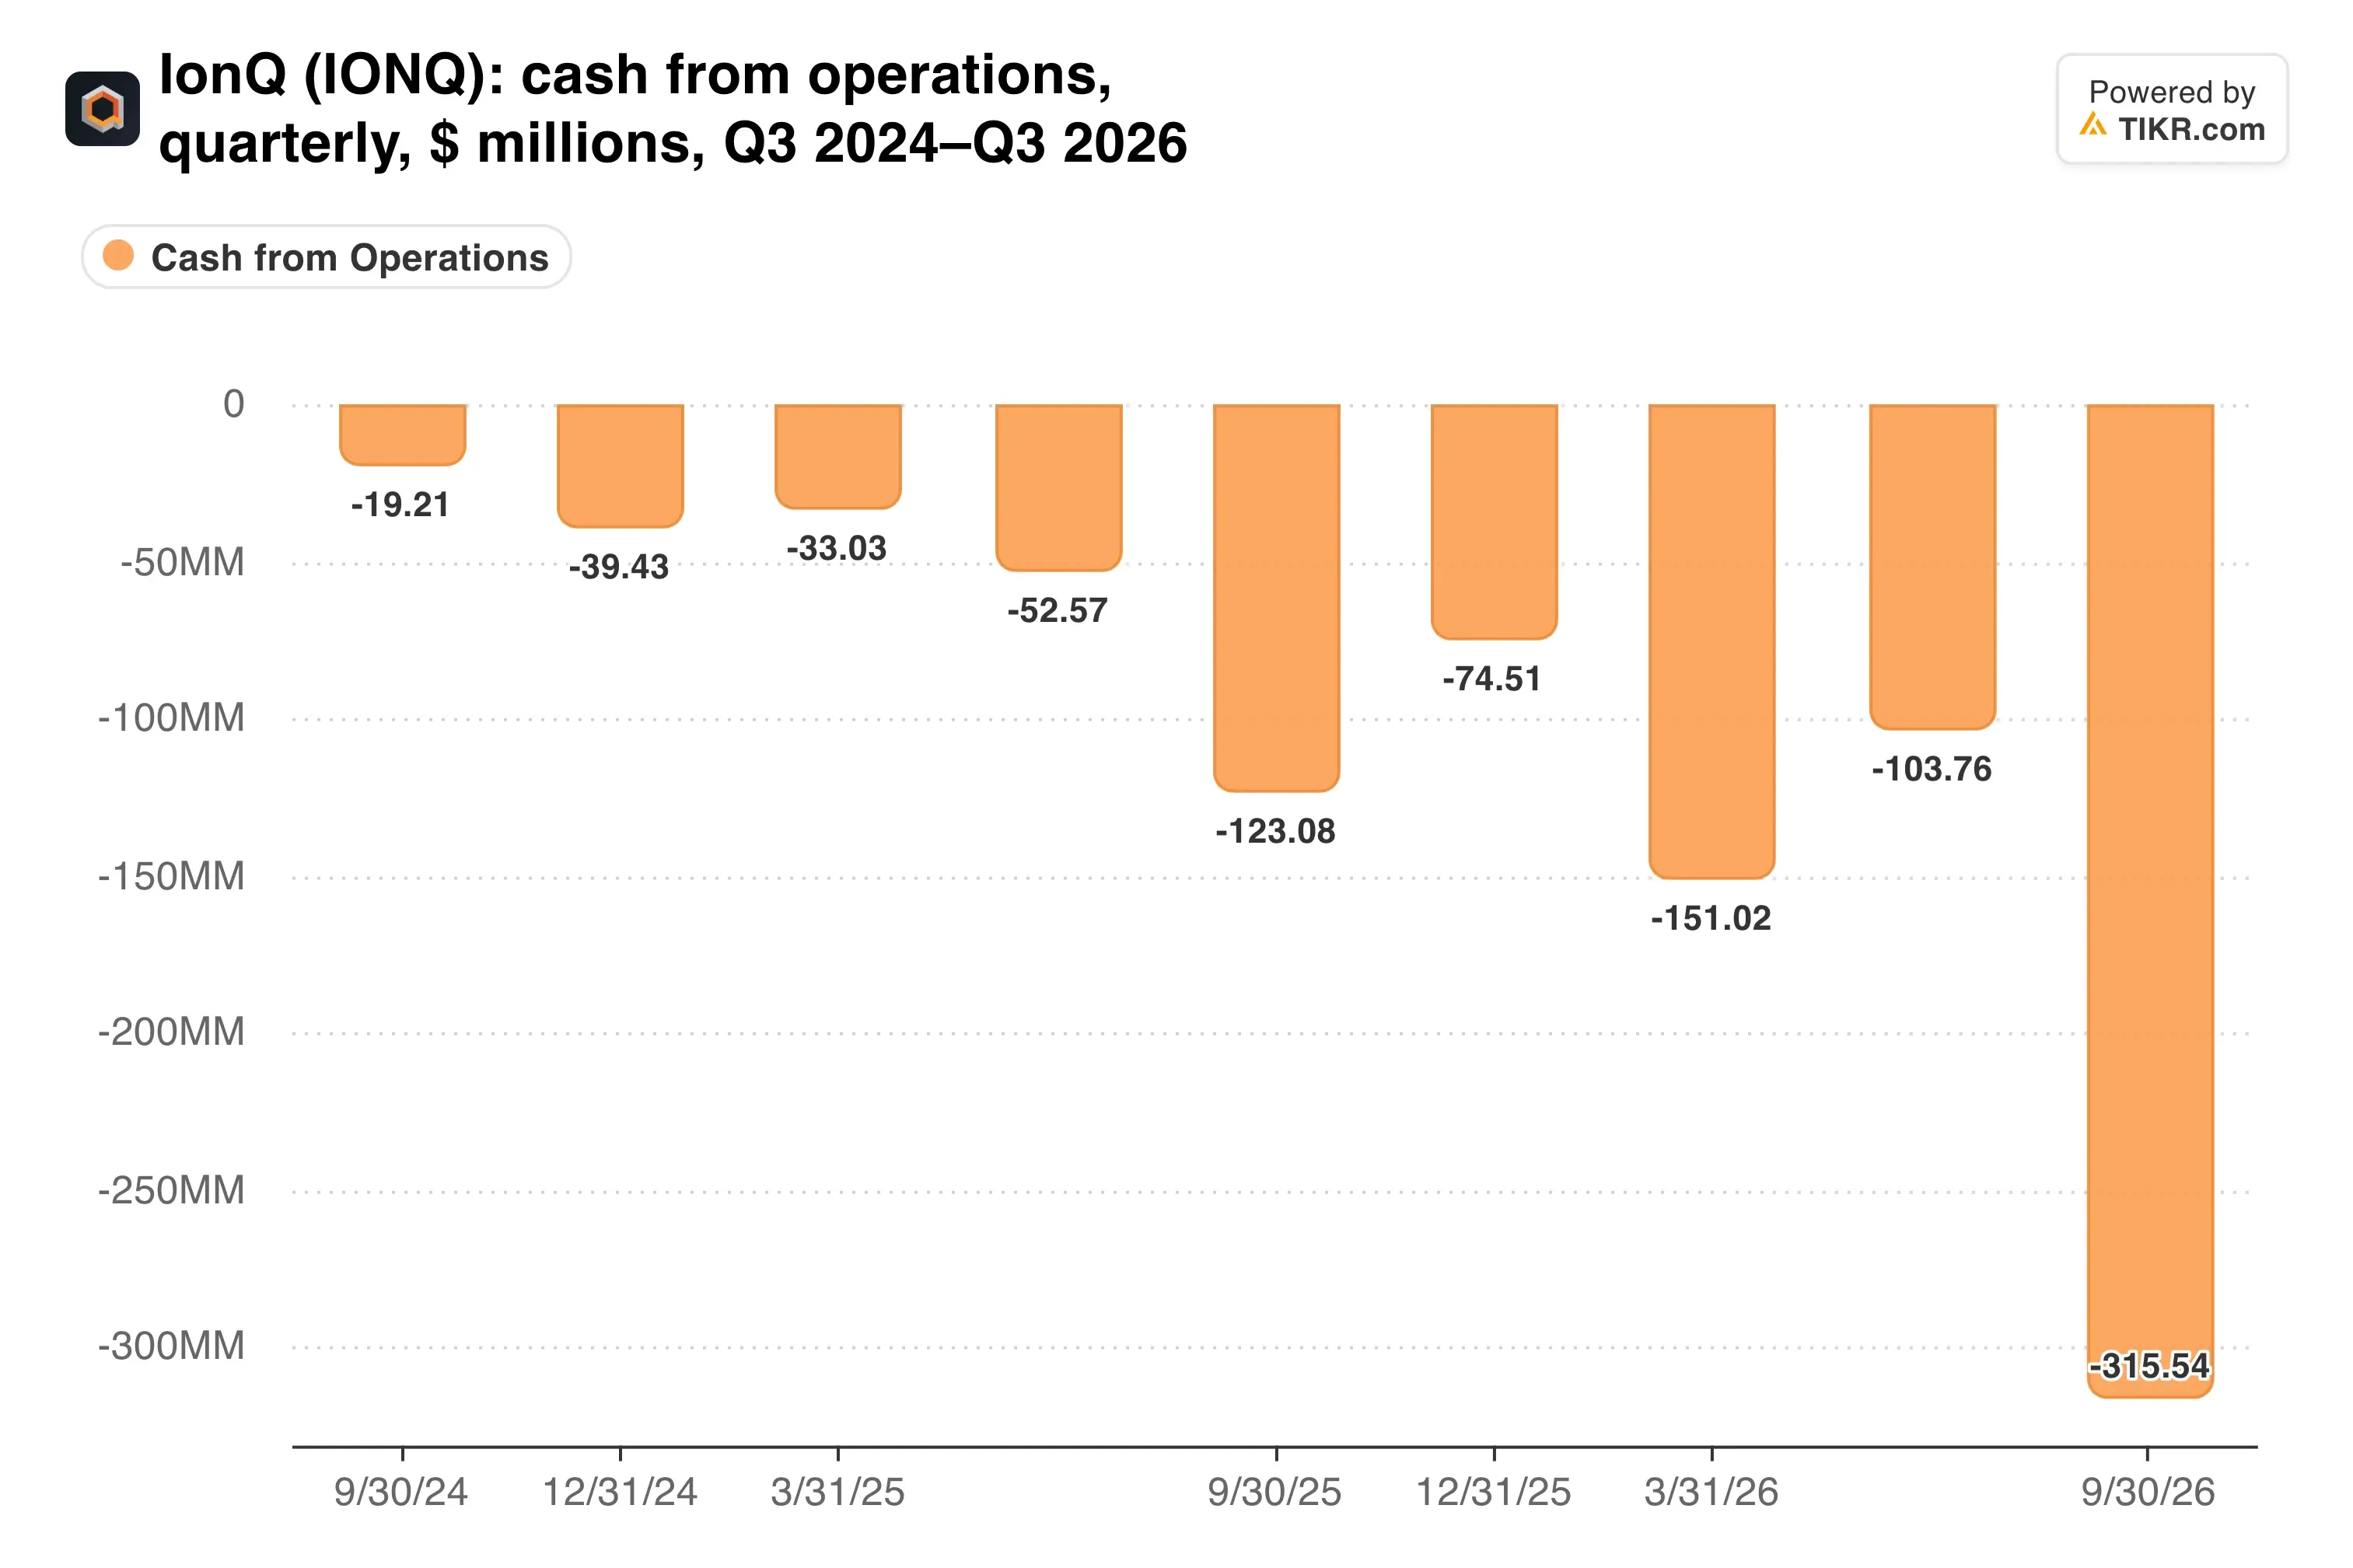
영업활동 현금 유출은 올해 처음 9개월 동안 5억 7,030만 달러에 달했으며, 이는 전년 동기 2억 870만 달러에서 증가한 수치입니다.
그러나 10월에 실시된 20억 달러 규모의 주식 공모(offering)로 인해 프로포르마(pro forma) 현금은 37억 달러로 증가했습니다. 가중 평균 발행 주식수는 2억 9,450만 주에서 3억 8,860만 주로 증가했으므로, 기존 주주가 이 쿠션을 위한 비용을 지불하는 셈입니다.
Niccolo de Masi 최고경영자는 Bloomberg와의 인터뷰에서 AI 지출 둔화가 걱정되지 않는다고 말했는데, 그 이유는 IonQ가 국방, 정보, 금융, 제약 분야에 판매하기 때문이라고 했습니다. 그는 "하늘이 무너져도 우리는 계속 성장할 것"이라고 말했습니다.
제 의견: 플랫폼 성장은 실질적이며, SkyWater 없이도 유지된다는 점이 마음에 듭니다. 하지만 336%라는 헤드라인 수치는 여전히 심각한 적자 상태이며 계속해서 주식을 발행하는 회사를 미화하고 있습니다. 이 이야기에 프리미엄을 지불하기 전에는 현금 소모(cash burn)가 줄어드는 것을 보고 싶습니다.
다음 시험은 2월 말에 발표될 예정인 4분기 실적입니다. 새로운 목표 범위를 달성한다는 것은 SkyWater를 포함한 첫 완전 분기에서 약 1억 8,700만 달러에서 1억 9,700만 달러의 매출을 의미합니다.
그렇다면 IonQ 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 IonQ의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언이 아니며, 어떠한 주식을 사거나 팔라는 권유도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 즐거운 투자 되세요!